



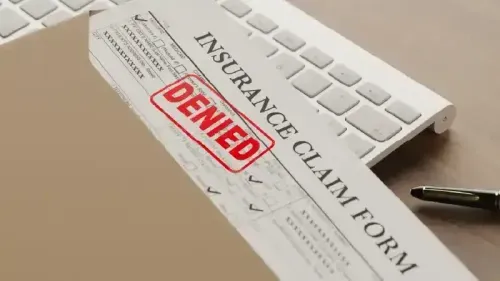
आरोग्य विम्याचे दावे का नाकारले जातात?
आरोग्य विमा दावा नाकारण्याची सामान्य कारणे
आरोग्य विमा हे एक सुरक्षा कवच आहे जे वैद्यकीय आपत्कालीन परिस्थितीत आर्थिक मदतीची हमी देते. तथापि, आरोग्य विमा दावा नाकारण्याची अनेक कारणे आहेत ज्यांची पॉलिसीधारकांना माहिती असायला हवी. जर तुम्ही खर्चाचे अचूक बिल सादर केले नाही, तुमची पॉलिसी कालबाह्य झाली असेल किंवा तुम्ही महत्त्वाची वैद्यकीय माहिती लपवली असेल, तर विमा कंपन्या तुमचा दावा नाकारू शकतात. आरोग्य विमा नाकारण्याची ही सामान्य कारणे समजून घेतल्यास तुम्हाला अनावश्यक आर्थिक ताण टाळण्यास मदत होऊ शकते.
प्रमुख कारणे खाली स्पष्ट केली आहेत.
- पॉलिसी रद्द किंवा कालबाह्य झाली आहे: आरोग्य पॉलिसीचा हप्ता भरण्याच्या तारखा वारंवार चुकवल्यामुळे तुमची योजना रद्द होऊ शकते, ज्यामुळे सर्व विमा लाभांचे नुकसान होते. याव्यतिरिक्त, जर तुम्ही सवलतीच्या कालावधीत तुमच्या आरोग्य विम्याचे नूतनीकरण करण्यात अयशस्वी झालात, तर पॉलिसी कालबाह्य होते, ज्यामुळे तुमचा दावा आपोआप नाकारला जातो.
- प्रतीक्षा कालावधीत केलेले दावे: प्रतीक्षा कालावधी म्हणजे दावा दाखल करण्यापूर्वी तुम्हाला थांबावे लागणारा कालावधी. हा कालावधी विमा कंपनी, पॉलिसी आणि विशिष्ट वैद्यकीय परिस्थितीनुसार बदलतो. सामान्यतः, आरोग्य पॉलिसी खरेदी केल्यानंतर एका महिन्याच्या आत दाखल केलेले दावे नाकारले जाऊ शकतात.
याव्यतिरिक्त, पूर्व-अस्तित्वात असलेल्या आजारांसाठी (PEDs) आजाराची स्थिती आणि पॉलिसीच्या अटींनुसार १२ किंवा ३६ महिन्यांचा प्रतीक्षा कालावधी आवश्यक असतो. - चुकीची माहिती : जर दावा अर्जावरील माहिती आणि मूळ दाखल केलेली माहिती यात विसंगती असेल, तर विम्याचे दावे नाकारले जातात. दावा अर्ज भरताना, जन्मतारीख, नाव, पूर्वीचे आजार किंवा फोन नंबर यांसारखी चुकीची माहिती दिल्यास दावा नाकारला जाऊ शकतो.
- दावा कळवण्यास विलंब: विमा कंपन्यांनी दावा दाखल करण्यासाठी एक विशिष्ट कालावधी ठरवलेला असतो. अन्यथा, तो दावा अवैध मानला जाईल. नियोजित रुग्णालयात दाखल होण्यासाठी, दाखल होण्याच्या ४८ तास आधी दावा कळवणे आवश्यक असते, तर आपत्कालीन परिस्थितीत रुग्णालयात दाखल झाल्यास २४ तासांच्या आत दावा दाखल करणे आवश्यक असते.
- पूर्व-अस्तित्वात असलेल्या आजारांची माहिती वगळणे : विमा खरेदी करताना मधुमेह किंवा उच्च रक्तदाब यांसारख्या आजारांची घोषणा करणे आवश्यक आहे. मूळ दस्तऐवजात उघड न केल्यास, पूर्व-अस्तित्वात असलेल्या आजारांसाठी आणि इतर वैद्यकीय विसंगतींसाठी केलेला दावा नाकारला जाईल.
- आवश्यक कागदपत्रांचा अभाव : पॉलिसीधारकाने विमा दाव्यासाठी आवश्यक माहिती प्रदान करणे आवश्यक आहे. दावा दाखल करताना रुग्णालयाची बिले, डिस्चार्ज प्रमाणपत्र आणि चाचणी अहवाल यांसारखी कागदपत्रे अनिवार्य आहेत. जर तुम्ही ही कागदपत्रे सादर करण्यात अयशस्वी झालात, तर विमा कंपनीकडून तुमचा दावा नाकारला जाईल.
- कायमस्वरूपी वगळलेल्या बाबी : तुमच्या पॉलिसीमध्ये वगळलेल्या प्रक्रिया आणि उपचारांची तपासणी करा, कारण असे दावे तात्काळ नाकारले जातील. कॉस्मेटिक प्रक्रिया, स्वतःहून केलेल्या जखमा आणि प्रायोगिक उपचार या मानक आरोग्य विमा पॉलिसींमधून वगळलेल्या प्रक्रियांपैकी आहेत.
- विमा रक्कम संपणे: जर तुम्ही पूर्वीच्या वैद्यकीय संकटात विमा रक्कम पूर्णपणे वापरली असेल, तर तुमचा दावा नाकारला जाऊ शकतो. पॉलिसींचे नूतनीकरण दरवर्षी होत असल्यामुळे, वारंवार रुग्णालयात दाखल झाल्याने त्या वर्षाची विमा रक्कम संपू शकते. अशा परिस्थितीत, विमा कंपनीला तुमचा दावा पूर्णपणे किंवा अंशतः नाकारण्याचा अधिकार आहे.
- चुकीचे निदान : जर एखाद्या आजाराचे चुकीचे निदान झाले असेल आणि वैद्यकीय नोंदींमध्ये विसंगती आढळल्यास, विमा कंपनी त्यासाठी दाखल केलेला दावा योग्यरित्या नाकारू शकते.
- पूर्व मूल्यांकन : काही उपचारांसाठी तृतीय-पक्ष प्रशासक (TPA) किंवा पॉलिसीधारकाच्या आरोग्य विमा कंपनीकडून पूर्व-परवानगीची आवश्यकता असते. जर तुम्ही विमा कंपनीकडे पूर्व-परवानगीसाठी विनंती अर्ज दाखल केला नाही, तर वैद्यकीय प्रक्रियेसाठीचा तुमचा दावा थांबवला जाऊ शकतो किंवा नाकारला जाऊ शकतो.
आरोग्य विमा नाकारला जाणे त्रासदायक ठरू शकते आणि अनेकदा आयुष्यभरासाठी कर्जाच्या ओझ्याला कारणीभूत ठरते. मग ते कागदपत्रांच्या अभावामुळे वैद्यकीय विमा दावा नाकारला जाणे असो किंवा माहिती न दिल्यामुळे गंभीर आजाराचा दावा नाकारला जाणे असो, त्याचे परिणाम गंभीर असू शकतात. आपल्या पॉलिसीच्या अटी व शर्तींची माहिती असणे, हप्ते वेळेवर भरणे आणि प्रतीक्षा कालावधीचे पालन करणे, या गोष्टी तुम्हाला विमा संरक्षणाचा योग्य दावा करण्यास आणि तुमचा आरोग्य विमा अर्ज नाकारला जाण्याची शक्यता कमी करण्यास मदत करू शकतात.
प्रमुख वैद्यकीय विमा कंपन्या तुम्हाला त्यांच्या ॲप किंवा अधिकृत वेबसाइटद्वारे प्रीमियम भरण्याच्या तारखांचा सहजपणे मागोवा ठेवण्याची सुविधा देतात. तसेच, तुम्ही त्यांच्या २४/७ ग्राहक सेवा हेल्पलाइनवर कॉल करून किंवा त्यांच्या व्हॉट्सॲप नंबरवर 'हाय' पाठवून दाव्यासाठी विनंती करू शकता.
वारंवार विचारले जाणारे प्रश्न
पॉलिसी कालबाह्य होणे, चुकीची माहिती, विमा कंपनीला कळवण्यास विलंब किंवा सहाय्यक कागदपत्रांचा अभाव यांसारख्या कारणांमुळे दावे नाकारले जाऊ शकतात. मेडिक्लेम नाकारण्याची ही काही सर्वात सामान्य कारणे आहेत.
जर तुमचा आरोग्य विमा अर्ज नाकारला गेला, तर तुम्ही विमा कंपनीने दिलेल्या कारणांचा काळजीपूर्वक आढावा घ्यावा. अनेकदा, आधीपासून असलेल्या आजारांची माहिती न दिल्यामुळे किंवा कागदपत्रे अपूर्ण असल्यामुळे अर्ज नाकारला जातो. तुम्ही अचूक तपशील देऊन पुन्हा अर्ज करू शकता किंवा इतर विमा कंपन्यांचा शोध घेऊ शकता.
पॉलिसीच्या कालावधीत आरोग्य विम्याचा दावा न केल्यास, त्याचे संरक्षण वापरले जात नाही. तथापि, दाव्यांची नोंदणी न करणे किंवा वैद्यकीय विम्याचे दावे वारंवार नाकारले जाणे, याचा तुमच्या दाव्यांच्या इतिहासावर परिणाम होऊ शकतो.
स्टार हेल्थ इन्शुरन्सचे डॉक्टर विविध कारणांच्या आधारे दाव्यांच्या मंजुरीची विनंती नाकारू शकतात.
तुमचा दावा नाकारला जाण्याची कारणे खालीलप्रमाणे आहेत, परंतु ती एवढीच मर्यादित नाहीत:
- आरोग्य विमा योजनेतील कालबद्ध / कायमस्वरूपी वगळण्यांबाबतचा दावा
- जर महत्त्वपूर्ण तथ्ये उघड केली नसतील / चुकीच्या पद्धतीने सादर केली असतील / फसवणुकीचे दावे केले असतील
- वगळलेल्या प्रदात्याकडून दावे (केवळ जीवघेण्या परिस्थितीत / अपघातात, रुग्णाची स्थिती स्थिर होईपर्यंत देय)
- तुम्ही दाव्यासाठी आवश्यक कागदपत्रे सादर करण्यात अयशस्वी झाल्यास
आम्हाला समजते की दावा नाकारला जाणे चिंताजनक असू शकते. कागदपत्रे अपूर्ण असणे, पॉलिसीमधील अपवाद किंवा प्रतीक्षा कालावधी पूर्ण न झाल्यामुळे दावे सहसा नाकारले जातात. दाव्याच्या पत्राचे पुनरावलोकन केल्याने नेमके कारण स्पष्ट होण्यास मदत होईल.
दावा नाकारला जाणे निराशाजनक असू शकते. जर तुमच्याकडे आता काही कागदपत्रे अपूर्ण असतील किंवा स्पष्टीकरणे हवी असतील, तर तुम्ही स्टार हेल्थ ॲपद्वारे दाव्यावर पुनर्विचार करण्याची विनंती सादर करू शकता.
हे किती निराशाजनक असू शकते याची आम्हाला जाणीव आहे. कागदपत्रे गहाळ असणे, वगळलेल्या बाबी किंवा प्रतीक्षा कालावधीमुळे सहसा दावा नाकारला जातो. तुमच्याकडे अतिरिक्त कागदपत्रे किंवा स्पष्टीकरणे असल्यास, तुम्ही पुढील पुनरावलोकनासाठी स्टार हेल्थ ॲपद्वारे दाव्यावर पुनर्विचार करण्याची विनंती करू शकता.
सक्रिय विमा संरक्षण असले तरी, दाव्याची मंजुरी प्रतीक्षा कालावधी आणि अपवाद यांसारख्या पॉलिसीच्या अटींवर अवलंबून असते. तुमचे विशिष्ट प्रकरण अधिक चांगल्या प्रकारे समजून घेण्यासाठी, तुम्ही स्टार हेल्थ ॲपमध्ये विनंती नोंदवू शकता आणि आमची टीम तुम्हाला मार्गदर्शन करेल.
प्रतीक्षा कालावधी पॉलिसीच्या सुरुवातीलाच निश्चित केलेला असतो आणि तो विशिष्ट आजारांना लागू होतो. तुमच्या दाव्याला तो कसा लागू होतो हे समजून घेण्यासाठी तुम्हाला मदत हवी असल्यास, तुम्ही स्टार हेल्थ ॲपमध्ये विनंती करू शकता.
जेव्हा काही खर्च कव्हरेज किंवा मर्यादेच्या बाहेर जातात, तेव्हा आंशिक मंजुरी दिली जाते. सेटलमेंट लेटरमध्ये याचे स्पष्टीकरण दिलेले असते आणि स्टार हेल्थ ॲपद्वारे अधिक स्पष्टीकरण मिळवता येते.
दाव्याची मंजुरी केवळ वैद्यकीय सल्ल्यावर अवलंबून नसते, तर ती पॉलिसीच्या व्याप्तीवर आणि वैद्यकीय गरजेवर अवलंबून असते.
प्रतीक्षा कालावधी पूर्ण झाल्यावरच पूर्व-अस्तित्वात असलेल्या आजारांचा समावेश होतो. तुमचा प्रतीक्षा कालावधी किती पूर्ण झाला आहे हे तपासण्यासाठी, स्टार हेल्थ ॲपद्वारे विनंती करा.
रुग्णालयात दाखल होण्याच्या वेळी पॉलिसी निष्क्रिय असल्यास, दाव्यांची रक्कम दिली जाणार नाही.
नाही. प्रत्येक दाव्याचे मूल्यांकन स्वतंत्रपणे केले जाते. तुम्हाला काही शंका असल्यास, खात्री करून घेण्यासाठी तुम्ही स्टार हेल्थ ॲपमध्ये कधीही विनंती करू शकता.


This content is intended solely for general health awareness and informational purposes and should not be construed as medical advice, diagnosis, prescription or treatment recommendation. Any reference to diseases, medicines or treatments is illustrative and does not constitute an endorsement or recommendation. Please consult a qualified medical practitioner for appropriate medical advice and treatment. Do not self-medicate or alter any prescribed medication based on this information.







