

મેડિ ક્લાસિક ઇન્શ્યુઅરન્સ પૉલિસી (ઇન્ડિવિજ્યુઅલ)
IRDAI UIN: SHAHLIP26047V092526
HIGHLIGHTS
Plan Essentials

ઇન્શ્યુઅરન્સની રકમ
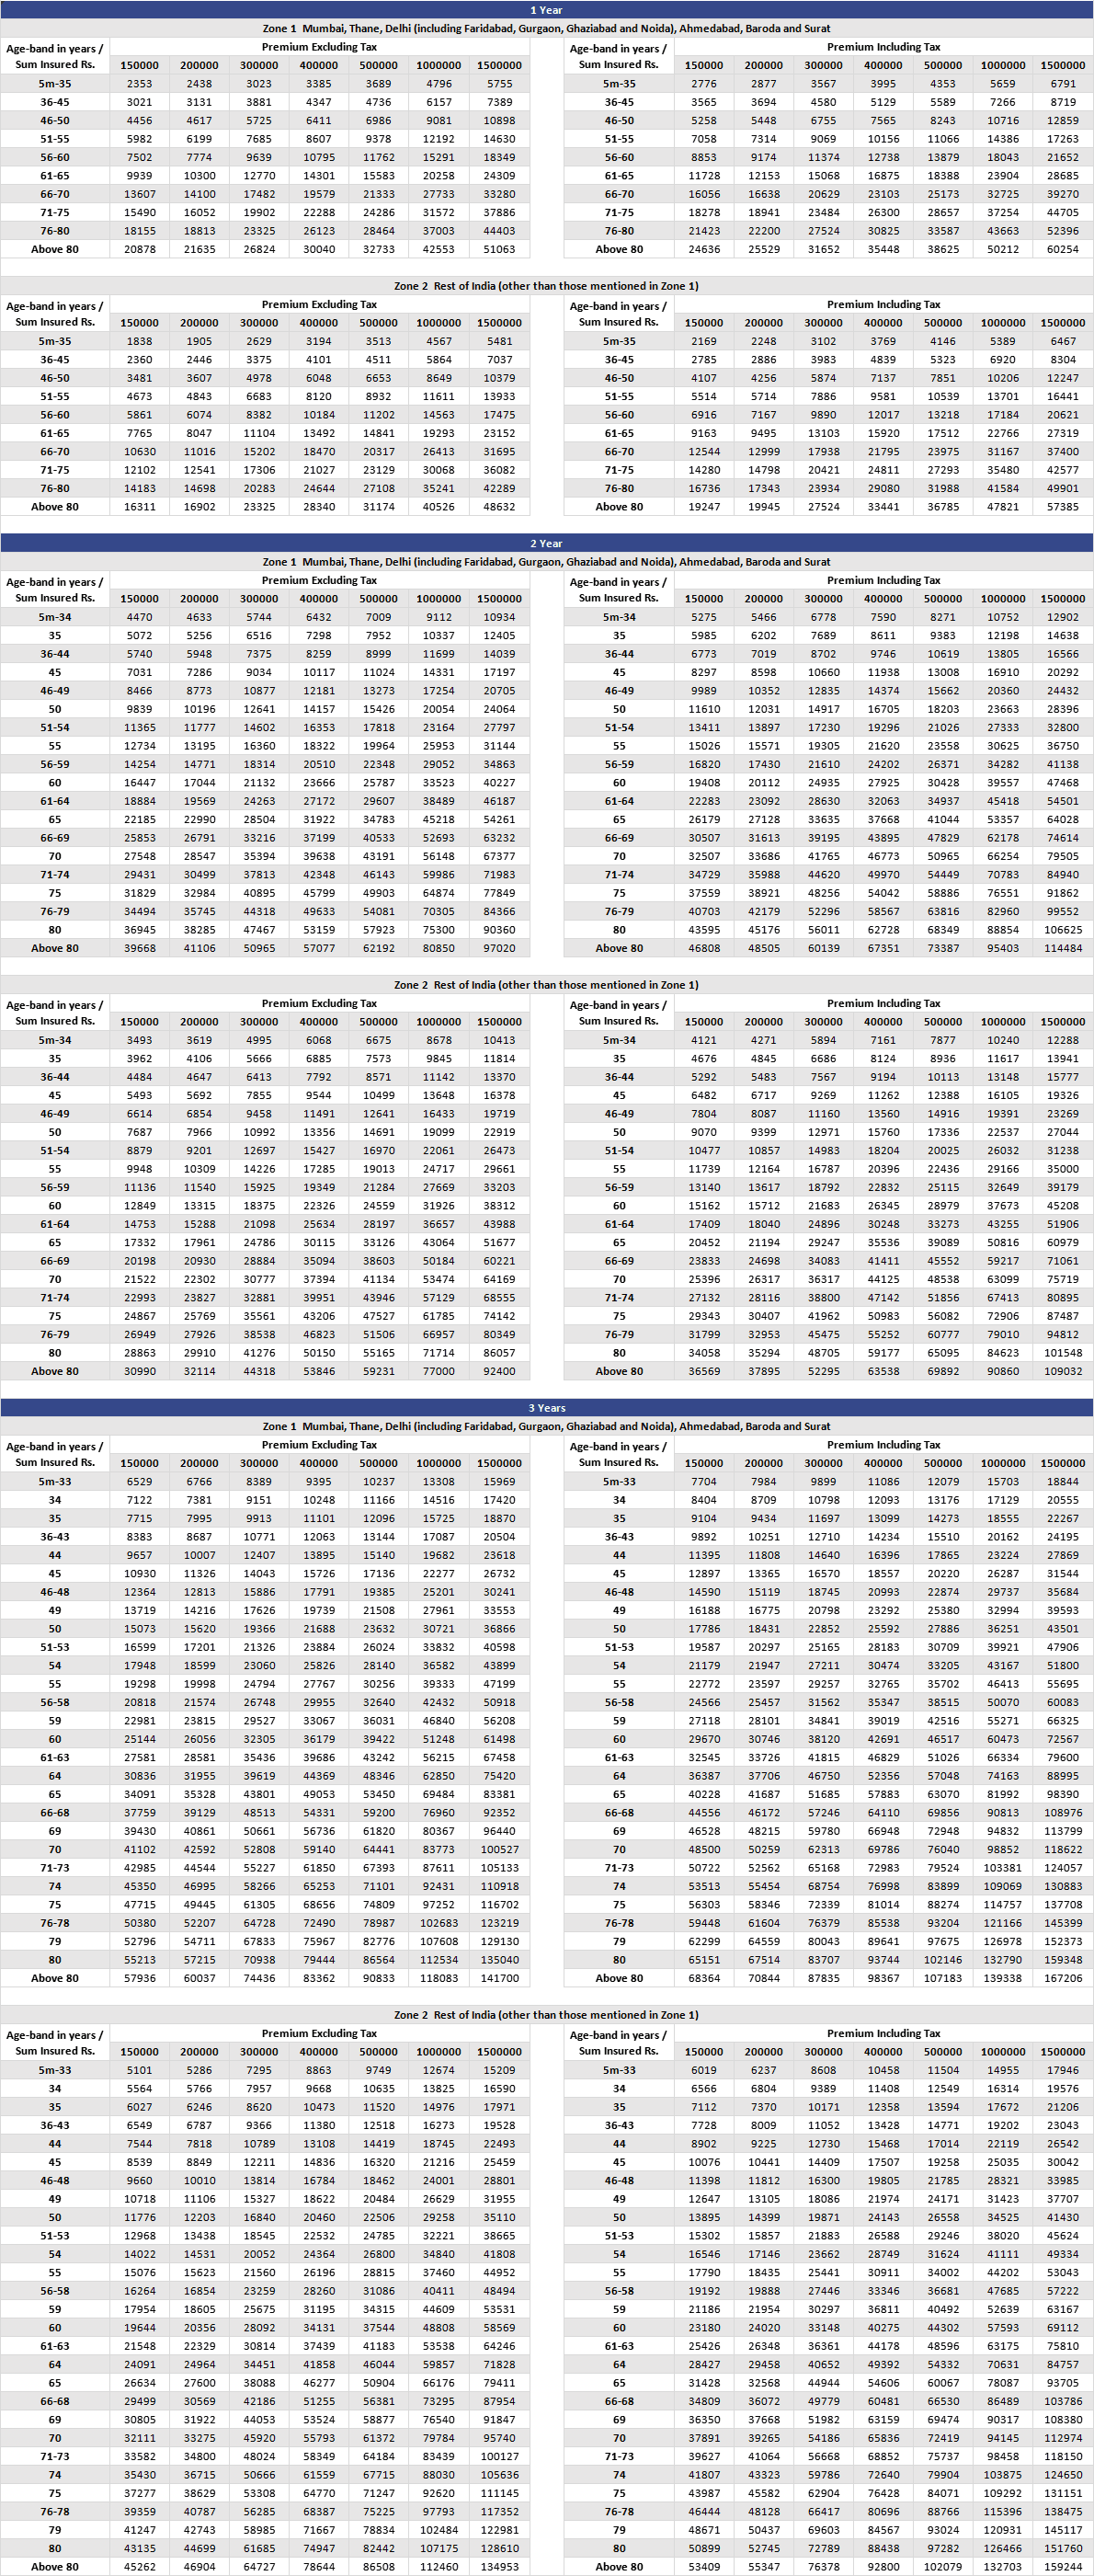
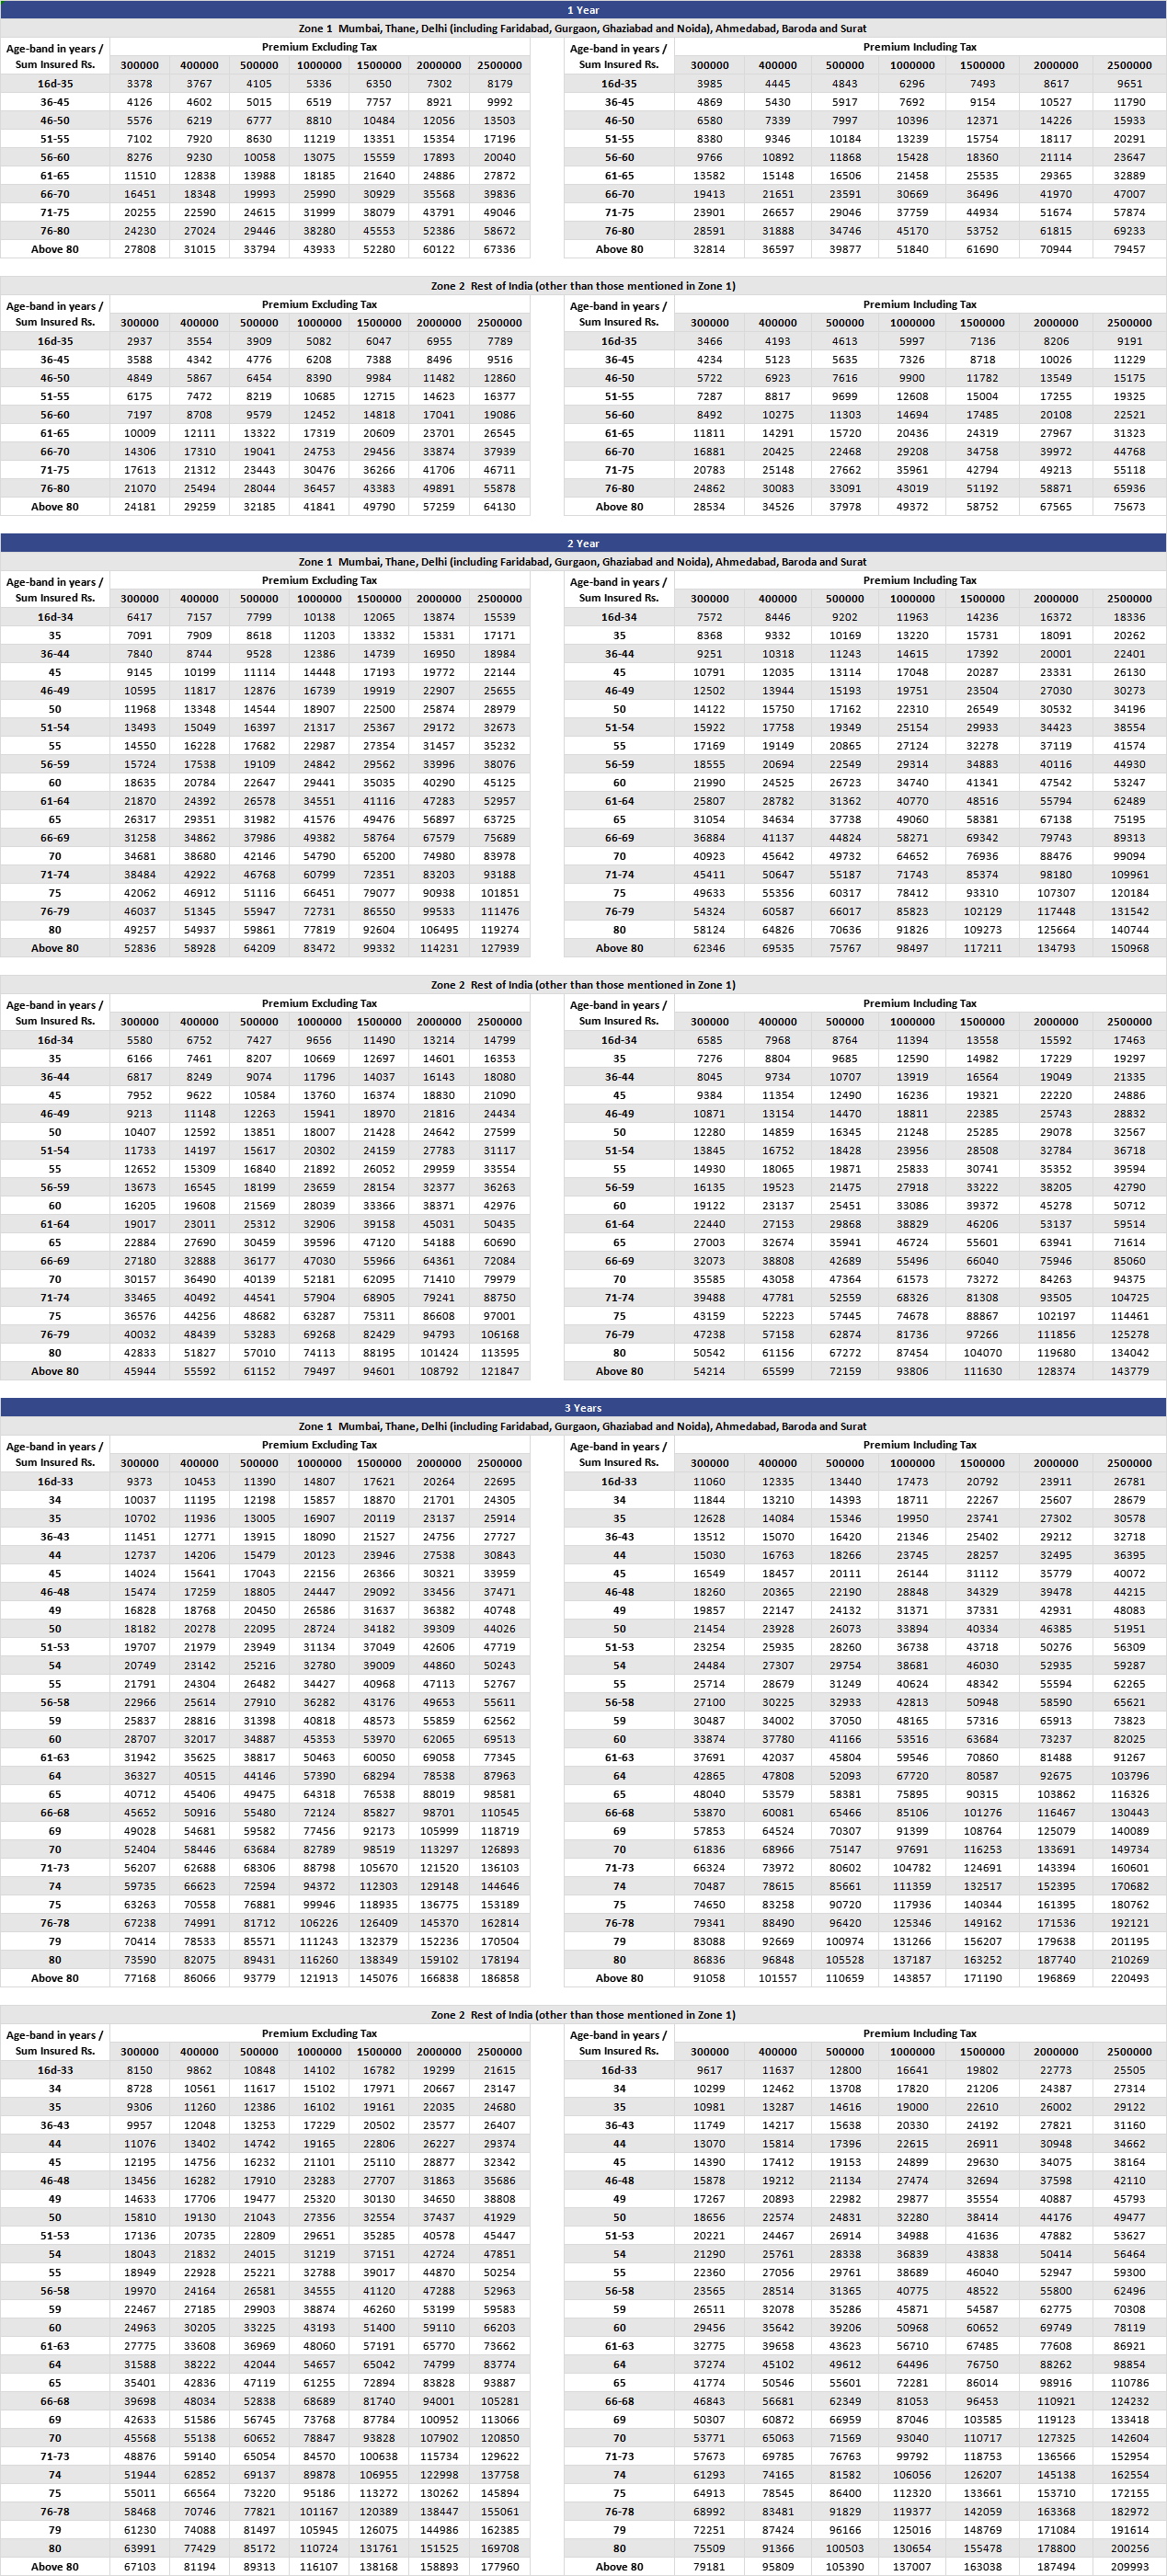
પ્લાન હેઠળ ઉપલબ્ધ ઇન્શ્યુઅરન્સની રકમના વિકલ્પો આ મુજબ છે - 1.5/2/3/4/5/10/15 લાખ, અને ગોલ્ડ પ્લાન - 3/4/5/10/10/15/20/25 લાખ.
ઓટોમેટિક રિસ્ટોરેશન
પૉલિસીની મુદ્દત દરમિયાન ઇન્શ્યુઅરન્સની મૂળ રકમની મર્યાદાની સમાપ્તિ થયા બાદ ઇન્શ્યુઅરન્સની મૂળ રકમના 200 % પૉલિસી વર્ષ દરમિયાન એક વખત રિસ્ટોર કરવામાં આવશે.
હપ્તાના વિકલ્પો
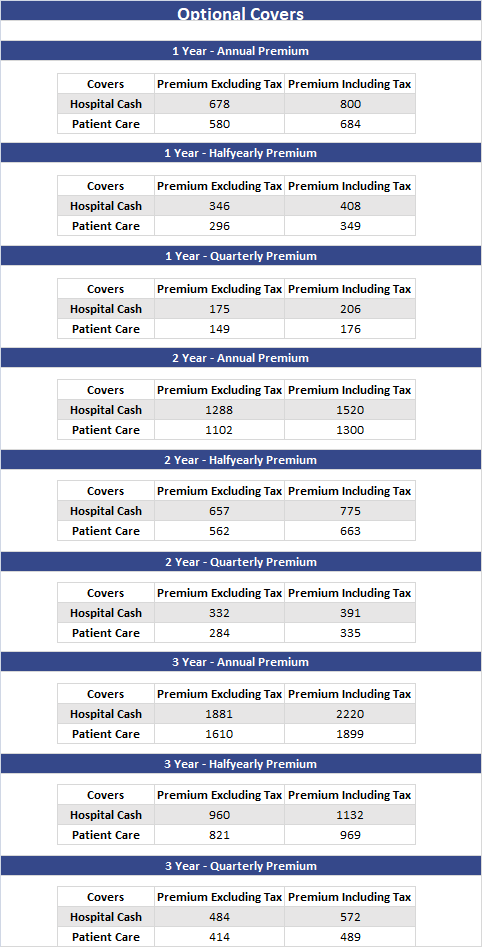
પૉલિસી પ્રિમીયમ ત્રિમાસિક કે અર્ધવાર્ષિક ધોરણે ભરી શકાય છે. વાર્ષિક, દ્વિવાર્ષિક (2 વર્ષમાં એકવાર) અને ત્રિવાર્ષિક (3 વર્ષમાં એકવાર) ધોરણે પણ તેની ચૂકવણી કરી શકાય છે.

નોન એલોપેથિક/આયુષ (AYUSH)
આયુષ હોસ્પિટલોમાં આયુર્વેદ, યુનાની, સિદ્ધ અને હોમિયોપેથી ચિકિત્સા પદ્ધતિઓ હેઠળ થતો સારવારનો ખર્ચ કવર કરવામાં આવે છે.
ન્યુ બોર્ન કવર
જો 12 મહિના સુધી કોઈ પણ પ્રકારના બ્રેક વગર માતા ગોલ્ડ પ્લાન અંતર્ગત કવર હોય તો 16માં દિવસથી જ નવજાત શિશુ માટે હોસ્પિટલાઈઝેશનનો ખર્ચ નિયત મર્યાદા મુજબ કવર કરવામાં આવે છે.
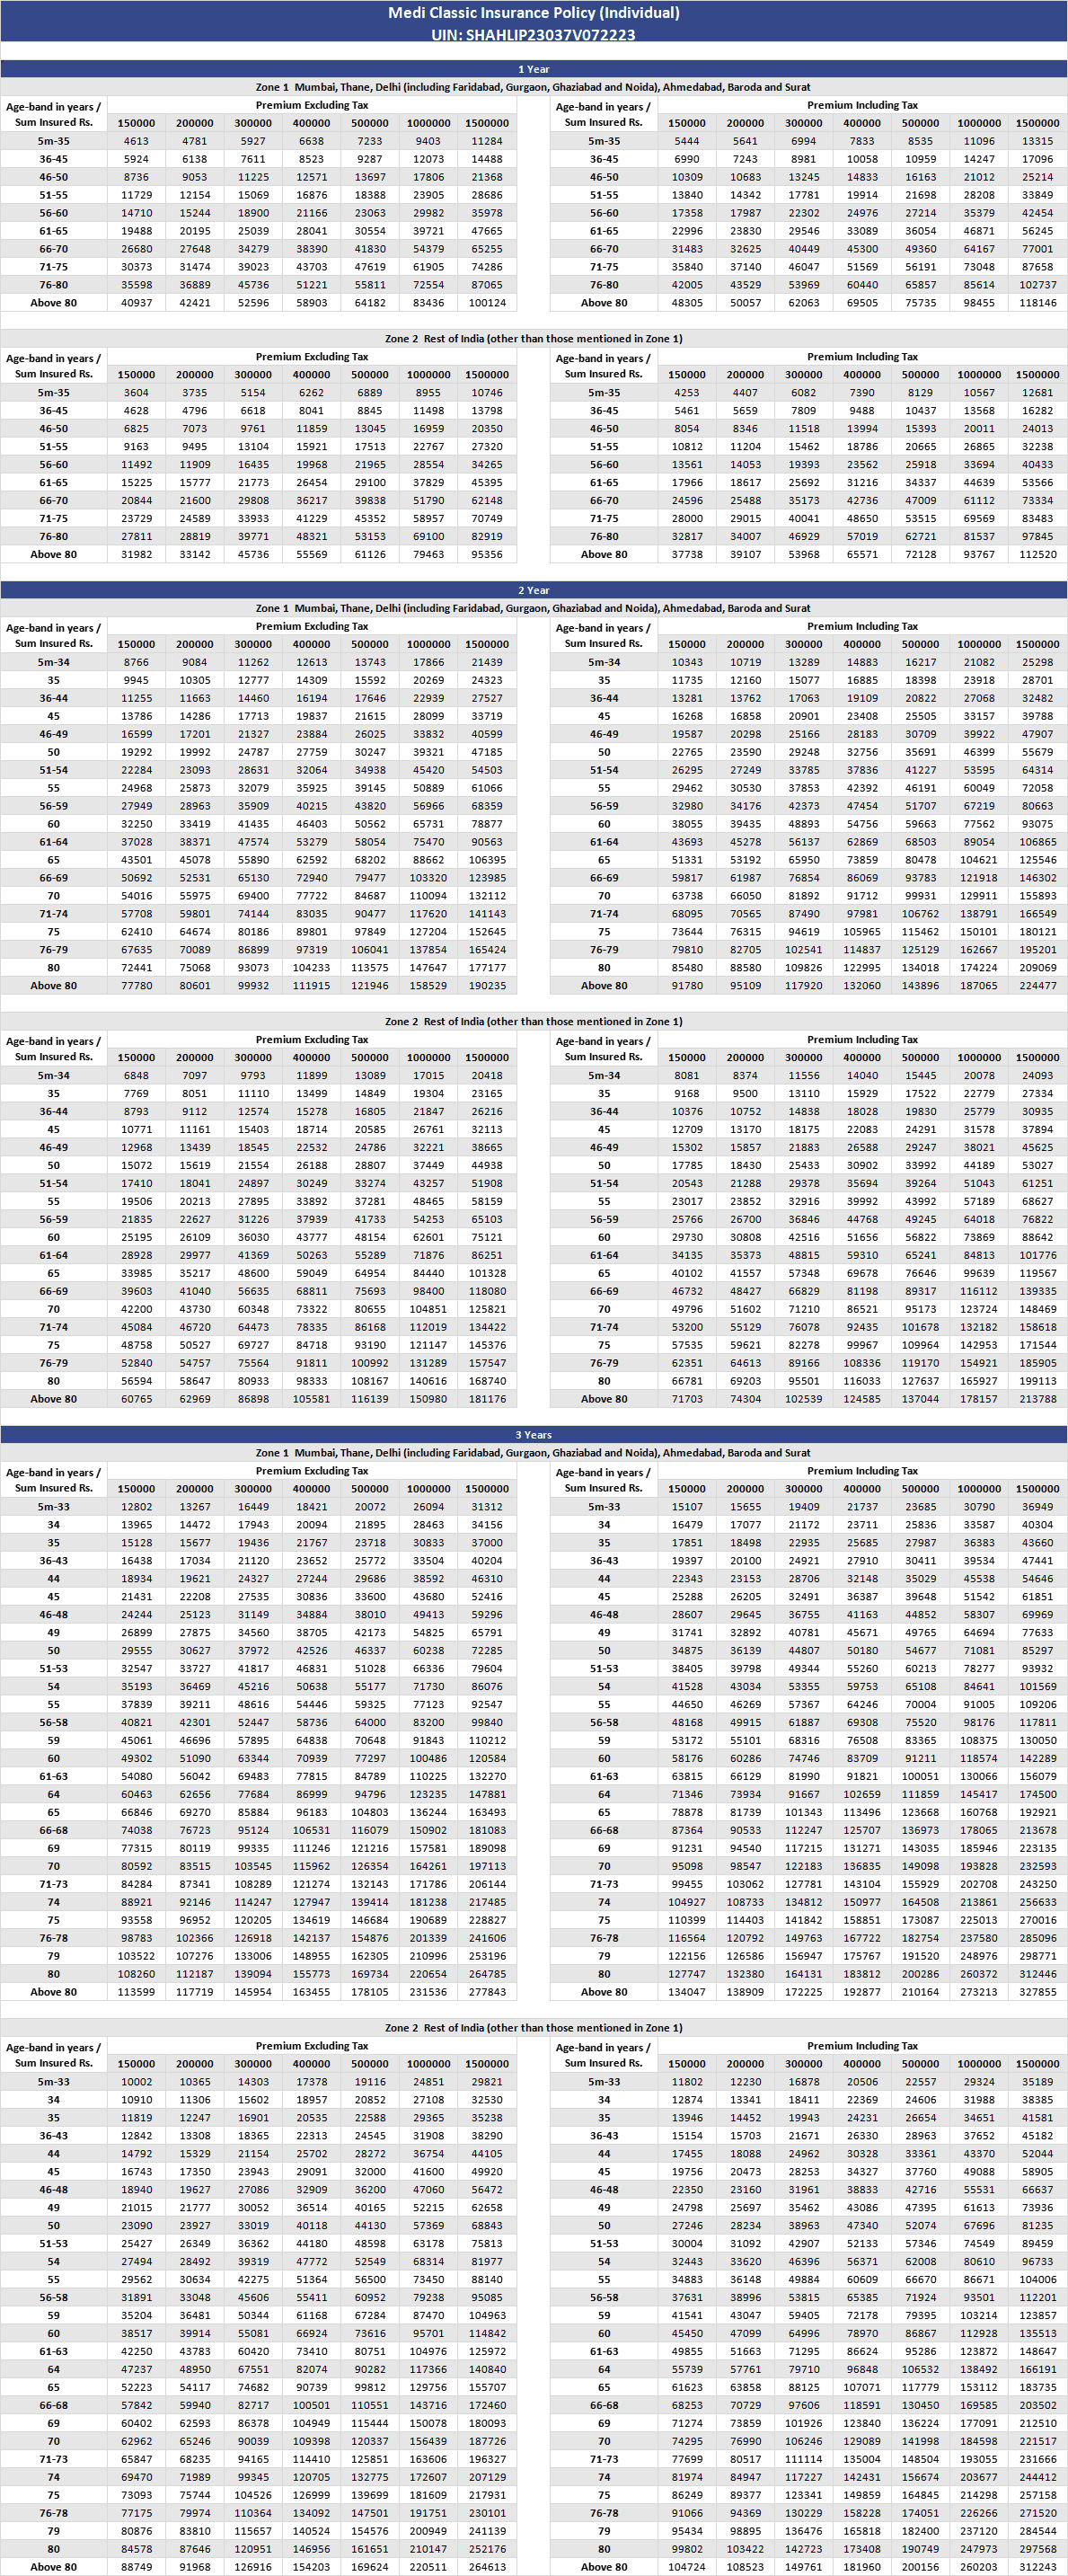
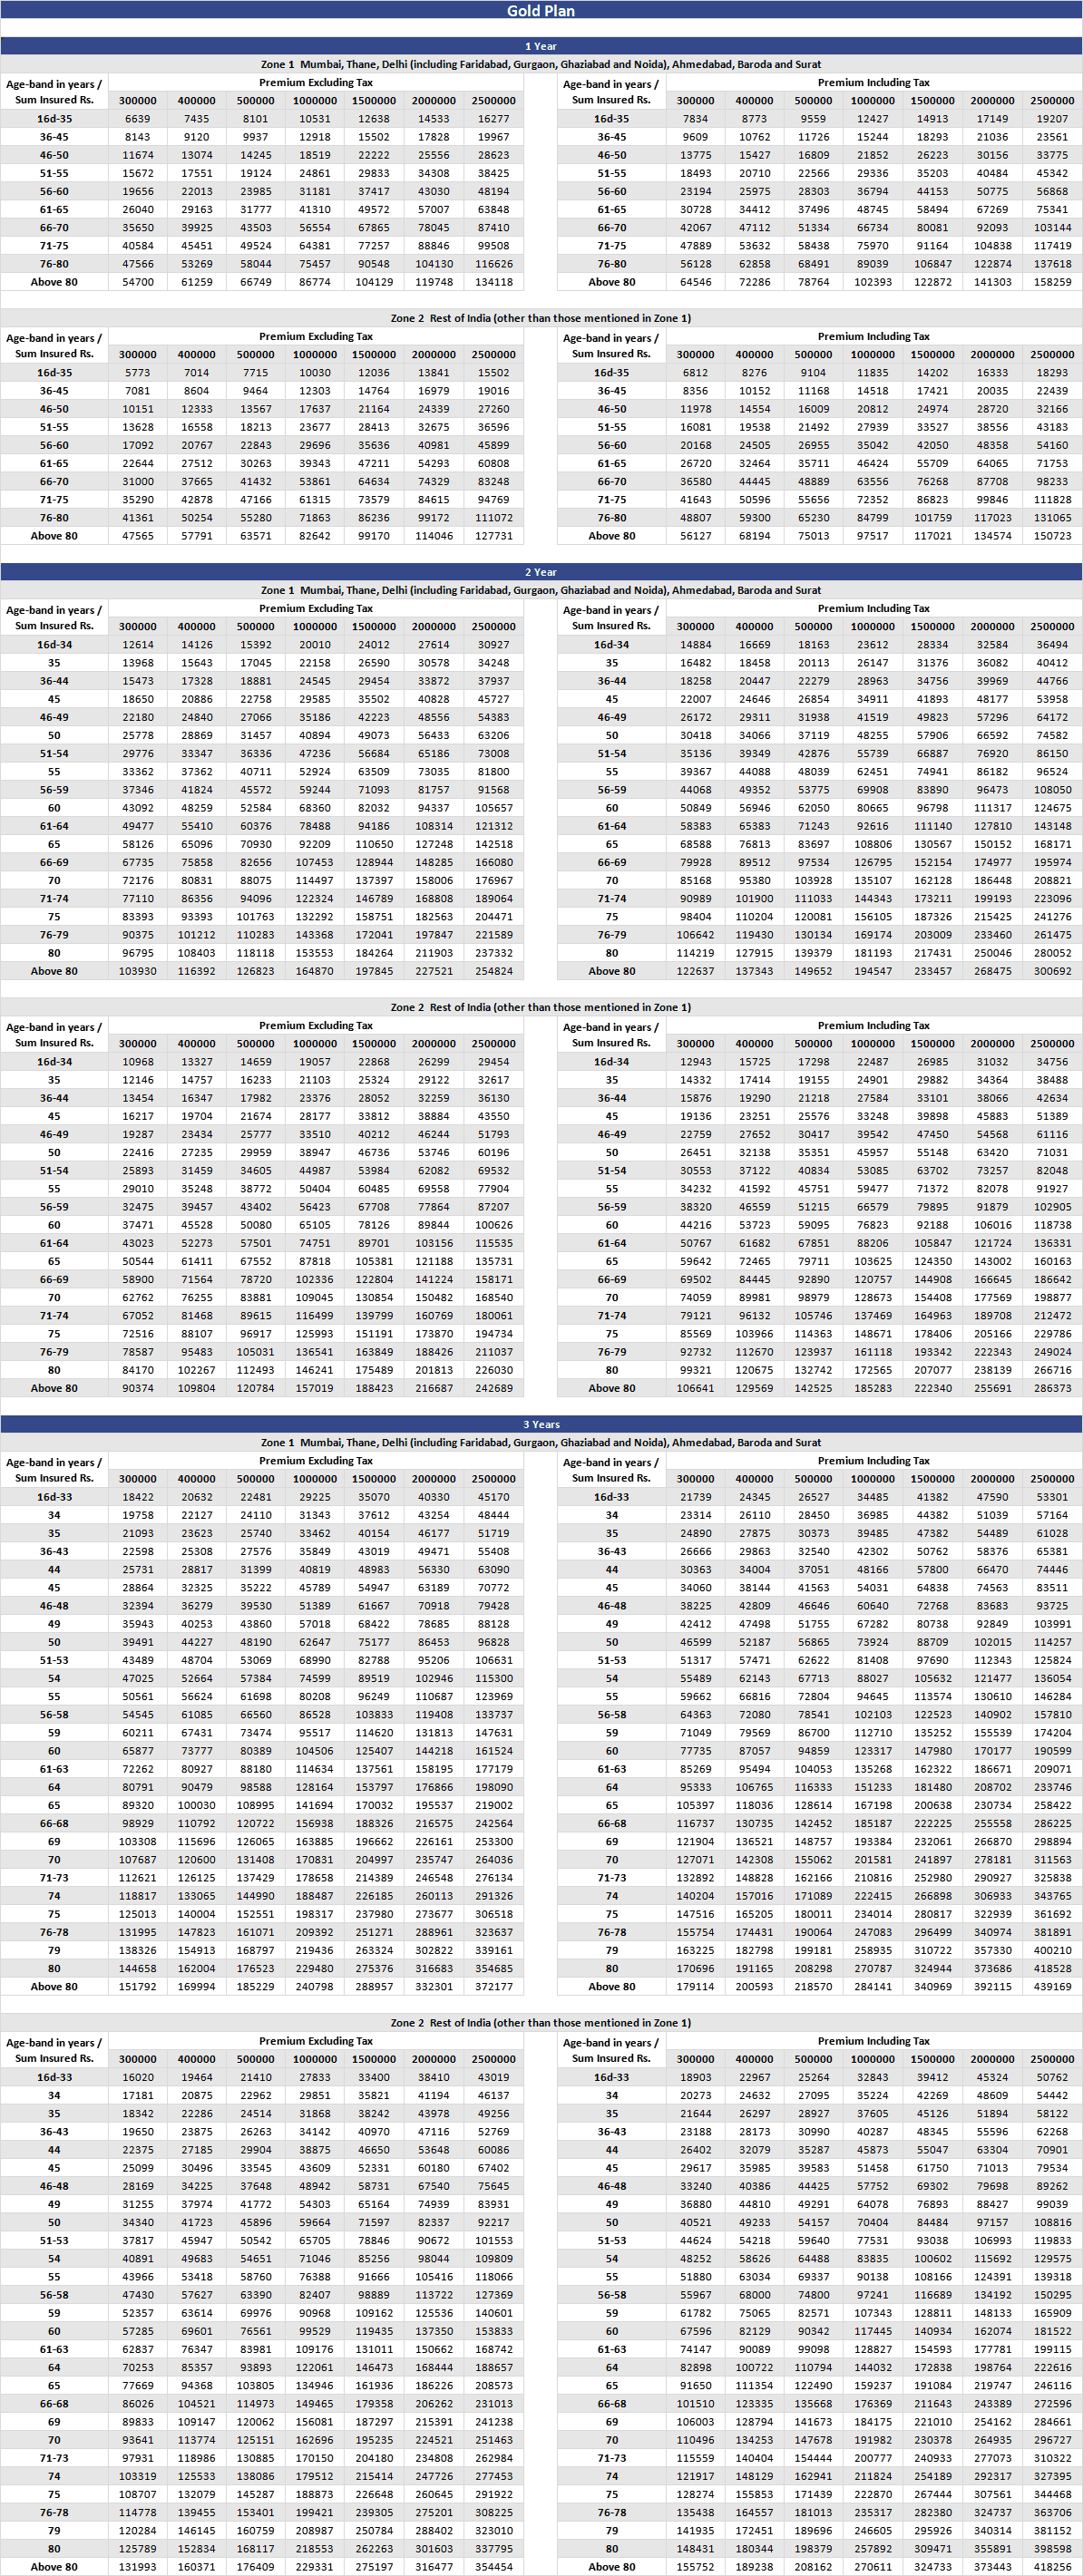
ઝોન મુજબ પ્રીમિયમનું વિભાજન
વ્યાપક કવરેજ પ્રદાન કરવા માટે આ પૉલિસી હેઠળના પ્રીમિયમને ઝોન મુજબ વિભાજિત કરવામાં આવે છે.
ડે કેર પ્રોસિજરો
મેડિકલ સારવાર અને સર્જિકલ પ્રોસિજરો કે જેમાં તકનીકી પ્રગતિને કારણે 24 કલાકથી ઓછા સમય માટે હોસ્પિટલાઇઝેશનની જરૂર પડે છે તેને કવર કરવામાં આવે છે.
અંગદાતા ખર્ચ
ગોલ્ડ પ્લાન હેઠળ, જો ઇન્શ્યોર્ડ વ્યક્તિ પ્રાપ્તકર્તા હોય, તો અંગ પ્રત્યારોપણ માટે કરવામાં આવતા હોસ્પિટલાઇઝેશન ખર્ચને કવર કરવામાં આવે છે.
Detailed List
શું સમાવિષ્ટ છે તે સમજો
મહત્વની હાઈલાઈટ્સ
પ્રવેશ માટેની ઉમર5 મહિનાથી 65 વર્ષની વચ્ચેની કોઈપણ વ્યક્તિ આ પૉલિસીનો લાભ લઈ શકે છે. |
ઇન-પેશન્ટ હોસ્પિટલાઈઝેશનબીમારી, ઇજા અથવા અકસ્માતોને કારણે 24 કલાકથી વધુ સમય માટે હોસ્પિટલાઇઝેશનના ખર્ચને કવર કરવામાં આવે છે. |
પ્રિ-હોસ્પિટલાઈઝેશનઇન-પેશન્ટ હોસ્પિટલાઇઝેશન ઉપરાંત, હોસ્પિટલાઈઝેશનની તારીખના 30 દિવસ પહેલા સુધીના મેડિકલ ખર્ચને પણ કવર કરવામાં આવે છે. |
પોસ્ટ- હોસ્પિટલાઈઝેશનહોસ્પિટલાઈઝેશન પછીના મેડિકલ ખર્ચને ડિસ્ચાર્જ થયાની તારીખથી 60 દિવસ સુધી પૉલિસી ક્લોઝમાં દર્શાવેલી મર્યાદા મુજબ કવર કરવામાં આવે છે. |
રુમનું ભાડુઇન-પેશન્ટ હોસ્પિટલાઈઝેશન દરમિયાન રૂમ, બોર્ડિંગ અને નર્સિંગ ખર્ચને દિવસ દીઠ રૂ. 5000/- ની મૂળ ઇન્શ્યુઅરન્સની રકમના 2 % સુધી કવર કરવામાં આવે છે. |
રોડ એમ્બ્યુલન્સખાનગી એમ્બ્યુલન્સ સેવા દ્વારા ઇન્શ્યોર્ડ વ્યક્તિના પરિવહન માટે હોસ્પિટલાઈઝેશન દીઠ રૂ. 750/- સુધીનો એમ્બ્યુલન્સ ચાર્જ અને પૉલિસીની મુદ્દત દીઠ કુલ રૂ. 1,500/- સુધી કવર કરવામાં આવે છે. |
ડે કેર પ્રક્રિયાઓમેડિકલ સારવાર અને સર્જિકલ પ્રક્રિયાઓ કે જેમાં તકનીકી પ્રગતિને કારણે 24 કલાકથી ઓછા સમય માટે હોસ્પિટલાઈઝેશનની જરૂર પડે છે તે કવર કરવામાં આવે છે. |
આધુનિક સારવારઓરલ કેમોથેરાપી, ઇન્ટ્રા વિટ્રિયલ ઇન્જેક્શન, રોબોટિક સર્જરી વગેરે જેવી આધુનિક સારવાર માટે થતો ખર્ચ પૉલિસી ક્લોઝમાં દર્શાવેલી મર્યાદા સુધી કવર કરવામાં આવે છે. |
નોન એલોપેથિક સારવાર/આયુષઆયુષ હોસ્પિટલોમાં દવાઓની આયુર્વેદ, યુનાની, સિદ્ધ અને હોમિયોપેથી પદ્ધતિ હેઠળ સારવાર માટે થતા ખર્ચને પૉલિસીની મુદ્દત દરમિયાન વધુમાં વધુ રૂ. 25,000/- ની મર્યાદામાં ઇન્શ્યુઅરન્સની રકમના 25% સુધી કવર કરવામાં આવે છે. |
મોતિયાની સારવારમોતિયાની સારવાર માટે કરવામાં આવતા ખર્ચને પૉલિસી ક્લોઝમાં દર્શાવેલી મર્યાદા સુધી કવર કરવામાં આવે છે. |
ઇન્શ્યુઅરન્સની મૂળ રકમનું ઓટોમેટિક રિસ્ટોરેશનપૉલિસીની મુદ્દત દરમિયાન કવરેજની મર્યાદા સમાપ્ત થયા પછી ઇન્શ્યુઅરન્સની મૂળ રકમનો 200 % હિસ્સો પૉલિસી વર્ષ દરમિયાન એક વખત રિસ્ટોર કરવામાં આવશે, જેનો ઉપયોગ જેના માટે ક્લેમ કરવામાં આવ્યો હોય તેવી બીમારી અથવા રોગ સાથે સંબંધિત ન હોય તેવી બીમારી અથવા રોગ માટે થઈ શકે છે. |
સાયકિયાટ્રિક અને સાયકોસોમેટિક કવરેજજો ઇન્શ્યોર્ડ વ્યક્તિનું સતત 5 દિવસ સુધી હોસ્પિટલાઇઝેશન કરવામાં આવે તો, પ્રથમ વખત સાયકિયાટ્રિક અને સાયકોસોમેટિક ડિસઓર્ડરની સારવાર માટે કરવામાં આવેલા ખર્ચને કવર કરવામાં આવે છે. |
ફેમિલી પેકેજ પ્લાન5 મહિનાથી 45 વર્ષ સુધીની વ્યક્તિઓ માટે ઉપલબ્ધ છે. ઇન્શ્યુઅરન્સની રકમ કુટુંબના ઇન્શ્યોર્ડ સભ્યોમાં સમાન ભાગમાં વહેંચવામાં આવે છે. હેલ્થ ચેકઅપ લાભોની ગણતરી પૉલિસીની ઇન્શ્યુઅરન્સની રકમ પર કરવામાં આવશે અને તમામ ઇન્શ્યોર્ડ વ્યક્તિઓ વચ્ચે સમાન ભાગમાં વહેંચવામાં આવશે. |
ક્યુમ્યુલેટિવ બોનસઇન્શ્યોર્ડ વ્યક્તિ દરેક ક્લેમ-ફ્રી વર્ષ માટે ઇન્શ્યુઅરન્સની મૂળ રકમના 5 %ના દરે ગણતરી કરાયેલ ક્યુમ્યુલેટિવ બોનસ માટે પાત્ર બનશે, જે મૂળ ઇન્શ્યુઅરન્સની રકમના વધુમાં વધુ 25% સુધીનું રહેશે. |
હેલ્થ ચેક-અપહેલ્થ ચેક-અપ ખર્ચને મૂળ ઇન્શ્યુઅરન્સની રકમના 1 % સુધી કવર કરવામાં આવે છે, જે રૂ. 2,00,000/- કે તેથી વધુની ઇન્શ્યુઅરન્સની મૂળ રકમ માટે મહત્તમ રૂ. 5000/- સુધી મળે છે. ઇન્શ્યોર્ડ વ્યક્તિ નિરંતર કવરેજને હોય તો ચાર ક્લેમ-ફ્રી વર્ષોના દરેક બ્લોક પછી આ લાભ માટે પાત્ર બને છે. |
સહ-ચુકવણીપૉલિસીમાં એન્ટર થતાં હોય ત્યારે, જેમની ઉમર 61 વર્ષ કે તેથી વધુ હોય તેવી વ્યક્તિઓ માટે નવી તેમજ ઇન્શ્યોર્ડ વ્યક્તિની રિન્યુ કરેલી પૉલિસીઓ માટે, આ પૉલિસીમાં દરેક સ્વીકાર્ય ક્લેમની રકમના 10 % સહ-ચુકવણી કરવાની હોય છે. |
મહત્વની હાઈલાઈટ્સ (ગોલ્ડ પ્લાન માટે)
પ્રવેશ વયગોલ્ડ પ્લાન હેઠળ 16 દિવસથી 65 વર્ષની વચ્ચેની કોઈપણ વ્યક્તિ આ પૉલિસીનો લાભ લઈ શકે છે. |
ઇન-પેશન્ટ હોસ્પિટલાઈઝેશનબીમારી, ઇજા અથવા અકસ્માતોને કારણે 24 કલાકથી વધુ સમય માટે હોસ્પિટલાઈઝેશનના ખર્ચને કવર કરવામાં આવે છે. |
પ્રિ-હોસ્પિટલાઈઝેશનઇન-પેશન્ટ હોસ્પિટલાઈઝેશન ઉપરાંત, હોસ્પિટલાઈઝેશનની તારીખના 30 દિવસ પહેલા સુધીના મેડિકલ ખર્ચને પણ કવર કરવામાં આવે છે. |
પોસ્ટ-હોસ્પિટલાઈઝેશનહોસ્પિટલાઈઝેશન પછીના મેડિકલ ખર્ચને ડિસ્ચાર્જ થયાની તારીખથી 60 દિવસ સુધી પૉલિસી ક્લોઝમાં દર્શાવેલી મર્યાદા મુજબ કવર કરવામાં આવે છે. |
રુમનું ભાડુઇન-પેશન્ટ હોસ્પિટલાઈઝેશન દરમિયાન રૂમ, બોર્ડિંગ અને નર્સિંગ ખર્ચને પૉલિસી ક્લોઝમાં દર્શાવેલી મર્યાદા મુજબ કવર કરવામાં આવે છે. |
રોડ એમ્બ્યુલન્સખાનગી એમ્બ્યુલન્સ સેવા દ્વારા ઇન્શ્યોર્ડ વ્યક્તિના પરિવહન માટે હોસ્પિટલાઇઝેશન દીઠ રૂ. 2,000 સુધીનો એમ્બ્યુલન્સ ચાર્જ કવર કરવામાં આવે છે. |
ડે કેર પ્રક્રિયાઓતબીબી સારવાર અને સર્જિકલ પ્રક્રિયાઓ કે જેમાં તકનીકી પ્રગતિને કારણે 24 કલાકથી ઓછા સમય માટે હોસ્પિટલાઈઝેશનની જરૂર પડે છે તે કવર કરવામાં આવે છે. |
આધુનિક સારવારઓરલ કેમોથેરાપી, ઇન્ટ્રા વિટ્રિયલ ઇન્જેક્શન, રોબોટિક સર્જરી વગેરે જેવી આધુનિક સારવાર માટે થતો ખર્ચ પૉલિસી ક્લોઝમાં દર્શાવેલી મર્યાદા સુધી કવર કરવામાં આવે છે. |
મોતિયાની સારવારમોતિયાની સારવાર માટે કરવામાં આવતા ખર્ચને પૉલિસી ક્લોઝમાં દર્શાવેલી મર્યાદા સુધી કવર કરવામાં આવે છે. |
સાયકિયાટ્રિક અને સાયકોસોમેટિક કવરેજજો ઇન્શ્યોર્ડ વ્યક્તિનું સતત 5 દિવસ સુધી હોસ્પિટલાઇઝેશન કરવામાં આવે તો, પ્રથમ વખત સાયકિયાટ્રિક અને સાયકોસોમેટિક ડિસઓર્ડરની સારવાર માટે કરવામાં આવેલા ખર્ચને કવર કરવામાં આવે છે. |
હેલ્થ ચેક-અપહેલ્થ ચેક-અપ ખર્ચને મૂળ ઇન્શ્યુઅરન્સની રકમના 1 % સુધી કવર કરવામાં આવે છે, જે રૂ. 2,00,000/- કે તેથી વધુની ઇન્શ્યુઅરન્સની મૂળ રકમ માટે મહત્તમ રૂ. 5000/- સુધી મળે છે. |
ક્યૂમયુલેટિવ બોનસદરેક ક્લેમ ફ્રી વર્ષ માટે ઇન્શ્યુઅર્ડ વ્યક્તિ બીજા વર્ષમાં બેઝિક ઇન્શ્યુઅરન્સની રકમના 25% પર ગણવામાં આવતા ક્યૂમયુલેટિવ બોનસ અને દરેક અનુગામી વર્ષો માટે વધારાના 20% મૂળભૂત ઇન્શ્યુઅરન્સની રકમના મહત્તમ 100%ને આધિન રહેશે. |
મૂળભૂત ઇન્શ્યુઅરન્સની રકમનું ઓટોમેટિક રિસ્ટોરેશનપૉલિસી સમયગાળા દરમિયાન કવરેજની મર્યાદા સમાપ્ત થવા પર, પૉલિસી વર્ષ દરમિયાન 200% બેઝિક ઇન્શ્યુઅરન્સની રકમ એક વખત રિસ્ટોર કરવામાં આવશે જેનો ઉપયોગ બીમારી અથવા બીમારી અથવા રોગ કે જેના માટે ક્લેમ કરવામાં આવ્યા હતા તેની સાથે સંબંધિત નથી. |
સુપર રિસ્ટોરેશનપોલિસી સમયગાળા દરમિયાન કવરેજની મર્યાદા સમાપ્ત થવા પર, ગોલ્ડ પ્લાન હેઠળ, વીમાની 100% રકમ બાકીના પોલિસી વર્ષ માટે એકવાર રિસ્ટોરેશન કરવામાં આવશે, જેનો ઉપયોગ તમામ ક્લેમ માટે થઈ શકે છે. |
ડોમિસિલરી હોસ્પિટલાઇઝેશનત્રણ દિવસથી વધુના સમયગાળા માટે મેડિકલ વ્યવસાયીની સલાહ પર આયુષ સહિત ડોમિસિલરી હોસ્પિટલમાં દાખલ થવા માટે થયેલા ખર્ચને કવર કરવામાં આવે છે. |
શેર કરેલું એકોમોડેશનજો ઇન્શ્યુઅર્ડ વ્યક્તિ નેટવર્કવાળી હોસ્પિટલમાં શેર કરેલું એકોમોડેશન પસંદ કરે છે, તો પૉલિસી ક્લોઝમાં જણાવ્યા મુજબ પસંદ કરેલ ઇન્શ્યુઅરન્સની રકમ માટે રોકડ લાભ આપવામાં આવે છે. |
અંગદાતા ખર્ચજો ઇન્શ્યોર્ડ વ્યક્તિ પ્રાપ્તકર્તા હોય, તો અંગ પ્રત્યારોપણ માટે કરવામાં આવેલા હોસ્પિટલાઇઝેશન ખર્ચને કવર કરવામાં આવે છે. |
રોડટ્રાફિક અકસ્માત માટે વધારાની ઇન્શ્યુઅરન્સની મૂળ રકમ (RTA)જો મૂળ ઇન્શ્યુઅરન્સની રકમ સમાપ્ત થઈ જાય, તો પછી રોડ ટ્રાફિક અકસ્માતોને કારણે થતા હોસ્પિટલાઇઝેશન માટે, તેમાં 50 %નો વધારો કરવામાં આવશે. |
નવજાત શિશુની સારવાર માટે હોસ્પિટલાઇઝેશનનો ખર્ચનવજાત શિશુ માટેનું કવરેજ તેના જન્મ પછીના 16મા દિવસથી પૉલિસીની એક્સપાયરી ડેટ સુધી શરૂ થાય છે અને તે ઇન્શ્યુઅરન્સની મૂળ રકમના 10% અથવા રૂપિયા પચાસ હજાર, આ બંનેમાંથી જે ઓછું હોય તે ગણાય છે. આ માટે ઇન્શ્યુઅરન્સની મૂળ રકમ ઉપલબ્ધ હોવી જોઈએ અને માતાનો નિરંતર 12 મહિનાની મુદ્દત માટે બ્રેક વિના પૉલિસી હેઠળ ઇન્શ્યુઅરન્સ ઉતારેલો હોવો જોઈએ. |
નોન એલોપેથિક સારવાર/આયુષ (AYUSH)આયુષ હોસ્પિટલોમાં દવાઓની આયુર્વેદ, યુનાની, સિદ્ધ અને હોમિયોપેથી પદ્ધતિ હેઠળ સારવાર માટે થતા ખર્ચને પૉલિસીની મુદ્દત દરમિયાન વધુમાં વધુ રૂ. 25,000/- ની મર્યાદામાં ઇન્શ્યુઅરન્સની રકમના 25% સુધી કવર કરવામાંઆવે છે. |
દર્દીની સંભાળહોસ્પિટલમાંથી ડિસ્ચાર્જ થયા પછી તરત જ ઇન્શ્યોર્ડ વ્યક્તિના નિવાસસ્થાને એક એટેન્ડન્ટ માટે કરવામાં આવેલા ખર્ચને કવર કરવામાંઆવે છે, જો કે એ માટે એટેન્ડિંગ ફિઝિશિયન દ્વારા આ ભલામણ કરવામાં આવેલી હોવી જોઈએ. આ પ્રકારના ખર્ચાઓ પ્રત્યેક પૂર્ણ થયેલા દિવસ માટે રૂ. 400/- સુધીની ચૂકવણી કરવામાં આવે છે, જે દરેક ઘટના દીઠ 5 દિવસ સુધી અને પૉલિસીના સમયગાળા દીઠ 14 દિવસ સુધી ચૂકવવા પાત્ર છે. |
હોસ્પિટલ રોકડ લાભહોસ્પિટલમાં દરેક પૂર્ણ થયેલા દિવસ માટે રૂ.1000/- નો રોકડ લાભ હોસ્પિટલાઇઝેશન બદલ વધુમાં વધુ 7 દિવસ અને પૉલિસીના સમયગાળા દીઠ 14 દિવસ માટે પ્રદાન કરવામાં આવે છે. |
સહ-ચુકવણીપૉલિસીમાં એન્ટર થતાં હોય ત્યારે, જેમની ઉમર 61 વર્ષ કે તેથી વધુ હોય તેવી વ્યક્તિઓ માટે નવી તેમજ ઇન્શ્યોર્ડ વ્યક્તિની રિન્યુ કરેલી પૉલિસીઓ માટે, આ પૉલિસીમાં દરેક સ્વીકાર્ય ક્લેમની રકમના 10 % સહ-ચુકવણી કરવાની હોય છે. |
ફેમિલી ડિસ્કાઉન્ટજો આ પૉલિસી હેઠળ પરિવારના 2 કે તેથી વધુ સભ્યોને કવર કરવામાં આવે તો પ્રીમિયમ પર 5% ડિસ્કાઉન્ટ મળે છે |
મુખ્ય અંગદાતા ડિસ્કાઉન્ટજો ઇન્શ્યોર્ડ વ્યક્તિ પોતે મેજર ઓર્ગન ડોનેટ કર્યું હોવાના પુરાવા રજૂ કરે તો રિન્યુઅલ સમયે પ્રીમિયમના 25% ડિસ્કાઉન્ટ મળે છે. આ ડિસ્કાઉન્ટ ત્યારપછીના રિન્યુયલ માટે પણ ઉપલબ્ધ છે. |
પોલિસીની વિગતો અને નિયમો અને શરતોને જાણવા માટે પોલિસી દસ્તાવેજો જોવા વિનંતી.
વેઇટિંગ પિરિયડ
1. પહેલેથી હોય તેવા રોગો માટે - 48 મહિના
2. ચોક્કસ રોગો/પ્રોસિજરો માટે - 24 મહિના
3. પ્રારંભિક વેઇટિંગ પિરિયડ - 30 દિવસ (અકસ્માત સિવાય)
ફ્રી લૂક પિરિયડ
પૉલિસી પ્રાપ્ત થયાની તારીખથી 15 દિવસનો ફ્રી લૂક પીરિયડ પૉલિસીના નિયમો અને શરતોની સમીક્ષા કરવા માટે આપવામાં આવે છે (રિન્યૂઅલ માટે લાગુ પડતો નથી).
રિન્યુયલ માટે ગ્રેસ પિરિયડ
પૉલિસીની સમાપ્તિની તારીખથી ૩૦ દિવસ.
નોંધ: રિન્યુઅલ પ્રીમિયમ, નિયમો અને શરતો IRDAI ની પૂર્વ મંજૂરી સાથે ફેરફારને આધીન છે.
કૃપા કરીને આધુનિક સારવાર માટે કવરેજ અંહિ ક્લિક કરો.
બીજું કંઈક શોધી રહ્યા છો?
બધા પ્લાન જુઓશરૂ કરો
શ્રેષ્ઠની ખાતરી રાખો
તમારું ભાવિ અમારી સાથે સુરક્ષિત કરો.
શું તમારી પૉલિસી મેળવવા માટે તૈયાર છો?
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in