



स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी
स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी एक व्यापक स्वास्थ्य बीमा योजना है, जो आपकी विभिन्न स्वास्थ्य संबंधी जरूरतों को पूरा करने के लिए विस्तृत बीमा कवरेज प्रदान करती है। इस स्वास्थ्य बीमा पॉलिसी में अस्पताल में भर्ती होने, प्री- और पोस्ट-हॉस्पिटलाइजेशन, ओपीडी उपचार सहित कई अन्य खर्चों का कवरेज शामिल है, जिससे आपको अप्रत्याशित चिकित्सा खर्चों से व्यापक वित्तीय सुरक्षा मिलती है।
इस पॉलिसी के तहत डे-केयर प्रक्रियाओं, आपातकालीन एंबुलेंस सेवाओं और स्वास्थ्य जांच सहित कई महत्वपूर्ण सुविधाओं का लाभ मिलता है। यह व्यापक स्वास्थ्य बीमा पॉलिसी आयुर्वेद, यूनानी, सिद्ध और होम्योपैथी (AYUSH) जैसी वैकल्पिक चिकित्सा पद्धतियों के उपचार का खर्च भी कवर करती है। व्यक्तियों और परिवारों की व्यापक स्वास्थ्य सुरक्षा को ध्यान में रखते हुए तैयार की गई यह पॉलिसी चिकित्सकीय आपात स्थितियों के दौरान वित्तीय सुरक्षा और मानसिक सुकून प्रदान करती है।
IRDAI UIN: SHAHLIP26044V092526
HIGHLIGHTS
Plan Essentials

पीईडी बाय-बैक
अतिरिक्त प्रीमियम का भुगतान करके पहले से मौजूद बीमारियों के लिए प्रतीक्षा अवधि को 3 वर्ष से घटाकर 1 वर्ष किया जा सकता है। यह एक वैकल्पिक कवर है।
बैरिएट्रिक सर्जरी
बैरिएट्रिक सर्जरी के लिए अस्पताल में भर्ती होने पर होने वाले चिकित्सा खर्च, पॉलिसी की शर्तों में निर्धारित सीमा तक कवर किए जाते हैं।
डिलीवरी संबंधी लाभ
सामान्य और सिजेरियन डिलीवरी, दोनों के लिए प्री-नेटल और पोस्ट-नेटल खर्चों सहित, पॉलिसी की शर्तों में निर्धारित सीमा तक कवरेज प्रदान किया जाता है।
ओपीडी कवर
ओपीडी परामर्श और ओपीडी उपचार, जिसमें दंत चिकित्सा और नेत्र चिकित्सा से जुड़े खर्च शामिल हैं, पॉलिसी की शर्तों में निर्धारित सीमा तक कवर किए जाते हैं।
संचयी बोनस
₹5 लाख की बीमा राशि के लिए, प्रत्येक क्लेम-मुक्त पॉलिसी वर्ष के बाद मूल बीमा राशि का 50% संचयी बोनस के रूप में जोड़ा जाता है, जो अधिकतम 100% तक हो सकता है। ₹7.50 लाख या उससे अधिक की बीमा राशि के लिए, संचयी बोनस मूल बीमा राशि के 100% के बराबर होगा।
बीमा राशि की स्वचालित बहाली
पॉलिसी अवधि के दौरान मूल बीमा राशि पूरी तरह समाप्त हो जाने पर, बीमा राशि का 100% वर्ष में एक बार स्वतः बहाल किया जाएगा। बहाल की गई बीमा राशि का उपयोग उसी बीमारी या रोग के उपचार के लिए भी किया जा सकता है, जिसके लिए पहले क्लेम किया जा चुका है।
पर्सनल एक्सीडेंट कवर
पॉलिसी अवधि के दौरान बीमित व्यक्ति की दुर्घटनावश मृत्यु या स्थायी पूर्ण विकलांगता होने पर, बिना किसी अतिरिक्त प्रीमियम के विश्वभर में पर्सनल एक्सीडेंट कवर का लाभ मिलता है।
हॉस्पिटल कैश
अस्पताल में भर्ती रहने के दौरान अस्पताल में भर्ती प्रत्येक पूर्ण दिवस के लिए हॉस्पिटल कैश लाभ देय होगा। यह लाभ एक अस्पताल में भर्ती होने पर अधिकतम 7 दिनों और पॉलिसी अवधि के दौरान अधिकतम 120 दिनों तक मिलेगा।
Detailed List
समझें योजना में क्या शामिल है
मुख्य विशेषताएं
पॉलिसी का प्रकारयह पॉलिसी व्यक्तिगत या फ्लोटर आधार पर ली जा सकती है। |
प्रवेश आयु18 से 65 वर्ष की आयु का कोई भी व्यक्ति यह पॉलिसी ले सकता है। आश्रित बच्चों को जन्म के 91वें दिन से लेकर 25 वर्ष की आयु तक कवर किया जाता है। |
अस्पताल में भर्ती होने का खर्चबीमारी, चोट या दुर्घटना के कारण 24 घंटे से अधिक समय तक अस्पताल में भर्ती रहने पर होने वाले चिकित्सा खर्च कवर किए जाते हैं। |
अस्पताल में भर्ती होने से पहले के खर्चअस्पताल में भर्ती होने की तारीख से पहले के अधिकतम 60 दिनों में हुए चिकित्सा खर्च कवर किए जाते हैं। |
अस्पताल से डिस्चार्ज होने के बाद के खर्चअस्पताल से डिस्चार्ज के बाद की तारीख से अधिकतम 90 दिनों तक हुए चिकित्सा खर्च कवर किए जाते हैं। |
रूम रेंटइस पॉलिसी के तहत रूम रेंट (प्राइवेट सिंगल एसी रूम), बोर्डिंग और नर्सिंग के खर्चों पर कोई सीमा निर्धारित नहीं है। |
रोड एंबुलेंसइस पॉलिसी के तहत अस्पताल में भर्ती होने, बेहतर चिकित्सा सुविधाओं के लिए एक अस्पताल से दूसरे अस्पताल ले जाने और अस्पताल से घर तक पहुंचाने के लिए एंबुलेंस का खर्च कवर किया जाता है। |
एयर एंबुलेंसएयर एंबुलेंस का खर्च प्रति अस्पताल में भर्ती होने पर अधिकतम ₹2,50,000 तक कवर किया जाता है। यह लाभ प्रति पॉलिसी अवधि अधिकतम ₹5,00,000 तक उपलब्ध है। |
पॉलिसी अवधि में सदस्य को जोड़नाअतिरिक्त प्रीमियम का भुगतान करके नवविवाहित पति/पत्नी और नवजात शिशु को पॉलिसी में शामिल किया जा सकता है। नए सदस्य के शामिल होने की तारीख से उन पर लागू प्रतीक्षा अवधि प्रभावी होगी। |
डे-केयर प्रक्रियाएंतकनीकी प्रगति के कारण 24 घंटे से कम समय तक अस्पताल में भर्ती रखकर किए जाने वाले चिकित्सा उपचार और सर्जिकल प्रक्रियाओं का खर्च कवर किया जाता है। |
आधुनिक उपचारआधुनिक उपचार से जुड़े खर्च पॉलिसी की शर्तों में निर्धारित सीमा तक कवर किए जाते हैं। |
हॉस्पिटल कैशअस्पताल में भर्ती रहने के दौरान प्रति दिन नकद लाभ दिया जाता है। यह लाभ एक अस्पताल में भर्ती होने पर अधिकतम 7 दिनों और एक पॉलिसी अवधि में अधिकतम 120 दिनों तक, पॉलिसी में निर्धारित सीमा के अनुसार उपलब्ध रहेगा। |
डोमिसिलियरी हॉस्पिटलाइजेशनडॉक्टर की सलाह पर 3 दिनों से अधिक समय तक घर पर अस्पताल जैसी चिकित्सा देखभाल लेने पर होने वाले खर्च कवर किए जाते हैं। इसमें आयुष उपचार भी शामिल हैं। |
डिलीवरी से जुड़े खर्चडिलीवरी, जिसमें सिजेरियन सेक्शन भी शामिल है, के प्री-नेटल और पोस्ट-नेटल खर्च निर्धारित सीमा तक कवर किए जाते हैं। यह लाभ अधिकतम दो डिलीवरी तक उपलब्ध है। |
नवजात शिशु का कवरेजनवजात शिशु के अस्पताल में भर्ती होने पर होने वाले खर्च चुनी गई बीमा राशि के अनुसार निर्धारित सीमा तक कवर किए जाते हैं। |
टीकाकरण का खर्चनवजात शिशु के टीकाकरण का खर्च, चुनी गई बीमा राशि के अनुसार निर्धारित सीमा तक कवर किया जाता है। |
बीमित राशि की स्वचालित बहालीपॉलिसी अवधि के दौरान मूल बीमा राशि पूरी तरह समाप्त हो जाने पर, बीमा राशि का 100% एक बार स्वतः बहाल किया जाएगा। |
को-पेमेंटपॉलिसी लेते समय 61 वर्ष या उससे अधिक आयु वाले बीमित व्यक्तियों के लिए, नई और नवीनीकृत दोनों पॉलिसियों में हर क्लेम पर 10% को-पेमेंट लागू होगा। |
बैरिएट्रिक सर्जरीबैरिएट्रिक सर्जरी के लिए अस्पताल में भर्ती होने पर होने वाले खर्च ₹2,50,000 और ₹5,00,000 की निर्धारित सीमा तक कवर किए जाते हैं। इस सीमा में अस्पताल में भर्ती होने से पहले और अस्पताल से डिस्चार्ज के बाद के खर्च भी शामिल हैं। |
आयुष उपचारआयुष अस्पतालों में आयुर्वेद, यूनानी, सिद्ध और होम्योपैथी पद्धतियों से किए जाने वाले उपचार का खर्च बीमा राशि तक कवर किया जाता है। |
ओपीडी परामर्शनेटवर्क सुविधा केंद्रों पर दंत चिकित्सा और नेत्र चिकित्सा को छोड़कर अन्य ओपीडी उपचार और परामर्श से जुड़े खर्च, इस पॉलिसी में निर्धारित सीमा तक कवर किए जाते हैं। |
ओपीडी परामर्श – दंत एवं नेत्र चिकित्सादंत चिकित्सा और नेत्र चिकित्सा से जुड़े ओपीडी खर्च, पॉलिसी की शर्तों में निर्धारित सीमा तक कवर किए जाते हैं। बीमित व्यक्ति हर तीन वर्ष की अवधि पूरी होने के बाद इस लाभ का लाभ उठा सकता है। |
ऑर्गन डोनर के खर्चबीमित व्यक्ति के लिए डोनर से अंग प्रत्यारोपण कराने हेतु होने वाले अस्पताल में भर्ती के खर्च कवर किए जाते हैं, बशर्ते अंग प्रत्यारोपण का क्लेम पॉलिसी के तहत स्वीकार्य हो। |
निवारक स्वास्थ्य जांचचुनी गई बीमा राशि के अनुसार लागू पैकेज के तहत हमारे नेटवर्क प्रदाताओं के माध्यम से निवारक स्वास्थ्य जांच की सुविधा प्रदान की जाएगी। इस पैकेज के तहत उपलब्ध जांचों की नवीनतम सूची के लिए बीमित व्यक्ति हमारी वेबसाइट www.starhealth.in देख सकते हैं। |
ई-डोमेस्टिक सेकंड मेडिकल ओपिनियनजमा किए गए मेडिकल रिकॉर्ड के आधार पर नेटवर्क डॉक्टर से दूसरी चिकित्सकीय राय लेने की सुविधा उपलब्ध है। |
स्टार वेलनेस प्रोग्रामबीमित व्यक्ति को विभिन्न वेलनेस गतिविधियों के माध्यम से स्वस्थ जीवनशैली अपनाने के लिए प्रोत्साहित और प्रेरित करने वाला वेलनेस प्रोग्राम। इसके अलावा, अर्जित वेलनेस बोनस पॉइंट्स का उपयोग रिन्यूअल पर छूट प्राप्त करने के लिए किया जा सकता है। |
किस्तों में भुगतान का विकल्पपॉलिसी का प्रीमियम मासिक, तिमाही या छमाही आधार पर भुगतान किया जा सकता है। |
होम केयर उपचारबीमित व्यक्ति द्वारा घर पर किए गए निर्धारित बीमारियों के उपचार के लिए, पॉलिसी वर्ष में बीमा राशि के 10% तक, अधिकतम ₹5 लाख तक का खर्च कवर किया जाता है। |
अनलिमिटेड टेली-कंसल्टेशनबीमित व्यक्ति स्टार हेल्थ मोबाइल ऐप या डिजिटल प्लेटफॉर्म के माध्यम से असीमित संख्या में टेली-कंसल्टेशन की सुविधा ले सकता है। |
एआई-आधारित फेस स्कैनबीमित व्यक्ति स्टार हेल्थ मोबाइल ऐप के माध्यम से एआई-आधारित फेस स्कैन की सुविधा का लाभ उठा सकता है। इस सुविधा से हृदय गति, ऑक्सीजन सैचुरेशन और श्वसन दर जैसे महत्वपूर्ण स्वास्थ्य मानकों की जांच की जा सकती है। पॉलिसी वर्ष में प्रत्येक बीमित व्यक्ति महीने में अधिकतम दो बार इस सुविधा का उपयोग कर सकता है। |
पॉलिसी विवरण और नियम और शर्तें जानने के लिए कृपया पॉलिसी दस्तावेजों को देखें।
दूसरे वर्ष के प्रीमियम पर 10% की छूट उपलब्ध है।
तीसरे वर्ष के प्रीमियम पर 12.5% की छूट उपलब्ध है।
स्टार वेलनेस प्रोग्राम
इस प्रोग्राम का उद्देश्य विभिन्न वेलनेस गतिविधियों के माध्यम से बीमित व्यक्तियों को स्वस्थ जीवनशैली अपनाने के लिए प्रोत्साहित करना और इसके लिए उन्हें रिवॉर्ड देना है। नीचे दी गई वेलनेस गतिविधियां बीमित व्यक्ति को वेलनेस रिवॉर्ड पॉइंट्स अर्जित करने में मदद करने के लिए तैयार की गई हैं, जिनका कंपनी द्वारा रिकॉर्ड और निगरानी की जाएगी। वेलनेस प्रोग्राम के तहत अर्जित वेलनेस पॉइंट्स का उपयोग प्रीमियम पर छूट प्राप्त करने के लिए किया जा सकता है।
यह वेलनेस प्रोग्राम “Star Health” मोबाइल ऐप के माध्यम से ऑनलाइन संचालित और प्रबंधित किया जाता है।
नोट: नीचे दी गई तालिका में क्रम संख्या 1 से 5 तक उल्लिखित वेलनेस गतिविधियां केवल 18 वर्ष और उससे अधिक आयु वाले बीमित व्यक्ति/व्यक्तियों के लिए लागू हैं।
नीचे दी गई तालिका में वेलनेस प्रोग्राम के तहत रिन्यूअल प्रीमियम पर उपलब्ध छूट का विवरण दिया गया है:
| अर्जित वेलनेस पॉइंट्स | प्रीमियम पर छूट |
|---|---|
| 200 से 350 | 2% |
| 351 से 600 | 5% |
| 601 से 750 | 7% |
| 751 से 1000 | 10% |
*फ्लोटर पॉलिसी के मामले में, वेटेज निम्नलिखित तालिका के अनुसार निर्धारित किया जाएगा:
| परिवार का विवरण | वेटेज |
|---|---|
| स्वयं, पति/पत्नी | 1:1 |
| स्वयं, पति/पत्नी और आश्रित बच्चे (17 वर्ष तक) | 1:1:0:0:0 |
| स्वयं, पति/पत्नी और आश्रित बच्चे (18 वर्ष और उससे अधिक) | 2:2:1:1:1 |
नोट: दो वर्ष की पॉलिसी के मामले में, दो वर्षों के दौरान अर्जित कुल वेलनेस पॉइंट्स को 2 से विभाजित किया जाएगा।
प्रत्येक बीमित व्यक्ति को अलग लॉग-इन सुविधा दी जाएगी, जो उसकी पॉलिसी से लिंक होगी।
*प्रीमियम पर छूट, वेटेज और दो वर्ष की पॉलिसी के मामले में की जाने वाली गणना को समझने के लिए कृपया दिए गए उदाहरण देखें।
वेलनेस सेवाओं और गतिविधियों को निम्नलिखित श्रेणियों में बांटा गया है:
| क्र. सं. | गतिविधि | प्रत्येक पॉलिसी वर्ष में अर्जित किए जा सकने वाले अधिकतम वेलनेस पॉइंट्स |
|---|---|---|
| 1. | स्वास्थ्य प्रबंधन और निगरानी | |
| a) ऑनलाइन स्वास्थ्य जोखिम आकलन (HRA) | 50 | |
| b) निवारक स्वास्थ्य जोखिम आकलन | 200 | |
| 2. | वेलनेस के प्रति रुचि | |
| a) वॉकथॉन, मैराथन, साइक्लोथॉन और इसी तरह की गतिविधियों में भाग लेना | 100 | |
| b) हेल्थ क्लब की सदस्यता (1 वर्ष या उससे अधिक) | 100 | |
| 3. | स्टे एक्टिव- मोबाइल ऐप पर निर्धारित स्टेप काउंट लक्ष्य पूरा करने पर | 200 |
| 4. | a) वजन प्रबंधन प्रोग्राम (अधिक वजन या मोटापे से ग्रस्त बीमित व्यक्ति के लिए) | 100 |
| b) स्टार वेलनेस प्रोग्राम अपनाकर अपनी फिटनेस की सफलता की कहानी साझा करना (अधिक वजन या मोटापे से ग्रस्त न होने वाले बीमित व्यक्ति के लिए) | 50 | |
| 5. | a) क्रॉनिक कंडीशन मैनेजमेंट प्रोग्राम (डायबिटीज, हाइपरटेंशन, कार्डियोवैस्कुलर डिजीज या अस्थमा जैसी क्रॉनिक कंडीशन से पीड़ित बीमित व्यक्ति के लिए) | 250 |
| b) डी-स्ट्रेस और माइंड-बॉडी हीलिंग प्रोग्राम पूरा करने पर (डायबिटीज, हाइपरटेंशन, कार्डियोवैस्कुलर डिजीज या अस्थमा जैसी क्रॉनिक कंडीशन से पीड़ित न होने वाले बीमित व्यक्ति के लिए) | 125 | |
| अतिरिक्त वेलनेस सेवाएं | ||
| 6. | डॉक्टर के साथ ऑनलाइन चैट | |
| 7. | मेडिकल कन्सीयर्ज सेवाएं | |
| 8. | पीरियड और फर्टिलिटी ट्रैकर | |
| 9. | डिजिटल हेल्थ वॉल्ट | |
| 10. | वेलनेस संबंधी सामग्री | |
| 11. | हेल्थ क्विज़ और गेमिफिकेशन | |
| 12. | ऑपरेशन के बाद देखभाल | |
| 13. | नेटवर्क प्रदाताओं से मिलने वाली छूट |
1. स्वास्थ्य प्रबंधन और निगरानी:
a) स्वास्थ्य जोखिम आकलन (HRA) पूरा करना:
एचआरए एक ऑनलाइन प्रश्नावली है, जिसके माध्यम से बीमित व्यक्ति के स्वास्थ्य और जीवन की गुणवत्ता का आकलन किया जाता है। यह बीमित व्यक्ति को अपनी जीवनशैली और स्वास्थ्य संबंधी आदतों पर विचार करने में मदद करती है। बीमित व्यक्ति www.starhealth.in वेबसाइट पर अपने अकाउंट में लॉग इन करके एचआरए प्रश्नावली पूरी कर सकते हैं।
बीमित व्यक्ति इस गतिविधि को प्रत्येक पॉलिसी वर्ष में एक बार कर सकता है। ऑनलाइन एचआरए प्रश्नावली पूरी करने पर बीमित व्यक्ति को 50 वेलनेस पॉइंट्स मिलेंगे।
नोट: एचआरए के तहत वेलनेस पॉइंट्स प्राप्त करने के लिए, एचआरए गतिविधि शुरू करने के एक महीने के भीतर पूरी प्रश्नावली पूरी करना आवश्यक है।
b) b) निवारक स्वास्थ्य जोखिम आकलन:
बीमित व्यक्ति पॉलिसी वर्ष के दौरान डायग्नोस्टिक/निवारक जांच करवाकर भी वेलनेस पॉइंट्स अर्जित कर सकता है। इन जांचों में नीचे बताई गई चार अनिवार्य जांच शामिल होना जरूरी है। बीमित व्यक्ति ये जांच किसी भी डायग्नोस्टिक सेंटर से अपनी लागत पर करवा सकता है।
- यदि जमा की गई सभी टेस्ट रिपोर्ट के परिणाम सामान्य सीमा में हैं, तो बीमित व्यक्ति को 200 वेलनेस पॉइंट्स मिलेंगे।
- यदि किसी एक टेस्ट का परिणाम लैब रिपोर्ट में दी गई सामान्य सीमा के अनुसार नहीं है, तो बीमित व्यक्ति को 150 वेलनेस पॉइंट्स मिलेंगे।
- यदि दो या उससे अधिक टेस्ट के परिणाम सामान्य सीमा में नहीं हैं, तो बीमित व्यक्ति को 100 वेलनेस पॉइंट्स ही मिलेंगे।
नोट: इन सभी टेस्ट की रिपोर्ट एक साथ, हेल्थ चेक-अप करवाने की तारीख से 30 दिनों के भीतर जमा करना आवश्यक है।
| निवारक स्वास्थ्य जोखिम आकलन के तहत अनिवार्य जांचों की सूची |
|---|
| 1. कम्प्लीट हीमोग्राम जांच |
| 2. ब्लड शुगर जांच — फास्टिंग ब्लड शुगर (FBS) + पोस्टप्रैंडियल (PP) या HbA1c |
| 3. लिपिड प्रोफाइल (टोटल कोलेस्ट्रॉल, एचडीएल, एलडीएल, ट्राइग्लिसराइड्स, टोटल कोलेस्ट्रॉल/एचडीएल कोलेस्ट्रॉल अनुपात |
| 4. सीरम क्रिएटिनिन |
2. वेलनेस के प्रति रुचि:
बीमित व्यक्ति नीचे दी गई फिटनेस और स्वास्थ्य संबंधी गतिविधियों में भाग लेकर वेलनेस पॉइंट्स अर्जित कर सकता है। फिटनेस गतिविधियों और वेलनेस पॉइंट्स की सूची:
गतिविधि | वेलनेस पॉइंट्स | |
|---|---|---|
| a. | वॉकथॉन, मैराथन, साइक्लोथन और इसी तरह की गतिविधियों में भाग लेने पर | 100 |
| - कार्यक्रम में भाग लेने के लिए लिए गए एंट्री टिकट की जानकारी के साथ बीआईबी नंबर जमा करने पर। | ||
| b. | हेल्थ क्लब की सदस्यता (1 वर्ष या उससे अधिक)-जिम, योग केंद्र, ज़ुम्बा क्लास, एरोबिक एक्सरसाइज, स्पोर्ट्स क्लब, पिलाटेस क्लास, स्विमिंग, ताई ची, मार्शल आर्ट्स, जिम्नास्टिक्स या डांस क्लास की सदस्यता। | 100 |
| नोट: यदि बीमित व्यक्ति पहले से किसी हेल्थ क्लब का सदस्य नहीं है, तो उसे पॉलिसी की जोखिम शुरू होने की तारीख से 3 महीने के भीतर किसी हेल्थ क्लब की सदस्यता लेनी होगी। इसके लिए बीमित व्यक्ति को हेल्थ क्लब की सदस्यता का प्रमाण जमा करना होगा। | ||
3. स्टे एक्टिव:
नीचे दिए गए स्टेप काउंट लक्ष्य को “स्टार हेल्थ” मोबाइल ऐप पर पूरा करने पर बीमित व्यक्ति वेलनेस पॉइंट्स अर्जित कर सकता है:
| पॉलिसी वर्ष के दौरान प्रतिदिन औसतन पूरे किए गए स्टेप्स | वेलनेस पॉइंट्स |
|---|---|
| 100 |
| 150 |
| 200 |
नोट:
| |
4. वजन प्रबंधन कार्यक्रम:
a) यह कार्यक्रम अधिक वजन या मोटापे से ग्रस्त बीमित व्यक्तियों को सूचीबद्ध वेलनेस विशेषज्ञों की सहायता से अपने बॉडी मास इंडेक्स को नियंत्रित करने में मदद करता है। वेलनेस विशेषज्ञ बीमित व्यक्ति को अतिरिक्त वजन कम करने और बीएमआई को बनाए रखने के लिए मार्गदर्शन प्रदान करेंगे।
- वजन प्रबंधन कार्यक्रम में शामिल होने पर बीमित व्यक्ति को 50 वेलनेस पॉइंट्स मिलेंगे।
- नीचे दिए गए लक्ष्यों को प्राप्त करने और बनाए रखने पर अतिरिक्त 50 वेलनेस पॉइंट्स दिए जाएंगे।
| क्र. सं. | स्वास्थ्य स्थिति | जमा की जाने वाली जानकारी | वेलनेस पॉइंट्स प्राप्त करने की शर्त |
|---|---|---|---|
| 1. | मोटापा (यदि बीएमआई 29 से अधिक है) | बीएमआई की गणना के लिए लंबाई और वजन | बीएमआई को 18 से 29 के बीच लाना और उसे बनाए रखना |
| 2. | अधिक वजन (यदि बीएमआई 25 से 29 के बीच है) | बीएमआई की गणना के लिए लंबाई और वजन | बीएमआई में 2 अंक की कमी करना और पॉलिसी वर्ष के दौरान उसी बीएमआई को बनाए रखना |
| - बीएमआई के लिए आवश्यक जानकारी प्रत्येक 2 महीने में एक बार जमा करनी होगी, जिसे प्रत्येक पॉलिसी वर्ष में अधिकतम 5 बार जमा किया जा सकता है। | |||
b) यदि बीमित व्यक्ति अधिक वजन या मोटापे से ग्रस्त नहीं है, तो वह स्टार वेलनेस गतिविधियों को अपनाकर अपनी फिटनेस सफलता की कहानी हमारे साथ साझा कर सकता है। फिटनेस सफलता की कहानी साझा करने पर बीमित व्यक्ति को 50 वेलनेस पॉइंट्स मिलेंगे।
5. क्रॉनिक कंडीशन मैनेजमेंट प्रोग्राम:
a) यह कार्यक्रम डायबिटीज, उच्च रक्तचाप, हृदय रोग या अस्थमा से पीड़ित बीमित व्यक्तियों को सूचीबद्ध वेलनेस विशेषज्ञों की सहायता से अपने स्वास्थ्य की निगरानी करने में मदद करता है। वेलनेस विशेषज्ञ बीमित व्यक्ति को अपनी स्वास्थ्य स्थिति को बनाए रखने या उसमें सुधार करने के लिए आवश्यक मार्गदर्शन प्रदान करेंगे।
- क्रॉनिक कंडीशन मैनेजमेंट प्रोग्राम में शामिल होने पर बीमित व्यक्ति को 100 वेलनेस पॉइंट्स मिलेंगे।
- बीमित व्यक्ति को टेस्ट के परिणाम प्रत्येक 3 महीने में एक बार, पॉलिसी वर्ष में अधिकतम 3 बार जमा करने होंगे।
- यदि टेस्ट के परिणाम नीचे दिए गए मानों की ±10% सीमा के भीतर कम से कम 2 बार आते हैं, तो बीमित व्यक्ति को अतिरिक्त 150 वेलनेस पॉइंट्स दिए जाएंगे।
- हेल्थ चेक-अप करवाने की तारीख से 1 महीने के भीतर टेस्ट की रिपोर्ट जमा करना आवश्यक है।
| क्र. सं. | स्वास्थ्य स्थिति | जमा की जाने वाली जांच | अतिरिक्त वेलनेस पॉइंट्स प्राप्त करने के लिए मानदंड |
|---|---|---|---|
| 1. | डायबिटीज — बीमित व्यक्ति HbA1c टेस्ट की रिपोर्ट या फास्टिंग ब्लड शुगर और पोस्टप्रैंडियल टेस्ट की रिपोर्ट जमा कर सकता है। | HbA1c | ≤ 6.5 |
फास्टिंग ब्लड शुगर (FBS) और पोस्टप्रैंडियल टेस्ट | 100 से 125 mg/dl और 160 mg/dl से कम | ||
| 2. | हाइपरटेंशन | बीपी उपकरण से मापी गई रक्तचाप की रीडिंग | सिस्टोलिक: 110 से 140 mmHg डायस्टोलिक: 70 से 90 mmHg |
| 3. | कार्डियोवैस्कुलर डिजीज | एलडीएल कोलेस्ट्रॉल और टोटल कोलेस्ट्रॉल / एचडीएल ककोलेस्ट्रॉल अनुपात | 100 से 159 mg/dl ≤ 4.0 |
| 4. | अस्थमा | पीएफटी (पल्मोनरी फंक्शन टेस्ट) | FEV1 (PFC): 75% या अधिक FEV1/FVC: 70% या अधिक |
b) यदि बीमित व्यक्ति किसी क्रॉनिक कंडीशन (डायबिटीज, हाइपरटेंशन, कार्डियोवैस्कुलर डिजीज या अस्थमा) से पीड़ित नहीं है, तो वह “डी-स्ट्रेस और माइंड-बॉडी हीलिंग प्रोग्राम” का विकल्प चुन सकता/सकती है। यह प्रोग्राम बीमित व्यक्ति को आंतरिक (स्वयं उत्पन्न) और बाहरी कारकों के कारण होने वाले तनाव को कम करने तथा तनाव से बेहतर तरीके से निपटने की क्षमता विकसित करने में मदद करता है।
- डी-स्ट्रेस और माइंड-बॉडी हीलिंग प्रोग्राम का विकल्प चुनने पर बीमित व्यक्ति को 50 वेलनेस पॉइंट्स मिलेंगे।
- डी-स्ट्रेस और माइंड-बॉडी हीलिंग प्रोग्राम पूरा करने पर बीमित व्यक्ति को अतिरिक्त 75 वेलनेस पॉइंट्स मिलेंगे।
नोट: यह 10 सप्ताह का कार्यक्रम है, जिसे बीमित व्यक्ति को बिना किसी अंतराल के पूरा करना होगा।
6. डॉक्टर के साथ ऑनलाइन चैट:
बीमित व्यक्ति अपनी सुविधा के अनुसार योग्य स्वास्थ्य विशेषज्ञों से परामर्श ले सकते हैं। डॉक्टर चैट सुविधा के माध्यम से बीमित व्यक्ति योग्य डॉक्टरों के साथ चैट कर सकते हैं। यह सुविधा सोमवार से शुक्रवार, सुबह 9:00 बजे से शाम 6:00 बजे तक उपलब्ध है। इसके माध्यम से डाइट और न्यूट्रिशन तथा दूसरी चिकित्सकीय राय सहित स्वास्थ्य संबंधी सलाह और शीघ्र परामर्श लिया जा सकता है। इस सुविधा के तहत डॉक्टर कोई दवा निर्धारित नहीं करते हैं और न ही किसी स्वास्थ्य समस्या का निदान करते हैं।
7. मेडिकल कन्सीयर्ज सेवाएं:
बीमित व्यक्ति निम्नलिखित सेवाओं का लाभ उठाने के लिए स्टार हेल्थ से संपर्क कर सकता है: आपातकालीन सहायता संबंधी जानकारी, जैसे निकटतम एम्बुलेंस, अस्पताल, ब्लड बैंक आदि की जानकारी।
8. पीरियड और फर्टिलिटी ट्रैकर:
यह आसान ऑनलाइन ट्रैकिंग प्रोग्राम महिलाओं को पीरियड और फर्टिलिटी से जुड़ी जानकारी और देखभाल में मदद करता है। इस प्रोग्राम के तहत पीरियड और ओव्यूलेशन ट्रैक करने की सुविधा मिलती है, जिससे कई महीनों तक मासिक चक्र को ट्रैक किया जा सकता है। यह गर्भधारण की योजना बनाने अथवा ओव्यूलेशन चक्र को बेहतर ढंग से समझने में सहायता करता है।
9. डिजिटल हेल्थ वॉल्ट:
बीमित व्यक्ति के लिए सुरक्षित व्यक्तिगत स्वास्थ्य रिकॉर्ड सुविधा, जिसमें वह अपने स्वास्थ्य रिकॉर्ड को सुरक्षित रख, एक्सेस और विश्वसनीय व्यक्तियों के साथ साझा कर सकता है। पोर्टल के माध्यम से प्रिस्क्रिप्शन, लैब रिपोर्ट, डिस्चार्ज समरी आदि दस्तावेज़ सुरक्षित रखने, स्वास्थ्य रिकॉर्ड ट्रैक करने और परिवार के सदस्यों को जोड़ने की सुविधा मिलती है।
10. वेलनेस संबंधी जानकारी:
वेलनेस पोर्टल पर स्वास्थ्य से जुड़े आर्टिकल्स, ब्लॉग, टिप्स और अन्य जानकारी का संग्रह उपलब्ध है। यह सामग्री विभिन्न क्षेत्रों के विशेषज्ञों द्वारा तैयार की गई है और बीमित व्यक्ति को स्वास्थ्य संबंधी जानकारी प्राप्त करने तथा स्वस्थ जीवनशैली में सकारात्मक बदलाव अपनाने में मदद करती है।
11. हेल्थ क्विज़ और गेमिफिकेशन:
- वेलनेस पोर्टल पर स्वास्थ्य और वेलनेस से जुड़े कई क्विज़ उपलब्ध हैं। ये वेलनेस क्विज़ बीमित व्यक्तियों को स्वास्थ्य से जुड़े विभिन्न विकल्पों और बेहतर स्वास्थ्य संबंधी निर्णयों के प्रति अधिक जागरूक बनाने में मदद करते हैं।
- गेमिफिकेशन स्वास्थ्य और वेलनेस से जुड़ी गतिविधियों को रोचक और मज़ेदार अनुभव बनाने में मदद करता है। इससे उपयोगकर्ताओं में उपलब्धि की भावना विकसित होती है और उनके प्रेरणा स्तर को बढ़ाने में मदद मिलती है।
12. सर्जरी के बाद देखभाल:
सर्जरी के बाद मुख्य रूप से फोन पर फॉलो-अप के माध्यम से बीमित व्यक्ति की चिकित्सा संबंधी शंकाओं और सवालों का समाधान किया जाता है।
13. नेटवर्क प्रदाताओं से छूट:
बीमित व्यक्ति हमारे नेटवर्क प्रदाताओं द्वारा दी जाने वाली सेवाओं पर छूट का लाभ उठा सकता है। इन प्रदाताओं और उपलब्ध छूट की जानकारी हमारी वेबसाइट पर प्रदर्शित की जाएगी।
वेलनेस गतिविधियों के नियम एवं शर्तें
- इस संबंध में बीमित व्यक्ति द्वारा दी गई सभी जानकारी को गोपनीय रखा जाएगा।
- वेलनेस रिवॉर्ड पॉइंट्स को नकद राशि में भुनाया नहीं जा सकता।
- विभिन्न वेलनेस गतिविधियों या जांचों से संबंधित सूचना और आवश्यक दस्तावेज़, रिपोर्ट, रसीद आदि गतिविधि/जांच पूरी करने की तारीख से 1 महीने के भीतर जमा करना आवश्यक है।
- प्रत्येक पॉलिसी वर्ष के अंतिम महीने में कोई गतिविधि, रिपोर्ट, दस्तावेज, रसीद प्रस्तुत नहीं की जा सकती है।
- सूचीबद्ध सेवा प्रदाताओं के माध्यम से प्रदान की जाने वाली सेवाओं के लिए स्टार हेल्थ केवल एक सुविधा प्रदाता के रूप में कार्य करता है। इसलिए, इन सेवाओं से संबंधित किसी भी अतिरिक्त खर्च या सेवा के लिए स्टार हेल्थ उत्तरदायी नहीं होगा।
- सभी चिकित्सा सेवाएं सूचीबद्ध हेल्थकेयर सेवा प्रदाताओं द्वारा प्रदान की जाती हैं, जिनकी सूचीबद्धता से पहले स्टार हेल्थ द्वारा आवश्यक जांच-पड़ताल की जाती है। किसी भी चिकित्सा सलाह या सेवा का लाभ लेने से पहले बीमित व्यक्ति को अपने डॉक्टर से परामर्श करना चाहिए। इन सेवाओं का लाभ लेना पूरी तरह बीमित व्यक्ति के विवेक पर निर्भर है।
- अनुचित तरीके से अर्जित किए गए वेलनेस रिवॉर्ड पॉइंट्स को रद्द करने का अधिकार स्टार हेल्थ के पास सुरक्षित है।
- स्टार हेल्थ, उसकी समूह कंपनियां या संबद्ध संस्थाएं तथा उनके संबंधित निदेशक, अधिकारी, कर्मचारी, एजेंट और विक्रेता वेलनेस प्रोग्राम के कारण किसी सदस्य द्वारा किए गए किसी भी दावे, मांग, कार्रवाई, हानि, क्षति, लागत, शुल्क या खर्च के लिए जिम्मेदार या उत्तरदायी नहीं होंगे।
- प्रदान की जाने वाली सेवाएं समय-समय पर आईआरडीएआई द्वारा जारी दिशा-निर्देशों के अधीन होंगी।
लाभ की गणना का उदाहरण:
देखें कि बीमित व्यक्ति “स्टार वेलनेस प्रोग्राम” के माध्यम से प्रीमियम पर छूट का लाभ कैसे प्राप्त कर सकता है।
| परिदृश्य – 1 40 वर्षीय व्यक्ति रमेश स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी खरीदता है (व्यक्तिगत बीमा राशि के साथ)। | ||
|---|---|---|
| क्र. सं. | पॉलिसी वर्ष के दौरान की गई वेलनेस गतिविधि | अर्जित वेलनेस पॉइंट्स |
| 1 | ऑनलाइन स्वास्थ्य जोखिम आकलन (HRA) पूरा किया | 50 |
| 2 | जमा की गई स्वास्थ्य जांच रिपोर्ट (दो जांचों के परिणाम सामान्य सीमा से बाहर हैं) | 100 |
| 3 | वॉकाथॉन में भाग लिया | 100 |
| 4 | जिम में व्यायाम किया | 100 |
| 5 | पॉलिसी वर्ष के दौरान प्रतिदिन औसतन 10,000 कदम चले | 200 |
| 6 | अपनी फिटनेस से जुड़ी सफलता की कहानी साझा की | 50 |
| 7 | क्रॉनिक कंडीशन मैनेजमेंट प्रोग्राम के तहत डायबिटीज को नियंत्रित किया | 250 |
| कुल अर्जित वेलनेस पॉइंट्स | 850 | |
| अर्जित वेलनेस पॉइंट्स के आधार पर, रमेश रिन्यूअल प्रीमियम पर 10% की छूट पाने के पात्र हैं। | ||
लाभ का उदाहरण:
देखें कि बीमित व्यक्ति “Star Wellness Program” के माध्यम से प्रीमियम पर छूट का लाभ कैसे उठा सकता है।
परिदृश्य – 2
सुरेश और लक्ष्मी ने स्टार वेलनेस प्रोग्राम में नामांकन कराया और निम्नलिखित वेलनेस गतिविधियां पूरी कीं। | |||
|---|---|---|---|
| क्र. सं. | पॉलिसी वर्ष के दौरान की गई वेलनेस गतिविधि का नाम | रमेश द्वारा अर्जित वेलनेस पॉइंट्स | लक्ष्मी द्वारा अर्जित वेलनेस पॉइंट्स |
| 1 | ऑनलाइन स्वास्थ्य जोखिम आकलन (HRA) पूरा किया | 50 | 50 |
| 2 | हेल्थ चेक-अप रिपोर्ट जमा की | 200 | 200 |
| 3 | मैराथन में हिस्सा लिया | 100 | 0 |
| 4 | जिम गए | 100 | 100 |
| 5 | पॉलिसी वर्ष के दौरान प्रतिदिन औसतन 10,000 स्टेप्स पूरे किए | 200 | 200 |
| 6 | सुरेश ने वजन प्रबंधन कार्यक्रम में शामिल होकर अपना बीएमआई 27 किया। लक्ष्मी ने वजन प्रबंधन कार्यक्रम में शामिल होकर अपना बीएमआई 23 किया। | 100 | 100 |
| 7 | सुरेश ने क्रॉनिक कंडीशन मैनेजमेंट प्रोग्राम के माध्यम से डायबिटीज और हाइपरटेंशन का प्रबंधन किया। लक्ष्मी ने डी-स्ट्रेस और माइंड-बॉडी हीलिंग प्रोग्राम पूरा किया। | 250 | 125 |
| अर्जित वेलनेस पॉइंट्स की कुल संख्या | 1000 | 775 | |
| वेटेज के आधार पर वेलनेस पॉइंट्स की संख्या - 1:1 | 500 (1000X1/2) | 388 (775X1/2) | |
सुरेश और लक्ष्मी द्वारा अर्जित कुल वेलनेस पॉइंट्स = 888 (500 + 388)
अर्जित वेलनेस पॉइंट्स के आधार पर, सुरेश और लक्ष्मी रिन्यूअल प्रीमियम पर 10% की छूट पाने के पात्र हैं। | |||
लाभ का उदाहरण:
देखें कि बीमित व्यक्ति “स्टार वेलनेस प्रोग्राम” के माध्यम से प्रीमियम पर छूट का लाभ कैसे उठा सकता है।
परिदृश्य – 3 27 वर्षीय व्यक्ति उमेश ₹25 लाख की बीमा राशि के साथ 2 वर्ष की अवधि के लिए स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी (व्यक्तिगत बीमा राशि) खरीदता है। आइए समझते हैं कि वह विभिन्न वेलनेस गतिविधियां करके वेलनेस पॉइंट्स कैसे अर्जित कर सकता है। उमेश ने बताया है कि उसका बॉडी मास इंडेक्स 24 है और वह किसी भी क्रॉनिक कंडीशन से पीड़ित नहीं है। उमेश ने स्टार वेलनेस प्रोग्राम में नामांकन कराया और निम्नलिखित वेलनेस गतिविधियां पूरी कीं। | |||
|---|---|---|---|
| क्र. सं. | पॉलिसी वर्ष के दौरान की गई वेलनेस गतिविधि | पहले वर्ष में अर्जित वेलनेस पॉइंट्स | दूसरे वर्ष में अर्जित वेलनेस पॉइंट्स |
| 1 | ऑनलाइन स्वास्थ्य जोखिम आकलन (HRA) पूरा किया | 50 | 50 |
| 2 | हेल्थ चेक-अप रिपोर्ट जमा की | 200 | 200 |
| 3 | वॉकाथॉन में भाग लिया | 100 | 100 |
| 4 | योग कक्षाओं में भाग लिया | 100 | 100 |
| 5 | पॉलिसी वर्ष के दौरान प्रतिदिन औसतन 10,000 स्टेप्स पूरे किए | 200 | 200 |
| 6 | अपनी फिटनेस से जुड़ी सफलता की कहानी साझा की | 50 | 50 |
| 7 | डी-स्ट्रेस और माइंड-बॉडी हीलिंग प्रोग्राम पूरा किया | 125 | 125 |
| कुल अर्जित वेलनेस पॉइंट्स | 825 | 825 | |
उमेश द्वारा अर्जित कुल वेलनेस पॉइंट्स = 1,650 (825 + 825)
| |||
| अर्जित वेलनेस पॉइंट्स के आधार पर, उमेश रिन्यूअल प्रीमियम पर 10% की छूट पाने के पात्र हैं। | |||
प्रतीक्षा अवधि
1. पहले से मौजूद बीमारियों के लिए — 36 महीने
2. विशिष्ट बीमारियों/प्रक्रियाओं के लिए — 24 महीने
3. प्रारंभिक प्रतीक्षा अवधि — 30 दिन (दुर्घटना के मामलों को छोड़कर)
आधुनिक उपचार
आधुनिक उपचारों के लिए कवरेज उपलब्ध है। विवरण देखने के लिए यहां क्लिक करें।
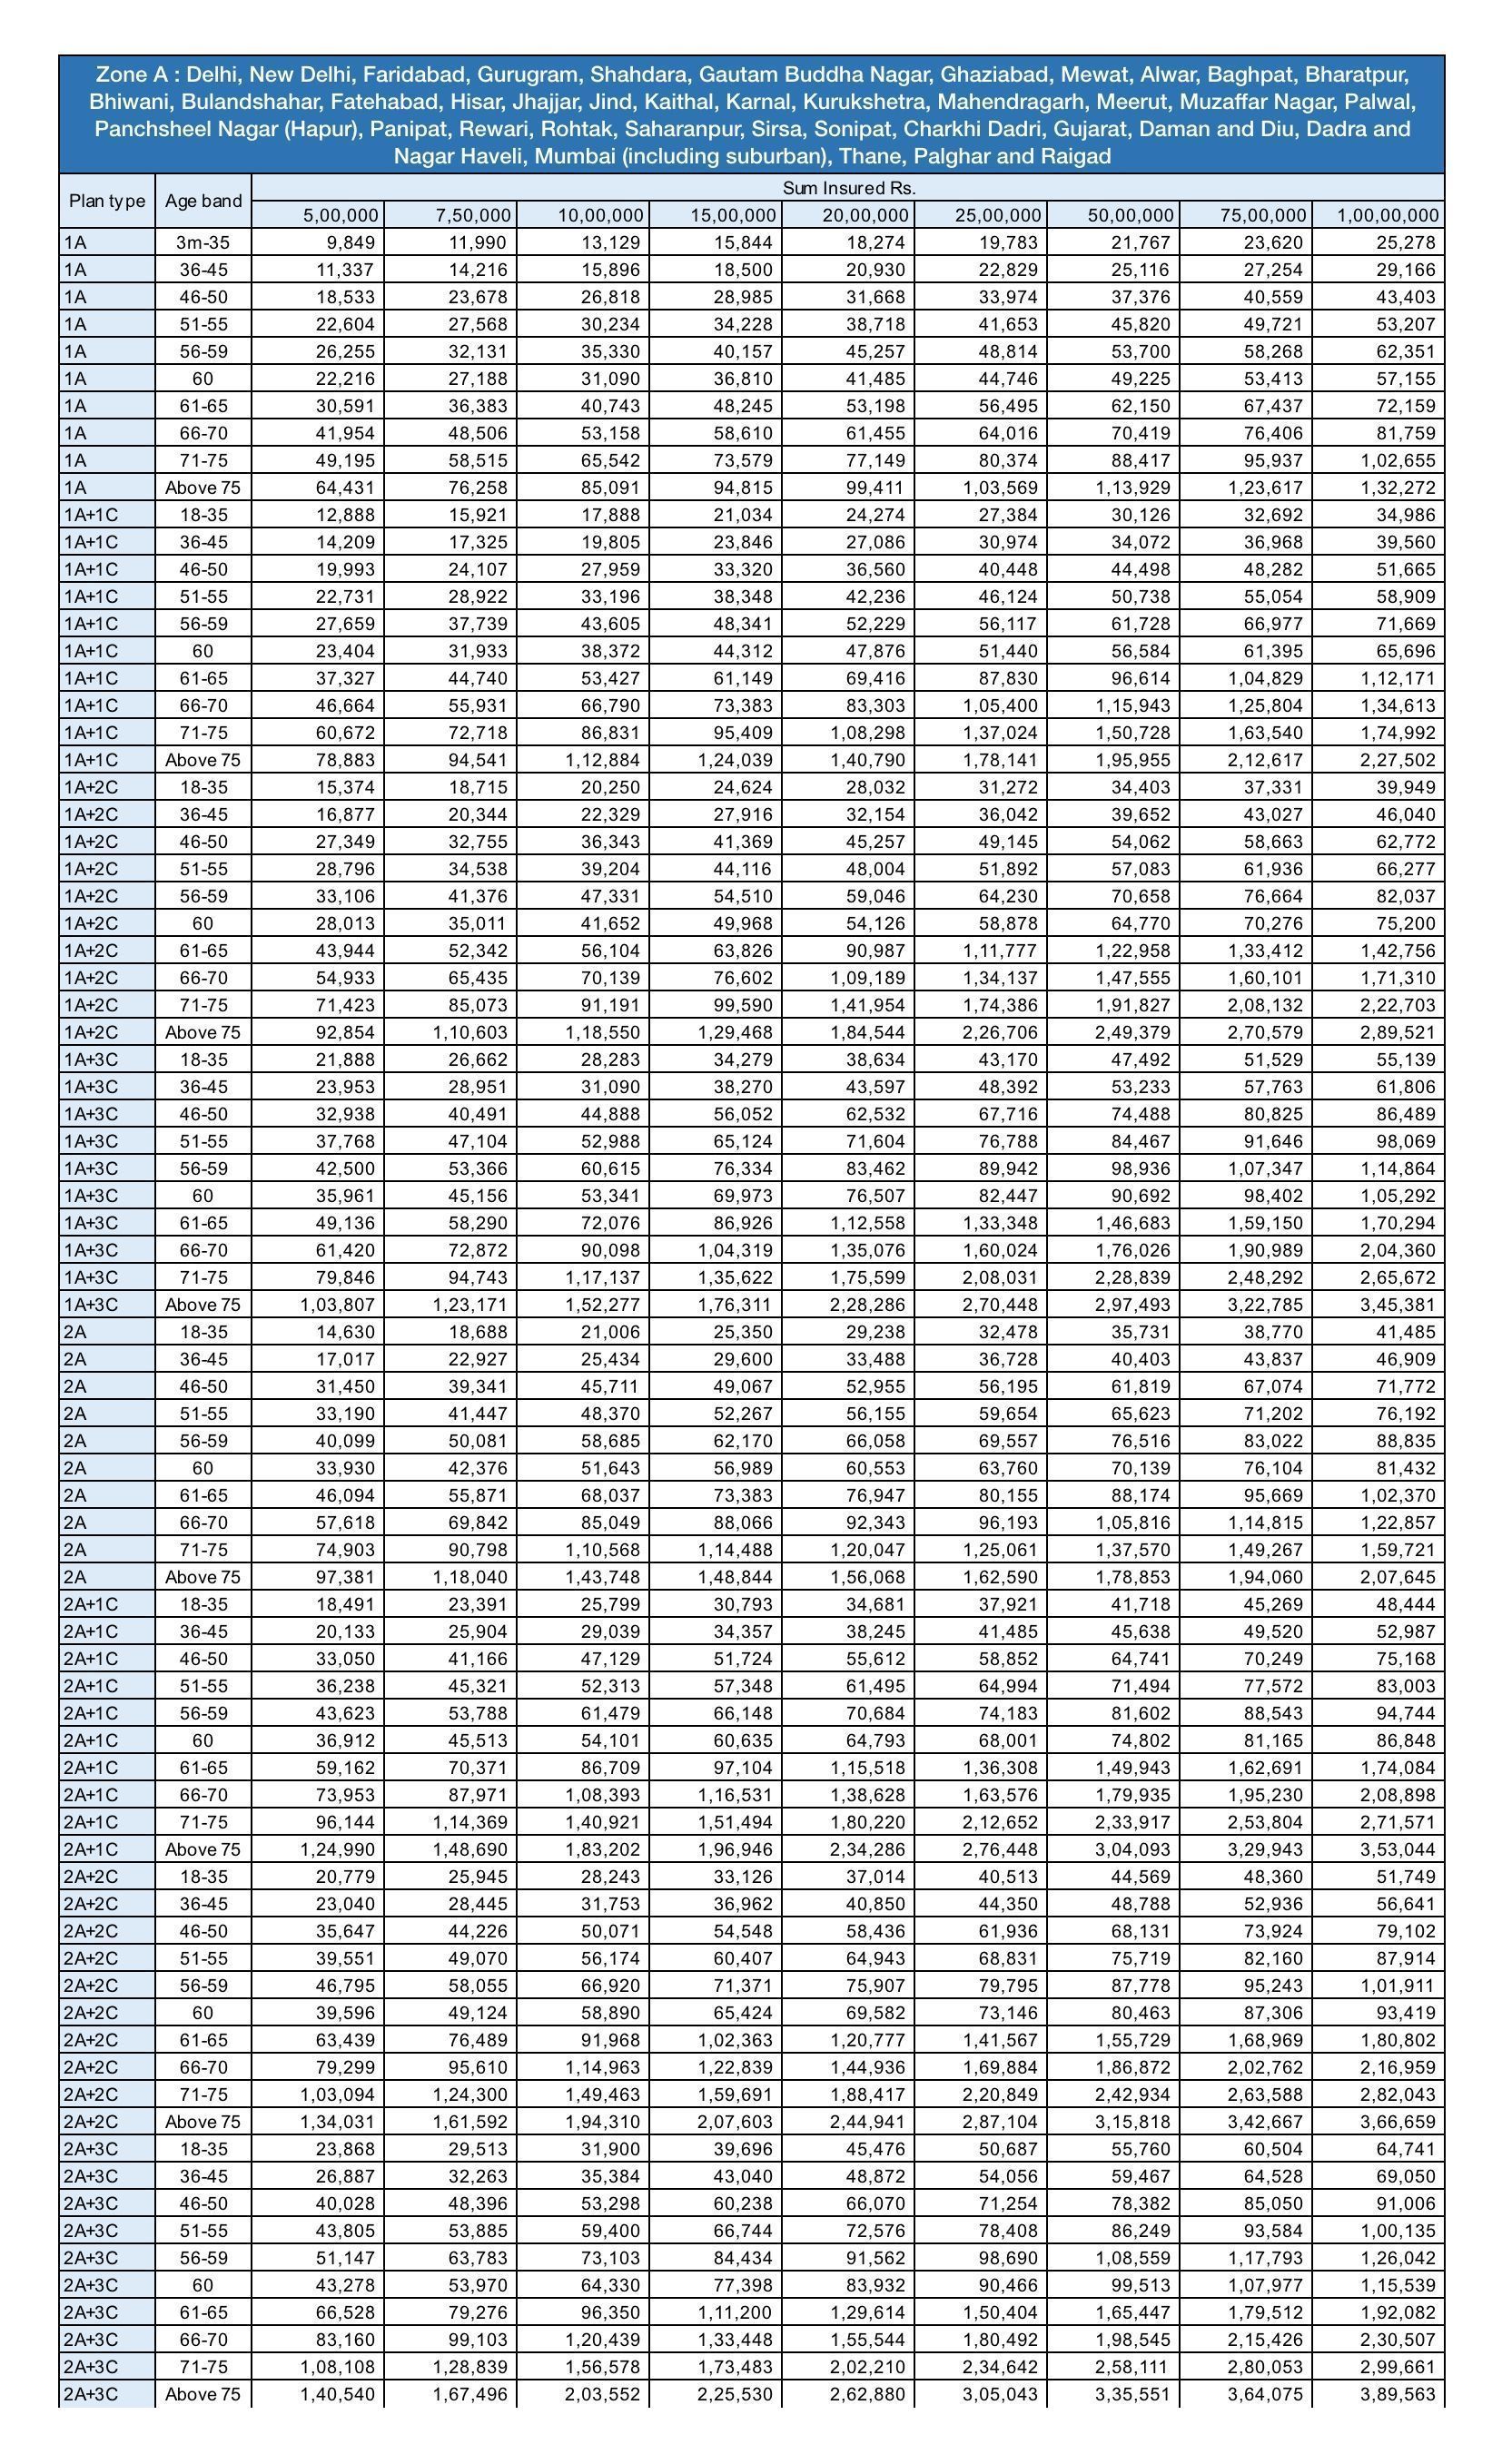
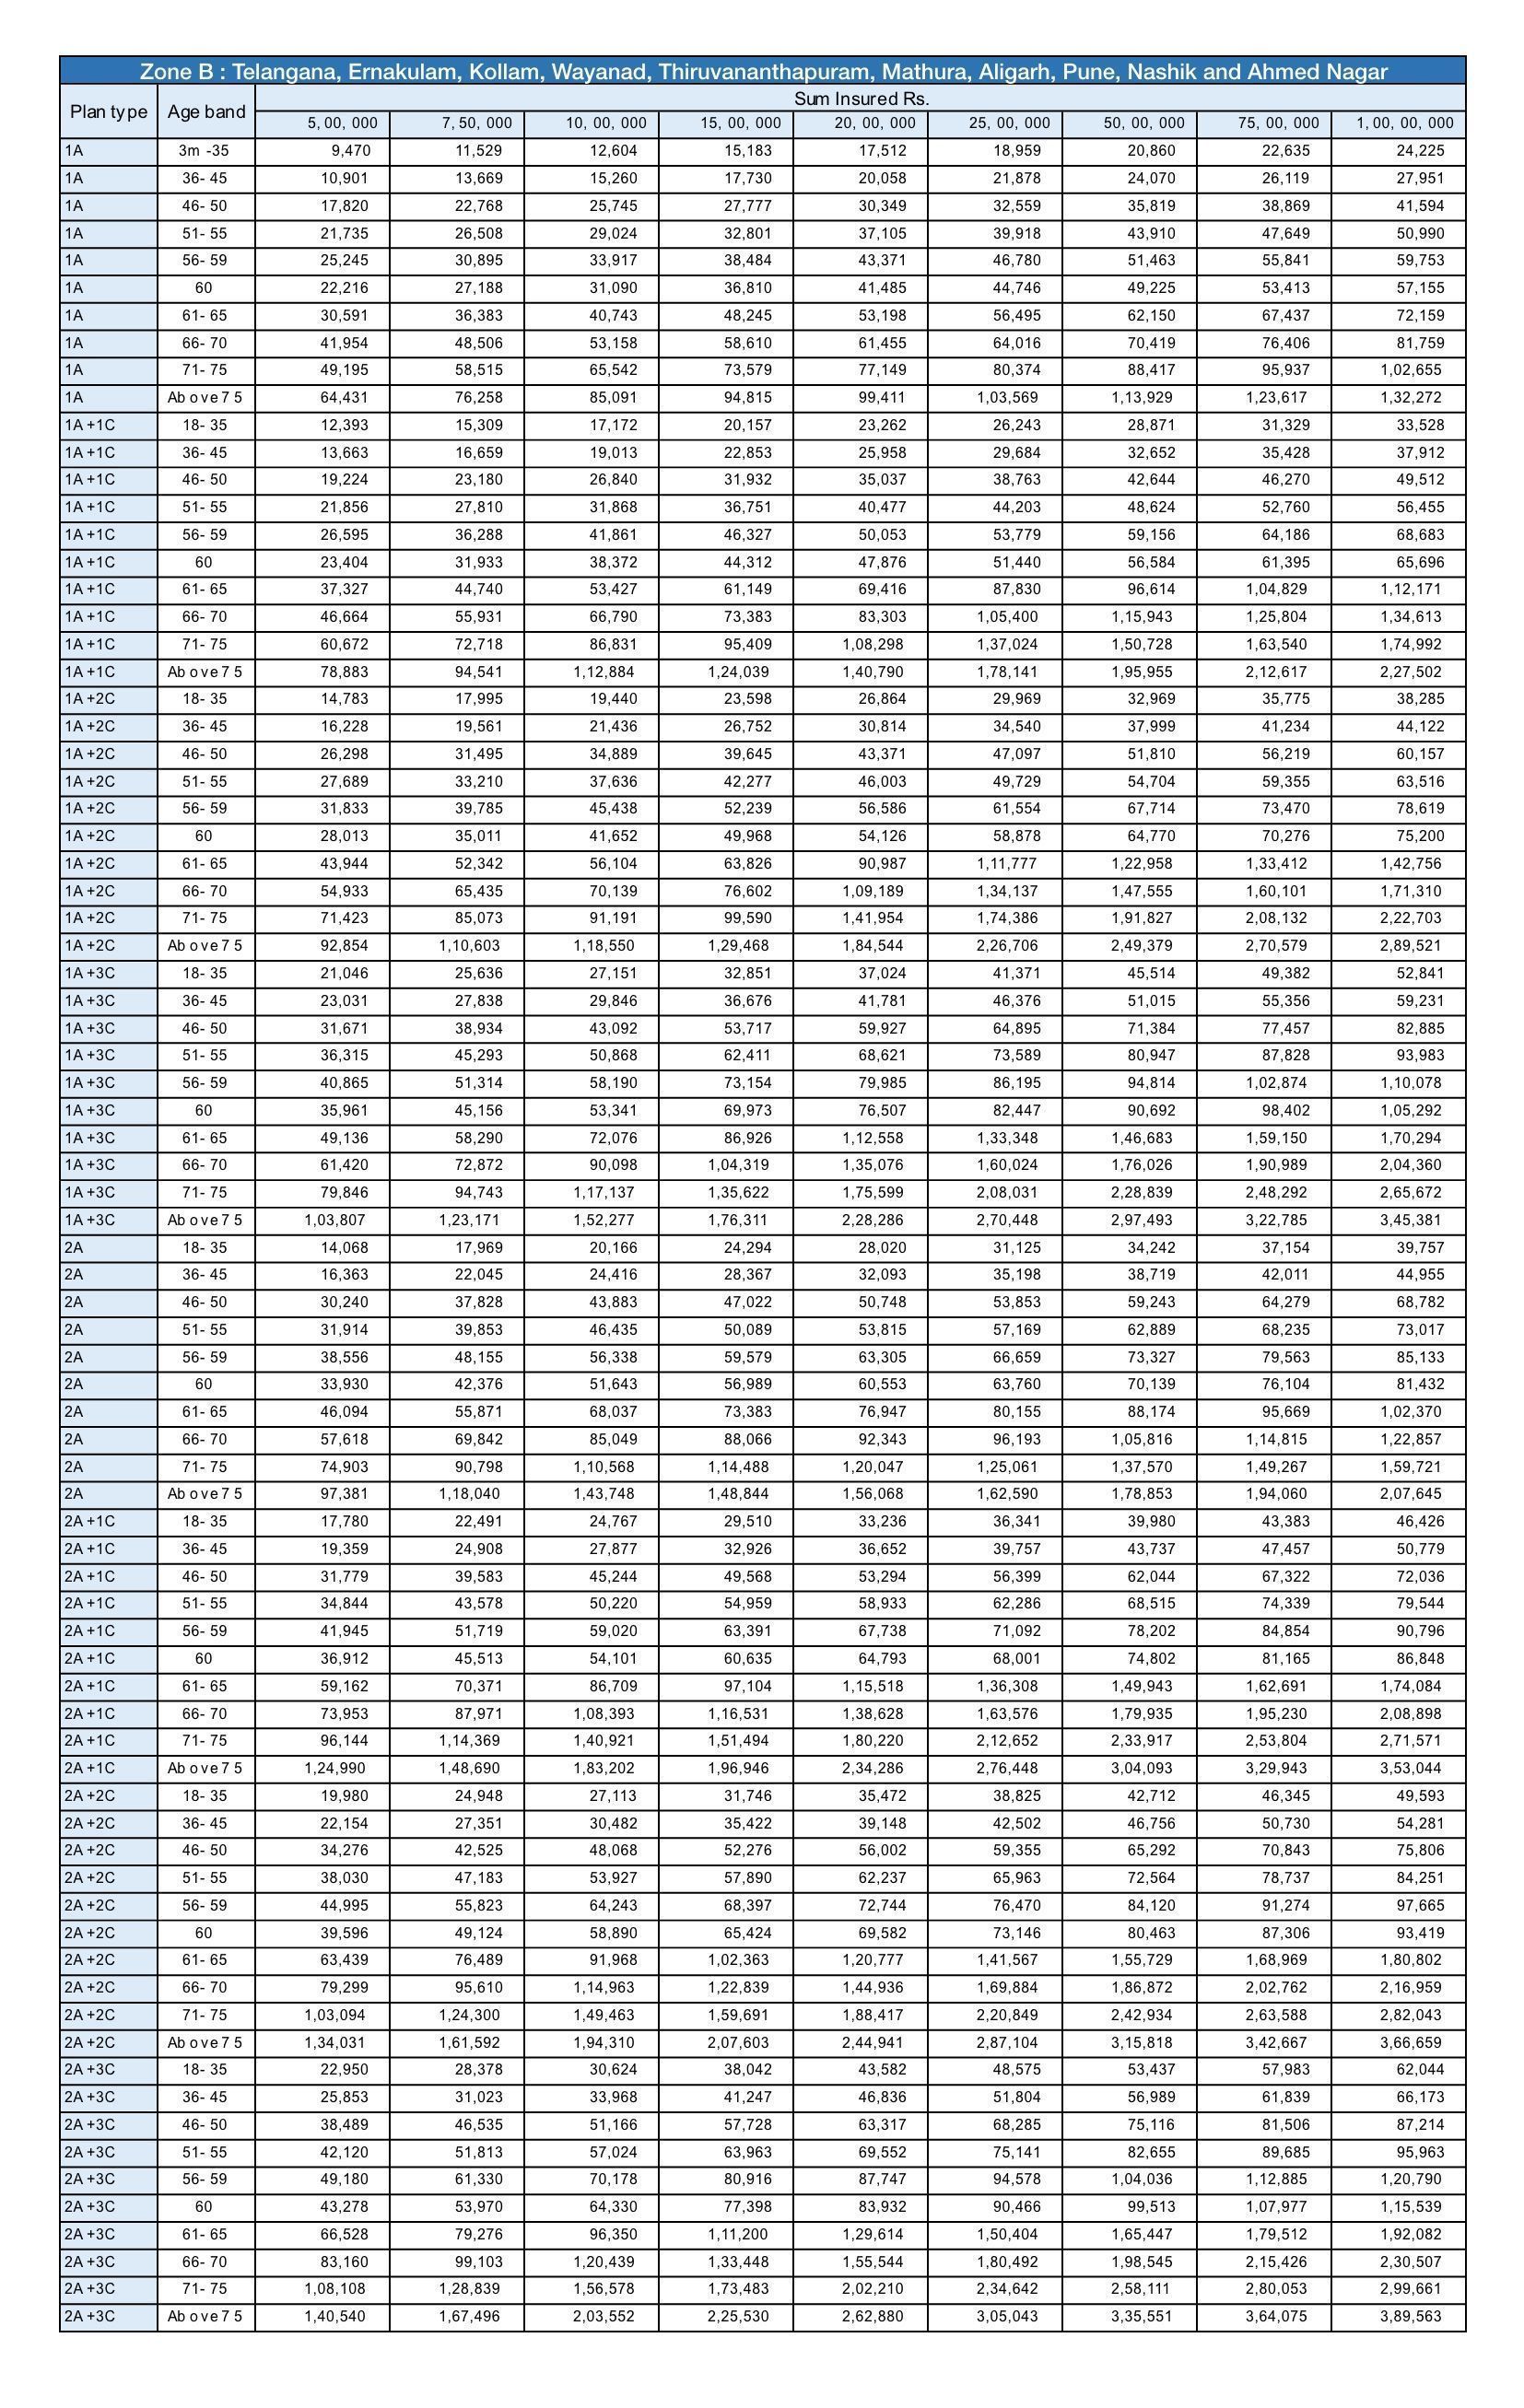
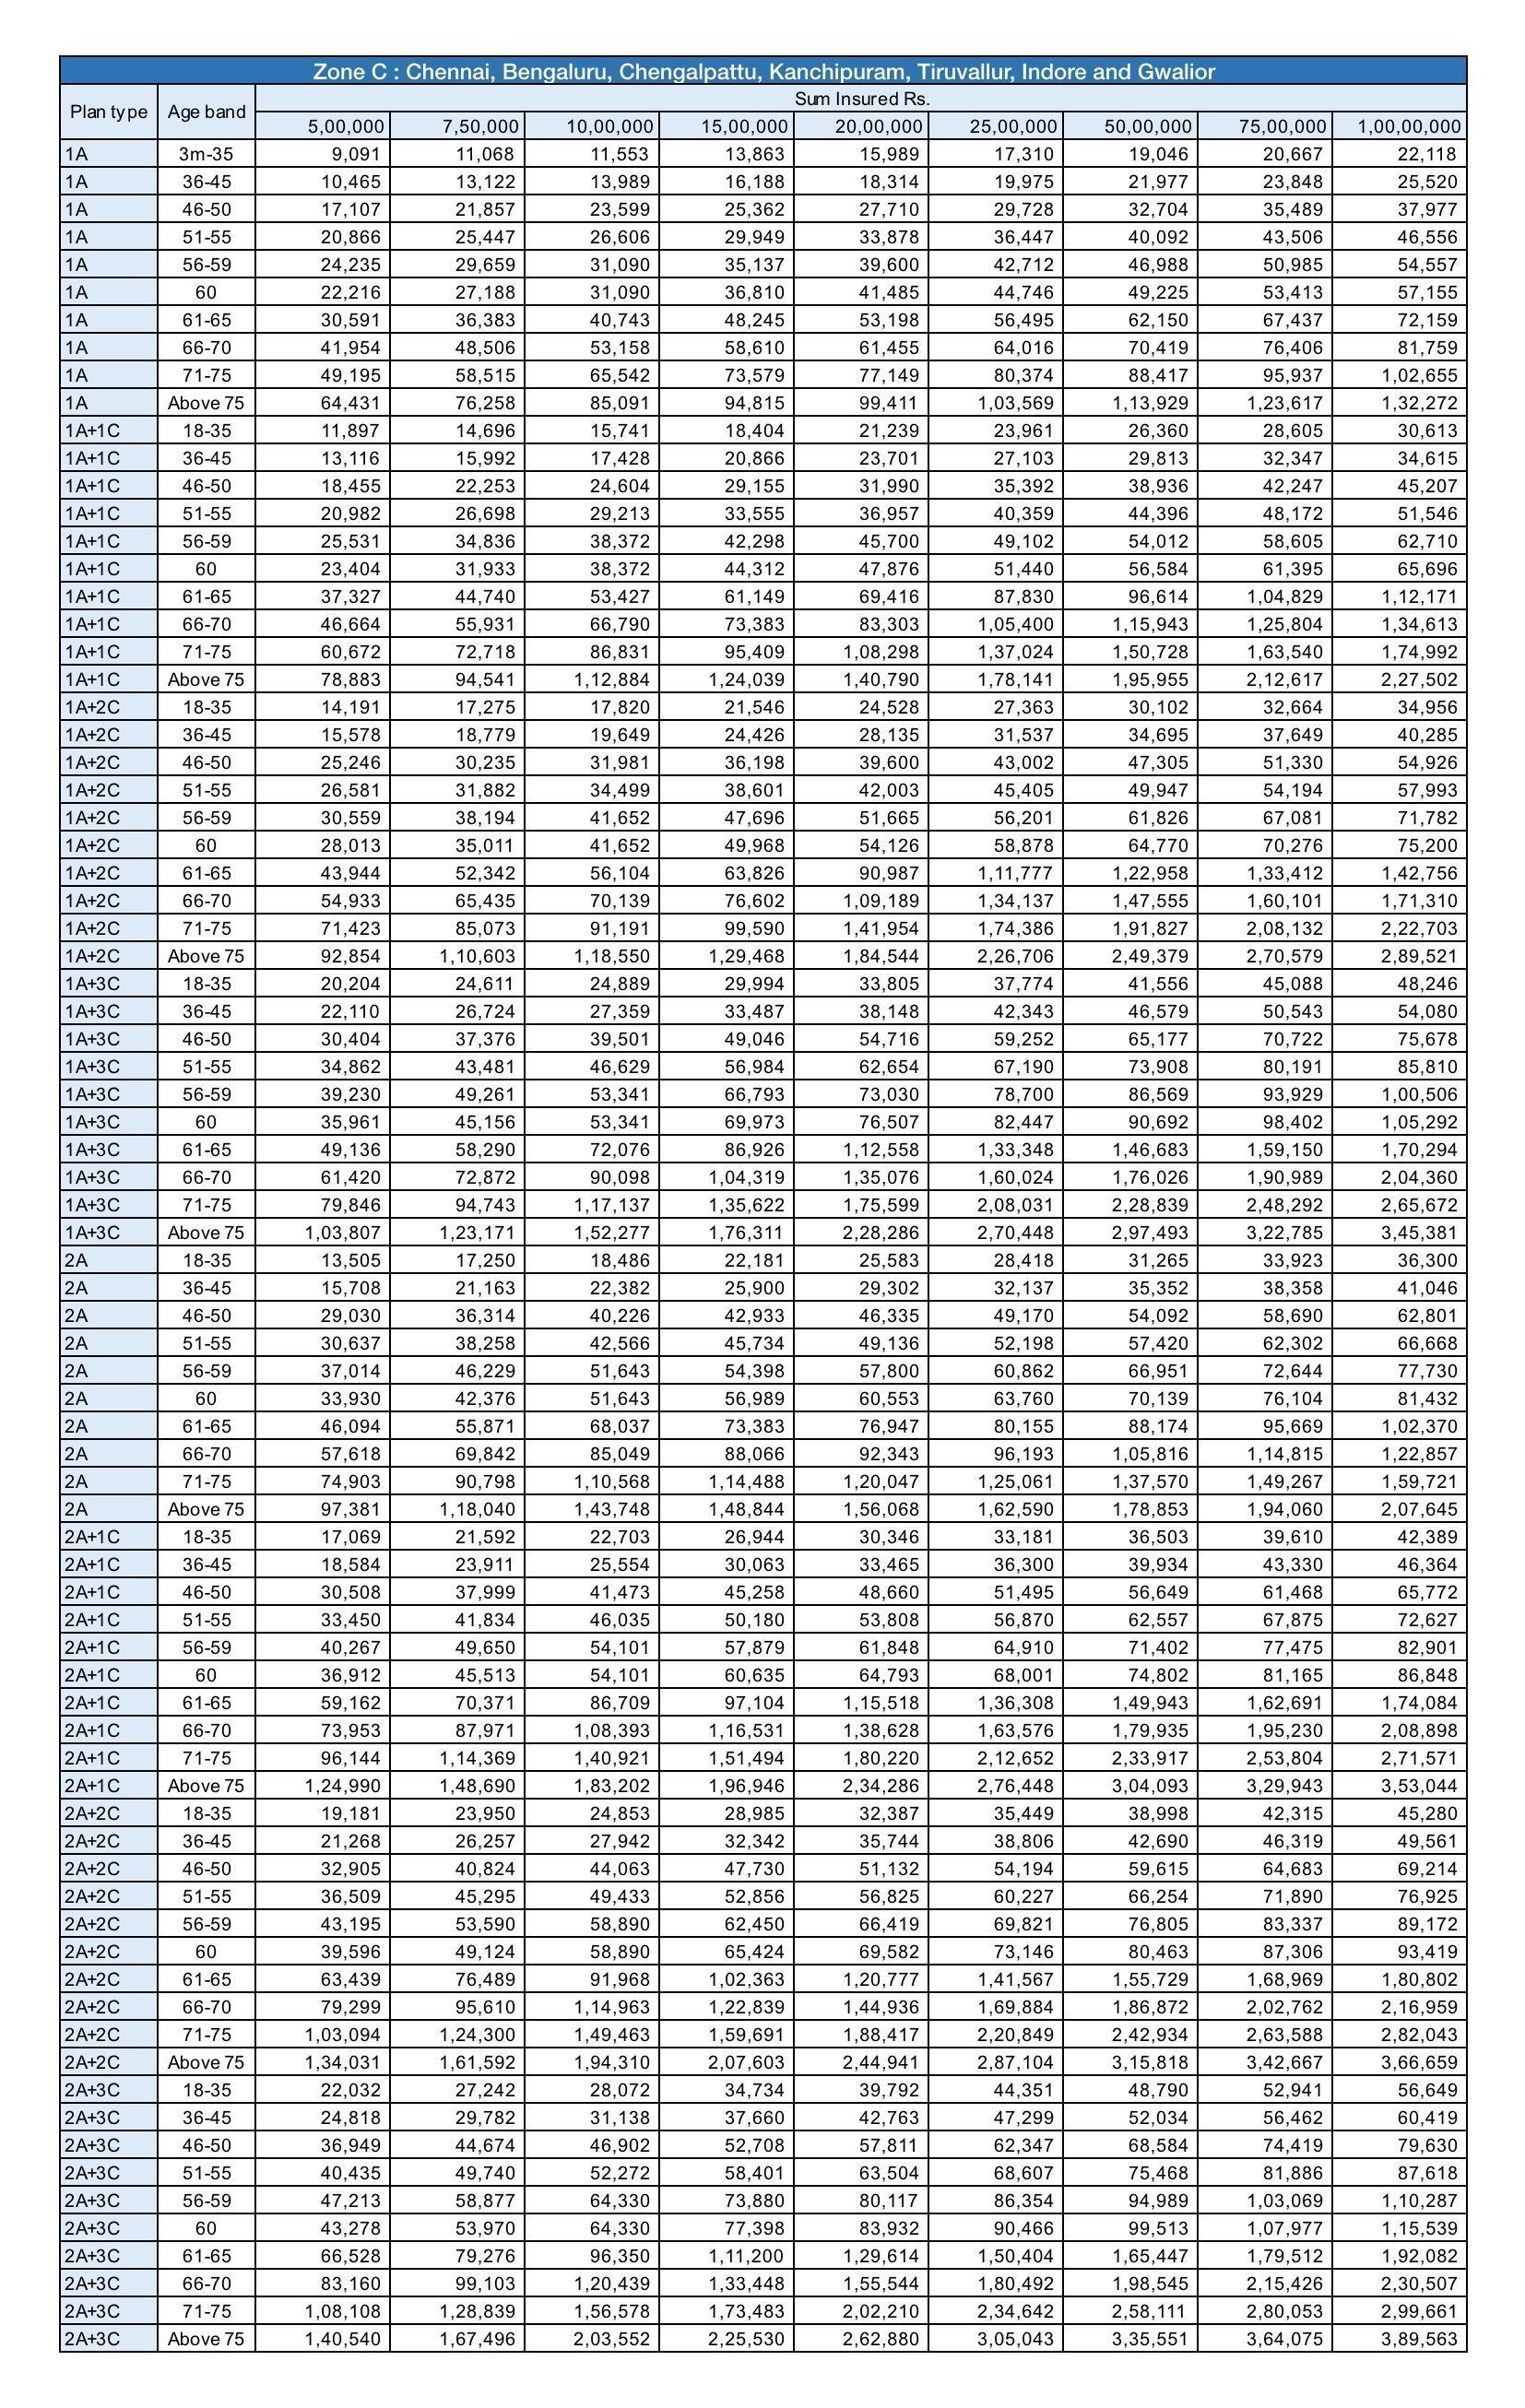
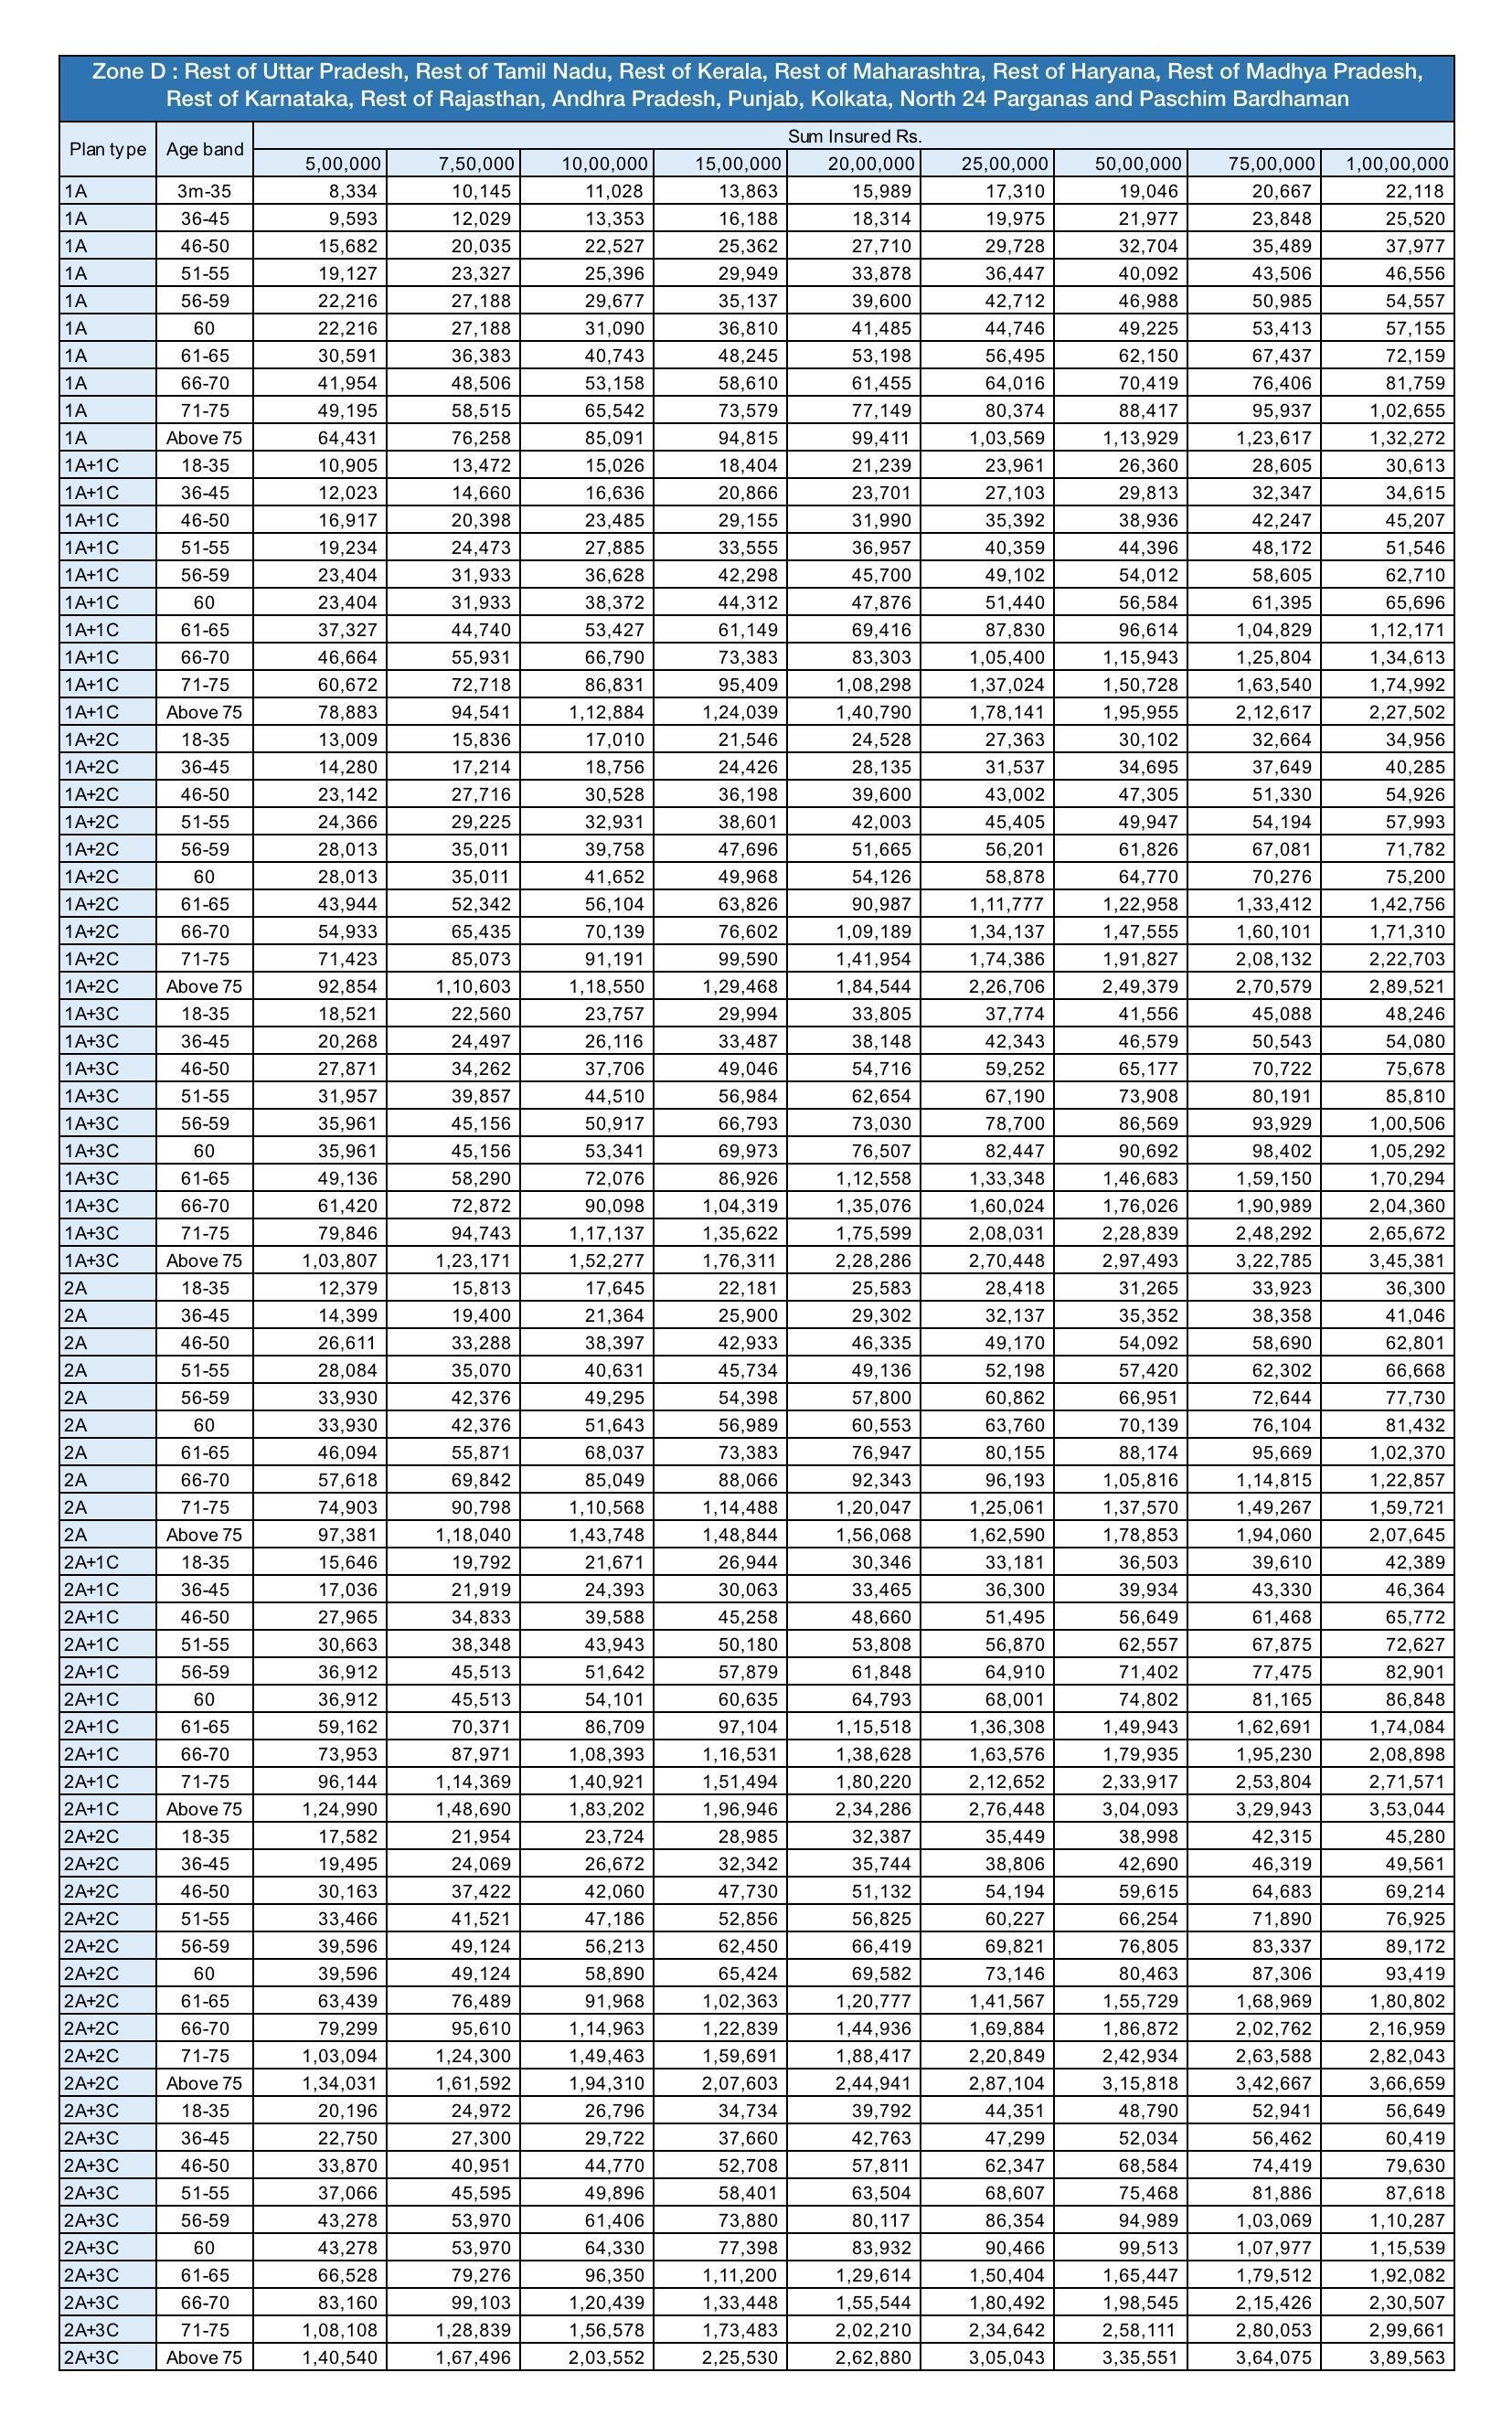
प्रीमियम का उदाहरण
व्यक्तिगत और फ्लोटर आधार पर लाभ एवं प्रीमियम का विवरण देखने के लिए यहां क्लिक करें।
पर्सनल एक्सीडेंट कवर
आश्रित बच्चों और 70 वर्ष से अधिक आयु वाले व्यक्तियों को ₹10,00,000 तक की बीमा राशि के तहत दुर्घटनावश मृत्यु और स्थायी पूर्ण विकलांगता के लिए कवर किया जा सकता है।
पॉलिसी से पहले की मेडिकल जांच
यह केवल पहले से मौजूद बीमारियों को कवर करने वाले वैकल्पिक कवर के लिए लागू है।
फ्री लुक अवधि
फ्री लुक पीरियड केवल नई व्यक्तिगत स्वास्थ्य बीमा पॉलिसियों पर लागू होगा। यह रिन्यूअल या पॉलिसी को पोर्ट/माइग्रेट करने के समय लागू नहीं होगा। पॉलिसीधारक को पॉलिसी दस्तावेज़ इलेक्ट्रॉनिक या किसी अन्य माध्यम से प्राप्त होने की तारीख से 30 दिनों की अवधि दी जाएगी, ताकि वह पॉलिसी के नियमों और शर्तों की समीक्षा कर सके। यदि पॉलिसीधारक पॉलिसी के किसी भी नियम या शर्त से संतुष्ट नहीं है और उसने कोई क्लेम नहीं किया है, तो वह अपनी पॉलिसी रद्द कर सकता है। यह विकल्प एक वर्ष या उससे अधिक अवधि वाली पॉलिसियों के लिए उपलब्ध है। पॉलिसीधारक द्वारा भुगतान किए गए प्रीमियम की राशि वापस की जाएगी। इसमें केवल कवरेज की अवधि के लिए आनुपातिक जोखिम प्रीमियम, प्रस्तावक की मेडिकल जांच पर बीमाकर्ता द्वारा किए गए खर्च (यदि कोई हो) और स्टांप ड्यूटी शुल्क की कटौती की जाएगी।
नोट: रिन्यूअल प्रीमियम, नियम और शर्तों में प्रचलित दिशानिर्देशों के अनुसार बदलाव किया जा सकता है।
सर्वश्रेष्ठ के लिए निश्चिंत रहें
सभी योजनाएं देखेंशुरू करो
सर्वश्रेष्ठ के लिए निश्चिंत रहें
अपने भविष्य को हमारे साथ सुरक्षित रखें
अपनी पॉलिसी प्राप्त करने के लिए तैयार हैं?
स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी
स्टार हेल्थ इंश्योरेंस की स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी आपकी जीवनभर की स्वास्थ्य सुरक्षा को ध्यान में रखकर तैयार की गई है। यह पॉलिसी विशेष रूप से 18 से 65 वर्ष की आयु के व्यक्तियों के लिए बनाई गई है।
यह पॉलिसी व्यक्तियों के लिए कई महत्वपूर्ण लाभ प्रदान करती है। इसमें सभी डे-केयर प्रक्रियाएं, ओपीडी विज़िट और परामर्श, नई शादी के बाद जीवनसाथी या नवजात शिशु को शामिल करना, ऑर्गन डोनर के खर्च, दुर्घटना कवर और अन्य प्रमुख चिकित्सा उपचार शामिल हैं। ये सभी लाभ एक ही बीमा राशि के अंतर्गत मिलते हैं और पॉलिसी को जीवनभर रिन्यू कराया जा सकता है।
यह लेख कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस क्या है, इसकी प्रमुख विशेषताएं, लाभ, महत्व और इससे जुड़ी अन्य महत्वपूर्ण जानकारी को विस्तार से समझने के लिए एक संपूर्ण मार्गदर्शिका है।
कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस प्लान क्या है?
कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस प्लान विभिन्न प्रकार की चिकित्सा संबंधी जरूरतों को कवर करता है और आपातकालीन परिस्थितियों में वित्तीय सुरक्षा प्रदान करता है। इसे जीवनभर रिन्यू कराया जा सकता है। इस प्लान के तहत आप और आपके प्रियजन एक साथ स्वास्थ्य कवर ले सकते हैं और एक ही बीमा राशि साझा कर सकते हैं।
कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस पॉलिसी के कई महत्वपूर्ण लाभ हैं। आइए यहां कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस पॉलिसी में शामिल और शामिल न किए जाने वाले कवरेज के बारे में जानते हैं। कई कॉम्प्रिहेंसिव हेल्थ प्लान में हेल्थ चेक-अप और डे-केयर प्रक्रियाएं शामिल होती हैं और ये अलग-अलग लोगों की जरूरतों के अनुसार उपयुक्त हो सकते हैं। आइए कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस पॉलिसी के बारे में संक्षेप में समझते हैं।
स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी की प्रमुख विशेषताएं
- संबंधित और असंबंधित दोनों बीमारियों के लिए बीमा राशि की स्वचालित बहाली
- बीमा राशि के 100% तक संचयी बोनस का संचय
- डिलीवरी और नवजात शिशु से जुड़े खर्चों का कवरेज
- दंत और नेत्र चिकित्सा सहित ओपीडी परामर्श का कवरेज
स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी के लाभ
कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस पॉलिसी व्यापक कवरेज प्रदान करती है। इसमें अस्पताल में भर्ती होने के खर्च के साथ-साथ अस्पताल में भर्ती होने से पहले और छुट्टी के बाद होने वाले चिकित्सा संबंधी खर्च भी शामिल होते हैं। स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी के प्रमुख लाभ नीचे दिए गए हैं:
- अस्पताल में भर्ती होने के दौरान बोर्डिंग चार्ज, कमरे का किराया, नर्सिंग खर्च, एनेस्थेटिस्ट की फीस, विशेषज्ञ की फीस, दवाओं का खर्च, सर्जन की फीस और अन्य दवाइयों जैसे खर्चों के लिए क्लेम किया जा सकता है।
- अस्पताल में भर्ती होने की तारीख से पहले के अधिकतम 60 दिनों के प्री-हॉस्पिटलाइजेशन खर्च कवर किए जाते हैं।
- अस्पताल से डिस्चार्ज के बाद की तारीख से अधिकतम 90 दिनों के पोस्ट-हॉस्पिटलाइजेशन खर्च कवर किए जाते हैं।
- आयुष अस्पताल में भर्ती होने के खर्च जैसे होम्योपैथी, सिद्ध, आयुर्वेद और यूनानी पद्धतियों से जुड़े खर्च भी शामिल हैं। ये खर्च पॉलिसी दस्तावेज़ में निर्धारित सीमा तक कवर किए जाते हैं।
- आपातकालीन स्थिति में रोड एम्बुलेंस द्वारा परिवहन का खर्च भी कवर किया जाता है।
- नेटवर्क सुविधा केंद्र में आउटपेशेंट के रूप में दंत और नेत्र चिकित्सा को छोड़कर अन्य चिकित्सा परामर्श पर हुए खर्च के लिए, पॉलिसी में निर्धारित सीमा तक क्लेम किया जा सकता है।
- कॉम्प्रिहेंसिव हेल्थ प्लान के सदस्य के रूप में, डोमिसिलियरी हॉस्पिटलाइजेशन की सुविधा का लाभ उठाया जा सकता है।
- दुर्घटना के कारण होने वाली मृत्यु और स्थायी पूर्ण विकलांगता के लिए कवरेज उपलब्ध है। आश्रित बच्चों और 70 वर्ष से अधिक आयु वाले व्यक्तियों को पॉलिसी दस्तावेज़ में उल्लिखित बीमा राशि तक दुर्घटनावश मृत्यु और स्थायी पूर्ण विकलांगता के लिए कवर किया जा सकता है।
- हर 3 वर्ष में एक बार दंत एवं नेत्र चिकित्सा से संबंधित ओपीडी उपचार पॉलिसी के तहत कवर किया जाता है।
- प्रत्येक अस्पताल में भर्ती के लिए अधिकतम 7 दिनों और पूरे पॉलिसी अवधि के दौरान अधिकतम 120 दिनों तक हॉस्पिटल कैश लाभ उपलब्ध है। हालांकि, इस लाभ के तहत किए गए क्लेम से बीमा राशि कम नहीं होगी।
- पॉलिसी में डिलीवरी और नवजात शिशु के खर्चों के लिए कवरेज उपलब्ध है, बशर्ते स्वयं और पति/पत्नी के लिए 24 महीने की प्रतीक्षा अवधि पूरी हो चुकी हो।
- नवजात शिशु को जन्म के पहले दिन से ही कवर किया जाता है, बशर्ते डिलीवरी से संबंधित खर्च पॉलिसी के तहत स्वीकार्य और क्लेम के योग्य हों।
- पॉलिसी में पहले से मौजूद बीमारियों (PED) को कवर करने के लिए वैकल्पिक कवर उपलब्ध है, जिसके लिए अतिरिक्त प्रीमियम का भुगतान और मेडिकल जांच आवश्यक है।
- पॉलिसी में प्रत्येक क्लेम-रहित वर्ष के लिए हेल्थ चेक-अप का लाभ उपलब्ध है, जो पॉलिसी में निर्धारित सीमा तक दिया जाता है
- यह पॉलिसी इंडिविजुअल या फ्लोटर आधार पर ली जा सकती है।
- पॉलिसी के नियमों और शर्तों के अधीन एयर एम्बुलेंस का कवरेज उपलब्ध है, जिसकी सीमा पॉलिसी में निर्दिष्ट है।
स्टार कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस प्लान में क्या-क्या शामिल है?
स्टार कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस प्लान के तहत कई तरह के चिकित्सा खर्च कवर किए जाते हैं। इसमें अस्पताल से डिस्चार्ज के बाद अधिकतम 90 दिनों तक होने वाले पोस्ट-हॉस्पिटलाइजेशन खर्च भी शामिल हैं।
- अस्पताल में भर्ती होने से पहले के अधिकतम 60 दिनों के प्री-हॉस्पिटलाइजेशन खर्च और अस्पताल से छुट्टी मिलने के बाद के अधिकतम 90 दिनों के पोस्ट-हॉस्पिटलाइजेशन खर्च के लिए क्लेम किया जा सकता है।
- इसमें कमरे का किराया, नर्सिंग खर्च, बोर्डिंग चार्ज, एनेस्थेटिस्ट की फीस, विशेषज्ञ की फीस, सर्जन की फीस, दवाओं, पेसमेकर और अन्य दवाइयों जैसे अस्पताल में भर्ती होने से जुड़े खर्च शामिल हैं।
- इस प्लान के तहत होम्योपैथी, आयुर्वेद, यूनानी और सिद्ध जैसी आयुष पद्धतियों के अस्पताल में भर्ती होने के खर्च भी कवर किए जाते हैं।
- नॉर्मल और सीज़ेरियन डिलीवरी से संबंधित खर्चों के लिए भी क्लेम किया जा सकता है।
- इसमें नवजात शिशु और टीकाकरण के खर्च भी शामिल हैं।
- इसमें आपातकालीन स्थिति में रोड एम्बुलेंस से परिवहन का खर्च भी शामिल है।
- ऑर्गन डोनर से संबंधित खर्च भी कवर किए जाते हैं।
- आपातकालीन स्थिति में एयर एम्बुलेंस का खर्च भी कवर किया जाता है।
- इस पॉलिसी के तहत डोमिसिलियरी हॉस्पिटलाइजेशन के खर्च भी शामिल हैं।
- इस प्लान के तहत हेल्थ चेक-अप की सुविधा और उससे संबंधित खर्च भी शामिल हैं।
- बीमित व्यक्ति द्वारा दुर्घटनावश मृत्यु और स्थायी पूर्ण विकलांगता के लिए क्लेम भी किया जा सकता है।
- दंत एवं नेत्र चिकित्सा से संबंधित ओपीडी उपचार का खर्च हर 3 वर्ष में एक बार कवर किया जाता है।
- बेरिएट्रिक सर्जरी के खर्च के लिए 3 वर्ष की प्रतीक्षा अवधि पूरी होने के बाद क्लेम किया जा सकता है।
- स्टार हेल्थ इंश्योरेंस के नेटवर्क में शामिल डॉक्टरों से ली गई दूसरी चिकित्सकीय राय के खर्च की प्रतिपूर्ति की जा सकती है।
- अस्पताल में भर्ती होने पर अधिकतम 7 दिनों तक हॉस्पिटल कैश का लाभ मिलता है।
स्टार कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस प्लान में क्या शामिल नहीं है?
स्टार कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस प्लान में कुछ उपचार और खर्च कवर नहीं किए जाते हैं।
- लिंग परिवर्तन से संबंधित उपचार का खर्च कवर नहीं किया जाता है।
- मोटापे के उपचार का खर्च कवर नहीं किया जाता है।
- पहले से मौजूद बीमारियों से संबंधित खर्च 3 वर्ष की प्रतीक्षा अवधि पूरी होने तक कवर नहीं किए जाते हैं।
- जोखिमपूर्ण या साहसिक खेलों के कारण लगी चोटों से संबंधित खर्च कवर नहीं किए जाते हैं।
- अप्रमाणित उपचारों से संबंधित खर्च कवर नहीं किए जाते हैं।
- बांझपन और प्रजनन संबंधी समस्याओं के उपचार का खर्च कवर नहीं किया जाता है।
- यौन रोगों और यौन संचारित संक्रमणों (HIV को छोड़कर) के उपचार से संबंधित खर्च कवर नहीं किए जाते हैं।
- परमाणु हथियारों और युद्ध से संबंधित जोखिमों से होने वाले खर्च कवर नहीं किए जाते हैं।
- एंडोक्राइन डिसऑर्डर के उपचार से संबंधित खर्च कवर नहीं किए जाते हैं।
- भारत में कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस चुनने में कुछ महत्वपूर्ण कारकों की भूमिका होती है।
भारत में कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस कैसे चुनें?
भारत में हेल्थ इंश्योरेंस चुनते समय कई बातों पर ध्यान देना जरूरी है। कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस चुनते समय आप निम्नलिखित महत्वपूर्ण पहलुओं पर विचार कर सकते हैं:
- क्लेम सेटलमेंट रेशियो: हमेशा ऐसा स्वास्थ्य बीमा चुनें जिसका क्लेम सेटलमेंट रेशियो अधिक हो। अधिक क्लेम सेटलमेंट रेशियो बीमाकर्ता की विश्वसनीयता और क्लेम के निपटान की क्षमता को दर्शाता है।
- नेटवर्क अस्पताल: बेहतर और सुविधाजनक स्वास्थ्य सेवाओं के लिए अपने क्षेत्र में उपलब्ध नेटवर्क अस्पतालों को प्राथमिकता दें। इसके लिए हेल्थ इंश्योरेंस प्रदाता की वेबसाइट पर उपलब्ध नेटवर्क अस्पतालों की सूची देखें।
- उपलब्ध कवरेज: सही कवरेज चुनने के लिए सबसे पहले अपनी स्वास्थ्य संबंधी जरूरतों को समझें और ऐसा प्लान चुनें, जो एक ही पॉलिसी के तहत आपकी अधिकतर जरूरतों को कवर करता हो।
- बीमा राशि: विभिन्न हेल्थ इंश्योरेंस प्लान में उपलब्ध बीमा राशि की तुलना करें। अपनी जरूरत से कम बीमा राशि चुनना आपके लिए उचित नहीं हो सकता है। सुनिश्चित करें कि बीमा राशि आपके अधिकतम संभावित चिकित्सा खर्चों को कवर करने के लिए पर्याप्त हो।
- को-पेमेंट: कुछ प्लान में अनिवार्य को-पेमेंट की शर्त होती है, जिसके तहत पॉलिसीधारक को हर क्लेम की एक निश्चित प्रतिशत राशि खुद वहन करनी होती है।
- हेल्थ प्लान की तुलना: सही पॉलिसी चुनने के लिए अच्छी तरह रिसर्च करें और अलग-अलग हेल्थ इंश्योरेंस पॉलिसियों की तुलना करें। आप लाभ, बीमा राशि और ऐड-ऑन कवर जैसी सुविधाओं के आधार पर प्लान की तुलना कर सकते हैं।
- प्रीमियम: हेल्थ इंश्योरेंस प्लान से जुड़े प्रीमियम और डिडक्टिबल की जांच करें। आप अपनी प्रवेश आयु के आधार पर निर्धारित प्रीमियम का भुगतान कर सकते हैं।
- आजीवन नवीनीकरण: ऐसे हेल्थ इंश्योरेंस प्लान चुनें जिनमें आजीवन रिन्यूअल की सुविधा हो, ताकि बढ़ती उम्र के साथ आपकी स्वास्थ्य संबंधी जरूरतें बढ़ने पर भी आपका कवरेज जारी रहे।
- समीक्षा और रेटिंग: हेल्थ इंश्योरेंस खरीदने से पहले बीमाकर्ता की समीक्षाएं और ग्राहक रेटिंग जरूर देखें। पॉलिसी लेने से पहले बीमा प्रदाता की प्रतिष्ठा और विश्वसनीयता की भी जांच करें।
- क्लेम सेटलमेंट का समय: हेल्थ इंश्योरेंस प्लान लेने से पहले प्रत्येक बीमाकर्ता द्वारा क्लेम का निपटारा करने में लगने वाले समय की जांच करें। अधिक क्लेम सेटलमेंट रेशियो वाले बीमाकर्ता को चुनने से क्लेम प्रक्रिया अधिक विश्वसनीय हो सकती है।
- संचयी बोनस: क्लेम-रहित पॉलिसी वर्ष पूरे करने पर आपको संचयी बोनस मिलता है। हेल्थ पॉलिसी रिन्यू करते समय इस बोनस का लाभ उठाकर अपनी बीमा राशि बढ़ा सकते हैं।
- अधिक सब-लिमिट: ऐसा हेल्थ इंश्योरेंस प्लान चुनें जिसमें अधिकांश खर्चों के लिए सब-लिमिट अधिक हो या कोई सब-लिमिट न हो। इसके अलावा, प्रीमियम का खर्च कम रखने के लिए सब-लिमिट, को-पेमेंट या स्वैच्छिक डिडक्टिबल में से किसी विकल्प को चुनना पड़ सकता है।
- पॉलिसी में शामिल न होने वाले खर्च और सीमाएं: हेल्थ इंश्योरेंस पॉलिसी चुनते समय किन खर्चों को कवर नहीं किया जाता है और कवरेज की क्या सीमाएं हैं, यह जानना जरूरी है।
- पहले से मौजूद बीमारियां: अपनी सभी पहले से मौजूद बीमारियों के बारे में सही जानकारी दें और जांचें कि उनके लिए पॉलिसी में किस प्रकार का कवरेज उपलब्ध है। चुनी गई पॉलिसी में इन बीमारियों के लिए लागू प्रतीक्षा अवधि के बारे में भी जानकारी लें।
- फैमिली फ्लोटर प्लान चुनें: यदि आप पूरे परिवार के लिए हेल्थ इंश्योरेंस लेना चाहते हैं, तो अलग-अलग व्यक्तिगत हेल्थ पॉलिसियां लेने के बजाय फैमिली फ्लोटर प्लान चुनें। परिवार के जिन सदस्यों को कवर करना है, उनकी संख्या और जरूरतों के आधार पर उपयुक्त प्लान चुनें।
स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी लेने पर टैक्स लाभ
प्रीमियम का भुगतान नकद के अलावा किसी अन्य माध्यम से करने पर, बीमित व्यक्ति आयकर अधिनियम, 1961 की धारा 80D के तहत कर लाभ का पात्र होता है।
स्टार कॉम्प्रिहेंसिव हेल्थ प्लान के तहत लागू प्रतीक्षा अवधि
- प्रारंभिक प्रतीक्षा अवधि 30 दिनों की है।
- निर्दिष्ट बीमारी/प्रक्रिया के लिए 24 महीने की प्रतीक्षा अवधि लागू होती है।
- पहले से मौजूद बीमारी के लिए 36 महीने की प्रतीक्षा अवधि लागू होती है।
- डिलीवरी के खर्च और नवजात शिशु के लिए 24 महीने की प्रतीक्षा अवधि लागू होती है।
- बेरिएट्रिक सर्जरी के लिए 36 महीने की प्रतीक्षा अवधि पूरी करना आवश्यक है।
निष्कर्ष
स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी एकल बीमित व्यक्ति और परिवार, दोनों के लिए उपलब्ध है। यह पॉलिसी के नियमों और शर्तों के अनुसार विभिन्न चिकित्सा खर्चों के लिए कवरेज प्रदान करती है।
अक्सर पूछे जाने वाले प्रश्न
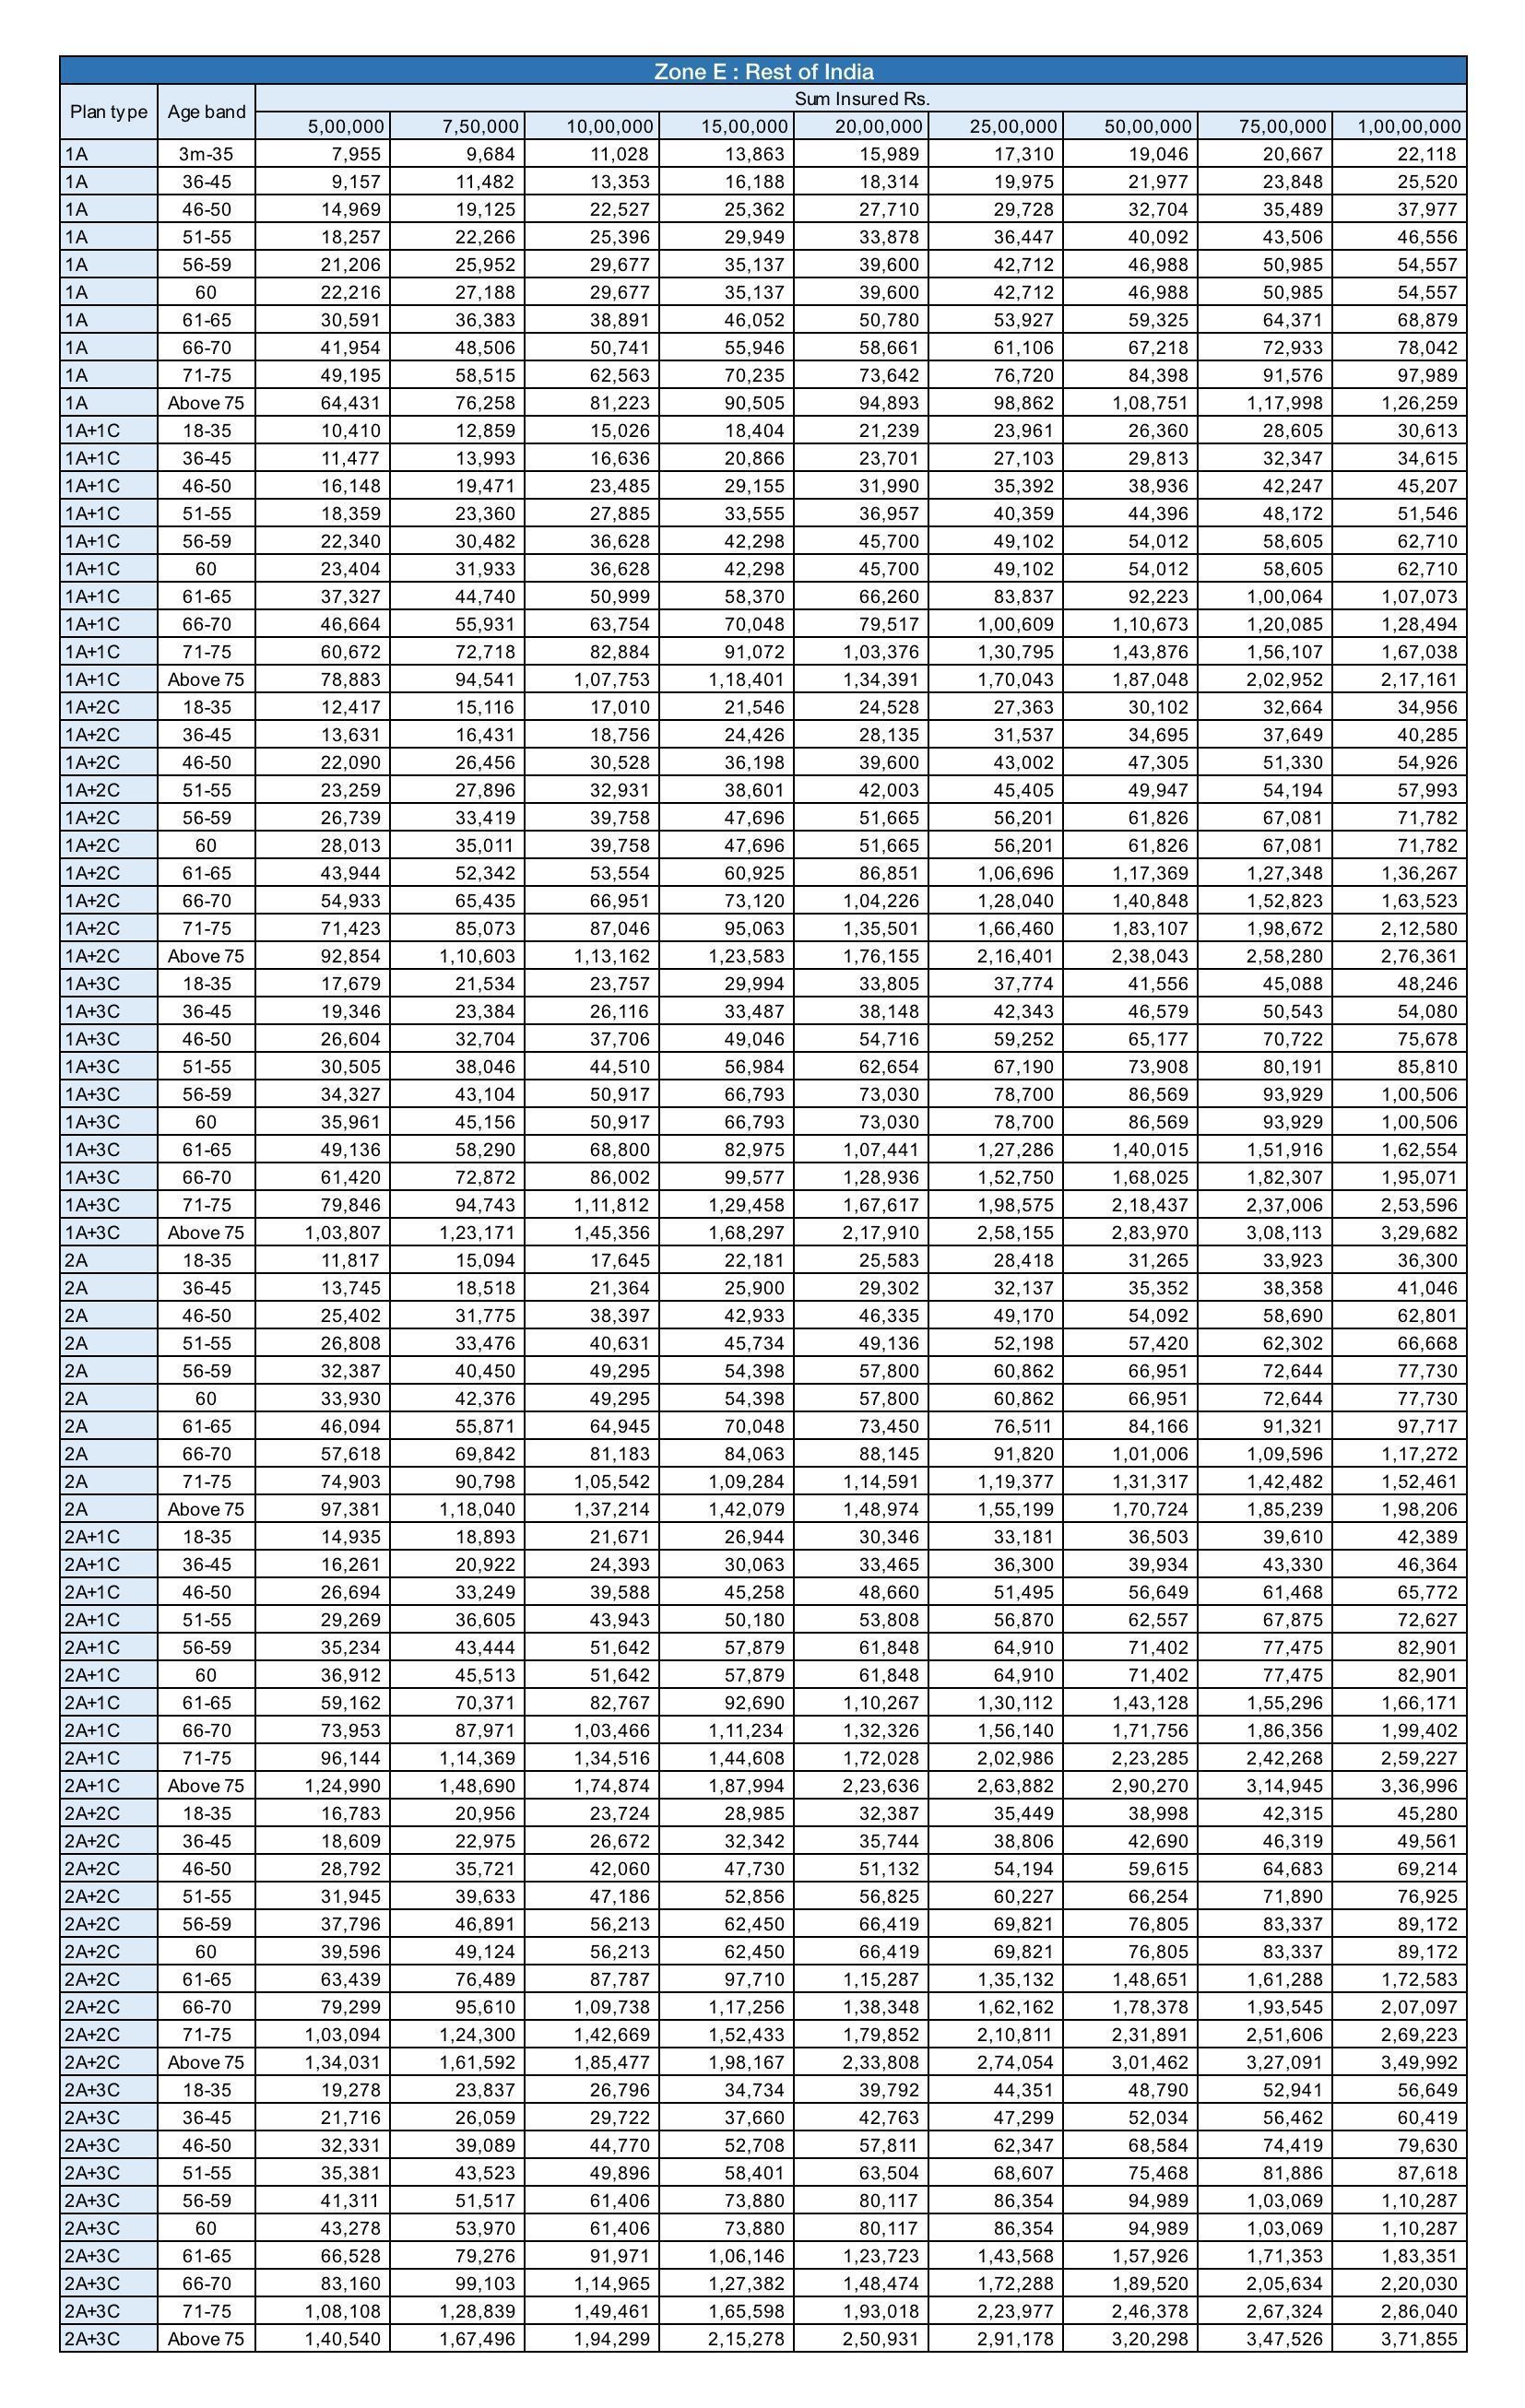
स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी में ₹5 लाख से ₹1 करोड़ तक की बीमा राशि के विकल्प उपलब्ध हैं।
हां, प्रीमियम का भुगतान किस्तों में किया जा सकता है। यह सुविधा मासिक, त्रैमासिक या अर्धवार्षिक आधार पर उपलब्ध है। इसके अलावा, पॉलिसी की पूरी अवधि का प्रीमियम एकमुश्त भी जमा किया जा सकता है।
इस कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस कवरेज के तहत 11,000 से अधिक नेटवर्क अस्पतालों में कैशलेस इलाज की सुविधा मिलती है, जिससे अपनी जेब से होने वाले खर्च को कम करने में मदद मिलती है।
60 वर्ष की आयु तक को-पेमेंट लागू नहीं होता। 61 वर्ष की आयु से किए गए क्लेम पर 10% को-पेमेंट लागू होगा।
भारत में कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस का प्रीमियम कई कारकों पर निर्भर करता है, जैसे बीमित व्यक्ति की आयु, चुना गया कवरेज और बीमा कंपनी। कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस की लागत को प्रभावित करने वाले प्रमुख कारक इस प्रकार हैं:
- आयु: बीमित व्यक्ति की आयु हेल्थ इंश्योरेंस के प्रीमियम को प्रभावित करने वाले प्रमुख कारकों में से एक है। उदाहरण के लिए, 30 वर्ष की आयु का व्यक्ति अपेक्षाकृत कम प्रीमियम का भुगतान कर सकता है, जबकि 60 वर्ष से अधिक आयु के व्यक्ति के लिए प्रीमियम अधिक हो सकता है।
- प्लान का कवरेज: आपके द्वारा चुने गए प्लान में शामिल कवरेज का प्रकार और सीमा प्रीमियम की राशि को प्रभावित करती है।
- बीमा कंपनी: आप जिस बीमा कंपनी का प्लान चुनते हैं, उसका भी प्रीमियम की राशि पर प्रभाव पड़ता है।
कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस का प्रीमियम आमतौर पर कवरेज, बीमित व्यक्ति की आयु, बीमा राशि और आश्रित सदस्यों की संख्या जैसे विभिन्न कारकों के आधार पर तय किया जाता है। ये कारक प्रत्येक व्यक्ति के लिए अलग हो सकते हैं। इसलिए, एक ही हेल्थ इंश्योरेंस प्लान लेने वाले दो लोगों का प्रीमियम अलग-अलग हो सकता है।
कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस ऐसी पॉलिसी है, जो सिर्फ अस्पताल में भर्ती होने के खर्चों तक सीमित न रहकर विभिन्न प्रकार के चिकित्सा खर्चों के लिए व्यापक कवरेज प्रदान करती है। इसमें आमतौर पर इन-पेशेंट और ओपीडी उपचार, एम्बुलेंस का खर्च, अस्पताल में भर्ती होने से पहले और बाद के चिकित्सा खर्च, डे-केयर प्रक्रियाएं, वार्षिक हेल्थ चेक-अप, ऑर्गन डोनर से जुड़े खर्च और आयुष जैसी वैकल्पिक चिकित्सा पद्धतियों के उपचार शामिल हो सकते हैं।
कॉम्प्रिहेंसिव हेल्थ इंश्योरेंस पॉलिसी बढ़ते चिकित्सा खर्चों के बीच वित्तीय सुरक्षा प्रदान करती है और बिना आर्थिक बोझ की चिंता किए बेहतर स्वास्थ्य सेवाओं का लाभ उठाने में मदद करती है। मेडिकल इमरजेंसी के दौरान यह पॉलिसी इलाज से जुड़े खर्चों को संभालने में मदद कर मानसिक तनाव कम करती है। इसमें विभिन्न उपचारों और आपातकालीन स्थितियों के लिए व्यापक कवरेज उपलब्ध होता है।
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in