

ஸ்டார் காம்ப்ரிஹென்சிவ் இன்ஷூரன்ஸ் பாலிசி
ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசி என்பது, உங்களின் அனைத்து மருத்துவச் செலவுகளுக்கும் முழுமையான பாதுகாப்பைத் தரும் ஒரு விரிவான மருத்துவக் காப்பீட்டுத் திட்டம். எதிர்பாராத மருத்துவச் செலவுகளிலிருந்து முழுப் பாதுகாப்பு அளிக்கும் நோக்கில், மருத்துவமனையில் அனுமதிக்கப்படுவதற்கான செலவுகள், மருத்துவமனையில் சேர்வதற்கு முன்பும் பின்பும் ஆகும் செலவுகள், வெளிநோயாளி சிகிச்சைகள் உள்ளிட்ட பல பயன்களை, இப்பாலிசி உள்ளடக்கியுள்ளது. டே கேர் சிகிச்சைகள், அவசர ஆம்புலன்ஸ் கட்டணங்கள் மற்றும் மருத்துவப் பரிசோதனைகள் போன்ற பல்வேறு சிறப்பம்சங்களையும், இதில் பெறலாம். மேலும், இந்த விரிவான மருத்துவக் காப்பீட்டுத் திட்டம் ஆயுர்வேதம், யுனானி, சித்தா மற்றும் ஹோமியோபதி போன்ற மாற்று மருத்துவச் சிகிச்சைகளுக்கும் காப்பீட்டுப் பலன்களை வழங்குகிறது. முழுமையான உடல்நலப் பாதுகாப்பை விரும்பும் தனிநபர்களுக்கும் குடும்பங்களுக்கும் மிகவும் ஏற்ற இத்திட்டம், அவசர மருத்துவக் காலங்களில் மன அமைதியையும் நிதிப் பாதுகாப்பையும் உறுதி செய்கிறது. ஒரு நிறைவான மருத்துவக் காப்பீட்டுப் பாதுகாப்பைப் பெற இந்த பாலிசியைத் தேர்ந்தெடுங்கள்.
IRDAI UIN: SHAHLIP26044V092526
HIGHLIGHTS
Plan Essentials

பிஇடி பை-பேக்:
கூடுதல் பிரீமியம் செலுத்துவதன் மூலம், ஏற்கெனவே உள்ள நோய்களுக்கான காத்திருப்புக் காலத்தை 3 ஆண்டுகளில் இருந்து 1 ஆண்டாகக் குறைத்துக் கொள்ள முடியும். இது ஒரு விருப்பத் தேர்வு ஆகும்.
உடல் பருமன் குறைப்பு அறுவை சிகிச்சை
உடல் பருமனை குறைப்பதற்கான 'பேரியாட்ரிக்' அறுவை சிகிச்சைக்காக மருத்துவமனையில் அனுமதிக்கப்படும் செலவுகள், பாலிசி விதிமுறைகளில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு ஈடுசெய்யப்படும்.
பிரசவ காலப் பலன்கள்
சுகப்பிரசவம் மற்றும் அறுவை சிகிச்சை முறைப் பிரசவம் (சிசேரியன்) ஆகிய இரண்டிற்கும், பிரசவத்திற்கு முந்தைய மற்றும் பிந்தைய ஆகும் செலவுகள் உட்பட, பாலிசி விதிமுறைகளில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு வழங்கப்படும்.
வெளிநோயாளி சிகிச்சைப் பாதுகாப்பு
பாலிசி விதிமுறைகளில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு, வெளிநோயாளி ஆலோசனைக் கட்டணங்கள் மற்றும் பல், கண் சார்ந்த வெளிநோயாளி சிகிச்சைகளுக்கான செலவுகள் வழங்கப்படும்.
கூட்டு போனஸ்
ரூ. 5 லட்சம் காப்பீட்டுத் தொகைக்கு (Sum Insured), கிளைம் செய்யாத ஒவ்வொரு ஆண்டிற்கும் அடிப்படைக் காப்பீட்டுத் தொகையில் 50% கூட்டு போனஸாகச் சேர்க்கப்பட்டு, அதிகபட்சமாக 100% வரை வழங்கப்படும். ரூ. 7,50,000/- அல்லது அதற்கு மேற்பட்ட காப்பீட்டுத் தொகைக்கு, அடிப்படைக் காப்பீட்டுத் தொகையில் 100% கூட்டு போனஸாகக் கணக்கிடப்படும்.
காப்பீட்டுத் தொகை தானாகவே மீண்டும் புதுப்பிக்கப்படும் வசதி
பாலிசி காலத்தில் அடிப்படைக் காப்பீட்டுத் தொகை முழுமையாகத் தீர்ந்துவிட்டால், அந்த ஆண்டிற்குள் 100% காப்பீட்டுத் தொகை ஒரு முறை தானாகவே மீண்டும் புதுப்பிக்கப்படும். ஏற்கெனவே கிளைம் செய்யப்பட்ட அதே நோய் அல்லது சிகிச்சைக்கும், இந்தத் தொகையைப் பயன்படுத்திக்கொள்ளலாம்.
தனிநபர் விபத்துக் காப்பீடு
பாலிசி காலத்தில் காப்பீடு செய்யப்பட்டவருக்கு விபத்தினால் எதிர்பாராத மரணம் அல்லது நிரந்தர முழு ஊனம் ஏற்பட்டால், கூடுதல் கட்டணம் (பிரீமியம்) எதுவுமின்றி உலகம் முழுவதும் பொருந்தக்கூடிய தனிநபர் விபத்துக் காப்பீட்டுப் பாதுகாப்பு வழங்கப்படுகிறது.
ஹாஷ்பிட்டல் கேஷ்
மருத்துவமனையில் தங்கி சிகிச்சை பெறும் ஒவ்வொரு முழு நாளுக்கும், பாலிசி விதிகளுக்கு உட்பட்டு தினசரிச் செலவுத் தொகை வழங்கப்படும். இது ஒரு முறை அனுமதிக்கப்படுவதற்கு அதிகபட்சமாக 7 நாட்கள் வரையிலும், பாலிசி காலத்தில் மொத்தம் 120 நாட்கள் வரையிலும் கிடைக்கும்.
Detailed List
பாலிசியில் உள்ள சிறப்பம்சங்கள்
முக்கியச் சிறப்பம்சங்கள்
பாலிசி வகைஇத்திட்டத்தை தனிநபர் பாலிசியாகவோ அல்லது குடும்பப் பாலிசியாகவோ எடுத்துக்கொள்ளலாம். |
சேர்க்கைக்கான வயது வரம்பு18 முதல் 65 வயதுக்குட்பட்ட எவரும் இத்திட்டத்தைப் பெற்றுக்கொள்ளலாம். இவர்களைச் சார்ந்துள்ள குழந்தைகளுக்கு, அவர்கள் பிறந்த 91-ஆம் நாளிலிருந்து 25 வயது வரை காப்பீடு பொருந்தும். |
உள்நோயாளி சிகிச்சைஉடல்நலக்குறைவு, காயம் அல்லது விபத்து காரணமாக மருத்துவமனையில் அனுமதிக்கப்பட்டு, 24 மணி நேரத்திற்கு மேலாகத் தங்கி சிகிச்சை பெறுவதற்கான அனைத்துச் செலவுகளும் வழங்கப்படும். |
மருத்துவமனையில் சேர்வதற்கு முந்தைய செலவுகள்மருத்துவமனையில் தங்கி சிகிச்சை பெறுவதுடன், அனுமதிக்கப்படுவதற்கு முந்தைய 60 நாட்கள் வரை ஏற்பட்ட மருத்துவச் செலவுகளும் வழங்கப்படும். |
டிஸ்சார்ஜ்க்குப் பிந்தைய மருத்துவச் செலவுகள்மருத்துவமனையிலிருந்து வீடு திரும்பிய தேதியிலிருந்து அடுத்த 90 நாட்கள் வரை ஏற்படும் மருத்துவச் செலவுகளும், இத்திட்டத்தில் ஏற்றுக்கொள்ளப்படும். |
அறை வாடகைஇத்திட்டத்தின் கீழ் மருத்துவமனை அறை வாடகை (தனி ஏசி அறை), தங்குமிடம் மற்றும் செவிலியர் பராமரிப்புச் செலவுகளுக்கு எவ்வித உச்ச வரம்பும் இல்லை. |
ஆம்புலன்ஸ் வசதிமருத்துவமனையில் அனுமதிக்கப்படுவதற்கும், ஒரு மருத்துவமனையிலிருந்து மற்றொரு மருத்துவமனைக்கு மாற்றப்படுவதற்கும், மேலும் மருத்துவமனையிலிருந்து வீட்டிற்குத் திரும்புவதற்கும் ஆகும் ஆம்புலன்ஸ் கட்டணங்களை, இப்பாலிசி ஏற்றுக்கொள்ளும். |
விமான ஆம்புலன்ஸ் சேவைஒவ்வொரு முறை மருத்துவமனையில் அனுமதிக்கப்படும்போதும் அதிகபட்சமாக ரூ. 2,50,000/- வரையிலும், ஒரு பாலிசி காலத்திற்கு மொத்தமாக அதிகபட்சம் ரூ. 5,00,000/- வரையிலும் விமான ஆம்புலன்ஸ் கட்டணங்கள், இத்திட்டத்தில் ஏற்கப்படும். |
பாலிசி காலத்தின் இடையில் புதிய உறுப்பினர்களைச் சேர்த்தல்கூடுதல் பிரீமியம் செலுத்துவதன் மூலம், புதிதாகத் திருமணமான வாழ்க்கைத் துணையையும் பிறந்த குழந்தையையும் பாலிசியில் சேர்த்துக் கொள்ளலாம். புதிய உறுப்பினர்கள் பாலிசியில் சேர்க்கப்படும் தேதியிலிருந்தே, அவர்களுக்கான காத்திருப்புக் காலம் தொடங்கும். |
டே கேர் நடைமுறைகள்தொழில்நுட்ப முன்னேற்றங்கள் காரணமாக, 24 மணி நேரத்திற்கும் குறைவான மருத்துவமனை அனுமதி தேவைப்படும் மருத்துவ சிகிச்சைகள் மற்றும் அறுவை சிகிச்சை முறைகள் (டே கேர் நடைமுறைகள்) இதில் சேர்க்கப்பட்டுள்ளன. |
நவீன மருத்துவச் சிகிச்சைகள்பாலிசி விதிகளில் குறிப்பிடப்பட்டுள்ள உச்ச வரம்பிற்கு உட்பட்டு, நவீன மருத்துவச் சிகிச்சைக்கான செலவுகள் வழங்கப்படும். |
ஹாஸ்பிட்டல் கேஷ்மருத்துவமனையில் அனுமதிக்கப்படும் ஒவ்வொரு முழு நாளுக்கும் பாலிசி விதிகளுக்கு உட்பட்டு தினசரி பணப் பலன் வழங்கப்படும். இது ஒரு முறை அனுமதிக்கப்படும்போது அதிகபட்சமாக 7 நாட்கள் வரையிலும், ஒரு பாலிசி காலத்திற்கு மொத்தமாக அதிகபட்சம் 120 நாட்கள் வரையிலும் கிடைக்கும். |
வீட்டில் வைத்து பெறும் சிகிச்சைமருத்துவரின் ஆலோசனையின் பேரில், ஆயுஷ் (AYUSH) உட்பட மூன்று நாட்களுக்கு மேலாக வீட்டிலேயே தங்கி மேற்கொள்ளப்படும் மருத்துவச் சிகிச்சைகளுக்கான செலவுகள், இத்திட்டத்தின் கீழ் ஈடுசெய்யப்படும். |
பிரசவச் செலவுகள்சிசேரியன் உள்ளிட்ட பிரசவச் செலவுகள் (மகப்பேற்றுக்கு முந்தைய மற்றும் பிந்தைய பராமரிப்பு உட்பட) அதிகபட்சமாக இரண்டு பிரசவங்களுக்கு மட்டும் பாலிசியில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு ஏற்கப்படும். |
பிறந்த குழந்தைக்கான மருத்துவக் காப்பீடுநீங்கள் தேர்வு செய்துள்ள காப்பீட்டுத் தொகைக்கு (Sum Insured) ஏற்ப நிர்ணயிக்கப்பட்டுள்ள உச்ச வரம்பிற்கு உட்பட்டு, பிறந்த குழந்தைக்கான மருத்துவமனைச் செலவுகள் ஈடுசெய்யப்படும். |
தடுப்பூசிச் செலவுகள்நீங்கள் தேர்வு செய்துள்ள காப்பீட்டுத் தொகைக்கு (Sum Insured) ஏற்ப நிர்ணயிக்கப்பட்டுள்ள உச்ச வரம்பிற்கு உட்பட்டு, பிறந்த குழந்தைக்கான தடுப்பூசிச் செலவுகள் வழங்கப்படும். |
காப்பீட்டுத் தொகை தானாகவே மீண்டும் புதுப்பிக்கப்படுதல்பாலிசி காலத்திற்குள் அடிப்படை காப்பீட்டுத் தொகை முழுவதும் தீர்ந்துவிட்டால், அத்தொகையில் 100% மீண்டும் ஒருமுறை அதே பாலிசி காலத்தில் தானாகவே புதுப்பிக்கப்படும். |
கோ-பேமென்ட்பாலிசிதாரர் தனது 61 ஆம் வயதிலோ அல்லது அதற்குப் பிறகோ புதிய பாலிசியை வாங்கினாலோ அல்லது புதுப்பித்தாலோ, அவர் கோரும் ஒவ்வொரு கிளைம் தொகையிலும் 10% கோ-பேமென்ட் (பாலிசிதாரர் ஏற்கும் பங்கு) செலுத்த வேண்டும். |
பேரியாட்ரிக் அறுவை சிகிச்சைமருத்துவமனையில் அனுமதிக்கப்படுவதற்கு முன்பும் பின்பும் ஆகும் செலவுகள் உட்பட, பேரியாட்ரிக் அறுவை சிகிச்சைக்கான மருத்துவமனைச் செலவுகள் அதிகபட்சமாக ரூ. 2,50,000/- மற்றும் ரூ. 5,00,000/- என்ற வரம்பிற்கு உட்பட்டு ஏற்கப்படும். |
ஆயுஷ் (AYUSH) சிகிச்சைகள்அங்கீகரிக்கப்பட்ட ஆயுஷ் மருத்துவமனைகளில் ஆயுர்வேதம், யுனானி, சித்தா மற்றும் ஹோமியோபதி முறைகளில் எடுத்துக்கொள்ளப்படும் சிகிச்சைகளுக்கான செலவுகள், மொத்தக் காப்பீட்டுத் தொகை வரை முழுமையாக வழங்கப்படும். |
புறநோயாளி ஆலோசனைக் கட்டணம்பல் மற்றும் கண் சிகிச்சைகள் தவிர்த்து, நெட்வொர்க் மருத்துவமனைகளில் மேற்கொள்ளப்படும் பிற வெளிநோயாளி சிகிச்சைக்கான கட்டணங்கள், இத்திட்டத்தில் குறிப்பிடப்பட்டுள்ள உச்ச வரம்பிற்கு உட்பட்டு ஈடுசெய்யப்படும். |
புறநோயாளி ஆலோசனைக் கட்டணம் - பல் மற்றும் கண் மருத்துவம்பல் மற்றும் கண் சிகிச்சைகளுக்காக ஏற்படும் புறநோயாளி கட்டணங்கள், பாலிசி விதிகளில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு ஏற்கப்படும். பாலிசிதாரர் ஒவ்வொரு மூன்று ஆண்டுகள் முடிவிலும், இந்தப் பலனைப் பெற்றுக்கொள்ளத் தகுதி உடையவர் ஆவர். |
உறுப்பு தானச் செலவுகள்பாலிசிதாரருக்கு உறுப்பு மாற்று அறுவை சிகிச்சைக்கான கிளைம் ஏற்கப்படும் பட்சத்தில், அவருக்கு உறுப்பு தானம் செய்பவர் மருத்துவமனையில் உள்நோயாளியாகத் தங்கி சிகிச்சை பெறுவதற்கான செலவுகள் வழங்கப்படும். |
முன்னெச்சரிக்கை மருத்துவப் பரிசோதனைநீங்கள் தேர்வு செய்துள்ள காப்பீட்டுத் தொகைக்குரிய வரம்பிற்குட்பட்டு, எங்கள் நெட்வொர்க் மையங்கள் மூலம், இந்த முன்னெச்சரிக்கை முழு உடற்பரிசோதனைக்கான ஏற்பாடுகள் செய்து தரப்படும். இத்தகைய பரிசோதனைத் தொகுப்பின் (Package) கீழ் கிடைக்கும் பரிசோதனைகளின் புதுப்பிக்கப்பட்ட மற்றும் பொருந்தக்கூடிய பட்டியலை அறிந்துகொள்ள, பாலிசிதாரர்கள் எங்களது இணையதளமான www.starhealth.in பக்கத்தைப் பார்க்கவும். |
இ-மருத்துவ மறுஆலோசனை (உள்நாடு)பாலிசிதாரர், இந்நிறுவனத்தின் நெட்வொர்க்கில் உள்ள மருத்துவர்களிடம் மருத்துவ மறுஆலோசனையைப் பெற்றுக்கொள்ளலாம். |
ஸ்டார் நல்வாழ்வுத் திட்டம்பாலிசிதாரர்கள் பல்வேறு நல்வாழ்வுப் பயிற்சிகள் மூலம் ஆரோக்கியமான வாழ்க்கை முறையைப் பின்பற்றுவதை ஊக்குவிப்பதற்காக, இத்திட்டம் உருவாக்கப்பட்டுள்ளது. மேலும், இதன் மூலம் நீங்கள் பெறும் வெல்னஸ் புள்ளிகளைப் பயன்படுத்தி, பாலிசியைப் புதுப்பிக்கும்போது பிரீமியத்தில் சேமிப்பு பெறலாம். |
தவணை முறை வசதிகள்பாலிசிக்கான பிரீமியத்தை மாதம் ஒருமுறை, மூன்று மாதங்களுக்கு ஒருமுறை (காலாண்டு) அல்லது ஆறு மாதங்களுக்கு ஒருமுறை (அரையாண்டு) எனத் தவணை முறையில் செலுத்தலாம். |
வீட்டுப் பராமரிப்புச் சிகிச்சைபாலிசியில் குறிப்பிடப்பட்டுள்ள குறிப்பிட்ட பாதிப்புகளுக்கு மட்டும், பாலிசிதாரர் வீட்டிலேயே தங்கி மேற்கொள்ளும் சிகிச்சைக்கான செலவுகள் ஈடுசெய்யப்படும். இது ஒரு பாலிசி ஆண்டில், காப்பீட்டுத் தொகையில் 10% வரை அல்லது அதிகபட்சமாக ரூ. 5,00,000/- வரை வழங்கப்படும். |
வரம்பற்ற தொலைபேசி மருத்துவ ஆலோசனைபாலிசிதாரர், ஸ்டார் ஹெல்த் மொபைல் செயலி அல்லது டிஜிட்டல் தளங்கள் வாயிலாக எத்தனை முறை வேண்டுமானாலும் தொலைபேசி மருத்துவ ஆலோசனைகளை இலவசமாகப் பெற்றுக்கொள்ளலாம். |
AI அடிப்படையிலான முகப் பரிசோதனைபாலிசிதாரர் ஸ்டார் ஹெல்த் மொபைல் செயலியைப் பயன்படுத்தி, இதயத் துடிப்பு, ஆக்சிஜன் அளவு மற்றும் சுவாச விகிதம் போன்ற முக்கிய உடல் நலக் குறியீடுகளைத் தெரிந்துகொள்ள, இந்த AI முகப் பரிசோதனை (Face Scan) வசதியைப் பயன்படுத்திக் கொள்ளலாம். ஒரு பாலிசி ஆண்டில், ஒரு பாலிசிதாரர் மாதத்திற்கு இரண்டு முறை வரை இவ்வசதியைப் பெற்றுக்கொள்ள முடியும். |
பாலிசி விவரங்கள் மற்றும் விதிமுறைகள் & நிபந்தனைகளை அறிய, பாலிசி ஆவணங்களைப் பார்க்கவும்.
இரண்டாம் ஆண்டு பிரீமியத்தில் 10% தள்ளுபடி கிடைக்கிறது.
மூன்றாம் ஆண்டு பிரீமியத்தில் 12.5% தள்ளுபடி கிடைக்கிறது.
ஸ்டார் வெல்னஸ் திட்டம்
ஆரோக்கியமான வாழ்க்கை முறையைப் பின்பற்றுவதை ஊக்குவிப்பதோடு, அதற்கான பலன்களையும் காப்பீட்டாளர்களுக்கு வழங்கும் வகையில், இத்திட்டம் வடிவமைக்கப்பட்டுள்ளது. கீழே குறிப்பிடப்பட்டுள்ள ஆரோக்கியச் செயல்பாடுகள் மூலம் வாடிக்கையாளர்கள் வெல்னஸ் ரிவார்ட் புள்ளிகளைப் பெற முடியும். இவை நிறுவனத்தால் கண்காணிக்கப்பட்டுப் பதிவு செய்யப்படும். இந்த வெல்னஸ் திட்டத்தின் கீழ் பெறப்படும் புள்ளிகளைப் பயன்படுத்தி, பாலிசியைப் புதுப்பிக்கும்போது பிரீமியத்தில் சேமிப்பையும் பெறலாம்.
இந்த வெல்னஸ் திட்டம் "Star Health" மொபைல் ஆப் மூலமாக ஆன்லைனில் செயல்படுத்தப்பட்டு நிர்வகிக்கப்படுகிறது.
குறிப்பு: கீழே உள்ள அட்டவணையில் குறிப்பிடப்பட்டுள்ள ஆரோக்கியச் செயல்பாடுகள் (வரிசை எண் 1 முதல் 5 வரை) 18 வயது மற்றும் அதற்கு மேற்பட்ட வயதுடைய காப்பீட்டாளர்களுக்கு மட்டுமே பொருந்தும்.
வெல்னஸ் திட்டத்தின் கீழ், பாலிசியைப் புதுப்பிக்கும் போது பிரீமியத்தில் கிடைக்கும் சேமிப்பு விவரங்கள் பின்வரும் அட்டவணையில் கொடுக்கப்பட்டுள்ளன:
| பெறப்பட்ட வெல்னஸ் புள்ளிகள் | பிரீமியச் சேமிப்பு |
| 200 முதல் 350 வரை | 2% |
| 351 முதல் 600 வரை | 5% |
| 601 முதல் 750 வரை | 7% |
| 751 முதல் 1000 வரை | 10% |
ஃப்ளோட்டர் பாலிசியைப் பொறுத்தவரை, பின்வரும் அட்டவணையின் அடிப்படையில் வெயிட்டேஜ் கணக்கிடப்படுகிறது:
| குடும்ப உறுப்பினர்கள் விவரம் | விகிதம் |
| பாலிசிதாரர், வாழ்க்கைத் துணை | 1:1 |
| பாலிசிதாரர், வாழ்க்கைத் துணை மற்றும் சார்ந்திருக்கும் பிள்ளைகள் (17 வயது வரை) | 1:1:0:0:0 |
| பாலிசிதாரர், வாழ்க்கைத் துணை மற்றும் சார்ந்திருக்கும் பிள்ளைகள் (18 வயது மற்றும் அதற்கு மேற்பட்ட வயதுடையவர்கள்) | 2:2:1:1:1 |
குறிப்பு: இரண்டு ஆண்டு பாலிசியாக இருக்கும்பட்சத்தில், அந்த இரண்டு ஆண்டுகளில் ஈட்டப்பட்ட மொத்த நல்வாழ்வுப் புள்ளிகள் இரண்டால் வகுக்கப்பட்டு கணக்கிடப்படும்.
காப்பீடு பெற்றுள்ள ஒவ்வொரு நபருக்கும் தனித்தனி உள்நுழைவு வசதி வழங்கப்படும், இது அவரவரது பாலிசியுடன் இணைக்கப்பட்டிருக்கும்.
2 ஆண்டு கால பாலிசியாக இருப்பின், பிரீமியச் சேமிப்பு, விகிதம் மற்றும் அதற்கான கணக்கீட்டு முறைகளைத் தெளிவாகப் புரிந்துகொள்ள, தயவுகூர்ந்து விளக்க உதாரணங்களைப் பார்க்கவும்.
வெல்னஸ் சேவைகள் மற்றும் ஆரோக்கியச் செயல்பாடுகள் பின்வருமாறு வகைப்படுத்தப்பட்டுள்ளன:
| வரிசை எண் | செயல்பாடுகள் | ஒரு பாலிசி ஆண்டில் ஒவ்வொரு செயல்பாட்டின் மூலமும் அதிகபட்சமாகப் பெறக்கூடிய வெல்னஸ் புள்ளிகள் |
| 1. | உடல்நலப் பராமரிப்பு மற்றும் கண்காணிப்பு | |
| ஆன்லைன் உடல்நல இடர் மதிப்பீடு (HRA) | 50 | |
| முன்னெச்சரிக்கை உடல்நல மதிப்பீடு | 200 | |
| 2. | ஆரோக்கிய விழிப்புணர்வுச் செயல்பாடுகள் | |
| a) வாக்கத்தான், மாரத்தான், சைக்ளோத்தான் மற்றும் அதுபோன்ற நிகழ்வுகளில் பங்கேற்பது | 100 | |
| b) உடற்பயிற்சிக் கூடத்தில் (Health club / Gym) உறுப்பினராக இருப்பது | 100 | |
| 3. | சுறுசுறுப்பான வாழ்க்கை முறை – “ஸ்டார் ஹெல்த்" மொபைல் ஆப்பில், காப்பீட்டாளர் தினசரி நடைப்பயிற்சி இலக்கை எட்டுவது. | 200 |
| 4. | a) உடல் எடைக் கட்டுப்பாடு திட்டம் (அதிக எடை / பருமனாக உள்ள பாலிசிதாரர்களுக்கு) | 100 |
| b) ஸ்டார் நல்வாழ்வுத் திட்டத்தைப் பின்பற்றி ஆரோக்கியம் அடைந்த வெற்றிக் கதையைப் பகிர்தல் (அதிக எடை / பருமனாக இல்லாத பாலிசிதாரர்களுக்கு) | 50 | |
| 5. | a) நாள்பட்ட நோய்களுக்கான பராமரிப்புத் திட்டம் (நீரிழிவு, உயர் ரத்த அழுத்தம், இதய நோய் அல்லது ஆஸ்துமா போன்ற நாள்பட்ட பாதிப்புகள் உள்ள பாலிசிதாரர்களுக்கு) | 250 |
| b) மன அழுத்த நிவாரணம் மற்றும் மன-உடல் நலப் பயிற்சித் திட்டத்தை வெற்றிகரமாக முடித்தல் (நீரிழிவு, உயர் ரத்த அழுத்தம், இதய நோய் அல்லது ஆஸ்துமா போன்ற நாள்பட்ட பாதிப்புகள் இல்லாத பாலிசிதாரர்களுக்கு) | 125 | |
| கூடுதல் நல்வாழ்வுச் சேவைகள் | ||
| 6. | மருத்துவருடன் இணையவழி உரையாடல் | |
| 7. | மருத்துவ வழிகாட்டுதல் மற்றும் ஒருங்கிணைப்புச் சேவைகள் | |
| 8. | மாதவிடாய் மற்றும் கருத்தரித்தல் கண்காணிப்பான் | |
| 9. | டிஜிட்டல் மருத்துவ ஆவணச் சேமிப்பு | |
| 10. | நல்வாழ்வு மற்றும் ஆரோக்கியத் தகவல்கள் | |
| 11. | உடல்நல வினாடி வினா மற்றும் ஆரோக்கிய விளையாட்டுகள் | |
| 12. | அறுவைசிகிச்சைக்குப் பிந்தைய பராமரிப்பு | |
| 13. | நெட்வொர்க் மையங்கள் வழங்கும் சலுகைகள் |
1. உடல்நலத்தைக் கண்காணித்தல் மற்றும் சீராக வைத்தல்
a) உடல்நல இடர் மதிப்பீட்டை (HRA) பூர்த்தி செய்தல்:
உடல்நல இடர் மதிப்பீடு (Health Risk Assessment - HRA) வினாப் படிவும் என்பது காப்பீட்டாளரின் உடல் ஆரோக்கியத்தையும் வாழ்க்கை முறையையும் மதிப்பீடு செய்வதற்கான ஓர் ஆன்லைன் கருவியாகும். இது காப்பீட்டாளர்கள் தங்களின் அன்றாட வாழ்க்கை முறையைத் தாங்களே சுயபரிசோதனை செய்துகொள்ள உதவுகிறது. காப்பீட்டாளர்கள் www.starhealth.in என்ற இணையதளத்தில் உள்ள தங்களின் கணக்கில் லாக்-இன் செய்து, இந்த HRA வினாப் படிவத்தைப் பூர்த்தி செய்யலாம். இதை ஒரு பாலிசி ஆண்டில் ஒரு முறை மட்டுமே செய்ய முடியும்.
ஆன்லைன் HRA வினாப் படிவத்தை முழுமையாகப் பூர்த்தி செய்வதன் மூலம் காப்பீட்டாளர்கள் 50 வெல்னஸ் புள்ளிகளைப் பெறலாம். குறிப்பு: HRA-க்கான வெல்னஸ் புள்ளிகளைப் பெற, இந்த மதிப்பீட்டுச் செயல்பாட்டைத் தொடங்கியதில் இருந்து ஒரு மாதத்திற்குள் காப்பீட்டாளர்கள் இதனை முழுமையாகப் பூர்த்தி செய்து முடிக்க வேண்டும்.
b) முன்னெச்சரிக்கை உடல்நல மதிப்பீடு:
பாலிசி ஆண்டில் குறிப்பிட்ட மருத்துவப் பரிசோதனைகள் / முன்னெச்சரிக்கைப் பரிசோதனைகளைச் செய்துகொள்வதன் மூலமும் காப்பீட்டாளர்கள் வெல்னஸ் புள்ளிகளைப் பெறலாம். இதில் கீழே குறிப்பிடப்பட்டுள்ள நான்கு கட்டாயப் பரிசோதனைகளும் அடங்கியிருக்க வேண்டும். காப்பீட்டாளர்கள் தங்களின் சொந்தச் செலவில், எந்தவொரு பரிசோதனை மையத்திலும், இப்பரிசோதனைகளைச் செய்துகொள்ளலாம்.
- சமர்ப்பிக்கப்பட்ட அனைத்துப் பரிசோதனை முடிவுகளும் இயல்பான வரம்பிற்குள் இருந்தால், பாலிசிதாரருக்கு 200 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
- ஆய்வக அறிக்கையின்படி, ஏதேனும் ஒரு பரிசோதனை முடிவு மட்டும் இயல்பான வரம்பிற்குள் இல்லாவிட்டால், பாலிசிதாரருக்கு 150 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
- இரண்டு அல்லது அதற்கு மேற்பட்ட பரிசோதனை முடிவுகள் இயல்பான வரம்பிற்குள் இல்லாவிட்டால், பாலிசிதாரருக்கு 100 வெல்னஸ் புள்ளிகள் மட்டுமே வழங்கப்படும்.
குறிப்பு: இந்தப் பரிசோதனை அறிக்கைகள் அனைத்தையும் ஒன்றாக இணைத்து, உடல் பரிசோதனை செய்துகொண்ட தேதியிலிருந்து 30 நாட்களுக்குள் சமர்ப்பிக்க வேண்டும்.
| முன்னெச்சரிக்கை உடல்நல மதிப்பீட்டின் கீழ் வரும் கட்டாயப் பரிசோதனைகளின் பட்டியல் |
| 1. முழு ரத்தப் பரிசோதனை |
| 2. ரத்த சர்க்கரை அளவுப் பரிசோதனை (உணவுக்கு முன் ரத்த சர்க்கரை அளவு [FBS] + உணவுக்குப் பின் ரத்த சர்க்கரை அளவு [PP] அல்லது HbA1c) |
| 3. கொழுப்பு அளவுப் பரிசோதனை - லிப்பிட் புரொஃபைல் (Lipid profile: மொத்தக் கொலஸ்ட்ரால், HDL, LDL, ட்ரைகிளிசரைடுகள், Total Cholesterol / HDL Cholesterol Ratio) |
| 4. சீரம் கிரியேட்டினின் பரிசோதனை |
2. ஆரோக்கிய விழிப்புணர்வுச் செயல்பாடுகள்:
கீழே குறிப்பிடப்பட்டுள்ள உடற்பயிற்சி மற்றும் ஆரோக்கியம் சார்ந்த செயல்பாடுகளை மேற்கொள்வதன் மூலம் காப்பீட்டாளர்கள் வெல்னஸ் புள்ளிகளைப் பெறலாம். ஆரோக்கியச் செயல்பாடுகள் மற்றும் அவற்றுக்கான வெல்னஸ் புள்ளிகள் விவரம் பின்வருமாறு:
| ஆரோக்கியச் செயல்பாடுகள் | வெல்னஸ் புள்ளிகள் | |
| a. | வாக்கத்தான், மாரத்தான், சைக்ளோத்தான் மற்றும் அதுபோன்ற நிகழ்வுகளில் பங்கேற்பது | 100 |
| - இந்நிகழ்வுகளில் பங்கேற்றதற்கான நுழைவுச் சீட்டு விவரங்களுடன் பிஐபி எண் சமர்ப்பிக்கும்போது 100 புள்ளிகள் வழங்கப்படும். | ||
| b. | உடற்பயிற்சி மையங்களில் உறுப்பினர் சேர்க்கை (1 ஆண்டு அல்லது அதற்கு மேல்) – ஜிம் (Gym) / யோகா மையம் / ஜும்பா வகுப்புகள் / ஏரோபிக் பயிற்சிகள் / விளையாட்டுக் கழகம் / பைலேட்ஸ் (Pilates) / நீச்சல் / தாய் சி (Tai Chi) / தற்காப்புக் கலைகள் / ஜிம்னாஸ்டிக்ஸ் / நடனப் பயிற்சி வகுப்புகள் | 100 |
| குறிப்பு: காப்பீட்டாளர் எந்தவொரு உடற்பயிற்சி மையத்திலும் உறுப்பினராக இல்லாதபட்சத்தில், பாலிசி நடைமுறைக்கு வந்த தேதியிலிருந்து (Policy Risk Commencement Date) 3 மாதங்களுக்குள் ஏதேனும் ஒரு மையத்தில் இணைய வேண்டும். இதற்கான உறுப்பினர் சான்றிதழை/ரசீதை (Membership proof) காப்பீட்டாளர் சமர்ப்பிக்க வேண்டும். | ||
3. சுறுசுறுப்பான வாழ்க்கை முறை:
"ஸ்டார் ஹெல்த்" மொபைல் ஆப்பில் கீழே குறிப்பிடப்பட்டுள்ள தினசரி நடைப்பயிற்சி இலக்கை எட்டுவதன் மூலம் காப்பீட்டாளர்கள் வெல்னஸ் ரிவார்ட் புள்ளிகளைப் பெறலாம்:
| ஒரு பாலிசி ஆண்டில் ஒரு நாளுக்கான சராசரி நடைகளின் எண்ணிக்கை | வெல்னஸ் புள்ளிகள் |
| ஒரு பாலிசி ஆண்டில் ஒரு நாளுக்கான சராசரி அடிகள் 5,000 முதல் 7,999 வரை இருந்தால் | 100 |
| ஒரு பாலிசி ஆண்டில் ஒரு நாளுக்கான சராசரி அடிகள் 8,000 முதல் 9,999 வரை இருந்தால் | 150 |
| ஒரு பாலிசி ஆண்டில் ஒரு நாளுக்கான சராசரி அடிகள் 10,000 மற்றும் அதற்கு மேல் இருந்தால் | 200 |
குறிப்பு: 'ஸ்டே ஆக்டிவ்' (Stay Active) திட்டத்தின் கீழ் ஒரு நாளுக்கான சராசரி அடிகளைக் கணக்கிடும்போது, ஒவ்வொரு பாலிசி ஆண்டின் முதல் மாதமும் கடைசி மாதமும் கணக்கில் எடுத்துக்கொள்ளப்படாது. இந்தச் சலுகையைப் பெற, பாலிசி நடைமுறைக்கு வந்த தேதியிலிருந்து (Policy Risk Start Date) 30 நாட்களுக்குள் "ஸ்டார் ஹெல்த்" மொபைல் செயலியைப் பதிவிறக்கம் செய்ய வேண்டும். பாலிசிதாரர் எடுத்துவைக்கும் சராசரி அடிகளின் எண்ணிக்கை "ஸ்டார் ஹெல்த்" மொபைல் செயலி வாயிலாகக் கண்காணிக்கப்படும். | |
4. உடல் எடைக் கட்டுப்பாட்டுத் திட்டம்
a) அதிக எடை மற்றும் பருமன் உள்ள காப்பீட்டாளர்கள் தங்களின் உடல் நிறை குறியீட்டைச் (BMI) சீராக வைத்திருக்க, இத்திட்டம் உதவுகிறது. இதில் அங்கீகரிக்கப்பட்ட வெல்னஸ் நிபுணர்கள், கூடுதல் எடையைக் குறைப்பதற்கும் BMI அளவைச் சீராகப் பராமரிப்பதற்கும் காப்பீட்டாளர்களுக்கு வழிகாட்டுவார்கள்.
- உடல் எடைக் கட்டுப்பாட்டுத் திட்டத்தில் இணைந்தவுடன், பாலிசிதாரருக்கு 50 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
- கீழே குறிப்பிட்டுள்ளபடி நிர்ணயிக்கப்பட்ட இலக்குகளை எட்டி, அந்த எடையைத் தொடர்ந்து பராமரித்தால் கூடுதலாக 50 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
| வ. எண் | உடல்நலப் பாதிப்பு | சமர்ப்பிக்க வேண்டிய விவரங்கள் | வெல்னஸ் புள்ளிகளைப் பெறுவதற்கான தகுதிகள் |
| 1. | உடல் பருமன் - Obesity (BMI அளவு 29-க்கு மேல் இருந்தால்) | உயரம் மற்றும் எடை (BMI அளவைக் கணக்கிட) | BMI அளவை 18 முதல் 29-க்குள் கொண்டு வருவதுடன், அதைத் தொடர்ந்து தக்கவைத்தல். |
| 2. | அதிக எடை - Overweight (BMI அளவு 25 முதல் 29 வரை இருந்தால்) | உயரம் மற்றும் எடை (BMI அளவைக் கணக்கிட) | BMI அளவை 2 புள்ளிகள் குறைத்து, அந்த அளவை அந்தப் பாலிசி ஆண்டு முழுவதும் தக்கவைத்தல். |
| BMI கணக்கீட்டிற்கான விவரங்கள் ஒவ்வொரு 2 மாதங்களுக்கும் ஒருமுறை சமர்ப்பிக்கப்பட வேண்டும் (ஒரு பாலிசி ஆண்டில் அதிகபட்சமாக 5 முறைகள் வரை சமர்ப்பிக்கலாம்). | |||
b) காப்பீட்டாளர் அதிக எடை அல்லது உடல் பருமன் கொண்டவராக இல்லாதபட்சத்தில், ஸ்டார் வெல்னஸ் செயல்பாடுகள் மூலம் தான் பெற்ற நன்மைகள் குறித்த ஆரோக்கிய அனுபவக் கதையைச் சமர்ப்பிக்கலாம். இவ்வாறு ஸ்டார் வெல்னஸ் செயல்பாடுகள் மூலமான தனது ஆரோக்கிய அனுபவக் கதையைப் பகிர்வதன் மூலம் காப்பீட்டாளர் 50 வெல்னஸ் புள்ளிகளைப் பெறலாம்.
5. நீண்டகால உடல்நலக் குறைபாடுகளைச் சீராக்கும் திட்டம்:
a) சர்க்கரை நோய், உயர் ரத்த அழுத்தம், இதய நோய்கள் அல்லது ஆஸ்துமாவால் பாதிக்கப்பட்ட காப்பீட்டாளர்கள் தங்களின் உடல்நலனைக் கண்காணித்துச் சீராக வைத்திருக்க, இத்திட்டம் உதவுகிறது. இதில் உள்ள அங்கீகரிக்கப்பட்ட வெல்னஸ் நிபுணர்கள், உடல்நலனைப் பேணவும் ஆரோக்கியத்தை மேம்படுத்தவும் காப்பீட்டாளர்களுக்குத் தகுந்த வழிகாட்டுதல்களை வழங்குவார்கள்.
- நாள்பட்ட நோய்களுக்கான பராமரிப்புத் திட்டத்தில் இணைந்தவுடன், பாலிசிதாரருக்கு 100 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
- காப்பீட்டாளர் தனது மருத்துவப் பரிசோதனை முடிவுகளை 3 மாதங்களுக்கு ஒருமுறை சமர்ப்பிக்க வேண்டும் (ஒரு பாலிசி ஆண்டில் அதிகபட்சமாக 3 முறைகள் வரை சமர்ப்பிக்கலாம்).
- ஒரு பாலிசி ஆண்டில் குறைந்தது 2 முறையாவது, பரிசோதனை முடிவுகள் கீழே குறிப்பிடப்பட்டுள்ள அளவுகளுக்குள் (+/- 10% அளவுக்குள்) இருக்கும் பட்சத்தில் 150 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
- இப்பரிசோதனை அறிக்கைகள், உடல்நலப் பரிசோதனை மேற்கொள்ளப்பட்ட தேதியிலிருந்து 1 மாதத்திற்குள் சமர்ப்பிக்கப்பட வேண்டும்.
| வ. எண் | உடல்நலப் பாதிப்பு | சமர்ப்பிக்க வேண்டிய பரிசோதனை | கூடுதல் வெல்னஸ் புள்ளிகளைப் பெறுவதற்கான அளவு வரம்புகள் |
| 1. | சர்க்கரை நோய் (காப்பீட்டாளர் HbA1c பரிசோதனை முடிவு அல்லது உணவுக்கு முன் (FBS) மற்றும் உணவுக்குப் பின் (PP) ரத்த சர்க்கரை அளவு இரண்டில் ஏதேனும் ஒன்றைச் சமர்ப்பிக்கலாம்) | HbA1c | ≤ 6.5 |
| உணவுக்கு முன் ரத்த சர்க்கரை அளவு (FBS) | FBS: 100 முதல் 125 mg/dl வரை | ||
| உணவுக்குப் பின் ரத்த சர்க்கரை அளவு (PP) |
PP: 160 mg/dl-க்குக் கீழ் | ||
| 2. | உயர் ரத்த அழுத்தம் | ரத்த அழுத்தக் கருவி மூலம் அளவிடப்படுவது (BP apparatus) | சிஸ்டாலிக் அளவு: 110 முதல் 140 mmHg வரை டயஸ்டாலிக் அளவு: 70 முதல் 90 mmHg வரை |
| 3. | இதய நோய்கள் | LDL கொலஸ்ட்ரால் | 100 முதல் 159 mg/dl |
| மொத்தக் கொலஸ்ட்ரால்/ HDL கொலஸ்ட்ரால் விகிதம் | 4.0 | ||
| 4. | ஆஸ்துமா | நுரையீரல் செயல்பாட்டுப் பரிசோதனை - PFT | FEV1: 75% அல்லது அதற்கு மேல் FEV1/FVC: 70% அல்லது அதற்கு மேல் |
b) காப்பீட்டாளருக்கு நீண்டகால உடல்நலக் குறைபாடுகள் (சர்க்கரை நோய், உயர் ரத்த அழுத்தம், இதய நோய்கள் அல்லது ஆஸ்துமா) எதுவும் இல்லாதபட்சத்தில், அவர் "மன அழுத்த நிவாரணம் மற்றும் உடல்-மன நலத் திட்டத்தை" (De-Stress & Mind Body Healing Program) தேர்வு செய்யலாம். இத்திட்டம் காப்பீட்டாளர்கள் தங்களுக்குள்ளாகவே உருவாக்கிக்கொள்ளும் மன அழுத்தத்தையும், வெளிச் சூழல்களால் ஏற்படும் மன அழுத்தத்தையும் குறைத்து, அதனை எதிர்கொள்ளும் திறனை அதிகரிக்க உதவுகிறது.
- மன அழுத்த நிவாரணம் மற்றும் மன-உடல் நலப் பயிற்சித் திட்டத்தில் இணைந்தவுடன், பாலிசிதாரருக்கு 50 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
- மன அழுத்த நிவாரணம் மற்றும் உடல்-மன நலத் திட்டத்தை முழுமையாக முடிக்கும்போது 75 வெல்னஸ் புள்ளிகள் வழங்கப்படும்.
குறிப்பு: இது 10 வாரங்கள் கொண்ட பயிற்சித் திட்டமாகும், காப்பீட்டாளர்கள் இதனை எவ்வித இடைவெளியுமின்றித் தொடர்ந்து செய்து முடிக்க வேண்டும்.
6. மருத்துவருடன் இணையவழி உரையாடல்:
காப்பீடு பெற்றுள்ளவர்கள் தங்களுக்கு வசதியான நேரத்தில் தகுதிவாய்ந்த மருத்துவ நிபுணர்களிடம் ஆலோசனை பெற்றுக்கொள்ளலாம். இந்த 'டாக்டர் சாட்' (Doctor Chat) வசதி மூலம், திங்கள் முதல் வெள்ளி வரை காலை 9.00 மணி முதல் மாலை 6.00 மணி வரை தகுதிவாய்ந்த மருத்துவர்களுடன் கலந்துரையாட முடியும். இதன் மூலம் உணவு முறை, ஊட்டச்சத்து மற்றும் மறு மருத்துவ ஆலோசனை உள்ளிட்ட உடனடி வழிகாட்டுதல்களைப் பெறலாம். எனினும், இவர்கள் எவ்வித மருந்துகளையும் பரிந்துரைக்கவோ அல்லது உடல்நலப் பாதிப்புகளைக் கண்டறியவோ மாட்டார்கள்.
7. மருத்துவ வழிகாட்டுதல் மற்றும் ஒருங்கிணைப்புச் சேவைகள்:
பாலிசிதாரர் பின்வரும் அவசர கால உதவித் தகவல்களைப் பெற ஸ்டார் ஹெல்த் நிறுவனத்தைத் தொடர்பு கொள்ளலாம்: அருகிலுள்ள ஆம்புலன்ஸ், மருத்துவமனை, ரத்த வங்கி போன்ற தகவல்கள்.
8. மாதவிடாய் மற்றும் கருத்தரித்தல் கண்காணிப்பான்:
இந்த இணையவழி எளிய கண்காணிப்பு வசதி, ஒவ்வொரு பெண்ணும் தங்களது மாதவிடாய் ஆரோக்கியத்தையும் கருவுறுதல் நலனையும் பராமரிக்க உதவுகிறது. மாதவிடாய் சுழற்சியையும் கருமுட்டை வெளியாகும் நாட்களையும் (Ovulation) பல மாதங்களுக்கு முன்கூட்டியே கணிக்கும் கண்காணிப்பான்கள் (Trackers) இதில் இடம்பெற்றுள்ளன. இது கருத்தரிப்பதைத் திட்டமிட்டுத் தவிர்க்கவும், குழந்தைப்பேற்றுக்குத் திட்டமிடுபவர்கள் கருமுட்டை வெளியாகும் உச்சபட்ச நாட்களைத் துல்லியமாகக் கண்டறியவும் பெரிதும் உதவுகிறது.
9. டிஜிட்டல் மருத்துவ ஆவணச் சேமிப்பு:
பாலிசிதாரர் தனது மருத்துவத் தகவல்களைப் பாதுகாப்பாகச் சேமித்து வைக்கவும், தேவைப்படும்போது பார்க்கவும், நம்பிக்கையான நபர்களுடன் பகிர்ந்துகொள்ளவும் உதவும் பாதுகாப்பான பிரத்யேக அமைப்பு. இந்தத் தளத்தின் வாயிலாக, பாலிசிதாரர்கள் தங்களின் மருத்துவ ஆவணங்களைச் (மருத்துவச் சீட்டுகள், ஆய்வகப் பரிசோதனை அறிக்கைகள், டிஸ்சார்ஜ் சுருக்கக் குறிப்புகள் போன்றவை) சேமிக்கலாம், உடல்நலக் குறியீடுகளைக் கண்காணிக்கலாம் மற்றும் குடும்ப உறுப்பினர்களின் விவரங்களையும், இதில் இணைத்துக்கொள்ளலாம்.
10. நல்வாழ்வு மற்றும் ஆரோக்கியத் தகவல்கள்:
இந்த நல்வாழ்வுத் தளத்தில் ஆரோக்கியக் கட்டுரைகள், வலைப்பதிவுகள், குறிப்புகள் மற்றும் பிற நல்வாழ்வுத் தகவல்கள் ஏராளமாக வழங்கப்பட்டுள்ளன. பல்வேறு மருத்துவத் துறை நிபுணர்களால் இந்த ஆலோசனைகள் எழுதப்பட்டுள்ளன. ஆரோக்கியம் சார்ந்த பல விஷயங்களைத் தெரிந்துகொள்ளவும், நல்ல பழக்கவழக்கங்களைக் கடைப்பிடிக்கவும், இது பாலிசிதாரர்களுக்கு ஒரு நம்பகமான வழிகாட்டியாக அமையும்.
11. உடல்நல வினாடி வினா மற்றும் விளையாட்டுகள்
· இந்த வெல்னஸ் தளம் பல்வேறு உடல்நலம் மற்றும் நல்வாழ்வு சார்ந்த வினாடி வினாக்களை வழங்குகிறது. காப்பீடு பெற்றுள்ளவர்கள் தங்களின் ஆரோக்கியத் தேர்வுகள் குறித்து கூடுதல் விழிப்புணர்வு பெறுவதற்கு, இந்த வினாடி வினாக்கள் வழிவகுக்கின்றன.
· ஆரோக்கிய விளையாட்டுகள், உடல்நலம் மற்றும் நல்வாழ்வு நடைமுறைகளை சுவாரசியமாகவும் உற்சாகமூட்டும் வகையிலும் மாற்ற உதவுகின்றன. இது பயனர்களுக்கு ஒரு சாதனையை நிகழ்த்திய திருப்தியை வழங்குவதோடு, அவர்களின் ஊக்கத்தையும் அதிகரிக்கிறது.
12. அறுவைசிகிச்சைக்குப் பிந்தைய பராமரிப்பு:
மருத்துவம் சார்ந்த சந்தேகங்களைத் தீர்த்துக்கொள்வதற்காக, தொலைபேசி அழைப்புகள் மூலம் (முக்கியமாக அறுவை சிகிச்சை செய்துகொண்டவர்களுக்கு) வழங்கப்படும் தொடர் கவனிப்பு மற்றும் ஆலோசனை சேவை.
13. நெட்வொர்க் மையங்கள் வழங்கும் கட்டணச் சலுகைகள்:
எங்கள் நெட்வொர்க் மருத்துவ மையங்கள் வழங்கும் சேவைகளுக்குக் கிடைக்கும் கட்டணச் சலுகைகளை பாலிசிதாரர்கள் பெற்றுக்கொள்ளலாம், இச்சலுகைகள் குறித்த விவரங்கள் எங்கள் இணையதளத்தில் பெற்றுகொள்ளலாம்.
வெல்னஸ் சேவைகளுக்கான விதிமுறைகள் மற்றும் நிபந்தனைகள்
இது தொடர்பாகக் காப்பீட்டாளர் வழங்கும் எந்தவொரு தகவலும் முழுமையாக ரகசியமாகப் பாதுகாக்கப்படும்.
வெல்னஸ் ரிவார்ட் புள்ளிகளுக்குப் பதிலாகப் பணமாகப் பெற்றுக்கொள்ள இயலாது.
பல்வேறு வெல்னஸ் செயல்பாடுகள் மற்றும் பரிசோதனைகளை மேற்கொண்ட தேதியிலிருந்து 1 மாதத்திற்குள், காப்பீட்டாளர் அது தொடர்பான ஆவணங்கள், அறிக்கைகள் மற்றும் ரசீதுகள் உள்ளிட்டவற்றை சமர்ப்பிக்க வேண்டும்.
அங்கீகரிக்கப்பட்ட சேவை வழங்குநர்கள் மூலம் வழங்கப்படும் சேவைகளுக்கு, ஸ்டார் ஹெல்த் நிறுவனம், ஒரு பாலமாக மட்டுமே செயல்படுகிறது. எனவே, கூடுதல் செலவுகளுக்கோ அல்லது அவர்கள் வழங்கும் சேவைகளுக்கோ நிறுவனம் பொறுப்பேற்காது.
அனைத்து மருத்துவச் சேவைகளும் அங்கீகரிக்கப்பட்ட சுகாதாரச் சேவை வழங்குநர்கள் மூலமாகவே வழங்கப்படுகின்றன. அவர்களைப் பட்டியலிடும் முன் முறையான தணிக்கைகளை, நாங்கள் முழுமையாக மேற்கொள்கிறோம். இருப்பினும், மருத்துவ ஆலோசனைகள் அல்லது சேவைகளைப் பெறுவதற்கு முன் காப்பீட்டாளர் தனது சொந்த மருத்துவரிடம் கலந்தாலோசிக்க வேண்டும். இந்த ஆலோசனைகள் மற்றும் சேவைகளைப் பயன்படுத்துவது முழுக்க முழுக்கக் காப்பீட்டாளரின் தனிப்பட்ட முடிவே ஆகும்.
வெல்னஸ் ரிவார்ட் புள்ளிகள் முறைகேடான வழிகளில் பெறப்பட்டது என கண்டறியப்பட்டால், அப்புள்ளிகளை ரத்து செய்வதற்கான முழு உரிமை நிறுவனத்திற்கு உண்டு.
இந்த வெல்னஸ் திட்டத்தின் வாயிலாகவோ அல்லது இதன் காரணமாகவோ ஒரு காப்பீட்டாளர் தனக்கு ஏற்பட்டதாகக் கோரும் எவ்வித இழப்புகள், பாதிப்புகள், சேதங்கள், செலவுகள், கட்டணங்கள், கோரிக்கைகள் அல்லது சட்டரீதியான நடவடிக்கைகள் எதற்கும் ஸ்டார் ஹெல்த் நிறுவனம், அதன் குழும நிறுவனங்கள், இணை நிறுவனங்கள் மற்றும் அவற்றின் இயக்குநர்கள், அலுவலர்கள், பணியாளர்கள், முகவர்கள், சேவை வழங்குநர்கள் (Vendors) ஆகியோர் எவ்விதத்திலும் பொறுப்பேற்க மாட்டார்கள்.
இங்கு வழங்கப்படும் சேவைகள் அனைத்தும் ஐஆர்டிஏஐ (IRDAI) அவ்வப்போது வெளியிடும் வழிகாட்டு நெறிமுறைகளுக்கு உட்பட்டவை.
சலுகைகளுக்கான விளக்க உதாரணம்:
பாலிசிதாரர் "ஸ்டார் நல்வாழ்வுத் திட்டம்" வாயிலாகப் பிரீமியத்தில் எவ்வாறு கட்டணச் சலுகை பெற முடியும் என்பதை ஒரு உதாரணத்தின் மூலம் பார்ப்போம்:
சூழல் – 1 40 வயதான ரமேஷ் என்பவர், ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசியை (தனிநபர் காப்பீடு) வாங்குகிறார்.
| ||
| வ. எண் | பாலிசி ஆண்டில் மேற்கொள்ளப்பட்ட நல்வாழ்வுப் பயிற்சிகளின் பெயர்கள் | பெறப்பட்ட வெல்னஸ் புள்ளிகள் |
| 1 | இணையவழி உடல்நல இடர் மதிப்பீட்டை (Online HRA) முடித்தல் | 50 |
| 2 | மருத்துவப் பரிசோதனை அறிக்கையைச் சமர்ப்பித்தல் | 100 |
| 3 | மாரத்தான் ஓட்டத்தில் பங்கேற்றல் | 100 |
| 4 | ஜிம் (Gym) செல்லுதல் | 100 |
| 5 | பாலிசி ஆண்டில் ஒரு நாளைக்குச் சராசரியாக 10,000 அடிகள் என்ற இலக்கை எட்டுதல் | 200 |
| 6 | தமது உடற்பயிற்சி/உடல்நல வெற்றிப் பயணத்தைப் பகிர்ந்துகொண்டார் | 50 |
| 7 | நாள்பட்ட நோய்கள் மேலாண்மைத் திட்டம் மூலம் நீரிழிவு நோயைக் கட்டுக்குள் வைத்தார் | 250 |
| ஈட்டிய மொத்த வெல்னஸ் புள்ளிகள் | 850 | |
| ஈட்டிய வெல்னஸ் புள்ளிகளின் அடிப்படையில், ரமேஷ் பாலிசியைப் புதுப்பிக்கும் போது பிரீமியத்தில் 10% சேமிப்பை பெறத் தகுதி பெறுகிறார். | ||
பயன்களுக்கான விளக்கம்:
"ஸ்டார் வெல்னஸ் திட்டம்" மூலம் காப்பீடு பெற்றவர் பிரீமியத்தில் எவ்வாறு சேமிப்பு பெற முடியும் என்பதை இப்போது பார்ப்போம்.
சூழல் – 2
42 வயதான சுரேஷ் என்பவரும், அவரது மனைவி லட்சுமியும் தங்களது 18 வயதிற்குட்பட்ட இரு குழந்தைகளுடன் இணைந்து ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசியை (ஃபுளோட்டர் காப்பீட்டுத் தொகை) வாங்குகின்றனர். சுரேஷும் லட்சுமியும் ஸ்டார் வெல்னஸ் திட்டத்தில் தங்களை இணைத்துக்கொண்டு, பின்வரும் ஆரோக்கிய செயல்பாடுகளை வெற்றிகரமாகச் செய்து முடிக்கின்றனர். | |||
| வ. எண் | பாலிசி ஆண்டில் மேற்கொள்ளப்பட்ட நல்வாழ்வுப் பயிற்சி | சுரேஷ் பெற்ற வெல்னஸ் புள்ளிகள் | லட்சுமி பெற்ற வெல்னஸ் புள்ளிகள் |
| 1. | இணையவழி உடல்நல இடர் மதிப்பீட்டை (Online HRA) முடித்தல் | 50 | 50 |
| 2. | மருத்துவப் பரிசோதனை அறிக்கையைச் சமர்ப்பித்தல் | 200 | 200 |
| 3. | மாரத்தான் ஓட்டத்தில் பங்கேற்றல் | 100 | 0 |
| 4. | ஜிம் (Gym) செல்லுதல் | 100 | 100 |
| 5. | பாலிசி ஆண்டில் ஒரு நாளைக்குச் சராசரியாக 10,000 அடிகள் என்ற இலக்கை எட்டுதல் | 200 | 200 |
| 6. | உடல் எடைக் கட்டுப்பாட்டுத் திட்டத்தை ஏற்று, சுரேஷ் தனது பி.எம்.ஐ-ஐ 27 ஆகக் குறைத்தல் உடல் எடைக் கட்டுப்பாட்டுத் திட்டத்தை ஏற்று, லட்சுமி தனது பி.எம்.ஐ-ஐ 23 ஆகக் குறைத்தல் | 100 | 100 |
| 7. | நாள்பட்ட நோய்களுக்கான பராமரிப்புத் திட்டம் மூலம் சுரேஷ் தனது நீரிழிவு மற்றும் ரத்த அழுத்தத்தைக் கட்டுப்பாட்டுக்குள் வைத்திருத்தல் லட்சுமி மன அழுத்த நிவாரணம் மற்றும் மன-உடல் நலப் பயிற்சியை முடித்தல் | 250 | 125 |
| ஈட்டிய மொத்த வெல்னஸ் புள்ளிகள் | 1000 | 775 | |
| பகிர்வு விகிதத்தின்படி கணக்கிடப்பட்ட புள்ளிகள் (Weightage - 1:1) | 500 (1000X1/2) | 388 (775X1/2) | |
சுரேஷ் மற்றும் லட்சுமி ஈட்டிய மொத்த வெல்னஸ் புள்ளிகள்: 888 (500 + 388) அவர்கள் ஈட்டியுள்ள, இந்த வெல்னஸ் புள்ளிகளின் அடிப்படையில், பாலிசியைப் புதுப்பிக்கும்போது பிரீமியம் தொகையில் 20% கட்டணச் சலுகை பெற சுரேஷும் லட்சுமியும் தகுதி பெறுகின்றனர். | |||
பயன்களுக்கான விளக்கம்:
"ஸ்டார் வெல்னஸ் திட்டம்" மூலம் காப்பீடு பெற்றவர் பிரீமியத்தில் எவ்வாறு தள்ளுபடி பெற முடியும் என்பதை இப்போது பார்ப்போம்.
சூழல் – 3 27 வயதான உமேஷ் என்பவர், 25 லட்சம் ரூபாய் காப்பீட்டுத் தொகைக்கு (Sum Insured) இரண்டு ஆண்டு காலத்திற்கு ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசியை (தனிநபர் காப்பீட்டுத் தொகை) வாங்குகிறார். பல்வேறு ஆரோக்கிய நடவடிக்கைகளை மேற்கொள்வதன் மூலம் அவர் எவ்வாறு வெல்னஸ் புள்ளிகளை ஈட்ட முடியும் என்பதைப் புரிந்துகொள்வோம். உமேஷ் தனது பி.எம்.ஐ (Body Mass Index - BMI) 24 என்றும், தனக்கு நாள்பட்ட நோய்கள் எதுவும் இல்லை என்றும் தெரிவித்துள்ளார். உமேஷ் ஸ்டார் வெல்னஸ் திட்டத்தில் இணைந்து, பின்வரும் ஆரோக்கிய செயல்பாடுகளை நிறைவு செய்தார். | |||
| Sr.No | பாலிசி ஆண்டில் மேற்கொள்ளப்பட்ட நல்வாழ்வுப் பயிற்சி பெயர்கள் | Wellness Points Earned in the First Year | Wellness Points Earned in the Second Year |
| 1 | இணையவழி உடல்நல இடர் மதிப்பீட்டை (Online HRA) முடித்தல் | 50 | 50 |
| 2 | மருத்துவப் பரிசோதனை அறிக்கையைச் சமர்ப்பித்தல் | 200 | 200 |
| 3 | மாரத்தான் ஓட்டத்தில் பங்கேற்றல் | 100 | 100 |
| 4 | ஜிம் (Gym) செல்லுதல் | 100 | 100 |
| 5 | பாலிசி ஆண்டில் ஒரு நாளைக்குச் சராசரியாக 10,000 அடிகள் என்ற இலக்கை எட்டுதல் | 200 | 200 |
| 6 | தமது உடற்பயிற்சி/உடல்நல வெற்றிப் பயணத்தைப் பகிர்ந்துகொண்டார் | 50 | 50 |
| 7 | மன அழுத்தத்தைக் குறைத்து உடலையும் மனதையும் புத்துணர்ச்சியூட்டும் திட்டத்தை நிறைவு செய்தார் | 125 | 125 |
| ஈட்டிய மொத்த வெல்னஸ் புள்ளிகள் | 825 | 825 | |
உமேஷ் ஈட்டிய மொத்த வெல்னஸ் புள்ளிகள் = 1650 (825+825) இரண்டு ஆண்டு பாலிசி நிபந்தனையின்படி கணக்கிடப்பட்ட வெல்னஸ் புள்ளிகள் = 825 (1650/2) | |||
| ஈட்டிய வெல்னஸ் புள்ளிகளின் அடிப்படையில், உமேஷ் பாலிசியைப் புதுப்பிக்கும் போது பிரீமியத்தில் 10% தள்ளுபடி பெறத் தகுதி பெறுகிறார். | |||
காத்திருப்புக் காலம்
1. ஏற்கனவே உள்ள நோய்களுக்கு - 36 மாதங்கள்
2. குறிப்பிட்ட நோய்கள்/சிகிச்சை முறைகளுக்கு - 24 மாதங்கள்
3. ஆரம்பக் காத்திருப்புக் காலம் - 30 நாட்கள் (விபத்துகளுக்கு இது பொருந்தாது)
நவீன சிகிச்சை முறைகள்
நவீன சிகிச்சை முறைகளுக்கான காப்பீட்டு வரம்புகளை அறிய இங்கே கிளிக் செய்யவும்.
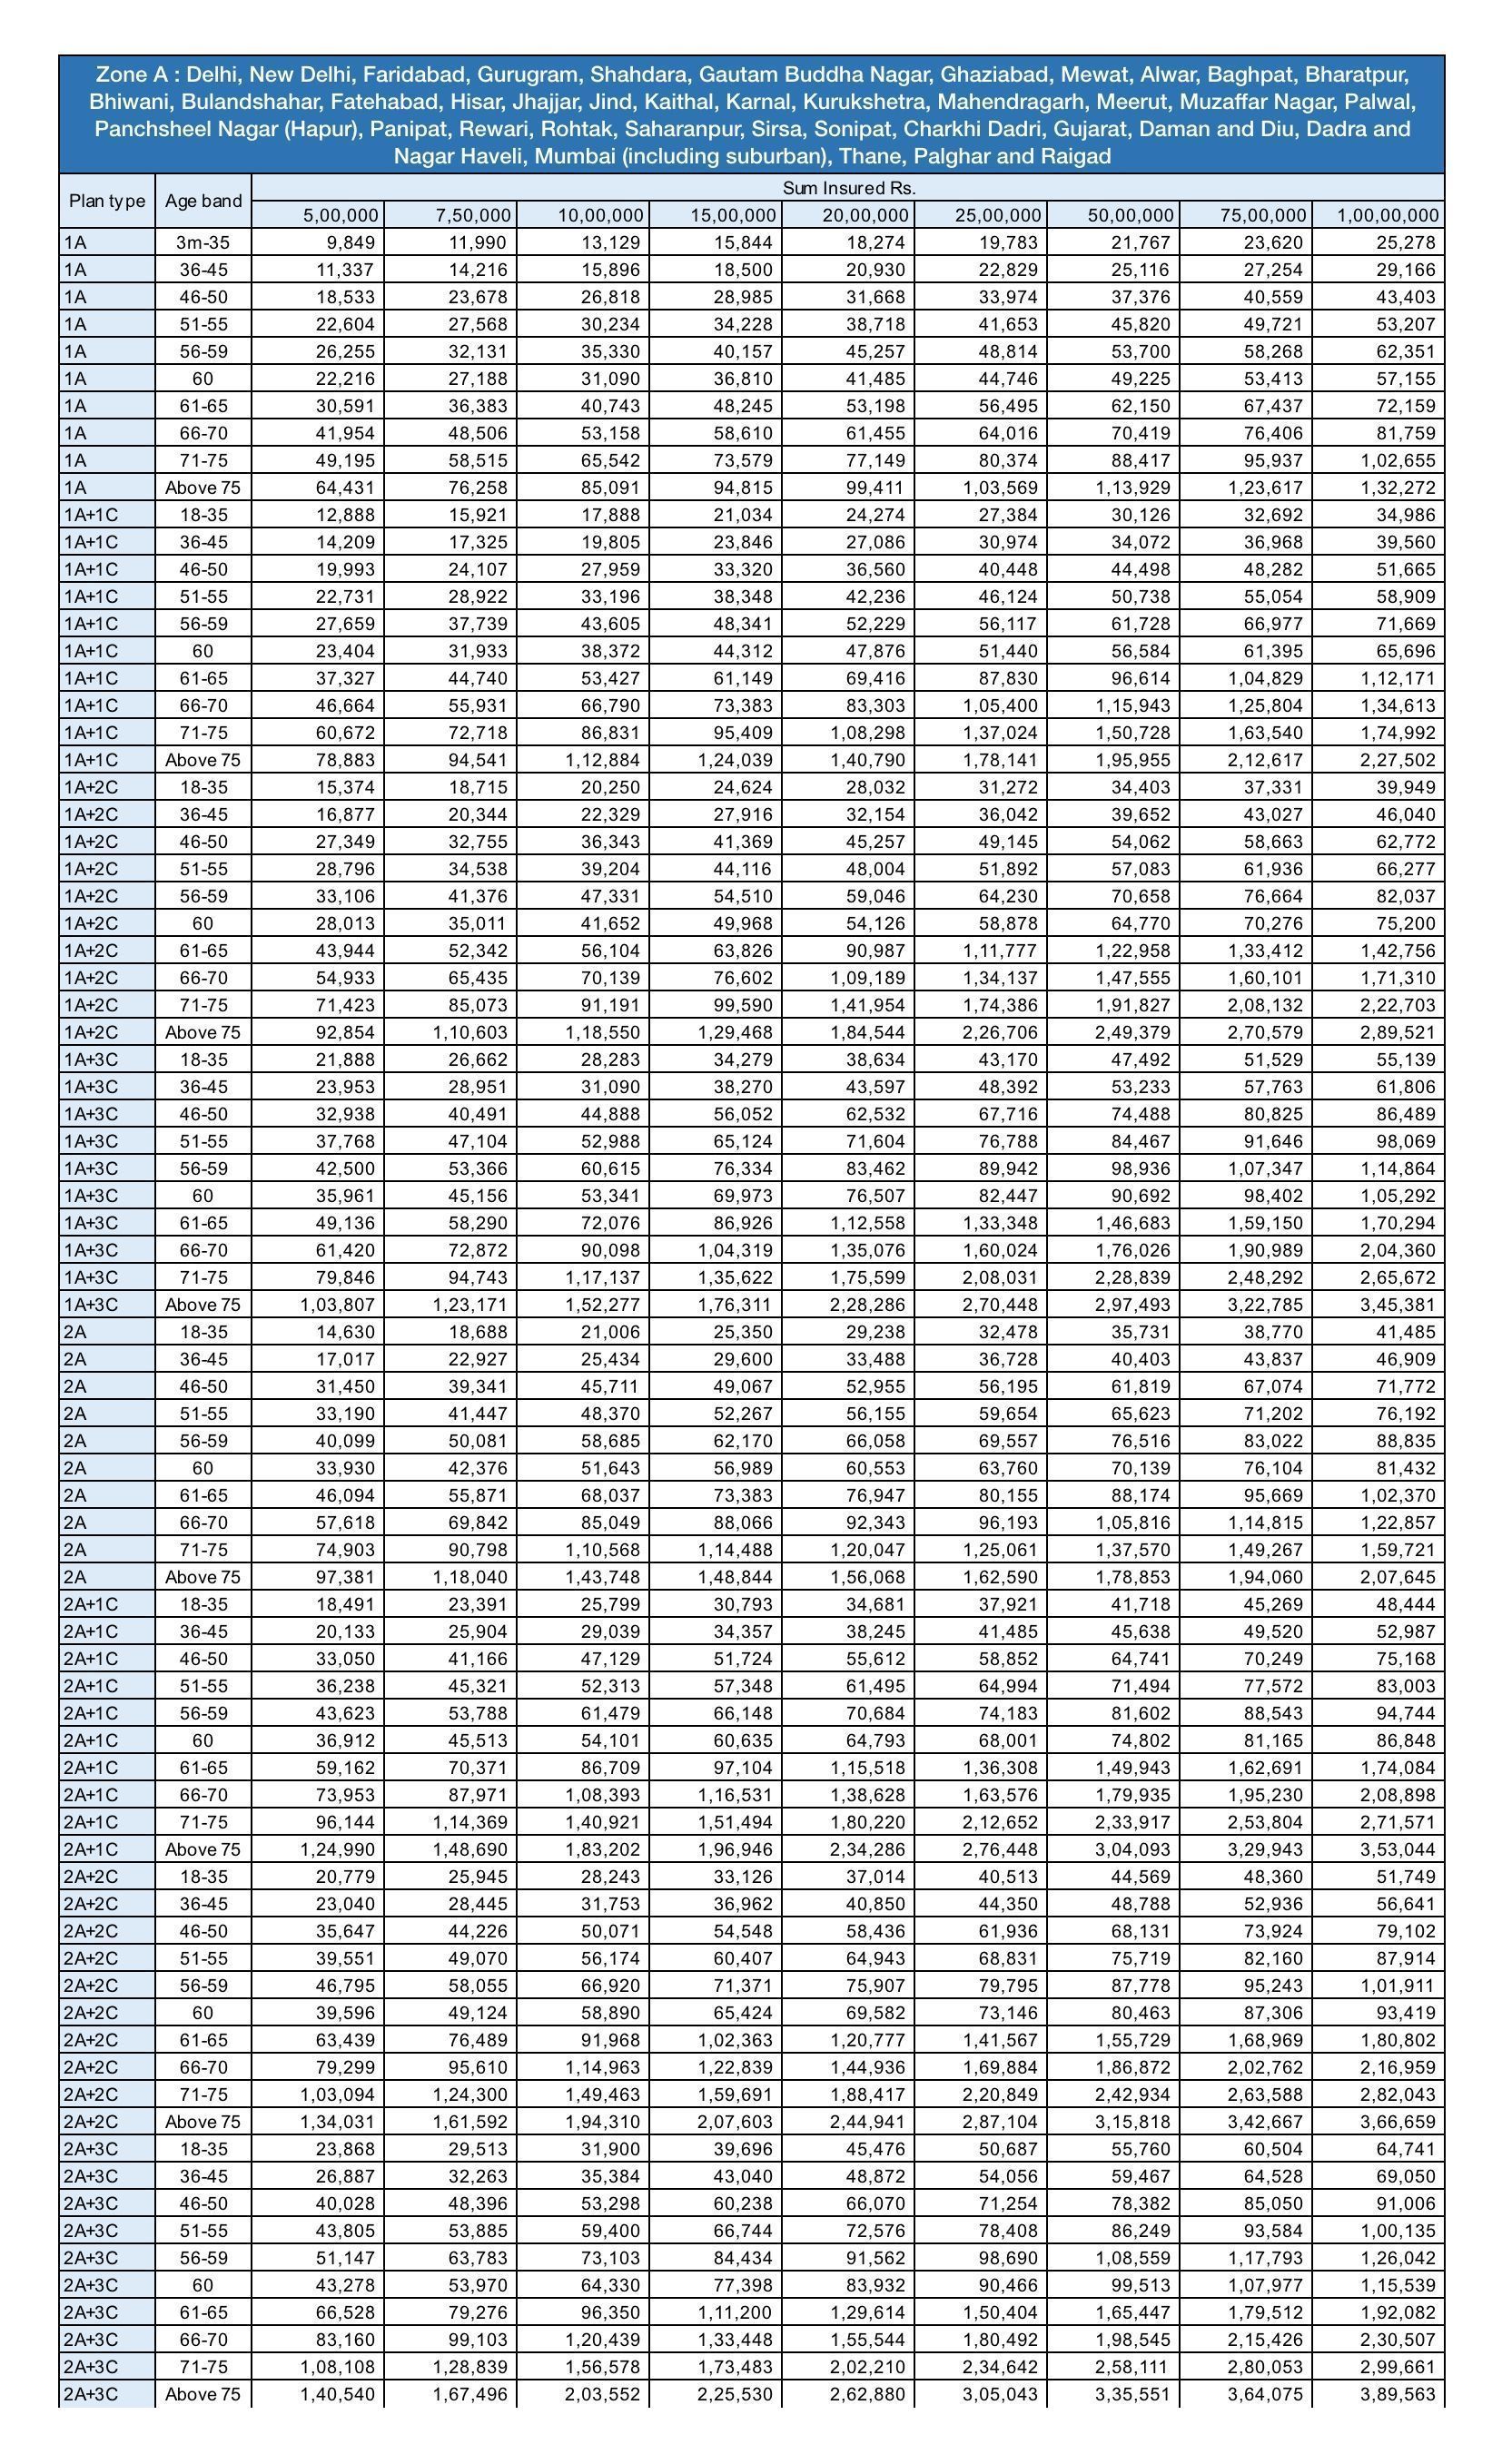
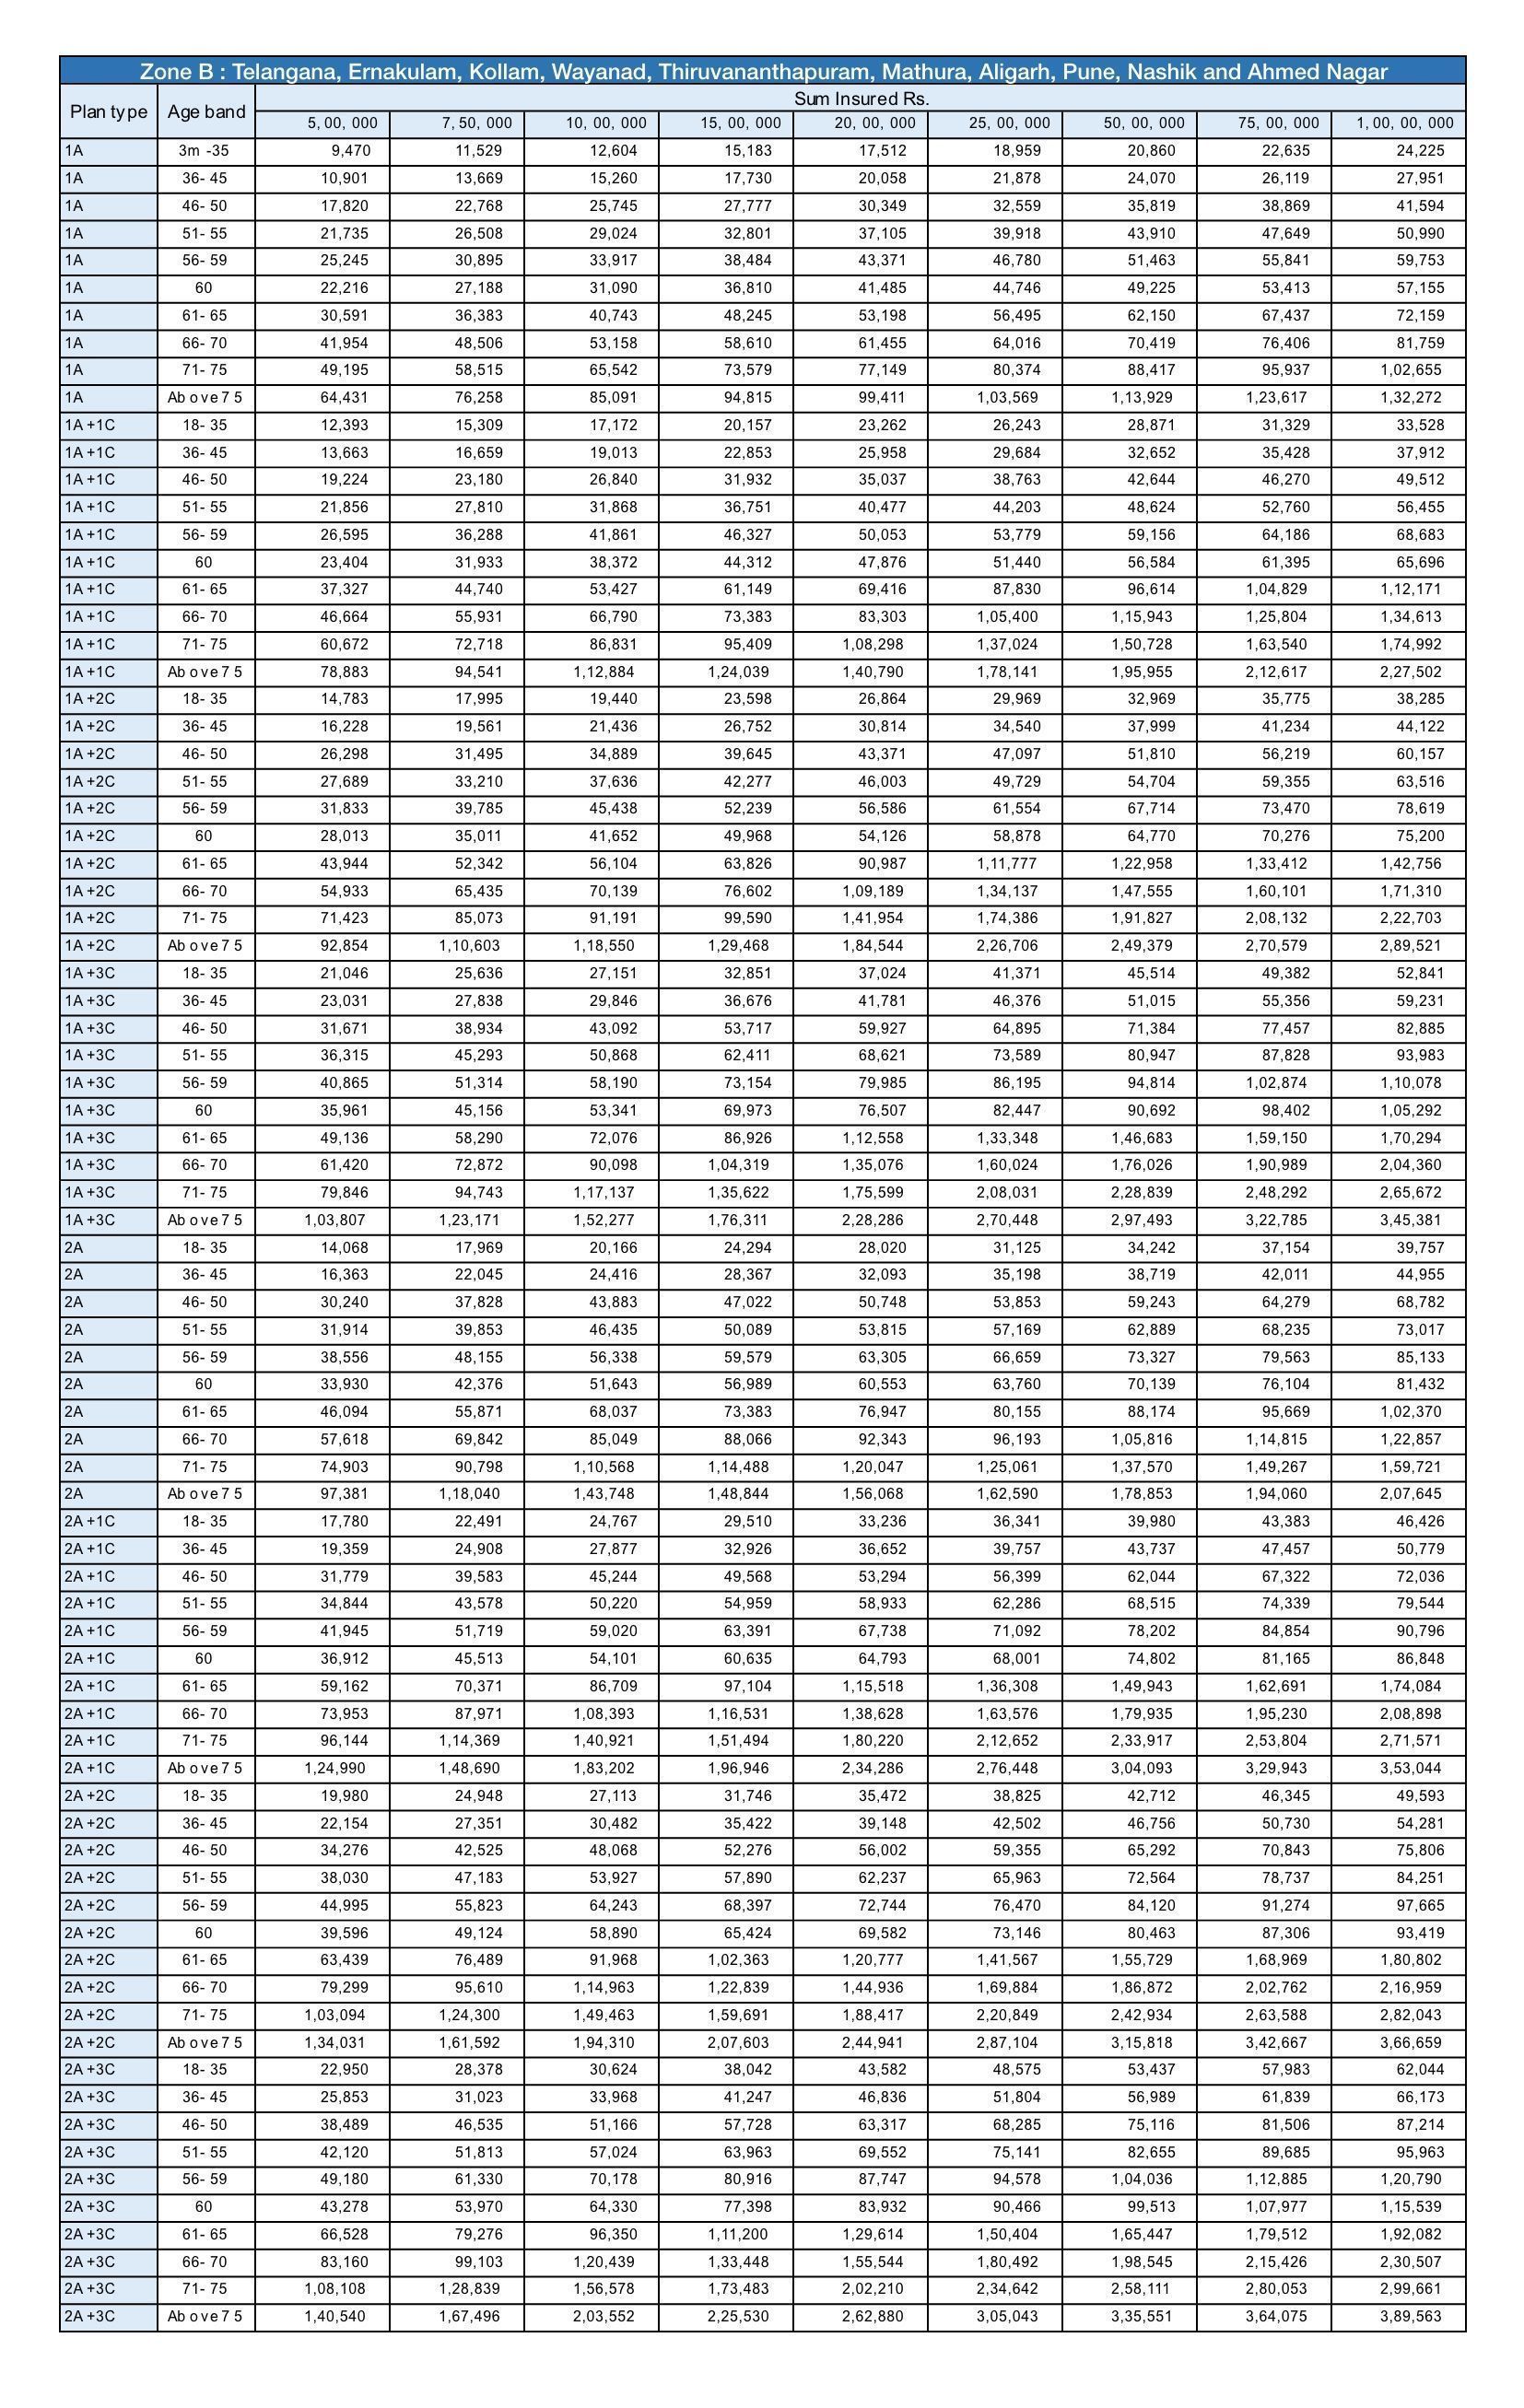
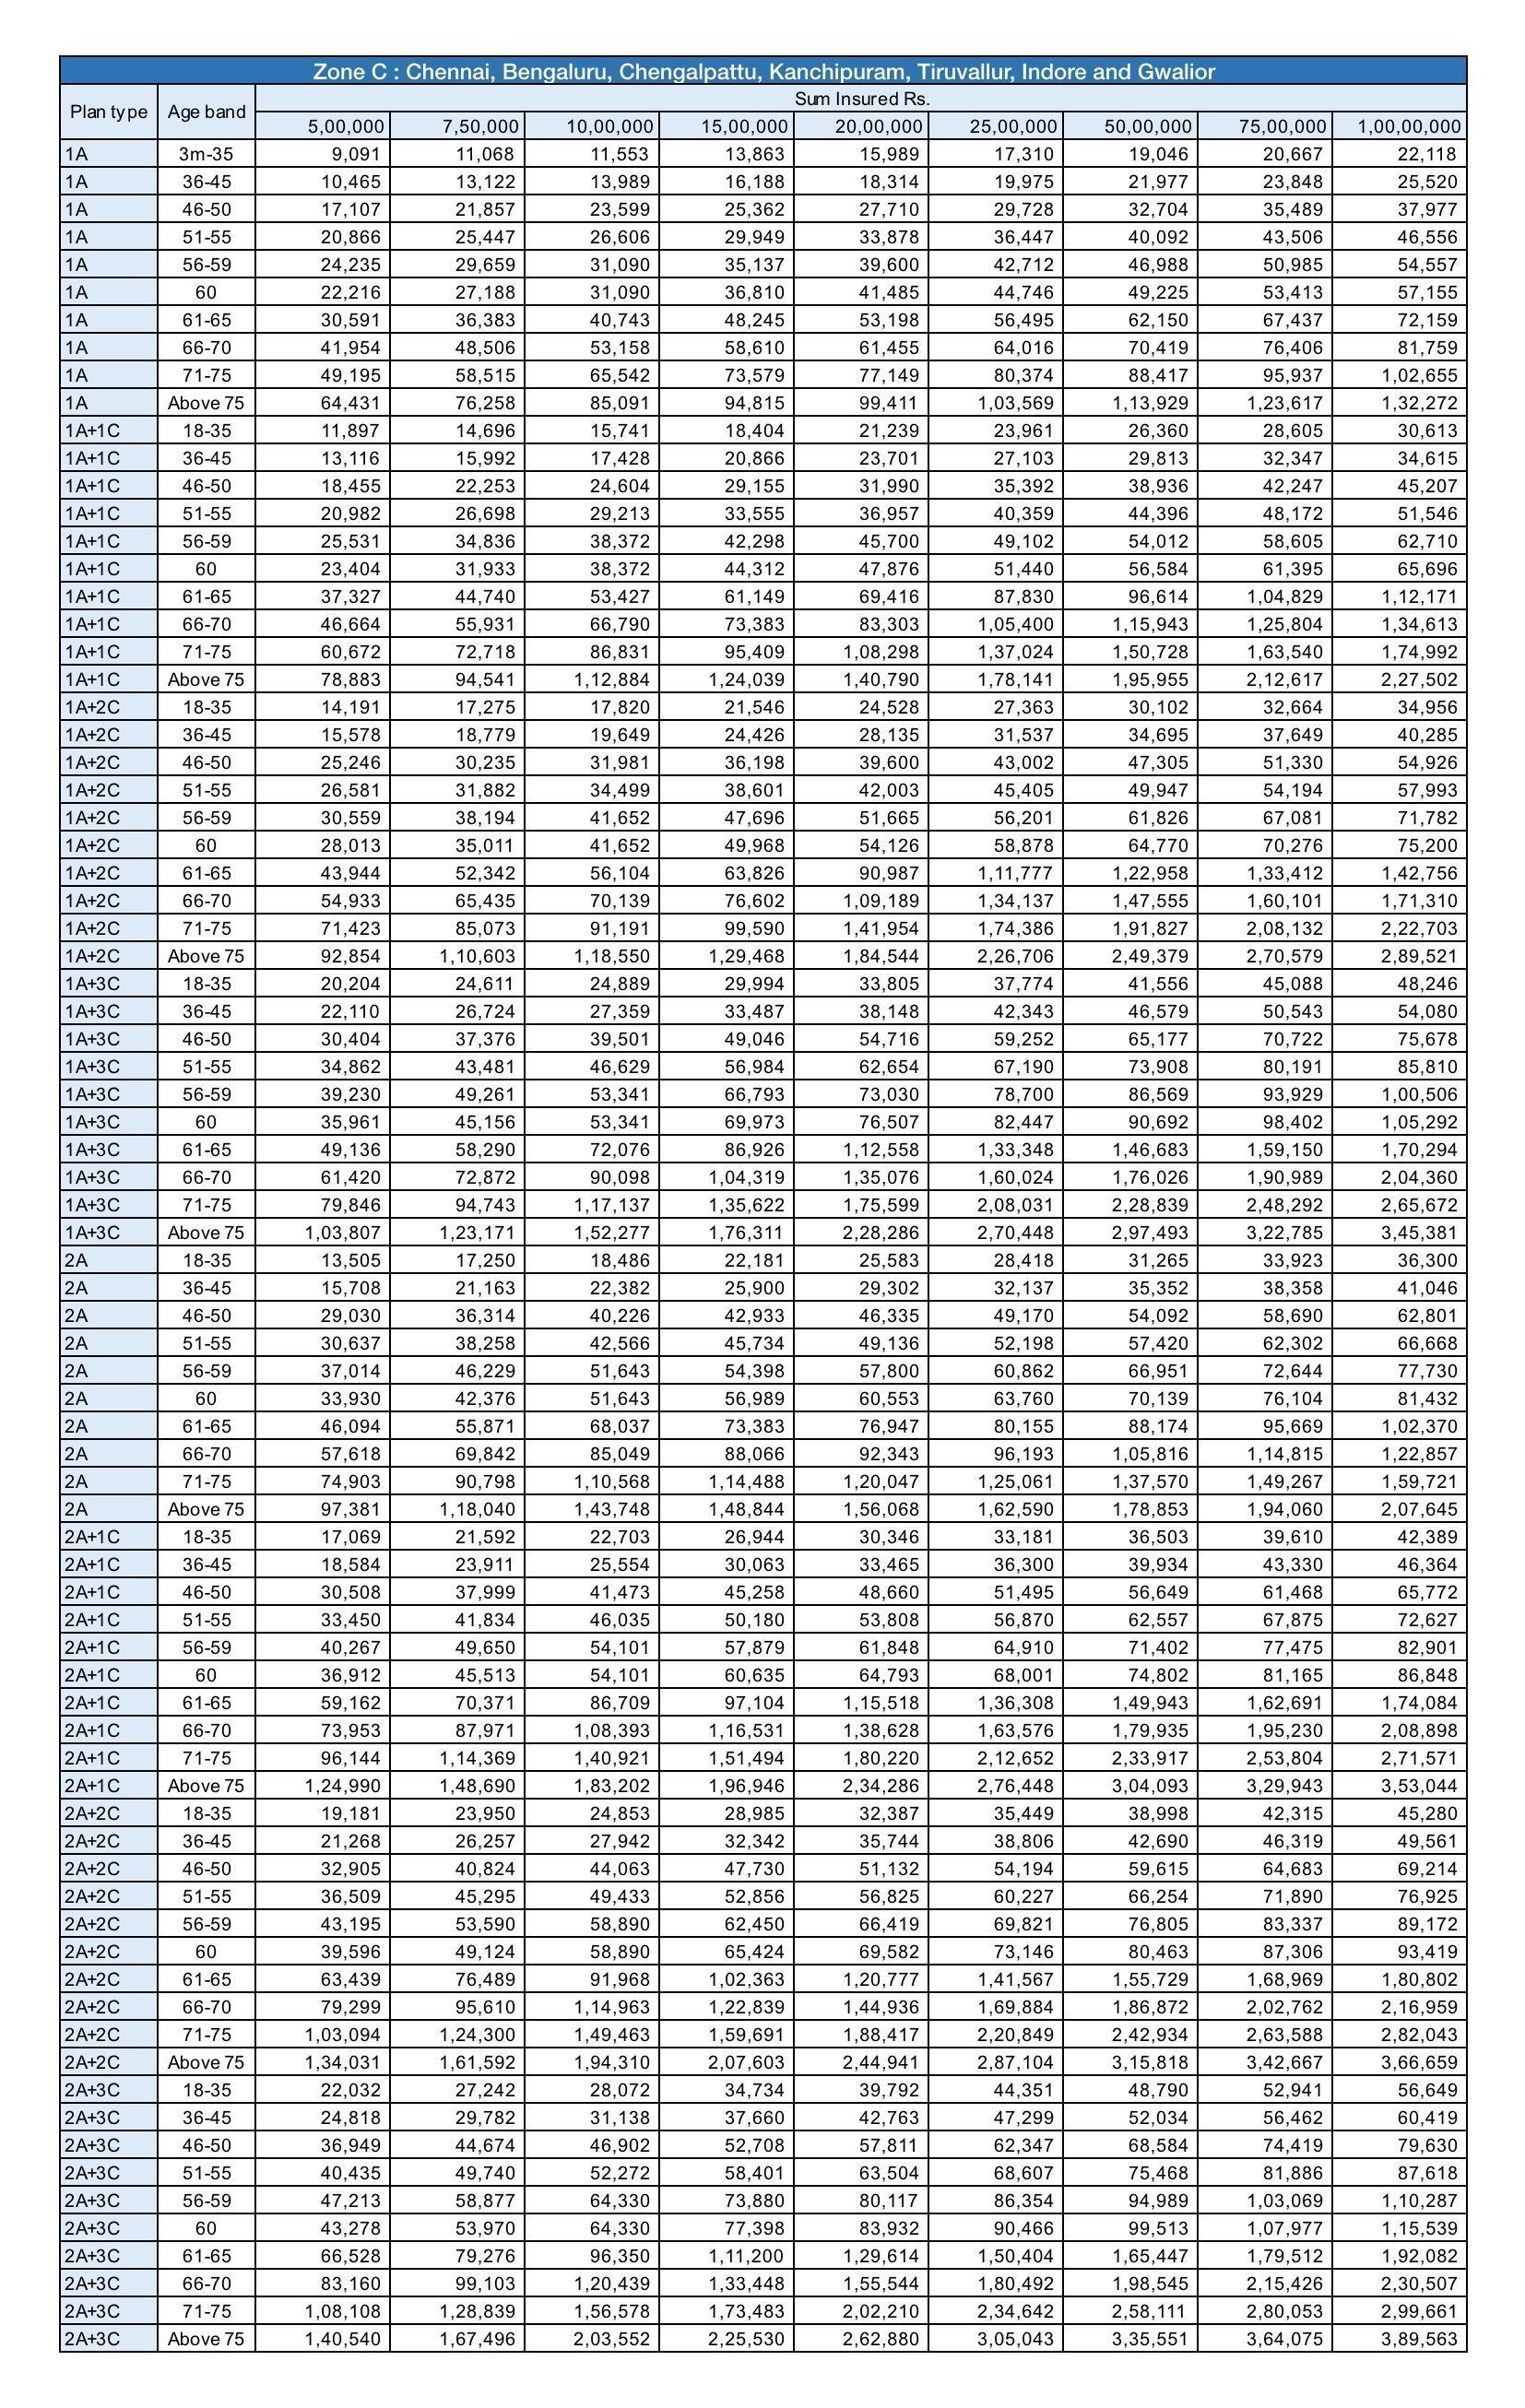
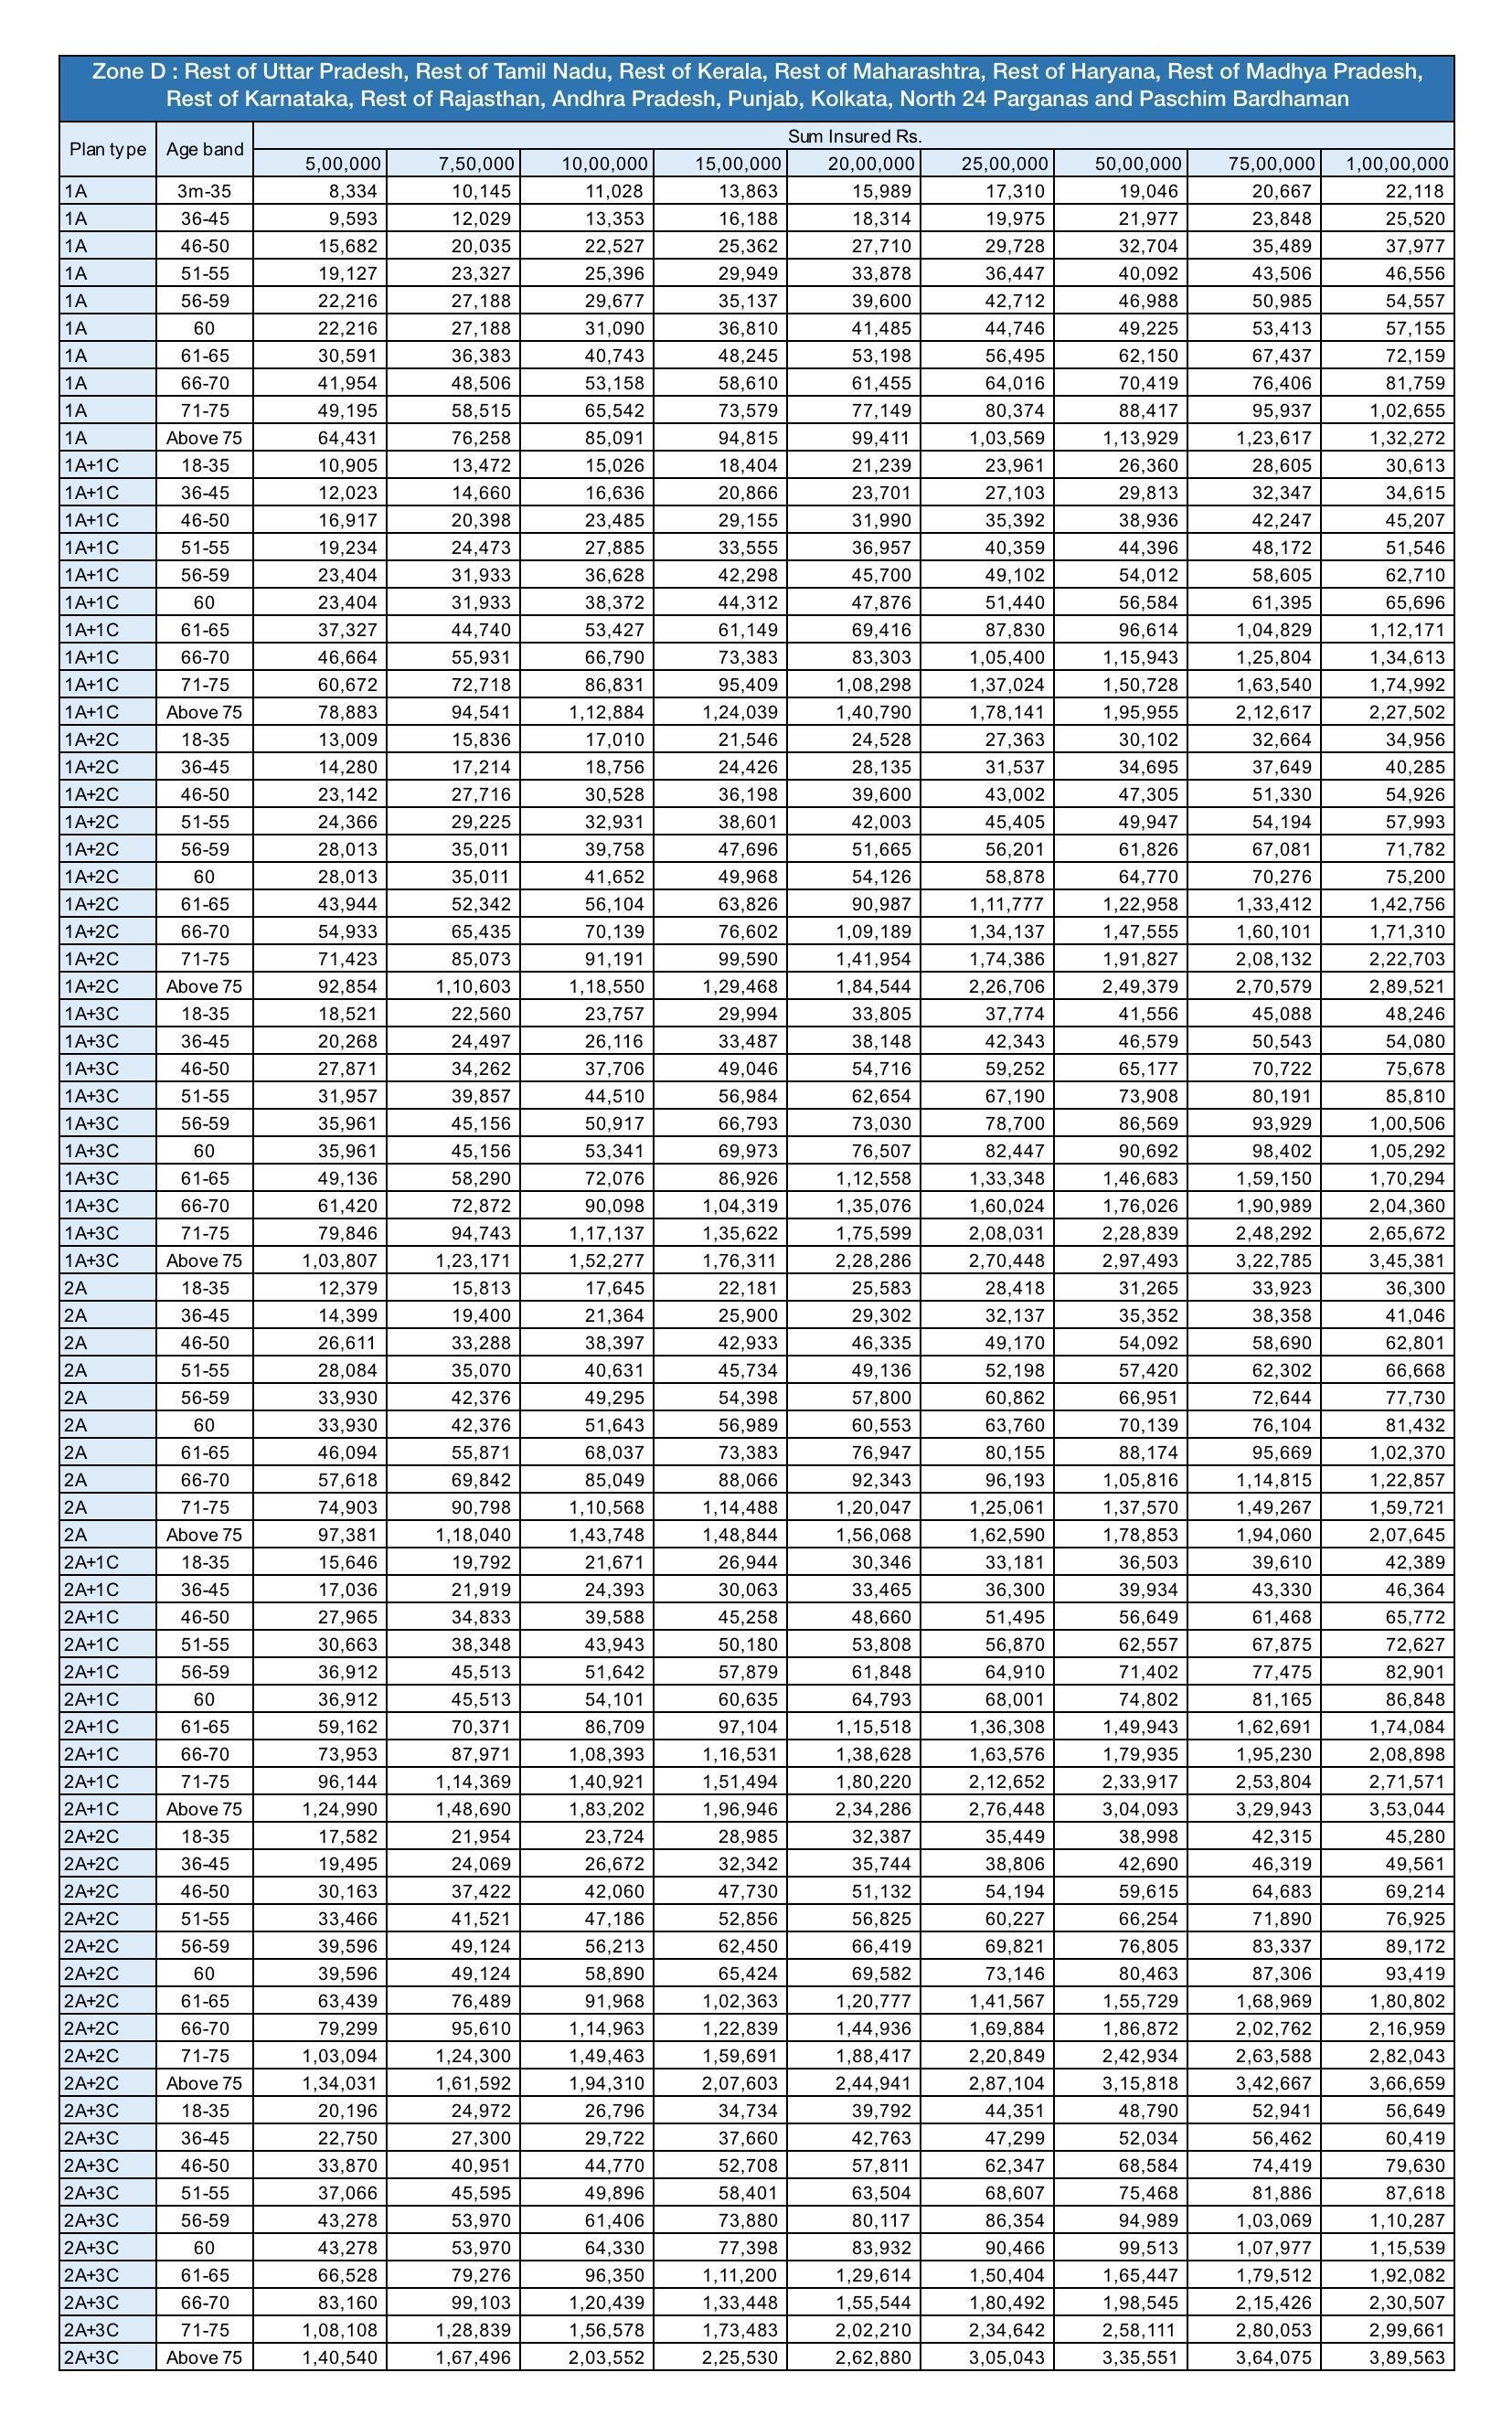
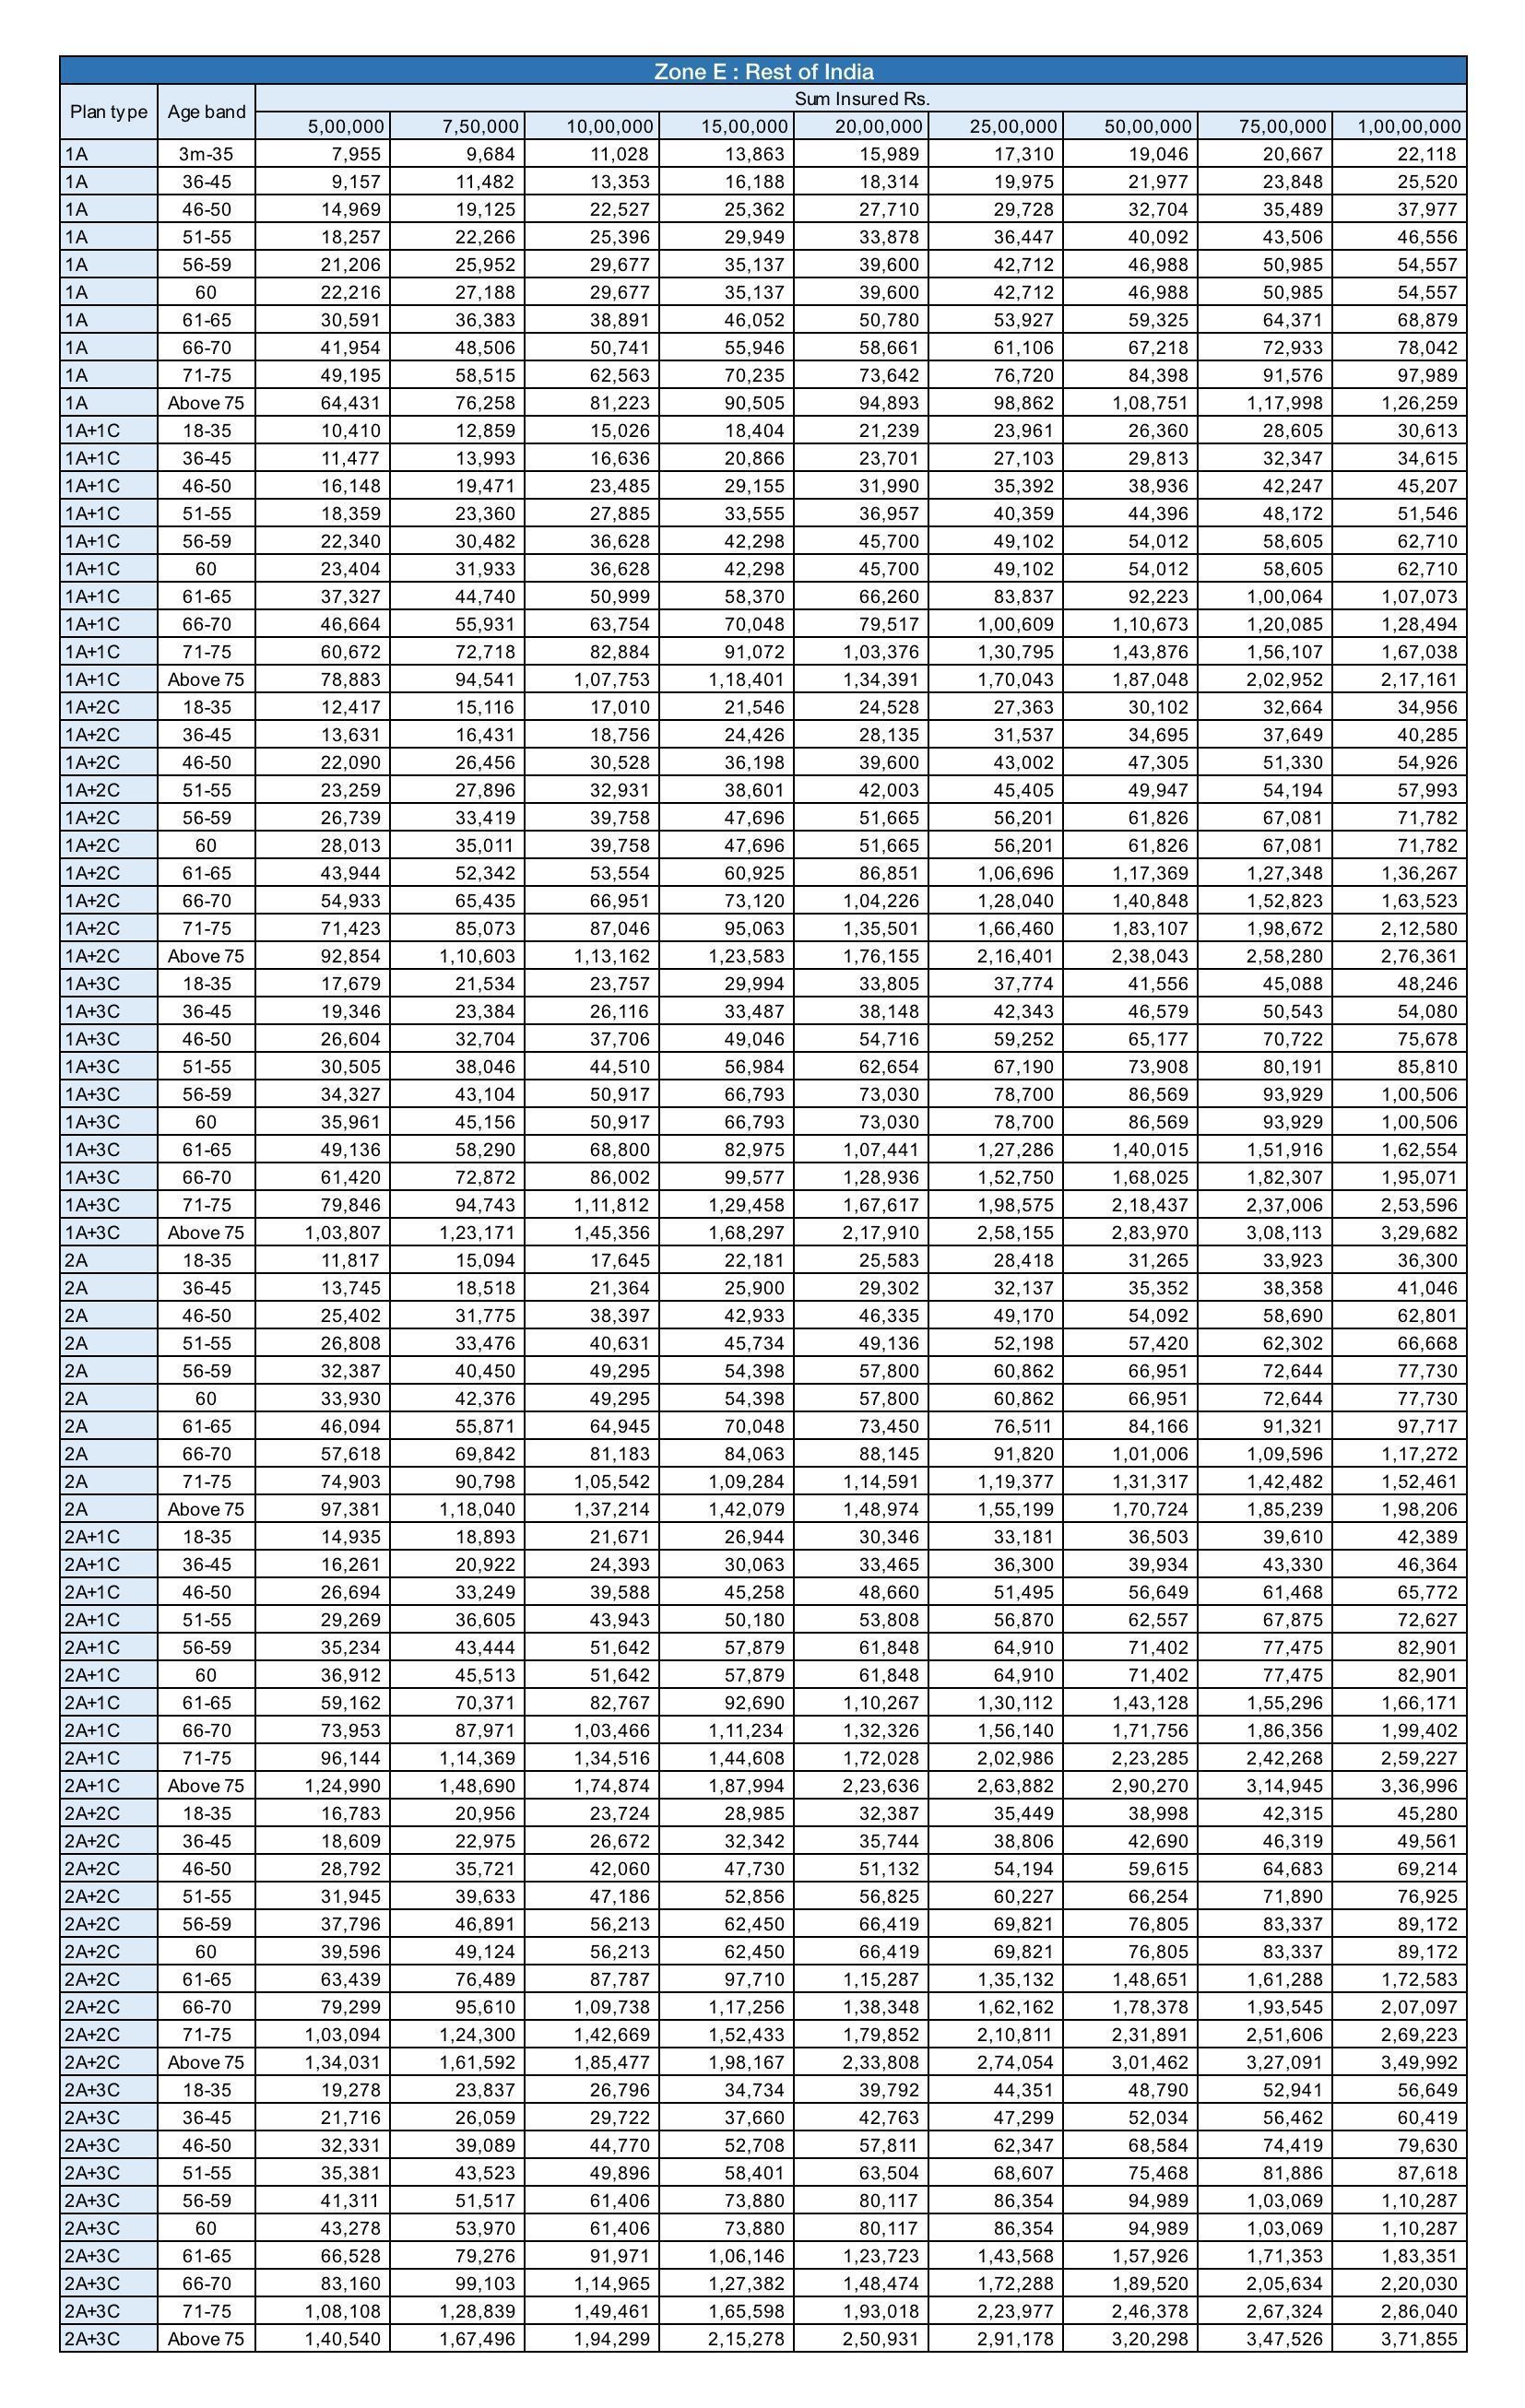
பிரீமியம் விளக்க அட்டவணை
தனிநபர் மற்றும் குடும்பக் கூட்டுக் காப்பீட்டிற்கான பலன்கள்/பிரீமியம் விளக்க அட்டவணையைப் பார்க்க இங்கே கிளிக் செய்யவும்.
தனிநபர் விபத்துக் காப்பீடு
சார்ந்துள்ள குழந்தைகள் மற்றும் 70 வயதுக்கு மேற்பட்ட முதியவர்கள், விபத்தினால் ஏற்படும் உயிரிழப்பு மற்றும் நிரந்தர முழு ஊனம் ஆகியவற்றிற்கு அதிகபட்சமாக ரூ. 10,00,000 காப்பீட்டுத் தொகை வரை பலன் பெறலாம்.
பாலிசி எடுப்பதற்கு முந்தைய மருத்துவப் பரிசோதனை
'பை-பேக் பி.இ.டி' (Buyback PED - கூடுதல் விருப்பக் காப்பீடு) திட்டத்திற்கு மட்டுமே இது பொருந்தும்.
இலவச பரிசீலனை காலம்
புதிய தனிநபர் உடல்நலக் காப்பீட்டுப் பாலிசிகளுக்கு மட்டுமே இலவச பரிசீலனை காலம் பொருந்தும், பாலிசியைப் புதுப்பிக்கும்போதோ அல்லது பிற நிறுவனங்களுக்கு மாற்றும்போதோ, இது பொருந்தாது.
பாலிசிதாரர் தனது பாலிசியின் விதிமுறைகள் மற்றும் நிபந்தனைகளை மறுபரிசீலனை செய்ய, மின்னணு வழியிலோ அல்லது வேறு வழியிலோ பாலிசி ஆவணம் கிடைக்கப்பெற்ற தேதியிலிருந்து முப்பது நாட்கள் இலவச பரிசீலனை காலமாக அனுமதிக்கப்படுவார். விதிமுறைகள் மற்றும் நிபந்தனைகளில் பாலிசிதாரருக்குத் திருப்தி இல்லாதபட்சத்தில், அவர் எவ்விதக் காப்பீட்டுக் கோரிக்கையும் செய்யாமல் இருந்தால், பாலிசியை ரத்து செய்துகொள்ளும் வசதி அவருக்கு உண்டு. ஒரு வருடம் அல்லது அதற்கு மேற்பட்ட கால அளவு கொண்ட பாலிசிகளுக்கு மட்டுமே, இந்த வசதி பொருந்தும்.
பாலிசி நடைமுறையில் இருந்த காலத்திற்கான விகிதாச்சார இடர் பிரீமியம், பாலிசிதாரரின் மருத்துவப் பரிசோதனைக்காகக் காப்பீட்டு நிறுவனம் செய்த செலவுகள் (இருப்பின்) மற்றும் முத்திரைத் தாள் கட்டணம் (Stamp duty) ஆகியவை மட்டுமே பிடித்தம் செய்யப்பட்டு, மீதமுள்ள பிரீமியம் தொகை பாலிசிதாரர் திரும்பப் பெறத் தகுதி உண்டு.
குறிப்பு: நடைமுறையில் உள்ள வழிகாட்டு நெறிமுறைகளுக்கு ஏற்ப, பாலிசி புதுப்பித்தல் பிரீமியம், விதிமுறைகள் மற்றும் நிபந்தனைகள் மாற்றத்திற்கு உட்பட்டவை.
வேறு ஏதேனும் தேடுகிறீர்களா?
அனைத்துத் திட்டங்களையும் காண்கதொடங்குங்கள்
சிறந்த சேவைக்கு நாங்கள் உத்திரவாதம்
எங்களோடு உங்கள் எதிர்காலத்தைப் பாதுகாத்திடுங்கள்
பாலிசி பெறத் தயாராகி விட்டீர்களா?
ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசி
உங்களின் வாழ்நாள் முழுமைக்குமான மருத்துவப் பாதுகாப்பை உறுதி செய்யும் வகையில், நடைமுறைச் சாத்தியமான ஒரு சிறந்த தீர்வாக 'ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசி'யை ஸ்டார் ஹெல்த் இன்சூரன்ஸ் வழங்குகிறது. இத்திட்டம் 18 முதல் 65 வயது வரையிலான நபர்களுக்காகப் பிரத்யேகமாக உருவாக்கப்பட்டது.
இப்பாலிசி தனிநபர்களுக்குப் பல்வேறு பயன்களை வழங்குகிறது. அனைத்து டே கேர் சிகிச்சைகள், வெளிநோயாளி ஆலோசனைகள் மற்றும் சிகிச்சைகள், புதிதாகத் திருமணமான வாழ்க்கைத் துணை அல்லது பிறந்த குழந்தையை பாலிசியில் இணைத்தல், உறுப்பு தானம் செய்பவருக்கான மருத்துவச் செலவுகள், விபத்துக் காப்பீடு மற்றும் பிற முக்கிய மருத்துவச் சிகிச்சைகள் என அனைத்தும் இதில் அடங்கும். இவை அனைத்தும் ஒரே காப்பீட்டுத் தொகையின் (Sum Insured) கீழ் வழங்கப்படுவதோடு, வாழ்நாள் முழுவதும் பாலிசியைப் புதுப்பித்துக் கொள்ளும் வசதியும் உள்ளது.
இந்தக் கட்டுரை மூலம் காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் என்றால் என்ன, அதன் சிறப்பம்சங்கள், நன்மைகள், முக்கியத்துவம் மற்றும் பிற விவரங்களை முழுமையாக விளக்கும்.
காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் திட்டம் என்றால் என்ன?
காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் என்பது பரவலான அனைத்து மருத்துவத் தேவைகளுக்கும் பாதுகாப்பு அளித்து, அவசர காலங்களில் நிதிப் பாதுகாப்பை உறுதி செய்யும், ஒரு திட்டமாகும். இதனை வாழ்நாள் முழுவதும் புதுப்பித்துக் கொள்ள முடியும். இத்திட்டத்தின் மூலம் நீங்கள் மற்றும் உங்கள் குடும்பத்தினரும் ஒன்றாக இணைந்து பாதுகாப்பு பெறலாம்; காப்பீட்டுத் தொகையை (Sum Insured) அனைவரும் பகிர்ந்தும் பயன்படுத்திக் கொள்ளலாம்.
இத்தகைய முழுமையான மருத்துவக் காப்பீட்டுத் திட்டங்களில் பல்வேறு பயன்கள் உள்ளன. இதில் எவற்றுக்கெல்லாம் காப்பீடு கிடைக்கும் (Inclusions), எவற்றிற்கெல்லாம் கிடைக்காது (Exclusions) என்பதைப் பற்றி விரிவாகப் பார்ப்போம். பெரும்பாலான முழு மருத்துவக் காப்பீட்டுத் திட்டங்கள் வழக்கமான மருத்துவப் பரிசோதனைகள் மற்றும் நாள் பராமரிப்புச் சிகிச்சைகளையும் உள்ளடக்கியிருப்பதால், தேவைகளுக்கு ஏற்பப் பலருக்கும், இது ஏற்றதாக அமைகிறது. இப்போது, இந்தக் காப்பீட்டுத் திட்டத்தைப் பற்றிச் சுருக்கமாகப் பார்க்கலாம்.
ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசியின் முக்கிய சிறப்பம்சங்கள்
- ஒரே மாதிரியான நோய்கள் மற்றும் பிற புதிய நோய்கள் என இரண்டிற்கும் காப்பீட்டுத் தொகை தானாகவே மீண்டும் புதுப்பிக்கப்படும் வசதி (Automatic restoration of sum insured)
- அடிப்படைக் காப்பீட்டுத் தொகையில் அதிகபட்சமாக 100% வரை கூட்டு போனஸ் (Cumulative bonus) சேரும் வாய்ப்பு
- பிரசவச் செலவுகள் மற்றும் பச்சிளம் குழந்தைக்கான மருத்துவச் செலவுகளுக்கு முழுப் பாதுகாப்பு
பல் மற்றும் கண் சிகிச்சைகள் உட்பட வெளிநோயாளி ஆலோசனைகளுக்கான செலவுப் பாதுகாப்பு
ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசியின் நன்மைகள்
ஒரு முழுமையான மருத்துவக் காப்பீட்டுத் திட்டம் விரிவான பாதுகாப்பை வழங்குகிறது. இதில் உள்நோயாளி சிகிச்சைச் செலவுகளுடன், மருத்துவமனையில் சேர்வதற்கு முந்தைய மற்றும் பிந்தைய செலவுகளும் அடங்கும். ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசி வழங்கும் நன்மைகள் கீழே கொடுக்கப்பட்டுள்ளன:
- மருத்துவமனையில் தங்கி சிகிச்சை பெறுவதற்கான அறை வாடகை, செவிலியர் சேவை கட்டணம், மயக்க மருந்து நிபுணர் கட்டணம், சிறப்பு மருத்துவர் கட்டணம், அறுவை சிகிச்சை நிபுணர் கட்டணம் மற்றும் மருந்து மாத்திரைகளுக்கான செலவுகள் அனைத்தையும் கிளைம் செய்து கொள்ளலாம்.
- மருத்துவமனையில் அனுமதிக்கப்படுவதற்கு முந்தைய 60 நாட்கள் வரையிலான மருத்துவச் செலவுகள்.
- மருத்துவமனையிலிருந்து டிஸ்சார்ஜ் செய்யப்பட்ட தேதியிலிருந்து அதிகபட்சமாக 90 நாட்கள் வரையிலான பிந்தைய மருத்துவச் செலவுகள்.
- ஹோமியோபதி, சித்தா, ஆயுர்வேதம் மற்றும் யுனானி போன்ற ஆயுஷ் (AYUSH) மருத்துவமனை சிகிச்சைச் செலவுகளும் இதில் அடங்கும், பாலிசி ஆவணத்தில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு, இச்செலவுகள் வழங்கப்படும்.
- அவசர காலங்களில் சாலை ஆம்புலன்ஸ் மூலமாக நோயாளியைக் கொண்டு செல்வதற்கான போக்குவரத்துச் செலவுகள் ஈடுசெய்யப்படும்.
- பல் மற்றும் கண் சிகிச்சைகளைத் தவிர்த்து, நெட்வொர்க் மருத்துவமனைகளில் வெளிநோயாளியாகப் பெறப்படும் பிற மருத்துவ ஆலோசனைக் கட்டணங்களை, பாலிசியில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு கிளைம் செய்துகொள்ளலாம்.
- இத்திட்டத்தின் மூலம், மருத்துவமனைக்குச் செல்ல முடியாத சூழலில் வீட்டிலேயே தங்கி சிகிச்சை பெறுவதற்கான செலவுகளையும் பெற்றுக்கொள்ளலாம்.
- விபத்தினால் ஏற்படும் எதிர்பாராத மரணம் மற்றும் நிரந்தர முழு ஊனத்திற்கு காப்பீட்டுப் பாதுகாப்பு வழங்கப்படுகிறது. பாலிசியில் சார்ந்திருக்கும் குழந்தைகள் மற்றும் 70 வயதுக்கு மேற்பட்டவர்களுக்கும், பாலிசி ஆவணத்தில் குறிப்பிடப்பட்டுள்ள காப்பீட்டுத் தொகை வரம்பிற்கு உட்பட்டு விபத்து மரணம் மற்றும் நிரந்தர முழு ஊனத்திற்கான பாதுகாப்பு கிடைக்கும்.
- இப்பாலிசியின் கீழ், 3 ஆண்டுகளுக்கு ஒருமுறை பல் மற்றும் கண் சார்ந்த வெளிநோயாளி சிகிச்சைகளுக்கான செலவுகளும் ஈடுசெய்யப்படும்.
- மருத்துவமனையில் தங்கி சிகிச்சை பெறும் ஒவ்வொரு நாளுக்கும் வழங்கப்படும் தினசரிச் செலவுத் தொகை (Hospital cash), ஒரு முறை அனுமதிக்கப்படுவதற்கு அதிகபட்சமாக 7 நாட்கள் வரையிலும், பாலிசி காலத்தில் மொத்தம் 120 நாட்கள் வரையிலும் கிடைக்கும். மேலும், இதன் கீழ் பெறப்படும் தொகையால் உங்களின் அடிப்படைக் காப்பீட்டுத் தொகை (Sum Insured) குறையாது.
- பாலிசிதாரர் மற்றும் அவரது வாழ்க்கைத் துணை ஆகிய இருவருக்கும் 24 மாத காத்திருப்புக் காலம் (Waiting period) முடிந்த பிறகு, பிரசவச் செலவுகள் மற்றும் பச்சிளம் குழந்தைக்கான மருத்துவப் பாதுகாப்பும் வழங்கப்படுகிறது.
- பாலிசியின் கீழ் பிரசவச் செலவு ஏற்றுக்கொள்ளப்பட்டிருந்தால், குழந்தை பிறந்த முதல் நாளிலிருந்தே அக்குழந்தைக்கான மருத்துவக் காப்பீட்டுப் பாதுகாப்பு தானாகவே பொருந்தும்.
- மருத்துவப் பரிசோதனை மற்றும் கூடுதல் பிரீமியம் செலுத்துவதற்கு உட்பட்டு, முன்கூட்டியே உள்ள நோய்களுக்கான காத்திருப்புக் காலத்தைக் குறைக்கும் விருப்பத் தேர்வு (Buyback PED) வழங்கப்படுகிறது.
- கிளைம் செய்யாத ஒவ்வொரு ஆண்டிற்கும், பாலிசியில் குறிப்பிடப்பட்டுள்ள வரம்பிற்கு உட்பட்டு இலவச முழு உடல் பரிசோதனை வசதி (Health check-up) உண்டு.
- இப்பாலிசியைத் தனிநபர் திட்டமாகவோ (Individual) அல்லது குடும்பத்தினர் அனைவரும் பகிர்ந்துகொள்ளும் குடும்பத் திட்டமாகவோ (Floater) பெற்றுக்கொள்ளலாம்.
- பாலிசி விதிமுறைகள் மற்றும் குறிப்பிடப்பட்டுள்ள வரம்புகளுக்கு உட்பட்டு, அவசர கால ஏர் ஆம்புலன்ஸ் (Air ambulance) செலவுகளுக்கான பாதுகாப்பும் வழங்கப்படுகிறது.
ஸ்டார் காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் திட்டத்தில் எவையெல்லாம் அடங்கும்?
மருத்துவமனையிலிருந்து டிஸ்சார்ஜ் செய்யப்பட்ட பிறகு 90 நாட்கள் வரையிலான பிந்தைய மருத்துவச் செலவுகள் உட்பட, பல்வேறு விதமான சிகிச்சைகளுக்கும் ஸ்டார் காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் திட்டத்தின் கீழ் பாதுகாப்பு வழங்கப்படுகிறது.
- மருத்துவமனையில் அனுமதிக்கப்படுவதற்கு முந்தைய 60 நாட்கள் வரையிலான செலவுகளையும், டிஸ்சார்ஜ் செய்யப்பட்ட பிறகு 90 நாட்கள் வரையிலான மருத்துவச் செலவுகளையும் கிளைம் செய்துகொள்ளலாம்.
- அறை வாடகை, தங்குமிடக் கட்டணம், செவிலியர் சேவை கட்டணம், மயக்க மருந்து நிபுணர் கட்டணம், சிறப்பு மருத்துவர் மற்றும் அறுவை சிகிச்சை நிபுணர் கட்டணங்கள், மருந்து மாத்திரைகள் மற்றும் பேஸ்மேக்கர் (Pacemaker) போன்ற மருத்துவ சாதனங்களுக்கான செலவுகள் அனைத்தும், இதில் அடங்கும்.
- ஹோமியோபதி, ஆயுர்வேதம், யுனானி மற்றும் சித்தா போன்ற ஆயுஷ் (AYUSH) மருத்துவமனை சிகிச்சைச் செலவுகளும், இத்திட்டத்தின் கீழ் வழங்கப்படும்.
- சுகப்பிரசவம் மற்றும் சிசேரியன் பிரசவத்திற்கான மருத்துவச் செலவுகளையும் கிளைம் செய்துகொள்ளலாம்.
- பச்சிளம் குழந்தைக்கான மருத்துவச் செலவுகள் மற்றும் தடுப்பூசிச் செலவுகளும் இதில் அடங்கும்.
- அவசர கால சாலை ஆம்புலன்ஸ் போக்குவரத்துச் செலவுகளும் ஈடுசெய்யப்படும்.
- உறுப்பு தானம் செய்பவருக்கான மருத்துவச் செலவுகளுக்கும் காப்பீடு உண்டு.
- அவசர காலங்களில் ஏர் ஆம்புலன்ஸ் வசதியைப் பயன்படுத்துவதற்கான செலவுகளும் ஏற்றுக்கொள்ளப்படும்.
- மருத்துவமனைக்குச் செல்ல முடியாத சூழலில் வீட்டிலேயே தங்கி சிகிச்சை பெறுவதற்கான செலவுகளும் இப்பாலிசியில் அடங்கும்.
- இலவச முழு உடல் பரிசோதனைக்கான செலவுகளும், இத்திட்டத்தின் கீழ் வழங்கப்படுகின்றன.
- மேலும், விபத்தினால் ஏற்படும் எதிர்பாராத மரணம் மற்றும் நிரந்தர முழு ஊனத்திற்கான காப்பீட்டுத் தொகையையும் காப்பீடு பெற்றவர் கிளைம் செய்துகொள்ளலாம்.
- பல் மற்றும் கண் சார்ந்த வெளிநோயாளி சிகிச்சைகளுக்கான செலவுகள் 3 ஆண்டுகளுக்கு ஒருமுறை ஈடுசெய்யப்படும்.
- 3 ஆண்டுகள் காத்திருப்புக் காலம் முடிந்த பிறகு, உடல் பருமன் குறைப்பு அறுவை சிகிச்சைக்கான செலவுகளையும் கிளைம் செய்துகொள்ள முடியும்.
- ஸ்டார் ஹெல்த் இன்சூரன்ஸ் நெட்வொர்க் மருத்துவர்களிடம் பெறப்படும் மாற்று மருத்துவ ஆலோசனைக்கான செலவுகளையும் திரும்பப் பெற்றுக்கொள்ளலாம்.
- மருத்துவமனையில் தங்கி சிகிச்சை பெறும் ஒவ்வொரு நாளுக்கும் வழங்கப்படும் தினசரிச் செலவுத் தொகை, ஒரு முறை அனுமதிக்கப்படுவதற்கு அதிகபட்சமாக 7 நாட்கள் வரை கிடைக்கும் கூடுதல் வசதியும், இதில் உண்டு.
ஸ்டார் காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் திட்டத்தில் எவற்றிற்கெல்லாம் காப்பீடு கிடைக்காது?
ஸ்டார் காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் திட்டத்தில் சில வகையான சிகிச்சைகளுக்கும் பாதிப்புகளுக்கும் காப்பீடு பொருந்தாது:
- பாலின மாற்று அறுவை சிகிச்சைக்கான செலவுகள்.
- உடல் பருமன் குறைப்பு சிகிச்சைகளுக்கான செலவுகள்.
- முன்கூட்டியே இருக்கும் நோய்களுக்கான செலவுகள் (3 ஆண்டுகள் காத்திருப்புக் காலம் முடியும் வரை).
- ஆபத்தான சாகச விளையாட்டுகளில் ஈடுபடும்போது ஏற்படும் காயங்கள் மற்றும் அதற்கான சிகிச்சைச் செலவுகள்.
- மருத்துவ ரீதியாக உறுதிப்படுத்தப்படாத சிகிச்சைகளுக்கான செலவுகள் (Unproven treatments).
- குழந்தையின்மை மற்றும் கருத்தரித்தல் தொடர்பான சிகிச்சைகளுக்கான செலவுகள்.
- எச்.ஐ.வி (HIV) தவிர்த்த பிற பாலியல் நோய்கள் மற்றும் உடலுறவு மூலம் பரவும் நோய்களுக்கான (STDs) மருத்துவச் செலவுகள்.
- அணு ஆயுதப் பாதிப்புகள், போர் மற்றும் போர் சார்ந்த அசம்பாவிதங்களால் ஏற்படும் பாதிப்புகளுக்கான செலவுகள்.
- நாளமில்லாச் சுரப்பி சார்ந்த குறைபாடுகளுக்கான (Endocrine disorders) சிகிச்சைச் செலவுகள்.
- இந்தியாவில் உங்களுக்குச் சிறந்ததொரு முழுமையான மருத்துவக் காப்பீட்டுத் திட்டத்தைத் தேர்வு செய்ய இத்தகைய முக்கியக் காரணிகள் பெரிதும் உதவுகின்றன.
இந்தியாவில் முழுமையான மருத்துவக் காப்பீட்டைத் தேர்ந்தெடுப்பது எப்படி?
இந்தியாவில் ஒரு மருத்துவக் காப்பீட்டைத் தேர்வு செய்வதற்குப் பல்வேறு முக்கியக் காரணிகள் உதவுகின்றன. உங்களுக்கு ஏற்ற முழுமையான மருத்துவக் காப்பீட்டுத் திட்டத்தைத் தேர்ந்தெடுக்கும்போது பின்வரும் விஷயங்களைக் கவனத்தில் கொள்ளலாம்:
- கிளைம் செட்டில்மென்ட் விகிதம்: எப்போதுமே அதிக கிளைம் செட்டில்மென்ட் விகிதம் கொண்ட காப்பீட்டு நிறுவனத்தைத் தேர்வு செய்வது நல்லது. அதிக விகிதம் என்பது, அந்நிறுவனம் எந்த அளவுக்கு நம்பகத்தன்மையுடனும் விரைவாகவும் கிளைம்களை செட்டில் செய்கிறது என்பதைக் காட்டுகிறது.
- நெட்வொர்க் மருத்துவமனைகள்: தரமான மருத்துவச் சிகிச்சையை எளிதாகப் பெறுவதற்கு, உங்கள் பகுதியில் உள்ள மருத்துவமனைகள் அந்நிறுவனத்தின் நெட்வொர்க்கில் இணைக்கப்பட்டுள்ளதா என்பதை உறுதி செய்து கொள்ளுங்கள். அதற்கு, காப்பீட்டு நிறுவனம் வழங்கும் நெட்வொர்க் மருத்துவமனைகளின் பட்டியலைச் சரிபார்க்கலாம்.
- வழங்கப்படும் பாதுகாப்பு: சரியான பாதுகாப்பைத் தேர்வு செய்ய, முதலில் உங்களின் தற்போதைய மற்றும் எதிர்கால மருத்துவத் தேவைகளை மதிப்பிடுங்கள். அவற்றில் பெரும்பாலான சிகிச்சைகளை, ஒரே பாலிசியின் கீழ் உள்ளடக்கும், ஒரு திட்டத்தைத் தேர்ந்தெடுப்பது சிறந்தது.
- காப்பீட்டுத் தொகை: பல்வேறு திட்டங்கள் வழங்கும் காப்பீட்டுத் தொகையை ஒப்பிட்டுப் பாருங்கள். தேவைக்குக் குறைவான காப்பீட்டுத் தொகையைத் தேர்வு செய்தால், அவசர காலத்தில், அது போதாமல் போய்விடலாம். எனவே, எதிர்பாராத அதிகபட்ச மருத்துவச் செலவுகளையும் சமாளிக்கும் அளவுக்குக் காப்பீட்டுத் தொகை போதுமானதாக இருப்பதை உறுதி செய்து கொள்ளுங்கள்.
- கோ-பேமென்ட்: சில திட்டங்களில் மட்டுமே கட்டாய கோ-பேமென்ட் விதிமுறை இருக்கும். அதாவது, ஒவ்வொரு முறை கிளைம் செய்யும்போதும், மருத்துவச் செலவில் குறிப்பிட்ட ஒரு சதவீதத் தொகையைப் பாலிசிதாரரே தனது சொந்தப் பணத்திலிருந்து செலுத்த வேண்டியிருக்கும்.
- பல்வேறு திட்டங்களை ஒப்பிடுதல்: உங்கள் தேவைகளுக்குச் சரியாகப் பொருந்தும் பாலிசியைத் தேர்வு செய்ய, சரியான முறையில் ஆய்வு செய்து பல நிறுவனங்களின் திட்டங்களை ஒப்பிட்டுப் பாருங்கள். கிடைக்கும் பலன்கள், காப்பீட்டுத் தொகை மற்றும் கூடுதல் இணைப்புகள் (Add-ons) போன்றவற்றை அடிப்படையாகக் கொண்டு, இந்த ஒப்பீட்டைச் செய்யலாம்.
- பிரீமியம்: காப்பீட்டுத் திட்டங்களுக்கான பிரீமியம் தொகை மற்றும் டிடக்டிபில்ஸ் (Deductibles) விவரங்களைச் சரிபாருங்கள். நீங்கள் பாலிசி எடுக்கும் வயதைப் பொறுத்தே (Entry age) உங்களுக்கான பிரீமியம் தொகை நிர்ணயிக்கப்படும்.
- வாழ்நாள் புதுப்பித்தல் வசதி: வயது கூடும்போது மருத்துவத் தேவைகளும் அதிகரிக்கக்கூடும் என்பதால், வாழ்நாள் முழுவதும் புதுப்பித்துக்கொள்ளும் வசதி கொண்ட காப்பீட்டுத் திட்டங்களையே தேர்வு செய்யுங்கள்.
- வாடிக்கையாளர் கருத்துகள் மற்றும் மதிப்பீடுகள்: மருத்துவக் காப்பீடு எடுப்பதற்கு முன், அந்நிறுவனத்தைப் பற்றிய வாடிக்கையாளர்களின் மதிப்பீடுகளையும் கருத்துகளையும், அறிந்துக்கொள்ளுங்கள். நிறுவனத்தின் நற்பெயர் மற்றும் நம்பகத்தன்மையை உறுதி செய்துகொள்வது நல்லது.
- கிளைம் செட்டில்மென்ட் ஆகும் காலம்: ஒரு திட்டத்தில் முதலீடு செய்வதற்கு முன், சம்பந்தப்பட்ட நிறுவனம் எவ்வளவு விரைவாக கிளைம் தொகையை வழங்குகிறது என்பதைத் தெரிந்துகொள்ளுங்கள். அதிக செட்டில்மென்ட் விகிதம் கொண்ட நிறுவனத்தைத் தேர்ந்தெடுப்பது, அவசர காலத்தில் தாமதமில்லாத தீர்வுக்கு உதவும்.
- கூட்டு போனஸ்: பாலிசி காலத்தில், எந்த கிளைமும் செய்யாத வருடங்களுக்குக் கூட்டு போனஸ் வழங்கப்படும். பாலிசியைப் புதுப்பிக்கும்போது பிரீமியம் அதிகரிக்காமல், அடிப்படைக் காப்பீட்டுத் தொகையை உயர்த்திக்கொள்ள, இந்த போனஸ் பெரிதும் பயன்படும்.
- உயர் உச்சவரம்புகள்: பெரும்பாலான மருத்துவச் செலவுகளுக்கு உச்சவரம்பு இல்லாத அல்லது அதிக உச்சவரம்பு கொண்ட காப்பீட்டுத் திட்டத்தைத் தேர்வு செய்யுங்கள். அதே சமயம், பிரீமியம் தொகையைக் குறைக்க விரும்பினால், அதற்கேற்ப உச்சவரம்புகள், கோ-பேமென்ட் அல்லது விருப்பப் பிடித்தங்களை, நீங்களே முடிவு செய்துகொள்ளலாம்.
- விலக்குகள் மற்றும் கட்டுப்பாடுகள்: ஒரு மருத்துவக் காப்பீட்டைத் தேர்ந்தெடுக்கும்போது, அந்த பாலிசியில் எவற்றிற்கெல்லாம் பாதுகாப்பு கிடைக்காது என்பதையும், என்னென்ன கட்டுப்பாடுகள் உள்ளன என்பதையும் கட்டாயம் கவனித்துப் பார்க்க வேண்டும்.
- முன்கூட்டியே இருக்கும் நோய்கள்: உங்களுக்கு ஏற்கனவே ஏதேனும் நோய்கள் அல்லது உடல்நலப் பாதிப்புகள் இருந்தால், பாலிசி எடுக்கும்போதே அவற்றை தெரிவிப்பது நல்லது. மேலும் அவற்றுக்கான பாதுகாப்பு எப்போது கிடைக்கும் என்பதையும் சரிபார்க்க வேண்டும். மேலும், தேர்வு செய்த பாலிசியில் முன்கூட்டிய நோய்களுக்கான காத்திருப்புக் காலம் எத்தனை ஆண்டுகள் என்பதையும் தெளிவாகத் தெரிந்துகொள்ளுங்கள்.
- குடும்பத் திட்டங்களைத் தேர்வு செய்தல்: ஒட்டுமொத்தக் குடும்பத்திற்கும் சேர்த்து காப்பீடு எடுக்க விரும்பினால், ஒவ்வொருவருக்கும் தனித்தனி பாலிசி எடுப்பதற்குப் பதிலாகக் குடும்பத் திட்டத்தை தேர்வு செய்யலாம். காப்பீட்டில் சேர்க்கப்பட வேண்டிய குடும்ப உறுப்பினர்களின் எண்ணிக்கையைக் கணக்கில் கொண்டு சரியான திட்டத்தைத் தேர்வு செய்யுங்கள்.
ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசி மூலம் கிடைக்கும் வரிச் சலுகைகள்
ரொக்கமாக அன்றி, காசோலை, இணையவழிப் பரிவர்த்தனை போன்ற பிற வழிகளில் பிரீமியம் செலுத்துவதன் மூலம், வருமான வரிச் சட்டம் 1961-இன் பிரிவு 80D-இன் கீழ் பாலிசிதாரர் வரி விலக்குச் சலுகையைப் பெறத் தகுதி பெறுகிறார்.
ஸ்டார் காம்ப்ரிஹென்சிவ் ஹெல்த் திட்டத்தில் உள்ள காத்திருப்புக் காலம்
- பாலிசி தொடங்கியதிலிருந்து ஆரம்பக்கட்ட காத்திருப்புக் காலம் 30 நாட்கள் ஆகும்.
- பாலிசி ஆவணத்தில் குறிப்பிடப்பட்டுள்ள குறிப்பிட்ட நோய்கள் மற்றும் சிகிச்சை முறைகளுக்கான காத்திருப்புக் காலம் 24 மாதங்கள்.
- முன்கூட்டியே இருக்கும் நோய்களுக்கான காத்திருப்புக் காலம் 36 மாதங்கள்.
- பிரசவச் செலவுகள் மற்றும் பச்சிளம் குழந்தைக்கான மருத்துவப் பாதுகாப்பிற்கு 24 மாதங்கள் காத்திருப்புக் காலம் பொருந்தும்.
- உடல் பருமன் குறைப்பு அறுவை சிகிச்சைக்கான செலவுகளைப் பெற, 36 மாதங்கள் காத்திருப்புக் காலத்தை நிறைவு செய்திருக்க வேண்டும்.
சுருக்கமாக
ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசியானது தனிநபர்கள் மற்றும் குடும்பங்கள் என இரு தரப்பினருக்கும் ஏற்ற வகையில் கிடைக்கிறது, பாலிசி விதிமுறைகள் மற்றும் நிபந்தனைகளுக்கு உட்பட்டு அனைத்து வகையான மருத்துவச் செலவுகளுக்கும் இது முழுமையான பாதுகாப்பை வழங்குகிறது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
ஸ்டார் காம்ப்ரிஹென்சிவ் இன்சூரன்ஸ் பாலிசியில் ரூ. 5 லட்சம் முதல் ரூ. 1 கோடி வரையிலான அதிகபட்சக் காப்பீட்டுத் தொகை தேர்வுகள் கிடைக்கின்றன.
ஆம், பிரீமியத்தைத் தவணை முறையில் செலுத்துவதற்கான வசதி உள்ளது. இந்தத் தொகையை மாதம் ஒருமுறையோ, மூன்று மாதங்களுக்கு ஒருமுறையோ அல்லது ஆறு மாதங்களுக்கு ஒருமுறையோ தவணைகளாகச் செலுத்தலாம். அல்லது மொத்த பாலிசி காலத்திற்குமான தொகையை, ஒரே முறையிலும் செலுத்திக்கொள்ள முடியும்.
11,000-க்கும் மேற்பட்ட நெட்வொர்க் மருத்துவமனைகளில் பணமில்லா சிகிச்சை வசதியை வழங்குவதன் மூலம், அவசர காலங்களில் உங்கள் கையில் இருந்து செய்யும் நேரடி மருத்துவச் செலவுகளை, இந்த விரிவான மருத்துவக் காப்பீட்டுத் திட்டம் பெருமளவு குறைக்கிறது.
60 வயது வரை கோ-பேமெண்ட் எதுவும் செலுத்த வேண்டிய அவசியமில்லை; 61 வயது முதல் தொடங்கும் கிளைம்களுக்கு மட்டுமே 10% கோ-பேமெண்ட் பொருந்தும்.
இந்தியாவில் ஒரு விரிவான மருத்துவக் காப்பீட்டுக்கான பிரீமியம் தொகையானது காப்பீடு பெறுபவரின் வயது, தேர்வு செய்யப்படும் பாதுகாப்புகள் மற்றும் காப்பீட்டு நிறுவனம் போன்ற பல்வேறு காரணிகளைப் பொறுத்து அமைகிறது. மருத்துவக் காப்பீட்டுக் கட்டணத்தை நிர்ணயிக்கும் சில முக்கியக் காரணிகள்:
i) வயது: காப்பீடு பெறுபவரின் வயது பிரீமியம் தொகையைத் தீர்மானிக்கும் முதன்மைக் காரணிகளில் ஒன்றாகும். உதாரணமாக, 30 வயதுடைய ஒருவருக்கு ஆண்டுக் கட்டணம் குறைவாக இருக்கும்; அதே சமயம் 60 வயதிற்கு மேற்பட்டவர்களுக்கு ஆண்டுதோறும் கணிசமான அளவு கூடுதல் கட்டணம் செலுத்த வேண்டியிருக்கும்.
ii) திட்டத்தில் உள்ள பாதுகாப்பு: நீங்கள் தேர்வு செய்யும் திட்டத்தில் என்னென்ன சிகிச்சைகளுக்குப் பாதுகாப்பு வழங்கப்படுகிறது மற்றும் காப்பீட்டுத் தொகையின் அளவு என்ன என்பதைப் பொறுத்து பிரீமியம் மாறுபடும்.
iii) காப்பீட்டு நிறுவனம்: நீங்கள் தேர்வு செய்யும் காப்பீட்டு நிறுவனத்தைப் பொறுத்தும் அதற்கான கட்டணத் தொகையில் வேறுபாடு இருக்கும்.
பொதுவாக மருத்துவக் காப்பீட்டின் பிரீமியம் தொகையானது காப்பீட்டுப் பாதுகாப்பின் தன்மை, காப்பீடு பெறுபவரின் வயது, காப்பீட்டுத் தொகை, பாலிசியில் சேர்க்கப்படும் குடும்ப உறுப்பினர்களின் எண்ணிக்கை போன்ற பல்வேறு காரணிகளை அடிப்படையாகக் கொண்டே கணக்கிடப்படுகிறது. இந்தக் காரணிகள் ஒவ்வொருவருக்கும் மாறுபடக்கூடும் என்பதால், ஒரே காப்பீட்டுத் திட்டத்தைத் தேர்வு செய்திருந்தாலும் இரு வேறு நபர்களுக்கு வெவ்வேறு பிரீமியம் தொகை நிர்ணயிக்கப்பட வாய்ப்புள்ளது.
காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் என்பது வெறும் மருத்துவமனை அனுமதிச் செலவுகளோடு நின்றுவிடாமல், பலதரப்பட்ட மருத்துவச் செலவுகளுக்கும் விரிவான முழுப் பாதுகாப்பு அளிக்கும், ஒரு பாலிசியாகும். இவ்வகைத் திட்டங்களில் பொதுவாக உள்நோயாளி மற்றும் வெளிநோயாளி சிகிச்சைகள், ஆம்புலன்ஸ் கட்டணங்கள், மருத்துவமனையில் சேருவதற்கு முன்னரும் டிஸ்சார்ஜ் ஆன பின்னருமான பராமரிப்புச் செலவுகள், ஒரே நாளில் முடிந்துவிடும் அறுவை சிகிச்சை நடைமுறைகள் (Daycare procedures), வருடாந்திர முழு உடல் பரிசோதனைகள் ஆகியவை அடங்கும். மேலும் இதுமட்டுமின்றி, உறுப்பு தானம் தொடர்பான செலவுகள் மற்றும் ஆயுஷ் (AYUSH) போன்ற மாற்று மருத்துவச் சிகிச்சை முறைகளுக்கான செலவுகளுக்கும், இதில் காப்பீடு வழங்கப்படுகிறது.
தொடர்ந்து அதிகரித்து வரும் மருத்துவச் செலவுகளிலிருந்து நிதிப் பாதுகாப்பு பெறவும், பண நெருக்கடி இன்றித் தரமான மருத்துவச் சிகிச்சையை உறுதிசெய்யவும், ஒவ்வொருவருக்கும் காம்ப்ரிஹென்சிவ் ஹெல்த் இன்சூரன்ஸ் பாலிசி அவசியமாகிறது. அவசர மருத்துவக் காலங்களில் ஏற்படும் நிதிச் சுமையை எதிர்கொண்டு, மன அமைதி பெற விரிவான காப்பீடு பெரிதும் உதவுகிறது. மேலும், பல்வேறு சிகிச்சைகளுக்கும் அவசர நிலைகளுக்கும் விரிவான பாதுகாப்பை, இத்திட்டம் முழுமையாக வழங்குகிறது.
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in