

স্টার আউট পেশেন্ট কেয়ার ইন্সুরেন্স পলিসি
IRDAI UIN : SHAHLIP22231V012122
HIGHLIGHTS
Plan Essentials

আউট পেশেন্টের কভার
এই পলিসিটি ভারতের যেকোনো নেটওয়ার্ক সুবিধায় আউট পেশেন্টদের কনসালটেশন, রোগ নির্ণয় এবং চিকিত্সার ব্যয়ের জন্য অর্থ প্রদানের প্রস্তাব করা হয়েছে।
কভার বিকল্প
যেকোন ব্যক্তি বা পরিবার (6 সদস্য পর্যন্ত) এই পলিসিটি পেতে পারেন। এই পলিসিতে 4টি বিমাকৃত সমষ্টির বিকল্প রয়েছে - Rs. 25,000/50,000/75,000/1,00,000।

প্ল্যান বিকল্প
এই পলিসিতে 3টি প্ল্যান বিকল্প রয়েছে - সিলভার, গোল্ড এবং প্ল্যাটিনাম, যার অধীনে, প্রাক-বিদ্যমান রোগগুলি যথাক্রমে 48, 24 এবং 12 মাস পরে কভার করা হয়।
নন অ্যালোপ্যাথিক চিকিৎসা
মেডিসিনের আয়ুশ সিস্টেমের অধীনে বহির্বিভাগের রোগীদের চিকিৎসা কনসালটেশন এবং চিকিৎসার ব্যয় কভার করা হয়।
ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসি
নেটওয়ার্ক সুবিধায় ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসির জন্য ব্যয় কভার করা হয়।
ডেন্টাল কভার
প্রাকৃতিক দাঁত বা দুর্ঘটনার ফলে উদ্ভূত জটিলতার জন্য ডেন্টাল (দাঁতের) চিকিৎসার ব্যয় কভার করা হয়।
অপথালমিক কভার
দুর্ঘটনাজনিত আঘাতের বাইরে চক্ষু চিকিৎসার জন্য করা ব্যয় কভার করা হয়।
Detailed List
কি অন্তর্ভুক্ত করা হয়েছে তা বুঝুন
গুরুত্বপূর্ণ হাইলাইটস
পলিসির ধরনএই পলিসিটি হয় ব্যক্তিগত বা ফ্লোটার ভিত্তিতে নেওয়া যেতে পারে। |
পলিসির মেয়াদএই পলিসিটি এক বছরের মেয়াদের জন্য নেওয়া যেতে পারে। |
প্রবেশের বয়স18 থেকে 50 বছর বয়সী যেকোন ব্যক্তি এই পলিসি পেতে পারেন। নির্ভরশীল শিশুদের 31 তম দিন থেকে 25 বছর পর্যন্ত কভার করা হয়। |
আউট পেশেন্টদের কনসালটেশনভারতে যেকোন নেটওয়ার্ক সুবিধায় বহির্বিভাগের রোগীদের পরামর্শের জন্য যে ব্যয় হয় তা কভার করা হয়। |
আয়ুষ কভারআয়ুর্বেদ, যোগ এবং প্রাকৃতিক চিকিৎসা, ইউনানি, সিদ্ধ এবং হোমিওপ্যাথি পদ্ধতির ওষুধের অধীনে বহির্বিভাগের চিকিৎসা কনসালটেশন এবং চিকিত্সার ব্যয় কভার করা হয়। |
ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসিনেটওয়ার্ক সুবিধায় ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসির জন্য ব্যয় কভার করা হয়। |
ডেন্টাল (দাঁতের) চিকিৎসাপ্রাকৃতিক দাঁত বা ডেন্টাল (দাঁতের) জন্য ডেন্টাল (দাঁতের) চিকিৎসার ব্যয় যেকোন নেটওয়ার্ক সুবিধায় ঘটে যাওয়া দুর্ঘটনার কারণে কভার করা হয়। |
অপথালমিক কভারভারতে যেকোন নেটওয়ার্ক সুবিধায় দুর্ঘটনাজনিত আঘাতের জন্য চক্ষু চিকিৎসার ব্যয় কভার করা হয়। |
আজীবন রিনিউয়ালএই পলিসিটি আজীবন রিনিউয়াল বিকল্প অফার করে। |
রিনিউয়াল ডিসকাউন্টবীমাকৃত ব্যক্তি দুইটি অবিচ্ছিন্ন দাবিমুক্ত বছরের প্রতিটি ব্লকের পরে রিনিউয়ালের সময় প্রিমিয়ামে 25% ছাড়ের জন্য যোগ্য। |
পলিসির বিশদ বিবরণ এবং শর্তাবলী জানতে অনুগ্রহ করে পলিসি ডকুমেন্ট দেখুন।
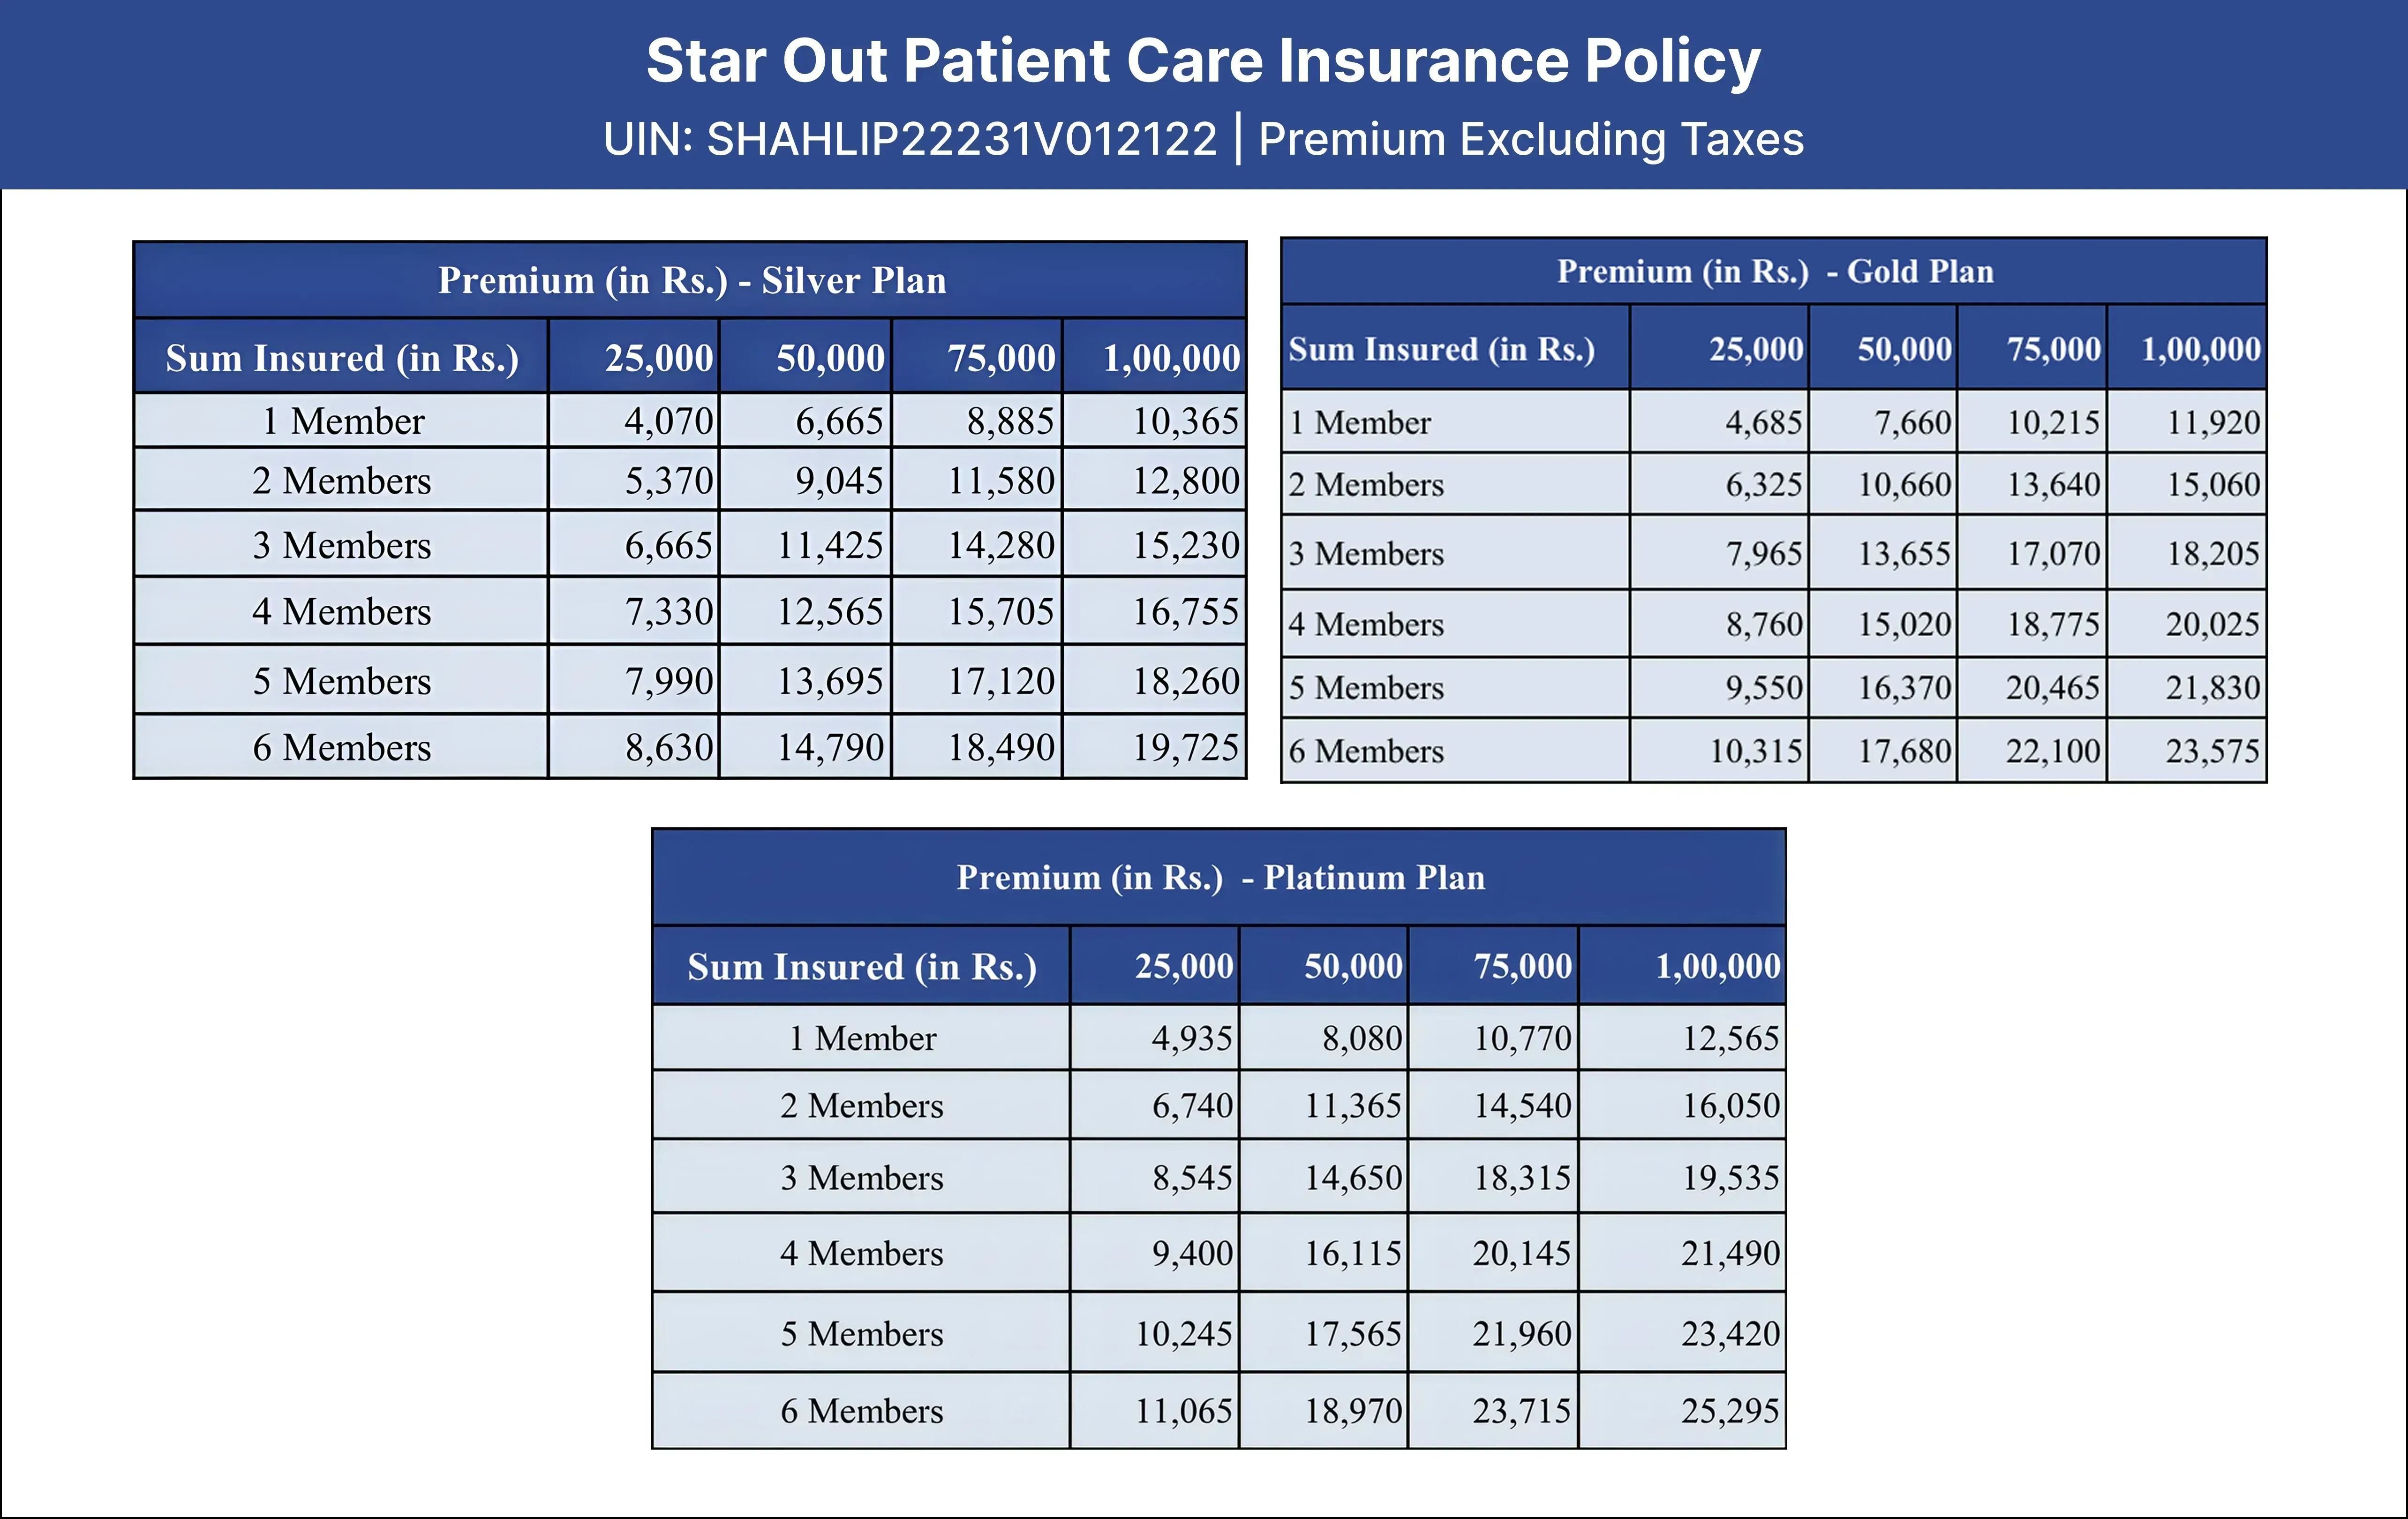
*যদি পলিসির ধরন ব্যক্তিগত/স্বতন্ত্র হয় এবং আপনি যদি 1 জনের বেশি সদস্য নির্বাচন করেন, তাহলে প্রিমিয়াম হবে পৃথক প্রিমিয়াম x সদস্য সংখ্যা।
*যদি পলিসির ধরন ফ্লোটার হয় তাহলে প্রিমিয়াম প্রযোজ্য 2,3,4,5,6 সদস্যদের প্রিমিয়ামের উপর ভিত্তি করে হবে।
অপেক্ষা-কাল
1. প্রাক-বিদ্যমান রোগের জন্য (সিলভার প্ল্যান) - 48 মাস
2. প্রাক-বিদ্যমান রোগের জন্য (গোল্ড প্ল্যান) - 24 মাস
3. প্রাক-বিদ্যমান রোগের জন্য (প্ল্যাটিনাম প্ল্যান) - 12 মাস
4. প্রাথমিক অপেক্ষা-কাল - 30 দিন (দুর্ঘটনা ব্যতীত)
প্রিমিয়াম ইলাস্ট্রেশন
ব্যক্তিগত এবং ফ্লোটার ভিত্তিতে সুবিধা/প্রিমিয়াম চিত্রটি জানতে, অনুগ্রহ করে এখানে ক্লিক করুন।
ফ্রি লুক পিরিয়ড
পলিসি প্রাপ্তির তারিখ থেকে 15 দিনের একটি ফ্রি লুক পিরিয়ড পলিসির শর্তাবলী পর্যালোচনা করার জন্য উপলব্ধ (নবায়নের জন্য প্রযোজ্য নয়)।
রিনিউয়ালের জন্য গ্রেস পিরিয়ড
পলিসির মেয়াদ শেষ হওয়ার তারিখ থেকে 30 দিন।
দ্রষ্টব্য: রিনিউয়াল প্রিমিয়াম, শর্তাবলী IRDAI এর পূর্বানুমতি সাপেক্ষে পরিবর্তন হতে পারে।
আপনি কি আরও কিছু খুঁজছেন?
সমস্ত পরিকল্পনা দেখুনশুরু করা যাক
যা শ্রেষ্ঠ তার সম্পর্কে নিশ্চিত হন
আমাদের সাথে আপনার ভবিষ্যত সুরক্ষিত করুন।
আপনি কি আপনার পলিসি পেতে প্রস্তুত?
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসি
OPD কভার সহ হেলথ ইন্স্যুরেন্স (স্বাস্থ্য বীমা)
একটি স্বাস্থ্য বীমা পলিসি কেনা সাধারণত আমাদের অগ্রাধিকার তালিকার শীর্ষে থাকে না। এটি প্রায়শই একটি অপ্রয়োজনীয় ব্যয় হিসাবে দেখা হয়। স্বাস্থ্য বীমা পলিসিগুলি যে নিরাপত্তা প্রদান করে তা খুব কমই আমরা বুঝতে পারি। মানুষ হিসাবে, আমরা অবশ্যই বড় অসুখ/রোগের জন্য ভর্তি হওয়ার আশা করি না এবং প্রায়শই মনে করি আমাদের স্বাস্থ্য বীমা পলিসির প্রয়োজন নেই। কিন্তু দুর্ভাগ্যক্রমে, আমরা অসুস্থ হয়ে পড়ি। এই শর্তগুলি অবশ্যই আপনাকে সাধারণ সর্দি থেকে কাশি থেকে ডায়রিয়া বা অ্যালার্জি পর্যন্ত একটি ক্লিনিক বা হাসপাতালে নিয়ে যাবে।
আপনি কি জানেন যে ভারতে OPD ব্যয় মোট স্বাস্থ্যসেবা ব্যয়ের 60% এর বেশি? হ্যাঁ, আপনি যে অধিকার পড়া। এবং প্রতি পরামর্শের জন্য 500 টাকা প্রদান করার সময় খুব বেশি মনে নাও হতে পারে, বছরের পর বছর ধরে করা ক্রমবর্ধমান ব্যয় অবশ্যই মঞ্জুর করা যাবে না।
স্বাস্থ্য পরিচর্যায় ব্যয় করার বিভিন্ন কারণ থাকতে পারে এবং এই ব্যয়গুলি কমানোর একটি উপায় হল একটি বীমা পলিসি কেনা। পলিসি দ্বারা প্রদত্ত সুবিধাগুলি পেতে আপনাকে হাসপাতালে ভর্তি হতে হবে না বা ইন-পেশেন্ট থাকার প্রয়োজন হবে না।
এই সব কিছু মাথায় রেখে আমরা স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসি তৈরি করেছি। এই পলিসি আপনাকে OPD ব্যয় কাটিয়ে উঠতে সাহায্য করবে, তাই আপনি অসুস্থ হয়ে পড়লে আপনার চাপ ও চিন্তার দরকার নেই।
যদিও আপনাকে কিছু অবস্থার জন্য হাসপাতালে ভর্তি হতে হতে পারে, বেশিরভাগ অসুস্থতার জন্য হাসপাতালে ভর্তির প্রয়োজন হয় না এবং এই ধরনের অসুস্থতার জন্য চিকিত্সা আউট পেশেন্টদের যত্নের আওতায় পড়ে। বহির্বিভাগের রোগীদের যত্নের মধ্যে সমস্ত চিকিত্সা জড়িত যা একজন রোগী হাসপাতালে ভর্তি না হয়েই পান। যেমন কনসালটেশন ফি, ভিটামিন সম্পূরক, অ্যান্টিবায়োটিক।
পরীক্ষা, স্ক্যান, হাসপাতালে একজন বিশেষজ্ঞের সাথে কনসালটেশন করা বা ডেন্টিস্টের ক্লিনিকে দাঁত ভর্তি করা ইত্যাদির মতো সাধারণ আউট পেশেন্টদের পদ্ধতিতে আপনি কত টাকা বাঁচাতে পারেন তা কল্পনা করুন।
What is the Out Patient care policy?
- বাইরের রোগীর চিকিৎসা কনসালটেশন
- নন-অ্যালোপ্যাথিক চিকিৎসার ব্যয়
- ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসি ব্যয়
- ডেন্টাল (দাঁতের) ও চক্ষু চিকিৎসার ব্যয়
| বিষয় | নির্ণায়ক | ||
|---|---|---|---|
| প্রবেশের বয়স | 18 বছর থেকে 50 বছর | ||
| নির্ভরশীল শিশু - 31 তম দিন থেকে 25 বছর | |||
| নবায়ন | আজীবন | ||
| নীতির সময়কাল | 1 বছর | ||
মোট বীমা | 25000 থেকে 1 লক্ষ টাকা | ||
| ছাড় | রিনিউয়াল ডিসকাউন্ট – 25% প্রতি ব্লকের পর প্রিমিয়ামে 2 টানা দাবিমুক্ত বছর 5% - অনলাইনে পলিসি কেনার জন্য | ||
| অপেক্ষার সময়কাল | PED- 48/24/12 মাস (যথাক্রমে রূপা/সোনা/প্ল্যাটিনাম) | প্রাথমিক অপেক্ষার সময়কাল - 30 দিন (দুর্ঘটনা ছাড়া) | |
| সুবিধা | কভারেজ সীমা | কভারের বর্ণনা |
|---|---|---|
| আউট পেশেন্ট কনসালটেশন | S.I পর্যন্ত এবং বোনাস যদি থাকে | ভারতে যেকোনো নেটওয়ার্ক সুবিধায় আউট পেশেন্ট এর ব্যয় কভার করে। |
| নন-অ্যালোপ্যাথিক চিকিৎসা ব্যয় | কভার করা | যারা আয়ুষ চিকিৎসার দিকে ঝুঁকছেন তাদের জন্য নন-অ্যালোপ্যাথিক চিকিৎসা কভার করে। |
| ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসি ব্যয় | কভার করা | ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসিতে আপনার ব্যয় কভার করুন ভারতে যেকোনো নেটওয়ার্ক সুবিধায়। |
| ডেন্টাল এবং চক্ষু চিকিৎসা ব্যয় | কভার করা | ভারতে যেকোন নেটওয়ার্ক সুবিধায় দুর্ঘটনার ফলে সৃষ্ট ডেন্টাল এবং চক্ষু চিকিৎসার ব্যয় কভার করা হয়। |
18 থেকে 50 বছরের মধ্যে যে কেউ এই চিকিৎসা বীমা সুবিধা নিতে পারেন। ধারক একটি ফ্যামিলি ফ্লোটার প্ল্যান বেছে নিতে পারেন যেখানে 31 দিন থেকে 25 বছরের মধ্যে নিজের, পত্নী এবং নির্ভরশীল শিশুদের কভার করা সম্ভব।
- মোট বীমাকৃত রাশি
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসি সমস্ত প্ল্যানের অধীনে ₹25000, ₹50,000, ₹75,000 এবং ₹1 লাখ পর্যন্ত বিমাকৃত বিকল্পগুলি প্রদান করে – সিলভার, গোল্ড এবং প্লাটিনাম।
- প্রোডাক্টের ধরন
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসি ব্যক্তিগত এবং পারিবারিক উভয় ক্ষেত্রেই ফ্লোটার কভারেজের ভিত্তিতে উপলব্ধ।
- পলিসি মেয়াদ
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসির মেয়াদ 1 বছর এবং এটি সারাজীবনের জন্য রিনিউয়ালযোগ্য।
- ভেরিয়েন্টগুলি (বৈকল্পিক প্ল্যান)
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসির তিনটি ভিন্ন প্ল্যান রয়েছে, অপেক্ষার সময়কালে বিভিন্ন সুবিধা সহ। সেগুলো হল সিলভার, গোল্ড এবং প্লাটিনাম প্ল্যান।
- অপেক্ষা-কাল
- সিলভার প্ল্যান: পলিসি চালু হওয়ার তারিখ থেকে 48 মাস পর আগে থেকে বিদ্যমান রোগগুলি কভার করা হয়৷
- গোল্ড প্ল্যান: পলিসি চালু হওয়ার তারিখ থেকে 24 মাস অপেক্ষা করার পর আগে থেকে বিদ্যমান রোগগুলি কভার করা হয়৷
- প্ল্যাটিনাম প্ল্যান: পলিসি চালু হওয়ার তারিখ থেকে 12 মাস অপেক্ষা করার পরে পূর্ব-বিদ্যমান রোগগুলি কভার করা হয়৷
- আজীবন রিনিউয়াল বিকল্প
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসি একটি আজীবন রিনিউয়াল বিকল্প অফার করে। যদি বীমাকৃত ব্যক্তি পলিসিটি রিনিউয়াল করেন, নির্ধারিত তারিখের মধ্যে, তিনি PED-এর কভারেজ এবং ক্রমবর্ধমান বোনাসের জন্য অপেক্ষার সময় হ্রাসের মতো সুবিধার ধারাবাহিকতা উপভোগ করতে পারেন। পলিসি রিনিউয়াল এবং ধারাবাহিকতা সুবিধার জন্য 30 দিনের একটি গ্রেস পিরিয়ড প্রদান করা হয়। বিমাকৃত ব্যক্তি প্রতি দুই অবিচ্ছিন্ন দাবি-মুক্ত বছরের পর প্রিমিয়ামের 25% ডিসকাউন্টের জন্যও যোগ্য।
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসিতে উল্লেখিত সীমার মধ্যে ভারতের যেকোনো নেটওয়ার্ক হাসপাতালে বহির্বিভাগের রোগীর কনসালটেশন এবং চিকিত্সার ব্যয় কভার করে। ওপিডি চিকিৎসার মধ্যে রয়েছে:
- আউট পেশেন্ট ট্রিটমেন্ট (চিকিৎসা) কনসালটেশন
আমাদের দেশের যে কোনো 13000+ নেটওয়ার্ক হাসপাতালের বাইরের রোগীদের কনসালটেশন ব্যয়ের জন্য কভারেজ পান।
- নন-অ্যালোপ্যাথিক চিকিৎসার ব্যয়
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসি অ-অ্যালোপ্যাথিক চিকিৎসা, যেমন আয়ুর্বেদ, ইউনানি, সিদ্ধ এবং হোমিওপ্যাথি পদ্ধতির ওষুধ (আয়ুষ) ভারত সরকার দ্বারা স্বীকৃত যেকোন প্রতিষ্ঠানে এবং জাতীয় স্বীকৃতি বোর্ডের গুণমান কাউন্সিল দ্বারা স্বীকৃত যেকোন কেন্দ্রে কভার করে। স্বাস্থ্যের উপর।
- ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসি ব্যয়
পলিসিটি স্টার হেলথ ইন্স্যুরেন্সের 12,000+ নেটওয়ার্ক হাসপাতালের যেকোনো একটিতে ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসি ব্যয়ের কারণে হওয়া ব্যয় কভার করে।
- ডেন্টাল (দাঁতের) ও চক্ষু চিকিৎসার ব্যয়
সারা ভারতে যেকোন নেটওয়ার্ক ইনস্টিটিউটে ডেন্টাল চেক-আপ বা চিকিৎসার জন্য অর্থায়ন করা হয়। এছাড়াও, চক্ষু সংক্রান্ত (চোখের) চিকিৎসা, কনসালটেশন এবং সংশ্লিষ্ট সার্জারিও কভার করা হয়।
ডে কেয়ার চিকিত্সা এবং ওপিডি চিকিত্সার মধ্যে পার্থক্য
ডে কেয়ার চিকিৎসা:
সাধারণত, আপনার স্বাস্থ্য বীমার বিরুদ্ধে দাবি করার জন্য, আপনাকে অবশ্যই কমপক্ষে 24 ঘন্টা হাসপাতালে ভর্তি হতে হবে। যাইহোক, প্রযুক্তিগত অগ্রগতির কারণে কিছু চিকিত্সার জন্য আর 24 ঘন্টা হাসপাতালে ভর্তির প্রয়োজন হয় না। অতীতে, উদাহরণস্বরূপ, ছানি অপারেশন করা রোগীকে অস্ত্রোপচারের পরে বেশ কয়েক দিন হাসপাতালে থাকতে হবে। প্রযুক্তিগত উন্নতির ফলে, রোগীকে হাসপাতাল থেকে ছাড়ার দিনেই অস্ত্রোপচার করা যেতে পারে।
এই ধরনের চিকিত্সা কভার চিকিত্সার পলিসি সংজ্ঞার অধীনে পড়ে যদি এটি আপনার পলিসিতে অন্তর্ভুক্ত থাকে।
ওপিডি চিকিৎসা:
আউট পেশেন্ট বিভাগ, বা OPD, চিকিত্সা বলতে বোঝায় যে পরিস্থিতিতে একজন রোগী কনসালটেশন, পরীক্ষা, এক্স-রে, তদন্ত, ডায়াগনস্টিক ফিজিওথেরাপি ইত্যাদির জন্য একজন ডাক্তার বা চিকিত্সকের কাছে যেতে পারেন।
এটা মনে হতে পারে যে ডে কেয়ার এবং OPD চিকিত্সা একই রকম কারণ তারা অল্প সময়ের জন্য জড়িত।
হাসপাতালে ভর্তি করা দুটির মধ্যে সবচেয়ে উল্লেখযোগ্য পার্থক্য। একটি ডে কেয়ার পদ্ধতি, যদিও এটি কম সময় নেয়, একটি হাসপাতালে সঞ্চালিত হয় এবং শুধুমাত্র তখনই আপনি একটি ডে কেয়ার চিকিত্সার অধীনে আপনার চিকিৎসা ব্যয় দাবি করতে সক্ষম হবেন৷ ওপিডির চিকিৎসার জন্য হাসপাতালে ভর্তির প্রয়োজন হয় না। ওপিডি চিকিৎসার ধরন হলো হাসপাতাল বা ক্লিনিকে ভর্তি না হয়েও চিকিৎসা করানো সম্ভব।
একটি রুট ক্যানেল চিকিত্সা একই বোঝার একটি ভাল উদাহরণ. একটি রুট ক্যানেল হয় হাসপাতালে বা ক্লিনিকে প্রকৃতপক্ষে ভর্তি না হয়েও করা যেতে পারে, এবং তাই OPD বিভাগের অধীনে পড়ে। একটি দুর্ঘটনা ঘটলে একটি ডেন্টাল সার্জারি করা হয়, তবে, একটি ডে কেয়ার চিকিত্সার ফলাফল হতে পারে.
কেন আপনি একটি আউট পেশেন্ট কেয়ার বীমা পলিসি কিনতে হবে?
চিকিৎসা সেবার ব্যয় ভারতে নিরবচ্ছিন্ন গতিতে বাড়ছে, এবং এটি স্বাস্থ্য বীমাকে পছন্দের চেয়ে অপরিহার্য করে তুলেছে। ওপিডি চিকিৎসা আজ খুবই স্বাভাবিক হয়ে গেছে। জ্বর, রক্তে শর্করার পরীক্ষা, ইসিজি, এক্স-রে বা পারিবারিক চিকিত্সক বা কনসালটেশনদাতার জন্য কে একজন ডাক্তারের কাছে যান না?
সাধারণত, আউট পেশেন্টদের চিকিত্সা বিদ্যমান পলিসিগুলির একটি অ্যাড-অন হিসাবে আসে বা একটি স্ট্যান্ডার্ড পলিসির সাথে সুবিধা হয় কারণ প্রতিটি ব্যক্তির তাদের প্রয়োজনীয়তা এবং চাহিদা থাকে যখন একটি স্বাস্থ্য বীমা পলিসি বেছে নেওয়া হয় যা তাদের পকেটের জন্য উপযুক্ত। একটি OP কভার এবং একটি ইন-পেশেন্ট কভার থাকার দ্বারা, ব্যক্তি সম্পূর্ণরূপে আচ্ছাদিত হয়। বিপরীতে, এমনকি একজন সুস্থ ব্যক্তিরও চিকিৎসার জন্য ডাক্তারের কাছে যাওয়ার সম্ভাবনা বেশি, যা হাসপাতালে ভর্তির জন্য যথেষ্ট গুরুতর নয়, উদাহরণস্বরূপ, দাঁত ভর্তি বা আপনার সাধারণ অনুশীলনকারীর সাথে কয়েকটি অ্যাপয়েন্টমেন্ট। বয়স বাড়ার সাথে সাথে নিয়মিত স্বাস্থ্য পরীক্ষা জীবনের একটি অংশ হয়ে ওঠে। আপনি যদি নিয়মিত স্বাস্থ্য পরীক্ষা করান এমন একজন ব্যক্তি হন, তাহলে এই ধরনের ব্যয় OP কেয়ারের আওতায় থাকে। দুর্ভাগ্যবশত, ডেন্টাল (দাঁতের) চিকিৎসা, ডায়াগনস্টিক পরীক্ষা, পর্যায়ক্রমিক ডাক্তারের কনসালটেশন, প্রতিরোধমূলক চেক-আপ এবং ওষুধের ব্যয় হাজার থেকে ১ লাখ পর্যন্ত হতে পারে। এই বলে যে, আউট পেশেন্টের কভারটি একজন সুস্থ ব্যক্তির জন্য এবং যারা প্রায়শই হাসপাতাল এবং ক্লিনিকে যান তাদের জন্য আরও উপযুক্ত হবে এবং আপনার যে ব্যয় হয় তা আপনার পকেট থেকে আর পরিশোধ করতে হবে না।
এখানে স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসির অনন্য বৈশিষ্ট্যগুলির একটি তালিকা রয়েছে৷
- প্ল্যানটি ভারতের যেকোনো স্টার হেলথ নেটওয়ার্ক চিকিৎসা সুবিধায় দুর্ঘটনাজনিত আঘাত থেকে উদ্ভূত ব্যয় সহ সমস্ত ডেন্টাল (দাঁতের) এবং চক্ষু চিকিৎসার ব্যয় কভার করে।
- আপনি দুটি ক্রমাগত দাবি-মুক্ত বছরের প্রতিটি ব্লকের পরে প্রিমিয়ামের 25% ডিসকাউন্ট উপভোগ করতে পারেন যার অর্থ আপনি আপনার প্রিমিয়ামের উপর 25% ডিসকাউন্ট পাবেন যখন পরপর দুই বছরের জন্য কোনো দাবি করা হবে না।
- আপনি 2য় বছর (12 মাস অপেক্ষা-কাল ) থেকে প্রাক-বিদ্যমান রোগের জন্য আউট পেশেন্টের ব্যয় দাবি করতে পারেন এবং সীমা না পৌঁছানো পর্যন্ত আপনি একই বছরের মধ্যে একাধিক দাবি জমা দিতে পারেন।
নিম্নলিখিত পলিসি বর্জন একটি আংশিক তালিকা. সমস্ত বর্জনের একটি বিস্তারিত তালিকা পলিসি নথিতে অন্তর্ভুক্ত করা হয়েছে।
- পূর্ব-বিদ্যমান রোগগুলি তাদের নির্ধারিত অপেক্ষার সময়কালের আগে
- স্থূলতা এবং ওজন ব্যবস্থাপনা কনসালটেশন
- কসমেটিক সার্জারি
- বিপজ্জনক বা দুঃসাহসিক খেলায় পেশাদার হিসাবে অংশগ্রহণের কারণে চিকিত্সার প্রয়োজন
- অ্যালকোহল এবং মাদকাসক্তির সাথে সম্পর্কিত চিকিত্সা
- বন্ধ্যাত্ব এবং লিঙ্গ পরিবর্তনের অস্ত্রোপচারের চিকিৎসা
- গর্ভাবস্থার সুস্থতা, গর্ভপাত এবং সম্পর্কিত জটিলতা
- স্ব-ইচ্ছাকৃত আঘাত এবং যৌনবাহিত রোগ
- যুদ্ধ, দাঙ্গা এবং সহিংসতার কারণে আঘাত
- টিকাদান
- ভারতের বাইরে নিয়ে যাওয়া চিকিৎসা
স্টার আউট পেশেন্ট কেয়ার ইন্স্যুরেন্স পলিসি বেছে নেবেন কেন?
- নেটওয়ার্ক হাসপাতালে নগদ-হীন সুবিধা
আমরা হাসপাতালের ক্রমবর্ধমান নেটওয়ার্কে অ্যাক্সেস প্রদান করি যেখানে আপনি নগদহীন সুবিধা বেছে নিতে পারেন। আমাদের লক্ষ্য হল পরিকল্পিত বা অপরিকল্পিত চিকিৎসা ব্যয়ের সময়ে আপনার কাছের একটি নেটওয়ার্ক হাসপাতালে আপনার সহজে অ্যাক্সেস থাকা উচিত। স্টার হেলথ ইন্স্যুরেন্সের 13,000+ হাসপাতালের নেটওয়ার্ক রয়েছে। সম্পূর্ণ তালিকার জন্য, এখানে যান.
- অনলাইন ডিসকাউন্ট
আপনি starhealth.in থেকে সরাসরি অনলাইন কেনাকাটার জন্য 5% ছাড় উপভোগ করতে পারেন৷ রিনিউয়াল ডিসকাউন্ট – 25% প্রিমিয়ামে প্রতি ব্লকের পর 2 টানা দাবিমুক্ত বছর
- ঝামেলা-মুক্ত দাবি প্রক্রিয়া
বীমা প্রক্রিয়াগুলি প্রায়শই দীর্ঘ এবং নথি-ভারী হতে পারে। যাইহোক, স্টার হেলথ ইন্স্যুরেন্স ডিজিটাল-বান্ধব, জিরো-টাচ, দ্রুত এবং সুবিধাজনক বিকল্পগুলি অফার করে যা এই মহামারী পরিস্থিতিতে আপনার জন্য আরও ভাল কাজ করে।
- ট্যাক্স বেনিফিট
60 বছরের কম বয়সী ব্যক্তি এবং পরিবারের সদস্যরা টাকা পেতে পারেন৷ করযোগ্য আয় থেকে 25,000 ছাড়, এবং কর্তনযোগ্য পরিমাণ টাকা পর্যন্ত প্রসারিত হতে পারে। আয়কর আইন, 1961-এর ধারা 80D অনুযায়ী প্রিমিয়ামের জন্য বয়স্ক নাগরিকদের জন্য 50,000। বিপরীতে, যদি 60 বছরের কম বয়সী পরিবারের একজন সদস্য থাকে এবং তার পিতামাতাও একই পলিসির অধীনে বীমা করা থাকে, তাহলে তারা 75,000 টাকা ছাড় পেতে পারেন।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী
OPD পলিসিগুলিতে প্রদত্ত প্রিমিয়ামগুলি একজন বীমাকৃত ব্যক্তি নগদ ব্যতীত অন্য যে কোনও উপায়ে প্রিমিয়াম প্রদানের ক্ষেত্রে IT আইনের ধারা 80-D এর অধীনে ত্রাণের জন্য যোগ্য৷
ভারতে যেকোন নেটওয়ার্ক সুবিধায় বহির্বিভাগের রোগীদের পরামর্শের ব্যয়। ভারত সরকার কর্তৃক স্বীকৃত যেকোন প্রতিষ্ঠানে আয়ুর্বেদ, ইউনানী, সিদ্ধ এবং হোমিওপ্যাথি পদ্ধতির ওষুধের অধীনে আউট পেশেন্ট কেয়ার (বহির্বিভাগের রোগীর যত্ন)। ডায়াগনস্টিকস, ফিজিওথেরাপি এবং ফার্মেসির জন্য চিকিৎসা ব্যয়ের কভারেজ। একটি প্রাকৃতিক দাঁত বা ডেন্টাল (দাঁতের) জন্য ডেন্টাল (দাঁতের) চিকিৎসার ব্যয় যা দুর্ঘটনার ফলে ভারতের যেকোন নেটওয়ার্ক সুবিধায় আউট পেশেন্ট হিসেবে। ভারতের যেকোনো নেটওয়ার্ক সুবিধায় দুর্ঘটনাজনিত আঘাতের কারণে চক্ষু চিকিৎসার ব্যয়।
প্ল্যান:- সিলভার প্ল্যান / গোল্ড প্ল্যান / প্লাটিনাম প্ল্যান
25,000 টাকা, 50,000 টাকা, 75,000 টাকা, 1,00,000 টাকার বিমাকৃত বিকল্পগুলির সাথে ব্যক্তিগত এবং ফ্লোটার ভিত্তিতে কভার পাওয়া যায়৷
সিলভার প্ল্যান: পূর্ব থেকে বিদ্যমান যেকোনো রোগের জন্য 48 মাসের মেয়াদ শেষ হওয়ার পরে পলিসির অধীনে কভারেজ আবেদনের সময় ঘোষণা করা এবং বীমাকারী কর্তৃক গৃহীত হওয়ার বিষয়।
গোল্ড প্ল্যান: পূর্ব থেকে বিদ্যমান যেকোনো রোগের জন্য 24 মাসের মেয়াদ শেষ হওয়ার পরে পলিসির অধীনে কভারেজ আবেদনের সময় ঘোষণা করা এবং বীমাকারী কর্তৃক গৃহীত হওয়া সাপেক্ষে।
প্ল্যাটিনাম প্ল্যান: পূর্ব থেকে বিদ্যমান যেকোনো রোগের জন্য 12 মাসের মেয়াদ শেষ হওয়ার পরে পলিসির অধীনে কভারেজ আবেদনের সময় ঘোষণা করা এবং বীমাকারী কর্তৃক গৃহীত হওয়ার বিষয়।
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in