




స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ
IRDAI UIN : SHAHLIP22231V012122
HIGHLIGHTS
Plan Essentials

ఔట్ పేషెంట్ కవర్
ఈ పాలసీ భారతదేశంలోని ఏదైనా నెట్వర్క్ ఫెసిలిటీలో అయ్యే ఔట్ పేషెంట్ కన్సల్టేషన్, రోగ నిర్ధారణ మరియు చికిత్స ఖర్చుల కోసం చెల్లించడానికి ప్రతిపాదించబడింది.
కవర్ ఎంపికలు
ఏదైనా వ్యక్తి లేదా కుటుంబం (గరిష్టంగా 6 గురు సభ్యులు) ఈ పాలసీని పొందవచ్చు. ఈ పాలసీలో మొత్తం 4 ఇన్సురెన్స్ ఎంపికలు ఉన్నాయి - రూ.25,000/50,000/75,000/1,00,000.

ప్రణాళిక ఎంపికలు
ఈ పాలసీలో 3 ప్రణాళిక ఎంపికలు ఉన్నాయి – సిల్వర్, గోల్డ్ & ప్లాటినం, దీని కింద ముందుగా ఉన్న వ్యాధులు వరుసగా 48, 24 మరియు 12 నెలల తర్వాత కవర్ చేయబడతాయి.
నాన్ అల్లోపతి చికిత్స
ఔట్ పేషెంట్ మెడికల్ కన్సల్టేషన్ మరియు AYUSH సిస్టమ్స్ ఆఫ్ మెడిసిన్ కింద అయ్యే చికిత్స ఖర్చులు కవర్ చేయబడతాయి.
డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీ
నెట్వర్క్డ్ ఫెసిలిటీలో డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీకి అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
డెంటల్ కవర్
సహజ దంతాలు లేదా ప్రమాదాల వల్ల తలెత్తే సమస్యలకు దంత చికిత్స ఖర్చులు కవర్ చేయబడతాయి.
ఆప్తాల్మిక్ కవర్
ప్రమాదవశాత్తు గాయపడిన వారి కంటి చికిత్స కోసం అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
Detailed List
ఇందులో ఏముందో అర్ధం చేసుకోండి
అవసరమైన ముఖ్య విషయాలు
విధానం రకంఈ పాలసీని వ్యక్తిగతంగా లేదా ఫ్లోటర్ ఆధారంగా పొందవచ్చు. |
పాలసీ టర్మ్ఈ పాలసీని ఒక సంవత్సరం పాటు పొందవచ్చు. |
ప్రవేశ వయస్సు18 మరియు 50 సంవత్సరాల మధ్య వయస్సు గల ఎవరైనా ఈ పాలసీని పొందవచ్చు. ఆధారపడిన పిల్లలకు 31వ రోజు నుండి 25 సంవత్సరాల వరకు ఇన్సురెన్స్ వర్తిస్తుంది. |
ఔట్ పేషెంట్ కన్సల్టేషన్భారతదేశంలోని ఏదైనా నెట్వర్క్ ఫెసిలిటీలో ఔట్ పేషెంట్ కన్సల్టేషన్ కోసం అయ్యే ఖర్చులు కవర్ చేయబడతాయి. |
AYUSH కవర్ఆయుర్వేదం, యోగా మరియు నేచురోపతి, యునాని, సిద్ధ మరియు హోమియోపతి వైద్య విధానాలలో ఔట్ పేషెంట్ వైద్య సంప్రదింపులు మరియు చికిత్స ఖర్చులు కవర్ చేయబడతాయి. |
డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీనెట్వర్క్ ఫెసిలిటీలో డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీకి అయ్యే ఖర్చులు కవర్ చేయబడతాయి. |
దంత చికిత్సఏదైనా నెట్వర్క్డ్ ఫెసిలిటీలో సంభవించే ప్రమాదాల వల్ల ఉత్పన్నమయ్యే సహజ దంతాలు లేదా దంతాల కోసం దంత చికిత్స ఖర్చులు కవర్ చేయబడతాయి. |
ఆప్తాల్మిక్ కవర్భారతదేశంలోని ఏదైనా నెట్వర్క్ ఫెసిలిటీలో ప్రమాదవశాత్తు సంభవించే గాయాల నుండి కంటి చికిత్స కోసం అయ్యే ఖర్చులు కవర్ చేయబడతాయి. |
జీవితకాల పునరుద్ధరణఈ పాలసీ జీవితకాల పునరుద్ధరణ ఎంపికను అందిస్తుంది. |
పునరుద్ధరణ తగ్గింపుబీమా చేయబడిన వ్యక్తి రెండు నిరంతర క్లెయిమ్ ఉచిత సంవత్సరాల ప్రతి బ్లాక్ తర్వాత పునరుద్ధరణ సమయంలో ప్రీమియంపై 25% తగ్గింపుకు అర్హులు. |
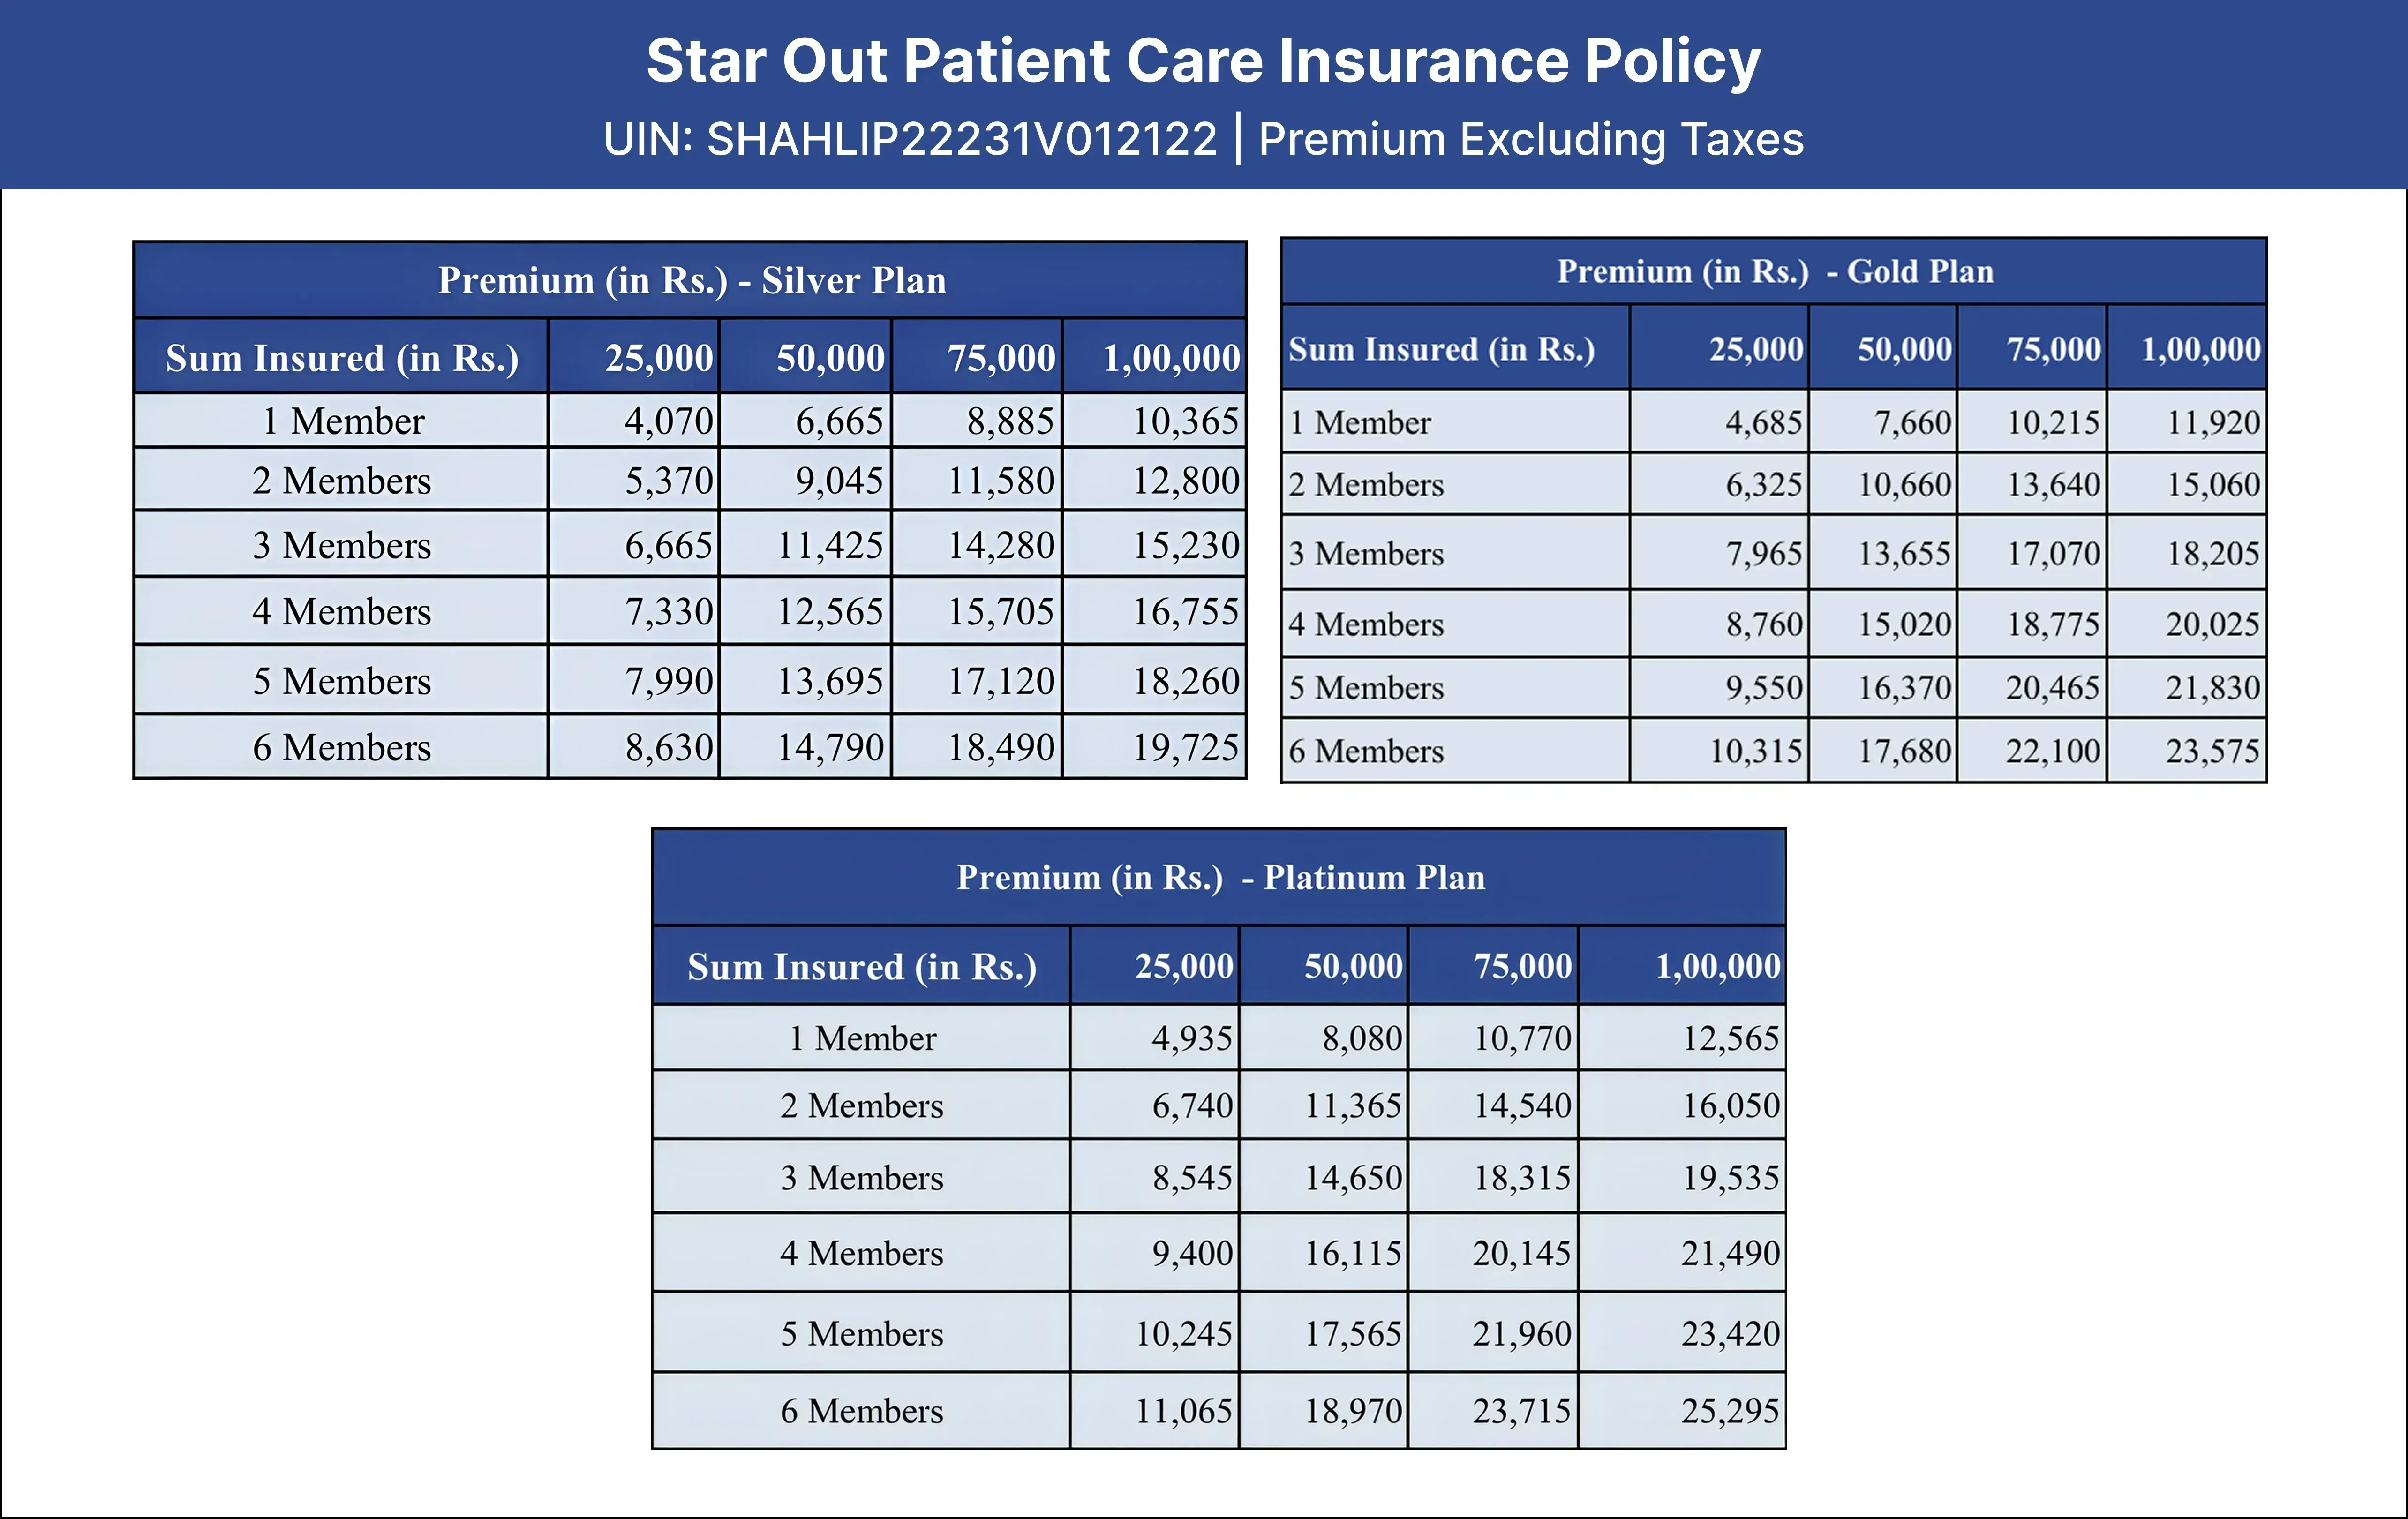
*పాలసీ రకం వ్యక్తిగతమైనది మరియు మీరు 1 కంటే ఎక్కువ మంది సభ్యులను ఎంచుకుంటే, ప్రీమియం మొత్తం వ్యక్తిగత ప్రీమియం x సభ్యుల సంఖ్య.
*పాలసీ రకం ఫ్లోటర్ అయితే, వర్తించే ప్రీమియం మొత్తం 2,3,4,5,6 సభ్యుల ప్రీమియంపై ఆధారపడి ఉంటుంది.
నిరీక్షణ కాల వ్యవధి (వెయిటింగ్ పీరియడ్)
1. ముందుగా ఉన్న వ్యాధులకు (సిల్వర్ ప్లాన్) - 48 నెలలు
2. ముందుగా ఉన్న వ్యాధులకు (గోల్డ్ ప్లాన్) - 24 నెలలు
3. ముందుగా ఉన్న వ్యాధులకు (ప్లాటినం ప్లాన్) - 12 నెలలు
4. ప్రారంభ నిరీక్షణ కాలం - 30 రోజులు (ప్రమాదాలు మినహా)
ప్రీమియం ఉదాహరణ
వ్యక్తిగత మరియు ఫ్లోటర్ ఆధారంగా ప్రయోజనం/ప్రీమియం ఉదాహరణ తెలుసుకోవడానికి, దయచేసి ఇక్కడ క్లిక్ చేయండి .
ఉచిత లుక్ వ్యవధి
పాలసీ నిబంధనలు మరియు షరతులను సమీక్షించడానికి (పునరుద్ధరణలకు వర్తించదు) పాలసీని స్వీకరించిన తేదీ నుండి 15 రోజుల ఉచిత లుక్ వ్యవధి అందుబాటులో ఉంది.
పునరుద్ధరణ కోసం గ్రేస్ పీరియడ్
పాలసీ గడువు ముగిసిన తేదీ నుండి 30 రోజులు.
గమనిక: IRDAI నుండి ముందస్తు అనుమతితో పునరుద్ధరణ ప్రీమియం, నిబంధనలు మరియు షరతులు మారవచ్చు.
మరి దేనికోసమైనా చూస్తున్నారా?
అన్ని ప్లాన్లను చూడండిప్రారంభించండి
ఉత్తమమైనదానిని పొందుతామనే హామీ పొందండి
మీ భవిష్యత్తును మావద్ద సురక్షితంగా ఉంచండి.
మీ పాలసీ పొందడానికి సిద్ధంగా ఉన్నారా?
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ
OPD కవర్తో హెల్త్ ఇన్సురెన్స్
హెల్త్ ఇన్సురెన్స్ పాలసీని కొనుగోలు చేయడం సాధారణంగా మన ప్రాధాన్యత జాబితాలో అగ్రస్థానంలో ఉండదు. ఇది తరచుగా అనవసరమైన ఖర్చుగా పరిగణించబడుతుంది. హెల్త్ ఇన్సురెన్స్ పాలసీలు అందించే భద్రత గురించి మనము చాలా అరుదుగా అర్థం చేసుకుంటాం. మానవులుగా, మనము ఖచ్చితంగా పెద్ద అనారోగ్యాలు/వ్యాధుల కోసం అడ్మిట్ చేయబడతామని అనుకోము మరియు మనకు హెల్త్ ఇన్సురెన్స్ పాలసీ అవసరం లేదని తరచుగా భావిస్తాము. కానీ దురదృష్టవశాత్తు, మనము అనారోగ్యానికి గురవుతాము. ఈ పరిస్థితులు మిమ్ములను జలుబు నుండి దగ్గు వరకు అతిసారం లేదా అలెర్జీల వరకు ఖచ్చితంగా క్లినిక్ లేదా ఆసుపత్రికి తీసుకెళ్లి ఉండేవి.
భారతదేశంలో OPD ఖర్చులు మొత్తం ఆరోగ్య సంరక్షణ ఖర్చులలో 60% పైగా ఉన్నాయని మీకు తెలుసా? అవును, మీరు చదివింది నిజమే. అలాగే, సంప్రదింపులకు రూ. 500 చెల్లించడం పెద్దగా అనిపించకపోయినా, ఏడాది పొడవునా చేసే సంచిత ఖర్చులు ఖచ్చితంగా మంజూరు చేయబడవు.
ఆరోగ్య సంరక్షణపై ఖర్చు చేయడానికి వివిధ కారణాలు ఉండవచ్చు మరియు ఈ ఖర్చులను తగ్గించడానికి ఒక మార్గం ఇన్సురెన్స్ పాలసీని కొనుగోలు చేయడం. పాలసీ అందించిన ప్రయోజనాలను పొందడానికి మీరు ఆసుపత్రిలో చేరాల్సిన అవసరం లేదు లేదా ఇన్పేషెంట్గా ఉండాల్సిన అవసరం లేదు.
వీటన్నింటినీ దృష్టిలో ఉంచుకుని, మేము స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీని రూపొందించాము. ఈ విధానం OPD ఖర్చులను అధిగమించడంలో మీకు సహాయం చేస్తుంది, కాబట్టి మీరు జబ్బుపడినట్లయితే మీరు ఒత్తిడి మరియు ఆందోళన చెందాల్సిన అవసరం లేదు.
మీరు కొన్ని పరిస్థితుల కోసం ఆసుపత్రిలో చేరవలసి ఉంటుంది, చాలా అనారోగ్యాలకు ఆసుపత్రిలో చేరాల్సిన అవసరం లేదు మరియు అటువంటి వ్యాధులకు చికిత్సలు ఔట్ పేషెంట్ కేర్ కిందకు వస్తాయి. ఔట్ పేషెంట్ కేర్లో రోగి ఆసుపత్రిలో చేరకుండానే పొందిన అన్ని చికిత్సలను కలిగి ఉంటుంది. ఉదా. కన్సల్టేషన్ ఫీజు, విటమిన్ సప్లిమెంట్స్, యాంటీబయాటిక్స్.
పరీక్షలు, స్కాన్లు, ఆసుపత్రిలో నిపుణుడితో సంప్రదింపులు జరపడం లేదా దంతవైద్యుల క్లినిక్లో దంతాలు నింపుకోవడం వంటి అత్యంత సాధారణ ఔట్ పేషెంట్ విధానాలపై మీరు ఎంత డబ్బు ఆదా చేయగలరో ఊహించండి.
ఔట్ పేషెంట్ కేర్ పాలసీ అంటే ఏమిటి?
- ఔట్ పేషెంట్ వైద్య సంప్రదింపులు
- అలోపతియేతర చికిత్స ఖర్చులు
- డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీ ఖర్చులు
- దంత మరియు కంటి చికిత్స ఖర్చులు
| విషయం | ప్రమాణాలు | ||
|---|---|---|---|
| ప్రవేశ వయస్సు | 18 సంవత్సరాల నుండి 50 సంవత్సరాల వరకు | ||
| ఆధారపడిన పిల్లలు - 31 వ రోజు నుండి 25 సంవత్సరాల వరకు | |||
| పునరుద్ధరణ | జీవితాంతం | ||
| పాలసీ కాలం | 1 సంవత్సరం | ||
| ఇన్సురెన్స్ చేసిన మొత్తము | రూ 25000 నుండి లక్ష వరకు | ||
| డిస్కౌంట్లు | పునరుద్ధరణ తగ్గింపు – 2 నిరంతర క్లెయిమ్ ఉచిత సంవత్సరాల ప్రతి బ్లాక్ తర్వాత ప్రీమియంపై 25% 5% - ఆన్లైన్ పాలసీ కొనుగోలు కోసం | ||
| వెయిటింగ్ పీరియడ్స్ (నిరీక్షణ కాల వ్యవధులు) | PED- 48/24/12 నెలలు (వరుసగా సిల్వర్/గోల్డ్/ప్లాటినం) | ప్రారంభ నిరీక్షణ కాలం - 30 రోజులు (ప్రమాదాలు మినహా) | |
| లాభాలు | కవరేజ్ పరిమితి | కవర్ యొక్క వివరణ |
|---|---|---|
| ఔట్ పేషెంట్ కన్సల్టేషన్ | SI వరకు మరియు ఏదైనా బోనస్ ఉంటె | భారతదేశంలోని ఏదైనా నెట్వర్క్ సౌకర్యం వద్ద ఔట్ పేషెంట్ ఖర్చులను కవర్ చేస్తుంది. |
| అలోపతియేతర చికిత్స ఖర్చులు | కవర్ చేయబడుతుంది | AYUSH చికిత్సలకు మొగ్గు చూపే వారికి బీమా మొత్తం వరకు అల్లోపతియేతర చికిత్స వర్తిస్తుంది. |
| డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీ ఖర్చులు | కవర్ చేయబడుతుంది | భారతదేశంలోని ఏదైనా నెట్వర్క్ సౌకర్యం వద్ద డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీకి అయ్యే మీ ఖర్చులను పొందండి. |
| దంత మరియు కంటి చికిత్స ఖర్చులు | కవర్ చేయబడుతుంది | భారతదేశంలోని ఏదైనా నెట్వర్క్డ్ ఫెసిలిటీలో సంభవించే ప్రమాదం కారణంగా ఉత్పన్నమయ్యే దంత మరియు నేత్ర (కంటి) చికిత్స ఖర్చులు కవర్ చేయబడతాయి. |
18 మరియు 50 సంవత్సరాల మధ్య వయస్సు గల ఎవరైనా ఈ మెడికల్ ఇన్సురెన్స్ని పొందవచ్చు. 31 రోజుల మరియు 25 సంవత్సరాల మధ్య వయస్సు ఉన్న స్వీయ, జీవిత భాగస్వామి మరియు ఆధారపడిన పిల్లలను కవర్ చేయడానికి అవకాశం ఉన్న ఫ్యామిలీ ఫ్లోటర్ ప్లాన్ను ఇన్సురెన్స్ చేసే వ్యక్తి ఎంచుకోవచ్చు.
- భీమా చేసిన మొత్తము
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ అన్ని ప్లాన్ల– సిల్వర్, గోల్డ్ మరియు ప్లాటినం కింద ₹25000, ₹50,000, ₹75,000 మరియు ₹ 1 లక్ష వరకు మొత్తం ఇన్సురెన్స్ ఎంపికలను అందిస్తుంది.
- ఉత్పత్తి రకం
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ వ్యక్తిగత మరియు కుటుంబ ఫ్లోటర్ కవరేజ్ ఆధారంగా అందుబాటులో ఉంది.
- పాలసీ టర్మ్
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ కాలవ్యవధి 1 సంవత్సరం మరియు జీవితకాలం పాటు పునరుద్ధరించబడుతుంది.
- రకాలు
నిరీక్షణ కాల వ్యవధులకు సంబంధించి విభిన్న ప్రయోజనాలతో స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ మూడు వేర్వేరు ప్లాన్లను కలిగి ఉంది,. అవి సిల్వర్, గోల్డ్ మరియు ప్లాటినం ప్లాన్లు.
- నిరీక్షణ కాల వ్యవధులు
1. సిల్వర్ ప్లాన్: పాలసీ ప్రారంభించిన తేదీ నుండి 48 నెలల తర్వాత ముందుగా ఉన్న వ్యాధులు కవర్ చేయబడతాయి.
2. గోల్డ్ ప్లాన్: పాలసీ ప్రారంభించిన తేదీ నుండి 24 నెలల నిరీక్షణ కాల వ్యవధి తర్వాత ముందుగా ఉన్న వ్యాధులు కవర్ చేయబడతాయి.
3. ప్లాటినం ప్లాన్: పాలసీ ప్రారంభించిన తేదీ నుండి 12 నెలల నిరీక్షణ కాల వ్యవధి తర్వాత ముందుగా ఉన్న వ్యాధులు కవర్ చేయబడతాయి.
- జీవితకాల పునరుద్ధరణ ఎంపిక
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ జీవితకాల పునరుద్ధరణ ఎంపికను అందిస్తుంది. బీమా చేసిన వ్యక్తి పాలసీని గడువు తేదీలోపు పునరుద్ధరిస్తే, అతను PED యొక్క కవరేజీపై తగ్గిన వెయిటింగ్ పీరియడ్ (నిరీక్షణ కాల వ్యవధి) మరియు క్యుములేటివ్ బోనస్ (సంచిత బోనస్) వంటి ప్రయోజనాలను కొనసాగించవచ్చు. పాలసీని పునరుద్ధరించడానికి మరియు కొనసాగింపు ప్రయోజనాల కోసం 30 రోజుల గ్రేస్ పీరియడ్ అందించబడుతుంది. ప్రతి రెండు నిరంతర క్లెయిమ్ రహిత సంవత్సరాల తర్వాత బీమా చేసిన వ్యక్తి ప్రీమియంలో 25% తగ్గింపుకు కూడా అర్హులు.
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ భారతదేశంలోని ఏదైనా నెట్వర్క్ హాస్పిటల్లో పాలసీలో పేర్కొన్న పరిమితులకు లోబడి ఔట్-పేషెంట్ కన్సల్టేషన్ మరియు చికిత్స ఖర్చులను కవర్ చేస్తుంది. కవర్ చేయబడిన OPD చికిత్సలు:
- ఔట్ పేషెంట్ వైద్య సంప్రదింపులు
దేశంలోని మా 13000+ నెట్వర్క్ ఆసుపత్రులలో ఏదైనా ఔట్-పేషెంట్ కన్సల్టేషన్ ఖర్చుల కోసం కవరేజీని పొందండి.
- అలోపతియేతర చికిత్స ఖర్చులు
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీ భారత ప్రభుత్వంచే గుర్తింపు పొందిన ఏదైనా సంస్థలో మరియు ఆరోగ్యంపై నేషనల్ అక్రిడిటేషన్ బోర్డ్ యొక్క నాణ్యతా మండలిచే గుర్తింపు పొందిన ఏ కేంద్రాలలోనైనా ఆయుర్వేదం, యునాని, సిద్ధ మరియు హోమియోపతి ఔషధాల (AYUSH) వంటి నాన్-అల్లోపతి చికిత్సలను కవర్ చేస్తుంది.
- డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీ ఖర్చులు
స్టార్ హెల్త్ ఇన్సూరెన్స్కు చెందిన 12,000+ నెట్వర్క్ హాస్పిటల్స్లో ఏదైనా డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీ ఖర్చుల వల్ల అయ్యే ఖర్చులను పాలసీ కవర్ చేస్తుంది.
- దంత మరియు కంటి చికిత్స ఖర్చులు
భారతదేశం అంతటా ఏదైనా నెట్వర్క్ ఇన్స్టిట్యూట్లో కోరిన దంత పరీక్షలు లేదా చికిత్సకు ఆర్థిక సహాయం అందించబడుతుంది. అదనంగా, నేత్రాలు (కంటి) చికిత్సలు, సంప్రదింపులు మరియు సంబంధిత శస్త్రచికిత్సలు కూడా కవర్ చేయబడతాయి.
రోజువారి చికిత్స మరియు OPD చికిత్స మధ్య వ్యత్యాసం
రోజువారి చికిత్సలు:
సాధారణంగా, మీ హెల్త్ ఇన్సురెన్స్పై క్లెయిమ్ చేయడానికి, మీరు తప్పనిసరిగా కనీసం 24 గంటల పాటు ఆసుపత్రిలో ఉండాలి. అయినప్పటికీ, సాంకేతిక పురోగతుల కారణంగా కొన్ని చికిత్సలకు 24 గంటల ఆసుపత్రిలో చేరాల్సిన అవసరం లేదు. గతంలో, ఉదాహరణకు, కంటిశుక్లం ఆపరేషన్ చేయించుకున్న రోగి శస్త్రచికిత్స తర్వాత చాలా రోజులు ఆసుపత్రిలో ఉండవలసి ఉంటుంది. సాంకేతిక పురోగతి ఫలితంగా, రోగి ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన రోజునే ఇప్పుడు శస్త్రచికిత్సను నిర్వహించవచ్చు.
అటువంటి చికిత్స మీ పాలసీలో చేర్చబడితే, కవర్ చికిత్స యొక్క పాలసీ నిర్వచనం కిందకు వస్తుంది.
OPD చికిత్సలు:
ఔట్ పేషెంట్ డిపార్ట్మెంట్, లేదా OPD, చికిత్స అనేది రోగి సలహాలు, పరీక్షలు, X-రేలు, పరిశోధనలు, డయాగ్నోస్టిక్స్ ఫిజియోథెరపీ మొదలైన వాటి కోసం వైద్యుడిని లేదా వైద్య నిపుణుడిని సందర్శించే పరిస్థితిని సూచిస్తుంది.
డే కేర్ (రోజువారి) మరియు OPD చికిత్సలు ఒకేలా ఉన్నట్లు అనిపించవచ్చు ఎందుకంటే అవి తక్కువ సమయాన్ని కలిగి ఉంటాయి.
హాస్పిటలైజేషన్ అనేది రెండింటి మధ్య చాలా ముఖ్యమైన వ్యత్యాసం. రోజువారి చికిత్స విధానం, తక్కువ సమయం తీసుకున్నప్పటికీ, ఆసుపత్రిలో నిర్వహించబడుతుంది మరియు అప్పుడు మాత్రమే మీరు డే కేర్ చికిత్స కింద మీ వైద్య ఖర్చులను క్లెయిమ్ చేయగలరు. OPD చికిత్సకు ఆసుపత్రిలో చేరాల్సిన అవసరం లేదు. OPD చికిత్స యొక్క స్వభావం ఏమిటంటే, ఆసుపత్రి లేదా క్లినిక్లో చేరకుండానే చికిత్స పొందడం సాధ్యమవుతుంది.
అది అర్థం చేసుకోవడానికి రూట్ కెనాల్ చికిత్స మంచి ఉదాహరణ. రూట్ కెనాల్ను ఆసుపత్రిలో లేదా క్లినిక్లో వాస్తవానికి అడ్మిట్ చేయకుండానే చేయవచ్చు మరియు అందువల్ల OPD కేటగిరీ కిందకు వస్తుంది. ప్రమాదం జరిగినప్పుడు దంత సర్జరీ అయితే, డే కేర్ చికిత్స కిందకు ఉంచవచ్చు.
మీరు ఔట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీని ఎందుకు కొనుగోలు చేయాలి?
భారతదేశంలో వైద్య సంరక్షణ ఖర్చు గణనీయంగా పెరుగుతోంది మరియు ఇది హెల్త్ ఇన్సురెన్స్ ఎంపిక కంటే ఆవశ్యకమైనదిగా చేస్తుంది. OPD చికిత్సలు నేడు చాలా సాధారణమైనవి. జ్వరం, రక్తంలో చక్కెర పరీక్ష, ECG, X-రేలు లేదా కుటుంబ వైద్యుడు లేదా కన్సల్టెంట్ను తరచుగా సందర్శించడానికి వైద్యుడిని ఎవరు సందర్శించరు?
సాధారణంగా, ఔట్ పేషెంట్ చికిత్సలు ఇప్పటికే ఉన్న పాలసీలతో పాటుగా యాడ్-ఆన్గా వస్తాయి లేదా ప్రామాణిక పాలసీతో పాటుగా ప్రయోజనం పొందుతాయి ఎందుకంటే ప్రతి వ్యక్తికి వారి జేబుకు సరిపోయే హెల్త్ ఇన్సురెన్స్ పాలసీని ఎంచుకున్నప్పుడు వారి అవసరాలు ఉంటాయి. OP కవర్ మరియు ఇన్-పేషెంట్ కవర్ కలిగి ఉండటం ద్వారా, వ్యక్తి పూర్తిగా కవర్ చేయబడతాడు. దీనికి విరుద్ధంగా, ఆరోగ్యవంతమైన వ్యక్తి కూడా వైద్య పరిస్థితుల కోసం వైద్యుడిని సందర్శించే అవకాశం ఉంది, ఇది ఆసుపత్రిలో చేరడానికి తగినంత తీవ్రమైనది కాదు, ఉదాహరణకు, దంతాలు నింపడం లేదా మీ సాధారణ నిపుణుడితో కొన్ని అపాయింట్మెంట్లు. వయస్సు పెరుగుతున్న కొద్దీ, రెగ్యులర్ హెల్త్ చెకప్లు జీవితంలో భాగమవుతాయి. మీరు రెగ్యులర్ హెల్త్ చెకప్లు తీసుకునే వ్యక్తి అయితే, అలాంటి ఖర్చులు OP కేర్ కింద కవర్ చేయబడతాయి. దురదృష్టవశాత్తూ, దంత చికిత్సలు, రోగనిర్ధారణ పరీక్షలు, ఆవర్తన వైద్యుల సంప్రదింపులు, నివారణ పరీక్షలు మరియు మందుల ఖర్చు వెయ్యి నుండి 1 లక్ష వరకు ఉంటుంది. ఇలా చెప్పుకుంటూ పోతే, ఔట్ పేషెంట్ కవర్ ఆరోగ్యవంతమైన వ్యక్తికి మరియు తరచుగా ఆసుపత్రులు మరియు క్లినిక్లను సందర్శించే ఎవరికైనా మరింత సముచితంగా ఉంటుంది మరియు మీరు చేసే ఖర్చులను ఇకపై మీ జేబు నుండి చెల్లించాల్సిన అవసరం లేదు.
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీకి ప్రత్యేకమైన ఫీచర్ల (లక్షణాల) జాబితా ఇక్కడ ఉంది
- భారతదేశంలోని ఏదైనా స్టార్ హెల్త్ నెట్వర్క్ వైద్య సదుపాయంలో ప్రమాదవశాత్తూ గాయాల వల్ల వచ్చే ఖర్చులతో సహా అన్ని దంత మరియు నేత్ర చికిత్స ఖర్చులను ఈ ప్లాన్ కవర్ చేస్తుంది.
- రెండు నిరంతర క్లెయిమ్-రహిత సంవత్సరాలలో ప్రతి బ్లాక్ తర్వాత మీరు ప్రీమియంలో 25% తగ్గింపును పొందవచ్చు, అంటే వరుసగా రెండు సంవత్సరాల పాటు ఎటువంటి క్లెయిమ్లు చేయనప్పుడు మీ ప్రీమియంపై మీకు 25% తగ్గింపు ఇవ్వబడుతుంది.
- పరిమితిని చేరుకునే వరకు మీరు అదే సంవత్సరంలో బహుళ క్లెయిమ్లను సమర్పించవచ్చు .
కిందివి పాలసీ మినహాయింపుల పాక్షిక జాబితా. పాలసీ డాక్యుమెంట్లో అన్ని మినహాయింపుల వివరణాత్మక జాబితా చేర్చబడింది.
- వాటి నిర్దేశిత నిరీక్షణ కాలానికి ముందు ముందుగా ఉన్న వ్యాధులు
- ఊబకాయం మరియు బరువు నిర్వహణ సంప్రదింపులు
- కాస్మెటిక్ సర్జరీ (సౌందర్య చికిత్స)
- ప్రమాదకర లేదా సాహస క్రీడలలో ప్రొఫెషనల్గా పాల్గొనడం వల్ల చికిత్స అవసరం
- మద్యం మరియు మాదకద్రవ్య వ్యసనానికి సంబంధించిన చికిత్స.
- వంధ్యత్వానికి మరియు లింగ మార్పు శస్త్రచికిత్సకు చికిత్స
- గర్భధారణ ఆరోగ్యం, గర్భస్రావం మరియు సంబంధిత సమస్యలు
- స్వీయ ఉద్దేశపూర్వక గాయం మరియు లైంగికంగా సంక్రమించే వ్యాధులు
- యుద్ధం, అల్లర్లు మరియు హింసాత్మక చర్యల కారణంగా గాయాలు
- టీకా
- భారతదేశం బయట తీసుకోబడిన చికిత్సలు
స్టార్ అవుట్ పేషెంట్ కేర్ ఇన్సూరెన్స్ పాలసీని ఎందుకు ఎంచుకోవాలి?
- నెట్వర్క్ హాస్పిటల్స్లో నగదు రహిత సౌకర్యం
మీరు నగదు రహిత సదుపాయాన్ని ఎంచుకోగల ఆసుపత్రుల నెట్వర్క్కు మేము యాక్సెస్ను అందిస్తాము. ప్రణాళికాబద్ధమైన లేదా ప్రణాళికేతర వైద్య ఖర్చుల సమయాల్లో మీకు సమీపంలోని నెట్వర్క్ ఆసుపత్రికి మీరు సులభంగా యాక్సెస్ కలిగి ఉండాలనేది మా లక్ష్యం. స్టార్ హెల్త్ ఇన్సూరెన్స్ 13,000+ ఆసుపత్రుల నెట్వర్క్ను కలిగి ఉంది. పూర్తి జాబితా కోసం, ఇక్కడ సందర్శించండి .
- ఆన్లైన్ డిస్కౌంట్
starhealth.in నుండి నేరుగా ఆన్లైన్ కొనుగోళ్లకు 5% తగ్గింపును పొందవచ్చు. పునరుద్ధరణ తగ్గింపు – 2 నిరంతర క్లెయిమ్ ఉచిత సంవత్సరాల ప్రతి బ్లాక్ తర్వాత ప్రీమియంపై 25%
- అవాంతరాలు లేని దావా ప్రక్రియ
ఇన్సురెన్స్ ప్రక్రియలు తరచుగా దీర్ఘ మరియు అత్యధిక పత్రాలను (డాక్యుమెంట్) కలిగి ఉంటాయి. అయితే, స్టార్ హెల్త్ ఇన్సూరెన్స్ ఈ మహమ్మారి సమయంలో మీ కోసం మెరుగ్గా పనిచేసే డిజిటల్-ఫ్రెండ్లీ, జీరో-టచ్, శీఘ్ర మరియు అనుకూలమైన ఎంపికలను అందిస్తుంది.
- పన్ను ప్రయోజనాలు
60 ఏళ్లలోపు వ్యక్తి మరియు కుటుంబ సభ్యులు పన్ను విధించదగిన ఆదాయం నుండి రూ. 25,000 తగ్గింపులు మరియు మినహాయించదగిన మొత్తం ఆదాయపు పన్ను చట్టం, 1961లోని సెక్షన్ 80D ప్రకారం చెల్లించిన ప్రీమియంలపై సీనియర్ సిటిజన్లకు రూ. 50,000 వరకు పొడిగించవచ్చు. 60 ఏళ్లు పైబడిన ఇద్దరు కుటుంబ సభ్యులు ఒక పాలసీ కింద బీమా చేయబడితే, మినహాయింపు మొత్తం రూ. 1 లక్ష వరకు ఉంటుంది. దీనికి విరుద్ధంగా, 60 సంవత్సరాల కంటే తక్కువ వయస్సు ఉన్న కుటుంబ సభ్యుడు మరియు అతని తల్లిదండ్రులు కూడా అదే పాలసీ క్రింద బీమా చేయబడితే, వారు రూ. 75,000 వరకు తగ్గింపును పొందవచ్చు.
తరచుగా అడిగే ప్రశ్నలు
OPD పాలసీలకు చెల్లించిన ప్రీమియమ్లు, నగదు కాకుండా మరే ఇతర మోడ్ ద్వారా చెల్లించిన ప్రీమియమ్కు సంబంధించి IT చట్టంలోని సెక్షన్ 80-D కింద రిలీఫ్ పొందేందుకు బీమా చేయబడిన వ్యక్తి అర్హులు.
భారతదేశంలోని ఏదైనా నెట్వర్క్డ్ ఫెసిలిటీలో ఔట్ పేషెంట్ కన్సల్టేషన్ ఖర్చులు. భారత ప్రభుత్వంచే గుర్తింపు పొందిన ఏదైనా సంస్థలో ఆయుర్వేదం, యునాని, సిద్ధ మరియు హోమియోపతి విధానాలలో ఔట్-పేషెంట్ కేర్ చేయబడుతుంది . డయాగ్నోస్టిక్స్, ఫిజియోథెరపీ మరియు ఫార్మసీ కోసం వైద్య ఖర్చుల కవరేజీ. ఔట్ పేషెంట్గా భారతదేశంలోని ఏదైనా నెట్వర్క్డ్ ఫెసిలిటీలో సంభవించే ప్రమాదాల వల్ల సహజమైన దంతాలు లేదా దంతాలకు దంత చికిత్స ఖర్చులు. భారతదేశంలోని ఏదైనా నెట్వర్క్డ్ ఫెసిలిటీలో సంభవించే ప్రమాదవశాత్తూ గాయాల వల్ల ఉత్పన్నమయ్యే నేత్ర చికిత్స ఖర్చులు.
ప్రణాళికలు:- సిల్వర్ ప్లాన్ / గోల్డ్ ప్లాన్ / ప్లాటినం ప్లాన్
రూ.25,000, రూ.50,000, రూ.75,000, రూ.1,00,000 మొత్తం బీమా ఎంపికలతో వ్యక్తిగత మరియు ఫ్లోటర్ ఆధారంగా కవర్ అందుబాటులో ఉంటుంది.
సిల్వర్ ప్లాన్: ముందుగా ఉన్న ఏదైనా వ్యాధికి 48 నెలల గడువు ముగిసిన తర్వాత పాలసీ కింద కవరేజీని దరఖాస్తు సమయంలో ప్రకటించి, బీమాదారు ఆమోదించాలి.
గోల్డ్ ప్లాన్: ముందుగా ఉన్న ఏదైనా వ్యాధికి 24 నెలల గడువు ముగిసిన తర్వాత పాలసీ కింద కవరేజీని దరఖాస్తు సమయంలో ప్రకటించి, బీమా సంస్థ ఆమోదించాలి.
ప్లాటినం ప్లాన్: ముందుగా ఉన్న ఏదైనా వ్యాధికి 12 నెలల గడువు ముగిసిన తర్వాత పాలసీ కింద కవరేజీని దరఖాస్తు సమయంలో ప్రకటించి, బీమాదారు ఆమోదించాలి.
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in







