



स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी
स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी आपको व्यापक ओपीडी हेल्थ इंश्योरेंस कवरेज प्रदान करने के लिए तैयार की गई है, ताकि आप बिना किसी आर्थिक चिंता के गुणवत्तापूर्ण आउट पेशेंट चिकित्सा सेवाओं का लाभ उठा सकें। यह स्टार हेल्थ ओपीडी प्लान आउट पेशेंट परामर्श, डायग्नोस्टिक टेस्ट और छोटी चिकित्सा प्रक्रियाओं सहित कई प्रकार की स्वास्थ्य सेवाओं के लिए कवरेज प्रदान करता है। इस वजह से यह भारत में ओपीडी हेल्थ इंश्योरेंस के बेहतर विकल्पों में से एक है। व्यापक ओपीडी हेल्थ इंश्योरेंस के फायदों का लाभ उठाने और निश्चिंत होकर अपने स्वास्थ्य का ध्यान रखने के लिए स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी चुनें।
IRDAI UIN : SHAHLIP22231V012122
HIGHLIGHTS
Plan Essentials

ओपीडी कवरेज
यह पॉलिसी भारत में किसी भी नेटवर्क सुविधा केंद्र में किए गए आउट पेशेंट परामर्श, जांच और उपचार से संबंधित खर्चों को कवर करने के लिए प्रस्तावित है।
कवरेज विकल्प
यह पॉलिसी व्यक्तिगत रूप से या परिवार के लिए (अधिकतम 6 सदस्य) ली जा सकती है। इस पॉलिसी में ₹25,000, ₹50,000, ₹75,000 और ₹1,00,000 की चार बीमा राशि के विकल्प उपलब्ध हैं।

प्लान के विकल्प
इस पॉलिसी में सिल्वर, गोल्ड और प्लैटिनम—3 प्लान विकल्प उपलब्ध हैं। इनमें पहले से मौजूद बीमारियां क्रमशः 36, 24 और 12 महीने की प्रतीक्षा अवधि पूरी होने के बाद कवर की जाती हैं।
गैर-एलोपैथिक उपचार
आयुष चिकित्सा पद्धतियों के तहत किए गए आउट पेशेंट चिकित्सा परामर्श और उपचार से संबंधित खर्च कवर किए जाते हैं।
डायग्नोस्टिक्स, फिजियोथेरेपी और फार्मेसी
नेटवर्क सुविधा केंद्र पर किए गए डायग्नोस्टिक्स, फिजियोथेरेपी और फार्मेसी से संबंधित खर्च कवर किए जाते हैं।
डेंटल कवरेज
प्राकृतिक दांतों के इलाज और दुर्घटना के कारण होने वाली दांतों से जुड़ी जटिलताओं के इलाज का खर्च कवर किया जाता है।
आंखों के इलाज का कवरेज
दुर्घटना के कारण आंखों में लगी चोट के इलाज का खर्च कवर किया जाता है।
Detailed List
समझें योजना में क्या शामिल है
महत्वपूर्ण विशेषताएं
पॉलिसी का प्रकारयह पॉलिसी इंडिविजुअल या फ्लोटर आधार पर ली जा सकती है। |
पॉलिसी की अवधियह पॉलिसी एक वर्ष की अवधि के लिए ली जा सकती है। |
प्रवेश आयु18 से 50 वर्ष की आयु का कोई भी व्यक्ति यह पॉलिसी ले सकता है। आश्रित बच्चों को 31वें दिन से 25 वर्ष की आयु तक कवर किया जाता है। |
आउट पेशेंट परामर्शभारत में किसी भी नेटवर्क सुविधा केंद्र पर लिए गए आउट पेशेंट परामर्श का खर्च कवर किया जाता है। |
आयुष कवरेजआयुर्वेद, योग और प्राकृतिक चिकित्सा, यूनानी, सिद्ध और होम्योपैथी जैसी आयुष चिकित्सा पद्धतियों के तहत आउट पेशेंट परामर्श और उपचार का खर्च कवर किया जाता है। |
डायग्नोस्टिक्स, फिजियोथेरेपी और फार्मेसीनेटवर्क सुविधा केंद्र पर डायग्नोस्टिक्स, फिजियोथेरेपी और फार्मेसी से जुड़े खर्च कवर किए जाते हैं। |
डेंटल उपचारदुर्घटना के कारण प्राकृतिक दांत या दांतों के उपचार पर होने वाले खर्च, यदि किसी नेटवर्क सुविधा केंद्र पर आउटपेशेंट के रूप में किए गए हों, तो कवर किए जाते हैं। |
नेत्र उपचार कवरेजदुर्घटना के कारण आंखों में लगी चोट के इलाज का खर्च भारत में किसी भी नेटवर्क स्वास्थ्य सेवा केंद्र पर कवर किया जाता है। |
आजीवन रिन्यूअलइस पॉलिसी को जीवनभर रिन्यू किया जा सकता है। |
रिन्यूअल पर छूटलगातार दो क्लेम-रहित वर्षों की प्रत्येक अवधि पूरी होने के बाद पॉलिसी रिन्यू कराते समय बीमित व्यक्ति को प्रीमियम पर 25% की छूट मिलती है। |
पॉलिसी विवरण और नियम और शर्तें जानने के लिए कृपया पॉलिसी दस्तावेजों को देखें।
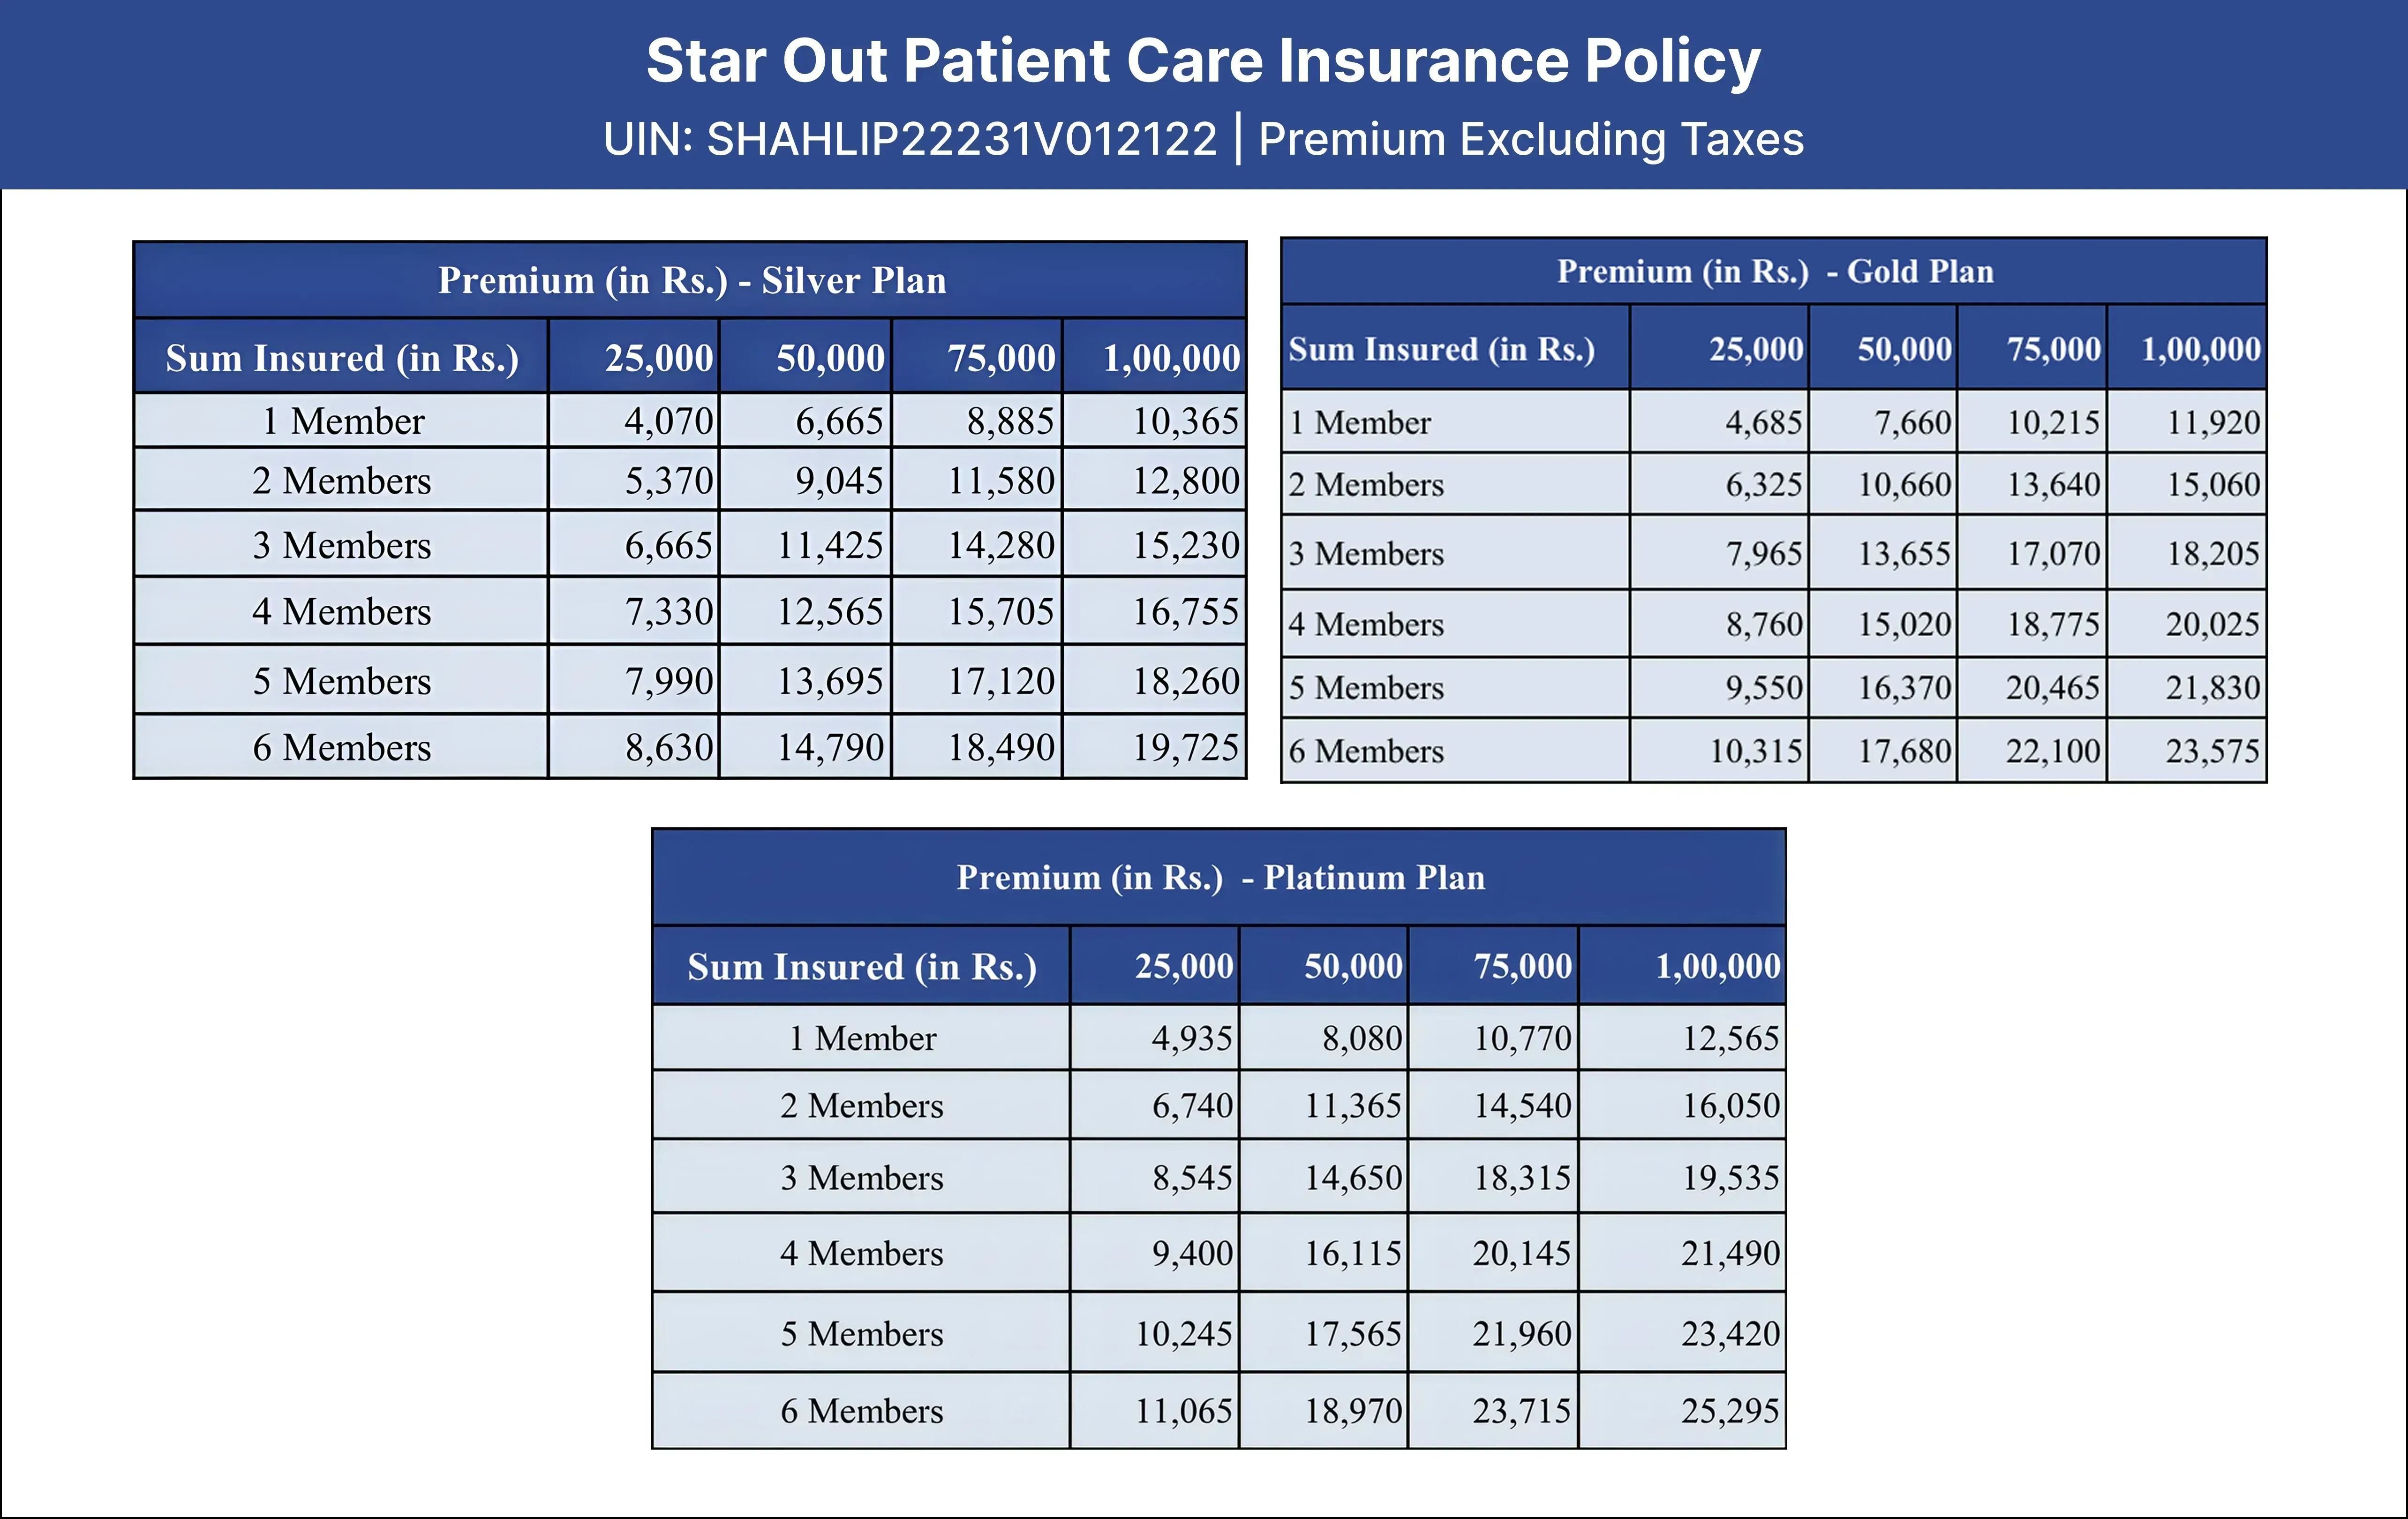
*यदि पॉलिसी का प्रकार इंडिविजुअल है और आप 1 से अधिक सदस्य चुनते हैं, तो प्रीमियम प्रति सदस्य के प्रीमियम × सदस्यों की संख्या के आधार पर होगा।
*यदि पॉलिसी का प्रकार फ्लोटर है, तो प्रीमियम 2, 3, 4, 5 या 6 सदस्यों के लिए लागू प्रीमियम के आधार पर होगा।
प्रतीक्षा अवधि
1. पहले से मौजूद बीमारियां (सिल्वर प्लान): 36 महीने
2. पहले से मौजूद बीमारियां (गोल्ड प्लान): 24 महीने
3. पहले से मौजूद बीमारियां (प्लैटिनम प्लान): 12 महीने
4. प्रारंभिक प्रतीक्षा अवधि: 30 दिन (दुर्घटना के मामलों को छोड़कर)
प्रीमियम का उदाहरण
इंडिविजुअल और फ्लोटर आधार पर लाभ एवं प्रीमियम की जानकारी के लिए यहां क्लिक करें।
फ्री लुक अवधि
यह नई इंडिविजुअल हेल्थ इंश्योरेंस पॉलिसियों पर लागू होती है। यह पॉलिसी के रिन्यूअल या पोर्ट/माइग्रेट करने के समय लागू नहीं होती है।
बीमित व्यक्ति को पॉलिसी दस्तावेज़ प्राप्त होने की तारीख से, चाहे वह दस्तावेज़ इलेक्ट्रॉनिक माध्यम से प्राप्त हुआ हो या अन्यथा, 30 दिनों की फ्री लुक अवधि प्रदान की जाएगी। इस अवधि के दौरान वह पॉलिसी के नियमों और शर्तों की समीक्षा कर सकता है और यदि वे उसे स्वीकार्य नहीं हैं, तो पॉलिसी दस्तावेज़ वापस कर सकता है।
- यदि बीमित व्यक्ति ने फ्री लुक अवधि के दौरान कोई क्लेम नहीं किया है, तो उसे जमा किए गए प्रीमियम की राशि वापस मिल जाएगी। हालांकि, बीमित व्यक्ति की मेडिकल जांच पर कंपनी द्वारा किए गए खर्च और स्टाम्प ड्यूटी शुल्क की राशि काट ली जाएगी।
- यदि बीमा कवर की अवधि शुरू हो चुकी है और बीमित व्यक्ति पॉलिसी वापस करने का विकल्प चुनता है, तो जितनी अवधि तक बीमा कवर मिला है, उसके अनुपात में रिस्क प्रीमियम की राशि काट ली जाएगी।
- यदि बीमा कवरेज का केवल कुछ हिस्सा ही शुरू हुआ है, तो उस अवधि के दौरान मिले बीमा कवरेज के अनुसार अनुपातिक प्रीमियम की राशि काट ली जाएगी।
नवीनीकरण के लिए ग्रेस पीरियड
पॉलिसी की समाप्ति की तारीख से 30 दिनों की अवधि।
नोट: नवीनीकरण का प्रीमियम, नियम और शर्तें उस समय लागू दिशानिर्देशों के अनुसार बदली जा सकती हैं।
सर्वश्रेष्ठ के लिए निश्चिंत रहें
सभी योजनाएं देखेंशुरू करो
सर्वश्रेष्ठ के लिए निश्चिंत रहें
अपने भविष्य को हमारे साथ सुरक्षित रखें
अपनी पॉलिसी प्राप्त करने के लिए तैयार हैं?
स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी
ओपीडी कवर के साथ स्वास्थ्य बीमा
स्वास्थ्य बीमा पॉलिसी खरीदना आमतौर पर हमारी प्राथमिकताओं की सूची में सबसे ऊपर नहीं होता। अक्सर इसे एक अनावश्यक खर्च के रूप में देखा जाता है। हम अक्सर यह नहीं समझ पाते कि स्वास्थ्य बीमा पॉलिसी हमें कितनी सुरक्षा प्रदान करती है। आमतौर पर हमें उम्मीद नहीं होती कि हमें किसी गंभीर बीमारी या रोग के कारण अस्पताल में भर्ती होना पड़ेगा, इसलिए अक्सर हमें लगता है कि हमें स्वास्थ्य बीमा योजना लेने की जरूरत नहीं है। लेकिन, हम कभी न कभी बीमार पड़ ही जाते हैं। सर्दी-जुकाम, खांसी, दस्त या एलर्जी जैसी सामान्य स्वास्थ्य समस्याओं के लिए भी हमें डॉक्टर के क्लिनिक या अस्पताल जाना पड़ सकता है।
बीमा पॉलिसी में ओपीडी का क्या मतलब है?
क्या आप जानते हैं कि भारत में ओपीडी से जुड़े खर्च कुल स्वास्थ्य देखभाल खर्च का 60% से अधिक होते हैं? जी हाँ, आपने सही पढ़ा। डॉक्टर से एक बार परामर्श के लिए ₹500 खर्च करना भले ही ज्यादा न लगे, लेकिन पूरे साल में बार-बार होने वाले ऐसे खर्च एक बड़ी राशि बन सकते हैं। इसलिए, सही स्वास्थ्य बीमा योजना चुनने के लिए स्वास्थ्य बीमा में ओपीडी कवर क्या होता है, यह समझना बेहद जरूरी है।
स्वास्थ्य देखभाल पर खर्च होने के कई कारण हो सकते हैं। इन खर्चों को कम करने का एक तरीका ओपीडी इंश्योरेंस पॉलिसी लेना है। इस पॉलिसी का लाभ पाने के लिए आपको अस्पताल में भर्ती होने की जरूरत नहीं होती है।
इन सभी बातों को ध्यान में रखते हुए, हमने स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी तैयार की है। यह ओपीडी इंश्योरेंस पॉलिसी आपके ओपीडी से जुड़े खर्चों को कवर करने में मदद करती है, ताकि बीमार पड़ने पर आपको इन खर्चों को लेकर चिंता न करनी पड़े।
कुछ बीमारियों या स्वास्थ्य समस्याओं के लिए आपको अस्पताल में भर्ती होने की जरूरत पड़ सकती है, लेकिन अधिकांश बीमारियों में अस्पताल में भर्ती होना आवश्यक नहीं होता। ऐसी बीमारियों का इलाज ओपीडी के अंतर्गत आता है। आउटपेशेंट केयर में वह सभी इलाज और चिकित्सा सेवाएं शामिल होती हैं, जो मरीज को अस्पताल में भर्ती हुए बिना मिलती हैं। उदाहरण के लिए, डॉक्टर की फीस, विटामिन सप्लीमेंट्स और एंटीबायोटिक्स।
ज़रा सोचिए, टेस्ट, स्कैन, किसी विशेषज्ञ डॉक्टर से अस्पताल में परामर्श लेने या डेंटिस्ट के पास दाँत की फिलिंग कराने जैसी सामान्य ओपीडी सेवाओं पर होने वाले खर्च से आप कितनी बड़ी रकम बचा सकते हैं।
नोट: यदि आप यह स्वास्थ्य बीमा पॉलिसी खरीदना चाहते हैं, तो कृपया 1800-425-2255 पर संपर्क करें।
आउटपेशेंट केयर क्या है?
आउटपेशेंट केयर ऐसी स्वास्थ्य सेवा है, जिसमें मरीज को अस्पताल में रातभर रुकने या भर्ती होने की जरूरत नहीं होती। यह सेवा क्लिनिक, अस्पताल और आउटपेशेंट सर्जरी सेंटर जैसी विभिन्न जगहों पर दी जा सकती है।
भारत में आउटपेशेंट केयर तेजी से लोकप्रिय हो रही है, क्योंकि इससे मरीजों, स्वास्थ्य बीमा कंपनियों और स्वास्थ्य सेवा प्रदाताओं—सभी को कई फायदे मिलते हैं। यह कम खर्चीला, सुविधाजनक और समय बचाने वाला विकल्प है, जो मरीजों के इलाज के बेहतर परिणाम देने, उनकी संतुष्टि बढ़ाने और स्वास्थ्य देखभाल के खर्च को कम करने में मदद कर सकता है।
ओपीडी कवर वाली स्वास्थ्य बीमा पॉलिसी चुनने से आपके नियमित स्वास्थ्य संबंधी खर्चों को कवर करने में मदद मिलती है और आपके सालाना चिकित्सा खर्च को काफी हद तक कम किया जा सकता है।
मेडिकल इंश्योरेंस में ओपीडी (OPD) का फुल फॉर्म
मेडिकल इंश्योरेंस में ओपीडी का फुल फॉर्म आउटपेशेंट डिपार्टमेंट है। यह मेडिकल इंश्योरेंस पॉलिसी में दी जाने वाली एक सुविधा है, जिसके तहत अस्पताल में भर्ती हुए बिना ली गई चिकित्सा सेवाओं और इलाज से जुड़े खर्चों का कवर मिलता है।
स्वास्थ्य बीमा में ओपीडी कवर अस्पताल में भर्ती हुए बिना होने वाले चिकित्सा खर्चों को कवर करने में मदद करता है। इसमें डायग्नोस्टिक टेस्ट, डॉक्टर से परामर्श, दवाइयाँ और छोटी चिकित्सा प्रक्रियाएँ शामिल हो सकती हैं।
ओपीडी कवर के कई फायदे हैं, जैसे चिकित्सा खर्चों में आर्थिक राहत, व्यापक कवरेज, निवारक स्वास्थ्य देखभाल को बढ़ावा देना और खर्चों को बेहतर तरीके से मैनेज करना। इसके तहत निवारक स्वास्थ्य जांच और स्क्रीनिंग, ओपीडी में की जाने वाली छोटी चिकित्सा प्रक्रियाएँ, फिजियोथेरेपी और वैकल्पिक उपचार, डायग्नोस्टिक जांच शुल्क, दवाइयों के बिल, डेंटल प्रक्रियाएँ और उपचार, डॉक्टर से परामर्श शुल्क आदि कवर हो सकते हैं। इसके अलावा, हियरिंग एड, लेंस, डेंचर, क्रचेस, आईवियर आदि की लागत भी कवर हो सकती है। हालांकि, आपके इंश्योरेंस प्रदाता के आधार पर अतिरिक्त कवरेज भी उपलब्ध हो सकता है। अब जब हमने मेडिकल इंश्योरेंस में ओपीडी के फुल फॉर्म के बारे में जान लिया है, आइए इसके अन्य पहलुओं के बारे में समझते हैं।
ओपीडी क्यों महत्वपूर्ण है?
ओपीडी रोज़मर्रा की स्वास्थ्य संबंधी जरूरतों और शुरुआती जांच के लिए स्वास्थ्य सेवाओं तक आसान पहुंच प्रदान करता है, जिससे महंगे और लंबे समय तक अस्पताल में भर्ती होने की जरूरत नहीं पड़ती। यह मेडिकल इंश्योरेंस कवरेज का एक महत्वपूर्ण हिस्सा है। कुछ पॉलिसियों में ओपीडी खर्चों के लिए अतिरिक्त कवर (ऐड-ऑन) भी उपलब्ध होता है, जिसमें डॉक्टर की फीस और जांच के खर्च शामिल हो सकते हैं।
ओपीडी कवर के तहत आने वाले खर्चों के प्रकार
आमतौर पर, ओपीडी कवर में निम्नलिखित खर्च शामिल होते हैं:
- डायग्नोस्टिक जांच: इसमें विभिन्न टेस्ट और स्क्रीनिंग पर होने वाले खर्च शामिल होते हैं।
- डॉक्टर से परामर्श: इसमें डॉक्टर और चिकित्सा विशेषज्ञ से परामर्श लेने की फीस शामिल होती है।
- थेरेपी: इसमें फिजियोथेरेपी और अन्य उपचारात्मक थेरेपी पर होने वाले खर्च शामिल होते हैं।
- दवाइयाँ: इसमें डॉक्टर द्वारा लिखी गई दवाइयों पर होने वाले खर्च शामिल होते हैं।
- छोटी चिकित्सा प्रक्रियाएँ: इसमें छोटी सर्जरी और अन्य छोटे उपचारों पर होने वाले खर्च शामिल होते हैं।
आउटपेशेंट केयर के 8 प्रमुख लाभ
- किफायती: यह आमतौर पर इन-पेशेंट केयर की तुलना में कम खर्चीली होती है, क्योंकि इसमें अस्पताल में रातभर भर्ती होने की आवश्यकता नहीं होती।
- सुविधाजनक: यह मरीजों के लिए अधिक सुविधाजनक है, क्योंकि वे अपनी रोज़मर्रा की दिनचर्या में बिना किसी बड़े बदलाव के चिकित्सा सेवाएं ले सकते हैं। मरीज अपनी सुविधा के अनुसार ओपीडी के लिए अपॉइंटमेंट ले सकते हैं, जिससे उन्हें काम या पढ़ाई से छुट्टी लेने की जरूरत नहीं पड़ती।
- समय की बचत: आउटपेशेंट केयर आमतौर पर इन-पेशेंट केयर की तुलना में अधिक तेज होती है, क्योंकि मरीजों को अस्पताल में बेड मिलने का इंतजार करने या भर्ती की लंबी प्रक्रिया से गुजरने की जरूरत नहीं होती। इससे मरीजों को जल्दी चिकित्सा सुविधा प्राप्त करने में मदद मिलती है।
- स्वास्थ्य सेवाओं तक बेहतर पहुंच: आउटपेशेंट केयर से ग्रामीण या दूरदराज के इलाकों में रहने वाले मरीजों के लिए स्वास्थ्य सेवाएं लेना आसान हो जाता है, क्योंकि ये सेवाएं उनके घर के नजदीक स्थित क्लिनिक या आउटपेशेंट सेंटर में उपलब्ध हो सकती हैं। इससे मरीजों और उनके परिवारों के आने-जाने में लगने वाला समय और खर्च कम हो सकता है।
- बेहतर स्वास्थ्य परिणाम: समय पर और सही चिकित्सा देखभाल मिलने से मरीजों के स्वास्थ्य में बेहतर सुधार हो सकता है। इससे लंबे समय से चली आ रही बीमारियों को बेहतर तरीके से नियंत्रित करने और समग्र स्वास्थ्य में सुधार करने में मदद मिल सकती है।
- मरीजों की बेहतर संतुष्टि: आउटपेशेंट केयर सुविधाजनक और समय बचाने वाली होती है, साथ ही इसमें संक्रमण का जोखिम भी कम होता है। इससे मरीजों की संतुष्टि बढ़ती है और स्वास्थ्य सेवा प्रदाताओं के प्रति उनका विश्वास बना रहता है।
- कम स्वास्थ्य देखभाल खर्च: आउटपेशेंट केयर आमतौर पर इन-पेशेंट केयर से कम खर्चीली होती है, जिससे स्वास्थ्य बीमा कंपनियों के कुल चिकित्सा खर्च को कम करने में मदद मिलती है।
- बेहतर कार्यक्षमता: आउटपेशेंट केयर से स्वास्थ्य सेवा प्रदाताओं को उन मरीजों पर अधिक ध्यान देने में मदद मिलती है, जिन्हें अस्पताल में भर्ती होने की आवश्यकता होती है। इससे कुल कार्यभार कम होता है और स्वास्थ्य सेवाओं की गुणवत्ता बेहतर हो सकती है।
कुल मिलाकर, आउटपेशेंट केयर मरीजों, स्वास्थ्य सेवा प्रदाताओं और बीमा कंपनियों—सभी के लिए कई फायदे प्रदान करती है। यह किफायती, सुविधाजनक और समय बचाने वाली है। साथ ही, यह मरीजों की देखभाल और संतुष्टि बेहतर करने तथा स्वास्थ्य देखभाल के खर्च को कम करने में मदद करती है।
ओपीडी कवर के कई फायदे हैं। सबसे बड़ा फायदा यह है कि स्वास्थ्य बीमा में ओपीडी खर्च कवर होने से आपको मानसिक सुकून मिलता है और चिकित्सा खर्चों की चिंता कम होती है।
इसके अलावा, अचानक आने वाले चिकित्सा खर्चों से आर्थिक सुरक्षा मिलती है। ओपीडी कवर की मदद से विशेषज्ञ डॉक्टरों से परामर्श और अन्य जरूरी चिकित्सा सेवाएं लेना भी आसान हो सकता है, क्योंकि इनमें से कई सेवाएं आमतौर पर कवर की जाती हैं।
इसके अलावा, अधिकांश ओपीडी कवर का लाभ केवल नेटवर्क में शामिल अस्पतालों में ही लिया जा सकता है।
स्वास्थ्य बीमा में ओपीडी कवर के अंतर्गत क्या-क्या शामिल है?
यह पॉलिसी उन लोगों के लिए उपयोगी है जो ओपीडी कवर वाला स्वास्थ्य बीमा लेना चाहते हैं, जिसमें विभिन्न प्रकार के चिकित्सा संबंधी खर्च शामिल होते हैं। हालांकि, कवरेज बीमा कंपनी के अनुसार अलग-अलग हो सकता है। कुछ अतिरिक्त कवर भी उपलब्ध हो सकते हैं। आइए देखें कि आमतौर पर ओपीडी कवर में क्या-क्या शामिल होता है:
- डॉक्टर और विशेषज्ञों से परामर्श, जैसे सामान्य चिकित्सक और मेडिकल स्पेशलिस्ट की फीस।
- डॉक्टर द्वारा लिखी गई दवाइयों का खर्च।
- निवारक जांच और स्वास्थ्य जांच का खर्च।
- डायग्नोस्टिक टेस्ट, जैसे एक्स-रे, ब्लड टेस्ट और अल्ट्रासाउंड।
- फिजियोथेरेपी और वैकल्पिक उपचारों पर होने वाला खर्च।
- ओपीडी में की जाने वाली छोटी चिकित्सा प्रक्रियाएँ, जैसे घाव पर टांके लगाना।
स्वास्थ्य बीमा में ओपीडी कवर के तहत क्या-क्या शामिल नहीं है?
स्वास्थ्य बीमा में ओपीडी कवर के तहत आमतौर पर निम्नलिखित खर्च शामिल नहीं होते हैं:
- पहले से मौजूद चिकित्सा स्थितियाँ: पहले से मौजूद चिकित्सा स्थितियों से जुड़े किसी भी प्रकार के खर्च को आमतौर पर एक निश्चित प्रतीक्षा अवधि तक कवरेज के दायरे से बाहर रखा जाता है। यह व्यवस्था बीमा के दुरुपयोग को रोकती है और यह सुनिश्चित करती है कि पॉलिसी का लाभ केवल पॉलिसी शुरू होने के बाद होने वाली नई स्वास्थ्य समस्याओं के लिए लिया जाए।
- कॉस्मेटिक प्रक्रियाएँ: कॉस्मेटिक उपचार, जैसे प्लास्टिक सर्जरी या बोटॉक्स इंजेक्शन, आमतौर पर ओपीडी कवर में शामिल नहीं होते हैं। ऐसा इसलिए है क्योंकि इन्हें चिकित्सकीय रूप से आवश्यक नहीं माना जाता है।
- प्रायोगिक या अप्रभावी उपचार: यदि कोई उपचार प्रायोगिक या अप्रभावी है, तो उसे स्वास्थ्य बीमा पॉलिसी के तहत कवर नहीं किया जाएगा। अधिकांश बीमा कंपनियाँ ऐसे उपचारों को कवर नहीं करती हैं।
सही ओपीडी कवर कैसे चुनें?
कुछ महत्वपूर्ण बातों को ध्यान में रखकर सही ओपीडी कवर चुना जा सकता है, जैसे:
- नेटवर्क अस्पताल और क्लिनिक: दी गई सूची में देखें कि कैशलेस सेवाओं की सुविधा उपलब्ध है या नहीं।
- कवरेज की सीमाएँ: पॉलिसी में दिए गए सब-लिमिट और कुल बीमा कवरेज को अच्छी तरह समझें।
- प्रीमियम की लागत: ओपीडी कवर के लिए लगने वाले अतिरिक्त प्रीमियम का मूल्यांकन करें।
- कवरेज में क्या शामिल नहीं है: पॉलिसी में शामिल न किए गए खर्चों और कवरेज की सीमाओं के बारे में जानें।
आउटपेशेंट केयर पॉलिसी क्या है?
आमतौर पर, आउटपेशेंट केयर पॉलिसी में ओपीडी परामर्श, गैर-एलोपैथिक उपचार, डायग्नोस्टिक जांच, फिजियोथेरेपी और फार्मेसी से जुड़े खर्चों के साथ-साथ डेंटल और आंखों के इलाज से जुड़े खर्च भी कवर किए जाते हैं। नीचे स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी के प्रीमियम चार्ट से जुड़ी कुछ महत्वपूर्ण जानकारी दी गई है:
| विषय | मानदंड | ||
| प्रवेश आयु | 18 वर्ष से 50 वर्ष तक | ||
| आश्रित बच्चे– 31वें दिन से 25 वर्ष तक | |||
| नवीनीकरण | आजीवन | ||
| पॉलिसी अवधि | 1 वर्ष | ||
| बीमित राशि | ₹25,000 से ₹1 लाख तक | ||
| छूट | नवीनीकरण छूट: लगातार 2 वर्षों तक कोई क्लेम न करने पर हर 2 वर्ष के बाद प्रीमियम पर 25% की छूट 5% छूट: पॉलिसी ऑनलाइन खरीदने पर | ||
| प्रतीक्षा अवधि | पहले से मौजूद बीमारियों (PED) के लिए: सिल्वर/गोल्ड/प्लैटिनम प्लान के लिए क्रमशः 36/24/12 महीने | प्रारंभिक प्रतीक्षा अवधि: 30 दिन (दुर्घटना को छोड़कर) | |
| लाभ | कवरेज सीमा | कवरेज का विवरण |
|---|---|---|
| आउटपेशेंट परामर्श | बीमित राशि और लागू बोनस तक | भारत में किसी भी नेटवर्क अस्पताल या स्वास्थ्य केंद्र पर किए गए आउटपेशेंट खर्च कवर किए जाते हैं। |
| गैर-एलोपैथिक उपचार के खर्च | कवर किया गया | AYUSH उपचार लेने वाले बीमित व्यक्ति के लिए बीमित राशि तक गैर-एलोपैथिक उपचार के खर्च कवर किए जाते हैं। |
| डायग्नोस्टिक जांच, फिजियोथेरेपी और फार्मेसी के खर्च | कवर किया गया | भारत में किसी भी नेटवर्क सुविधा केंद्र पर डायग्नोस्टिक जांच, फिजियोथेरेपी और फार्मेसी पर किए गए खर्च कवर किए जाते हैं। |
| डेंटल और नेत्र उपचार के खर्च | कवर किया गया | भारत में किसी भी नेटवर्क सुविधा केंद्र पर दुर्घटना के कारण होने वाले डेंटल और नेत्र उपचार के खर्च कवर किए जाते हैं। |
स्टार हेल्थ ओपीडी प्लान के ब्रोशर के अनुसार, 18 से 50 वर्ष की आयु का कोई भी व्यक्ति इस मेडिकल इंश्योरेंस का लाभ ले सकता है। पॉलिसीधारक फैमिली फ्लोटर प्लान भी चुन सकता है, जिसमें स्वयं, जीवनसाथी और 31 दिन से 25 वर्ष की आयु तक के आश्रित बच्चों को कवर किया जा सकता है।
- बीमित राशि: स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी के सिल्वर, गोल्ड और प्लेटिनम सभी प्लान के अंतर्गत ₹25,000, ₹50,000, ₹75,000 और ₹1 लाख की बीमित राशि के विकल्प उपलब्ध हैं।
- पॉलिसी का प्रकार: यह पॉलिसी व्यक्तिगत और फैमिली फ्लोटर, दोनों आधारों पर उपलब्ध है।
- पॉलिसी अवधि: इस पॉलिसी की अवधि 1 वर्ष है और इसे आजीवन नवीनीकृत किया जा सकता है।
- प्लान के विकल्प: इस पॉलिसी में तीन अलग-अलग प्लान उपलब्ध हैं—सिल्वर, गोल्ड और प्लेटिनम। इन प्लान में प्रतीक्षा अवधि के आधार पर अलग-अलग लाभ प्रदान किए जाते हैं।
प्रतीक्षा अवधि
- सिल्वर प्लान: पॉलिसी शुरू होने की तारीख से 36 महीने की प्रतीक्षा अवधि पूरी होने के बाद पहले से मौजूद बीमारियाँ कवर की जाएँगी।
- गोल्ड प्लान: पॉलिसी शुरू होने की तारीख से 24 महीने की प्रतीक्षा अवधि पूरी होने के बाद पहले से मौजूद बीमारियाँ कवर की जाएँगी।
- प्लेटिनम प्लान: पॉलिसी शुरू होने की तारीख से 12 महीने की प्रतीक्षा अवधि पूरी होने के बाद पहले से मौजूद बीमारियाँ कवर की जाएँगी।
- आजीवन नवीनीकरण का विकल्प: स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी में आजीवन नवीनीकरण का विकल्प उपलब्ध है। यदि बीमित व्यक्ति पॉलिसी का नवीनीकरण निर्धारित तिथि के भीतर करता है, तो उसे पहले से मौजूद बीमारियों के कवरेज के लिए कम प्रतीक्षा अवधि और संचयी बोनस जैसे निरंतर लाभ प्राप्त होते रहेंगे। पॉलिसी के नवीनीकरण और लाभों की निरंतरता बनाए रखने के लिए 30 दिनों की ग्रेस अवधि प्रदान की जाती है। साथ ही, लगातार दो क्लेम-फ्री वर्षों के बाद, बीमित व्यक्ति को अगले नवीनीकरण प्रीमियम पर 25% की छूट का लाभ मिलता है।
स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी के अंतर्गत भारत में किसी भी नेटवर्क अस्पताल में किए गए ओपीडी परामर्श और उपचार संबंधी खर्चों को कवर किया जाता है, जो स्टार हेल्थ ओपीडी प्लान में निर्धारित सीमाओं के अधीन हैं। इस पॉलिसी के अंतर्गत निम्नलिखित ओपीडी उपचार कवर किए जाते हैं:
- आउटपेशेंट चिकित्सा परामर्श: देशभर में हमारे 16,000+ नेटवर्क अस्पतालों में लिए गए आउटपेशेंट चिकित्सा परामर्श के खर्चों के लिए कवरेज का लाभ उठाएँ।
- गैर-एलोपैथिक उपचार का खर्च: स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी के अंतर्गत आयुर्वेद, यूनानी, सिद्ध और होम्योपैथी (AYUSH) जैसी गैर-एलोपैथिक चिकित्सा पद्धतियों से संबंधित उपचार खर्च कवर किए जाते हैं। यह कवरेज भारत सरकार द्वारा मान्यता प्राप्त संस्थानों और क्वालिटी काउंसिल ऑफ इंडिया के नेशनल एक्रेडिटेशन बोर्ड फॉर हॉस्पिटल्स एंड हेल्थकेयर प्रोवाइडर्स (NABH) द्वारा मान्यता प्राप्त केंद्रों पर लिए गए उपचारों के लिए लागू है।
- डायग्नोस्टिक, फिजियोथेरेपी और फार्मेसी खर्च: स्टार हेल्थ ओपीडी प्लान के अंतर्गत डायग्नोस्टिक जांच, फिजियोथेरेपी और फार्मेसी सेवाओं पर होने वाले खर्च कवर किए जाते हैं। यह सुविधा स्टार हेल्थ इंश्योरेंस के 13,000+ नेटवर्क अस्पतालों में उपलब्ध है।
- दंत चिकित्सा और नेत्र उपचार का खर्च: पूरे भारत में किसी भी नेटवर्क संस्थान में कराई गई दंत चिकित्सा जांच और उपचार के खर्च कवर किए जाते हैं। इसके अलावा, नेत्र संबंधी उपचार, परामर्श और संबंधित सर्जरी भी इस पॉलिसी के अंतर्गत कवर की जाती हैं।
स्वास्थ्य बीमा में ओपीडी कवर क्या है?
स्वास्थ्य बीमा पॉलिसी चिकित्सा खर्चों को मैनेज करने का एक महत्वपूर्ण साधन है और स्वास्थ्य बीमा कंपनियाँ अलग-अलग प्रकार की पॉलिसियाँ प्रदान करती हैं। आउटपेशेंट डिपार्टमेंट स्वास्थ्य बीमा की एक महत्वपूर्ण सुविधा है, जो रोज़मर्रा के चिकित्सा खर्चों को मैनेज करने में मदद करती है।
एक अच्छी पॉलिसी किफायती प्रीमियम पर व्यापक कवरेज प्रदान करती है। पॉलिसी में शामिल कवरेज से बाहर की चीजों को समझना भी जरूरी है, क्योंकि इनके कारण मिलने वाले कवरेज की सीमा कम हो सकती है।
अंत में, ओपीडी कवर के लिए क्लेम की प्रक्रिया को समझना भी जरूरी है।
डेकेयर ट्रीटमेंट और ओपीडी ट्रीटमेंट में अंतर
डेकेयर ट्रीटमेंट:
आमतौर पर, स्वास्थ्य बीमा के तहत क्लेम करने के लिए आपको कम से कम 24 घंटे के लिए अस्पताल में भर्ती होना पड़ता है। हालांकि, तकनीकी प्रगति के कारण अब कुछ उपचारों के लिए 24 घंटे अस्पताल में भर्ती रहना जरूरी नहीं है। उदाहरण के लिए, पहले मोतियाबिंद की सर्जरी के बाद मरीज को कई दिनों तक अस्पताल में रहना पड़ता था। तकनीकी प्रगति के कारण अब सर्जरी के बाद मरीज को उसी दिन अस्पताल से छुट्टी दी जा सकती है।
इस तरह का उपचार, अगर आपकी पॉलिसी में कवर किया गया है, तो पॉलिसी के तहत इसका खर्च कवर किया जा सकता है।
OPD ट्रीटमेंट:
आउटपेशेंट डिपार्टमेंट (OPD) ट्रीटमेंट का मतलब है कि मरीज डॉक्टर या चिकित्सा विशेषज्ञ से सलाह लेने, टेस्ट, एक्स-रे, जांच, डायग्नोस्टिक टेस्ट या फिजियोथेरेपी आदि के लिए अस्पताल या क्लिनिक जाता है, लेकिन उसे अस्पताल में भर्ती होने की जरूरत नहीं होती।
ऐसा लग सकता है कि डेकेयर और ओपीडी ट्रीटमेंट एक जैसे हैं, क्योंकि दोनों में अस्पताल में लंबे समय तक रहने की जरूरत नहीं होती।
दोनों के बीच सबसे बड़ा अंतर अस्पताल में भर्ती होने का है। डेकेयर प्रक्रिया में इलाज कम समय में पूरा हो सकता है, लेकिन यह अस्पताल में किया जाता है। ऐसी प्रक्रिया का खर्च तभी डेकेयर ट्रीटमेंट के तहत क्लेम किया जा सकता है, जब वह आपकी पॉलिसी में कवर हो। ओपीडी ट्रीटमेंट के लिए अस्पताल में भर्ती होने की जरूरत नहीं होती। ओपीडी ट्रीटमेंट की खासियत यह है कि मरीज को अस्पताल या क्लिनिक में भर्ती हुए बिना ही इलाज मिल सकता है।
रूट कैनाल उपचार इसका एक अच्छा उदाहरण है। रूट कैनाल अस्पताल या क्लिनिक में बिना भर्ती हुए किया जा सकता है और इसलिए इसे ओपीडी उपचार की श्रेणी में रखा जाता है। हालांकि, दुर्घटना के कारण की गई डेंटल सर्जरी डेकेयर ट्रीटमेंट की श्रेणी में आ सकती है।
आउटपेशेंट केयर इंश्योरेंस पॉलिसी क्यों खरीदें?
भारत में चिकित्सा सेवाओं का खर्च लगातार बढ़ रहा है, जिससे स्वास्थ्य बीमा अब एक विकल्प नहीं, बल्कि जरूरत बन गया है। आज के समय में ओपीडी उपचार भी बहुत आम हो गए हैं।
बुखार, ब्लड शुगर टेस्ट, ईसीजी, एक्स-रे या फैमिली फिजिशियन और विशेषज्ञ डॉक्टरों से नियमित परामर्श जैसी जरूरतों के लिए आजकल हमें अक्सर डॉक्टर के पास जाना पड़ता है।
आमतौर पर, ओपीडी कवर मौजूदा स्वास्थ्य बीमा पॉलिसी में ऐड-ऑन के रूप में उपलब्ध होता है। हर व्यक्ति की स्वास्थ्य संबंधी जरूरतें और बजट अलग-अलग होते हैं, इसलिए अपनी जरूरत और बजट के अनुसार सही स्वास्थ्य बीमा पॉलिसी चुनना जरूरी है। ओपीडी कवर और इन-पेशेंट कवर के साथ व्यक्ति को अधिक व्यापक स्वास्थ्य सुरक्षा मिलती है। वहीं, एक स्वस्थ व्यक्ति को भी ऐसी स्वास्थ्य समस्याओं के लिए डॉक्टर के पास जाना पड़ सकता है, जो इतनी गंभीर नहीं होतीं कि अस्पताल में भर्ती होने की जरूरत पड़े। उदाहरण के लिए, दाँतों की फिलिंग या जनरल फिजिशियन से कुछ बार परामर्श लेना। उम्र बढ़ने के साथ नियमित स्वास्थ्य जांच जीवन का एक सामान्य हिस्सा बन जाती है। यदि आप नियमित रूप से स्वास्थ्य जांच करवाते हैं, तो ऐसे खर्च ओपीडी कवर के तहत कवर किए जा सकते हैं। दुर्भाग्य से, डेंटल ट्रीटमेंट, डायग्नोस्टिक टेस्ट, समय-समय पर डॉक्टर से परामर्श, निवारक स्वास्थ्य जांच और दवाइयों का खर्च ₹1,000 से लेकर ₹1 लाख तक हो सकता है। हालांकि, ओपीडी कवर स्वस्थ व्यक्तियों और नियमित रूप से अस्पताल या क्लिनिक जाने वाले लोगों के लिए अधिक उपयोगी हो सकता है। इससे ओपीडी से जुड़े खर्चों का बोझ कम करने में मदद मिलती है।
यहाँ स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी की कुछ खास विशेषताएँ दी गई हैं।
- अन्य कुछ प्लान की तुलना में, इस ओपीडी कवर वाली मेडिक्लेम पॉलिसी में भारत में स्टार हेल्थ के किसी भी नेटवर्क मेडिकल सेंटर में दुर्घटना के कारण होने वाले दाँतों और आँखों के इलाज का खर्च भी कवर किया जाता है।
- लगातार दो वर्षों तक कोई क्लेम नहीं करने पर, हर दो वर्ष की अवधि पूरी होने के बाद प्रीमियम पर 25% की छूट मिलती है। यानी, यदि लगातार दो वर्षों तक कोई क्लेम नहीं किया जाता है, तो आपके प्रीमियम पर 25% की छूट दी जाएगी।
- पहले से मौजूद बीमारियों (PED) के लिए 12 महीने की प्रतीक्षा अवधि पूरी होने के बाद, दूसरे वर्ष से ओपीडी खर्चों का क्लेम किया जा सकता है। साथ ही, एक ही वर्ष में कवरेज की निर्धारित सीमा तक एक से अधिक क्लेम किए जा सकते हैं।
नीचे पॉलिसी में कवर न होने वाले कुछ खर्चों की सूची दी गई है। स्टार हेल्थ ओपीडी प्लान के ब्रोशर के अनुसार, पॉलिसी में कवर न होने वाले सभी खर्चों की विस्तृत सूची पॉलिसी दस्तावेज़ में दी गई है।
- पहले से मौजूद बीमारियाँ: निर्धारित प्रतीक्षा अवधि पूरी होने से पहले होने वाला उपचार।
- मोटापे और वजन कम करने या नियंत्रित करने से संबंधित परामर्श।
- कॉस्मेटिक सर्जरी से जुड़े खर्च
- पेशेवर रूप से खतरनाक या साहसिक खेलों में भाग लेने के कारण आवश्यक होने वाला उपचार।
- शराब और नशीले पदार्थों की लत से संबंधित उपचार
- बांझपन और जेंडर चेंज सर्जरी से संबंधित उपचार
- गर्भावस्था से संबंधित वेलनेस, गर्भपात और उससे जुड़ी जटिलताएँ
- जानबूझकर खुद को पहुँचाई गई चोट और यौन संचारित रोगों से संबंधित उपचार
- युद्ध, दंगों और हिंसक गतिविधियों के कारण होने वाली चोटें
- टीकाकरण
- भारत के बाहर लिया गया उपचार
ओपीडी स्वास्थ्य बीमा की आवश्यकता क्यों है?
ओपीडी कवर वाला मेडिकल इंश्योरेंस या ओपीडी स्वास्थ्य बीमा डॉक्टर से परामर्श, ओपीडी उपचार और डायग्नोस्टिक जांच जैसे चिकित्सा खर्चों के लिए कवरेज प्रदान करता है। भारत में ओपीडी स्वास्थ्य बीमा का उद्देश्य ऐसे खर्चों के लिए आपको अपनी जेब से भुगतान करने से बचाना है।
ओपीडी कवर वाला स्वास्थ्य बीमा किसे लेना चाहिए?
हालांकि, स्वास्थ्य बीमा में ओपीडी कवर सभी के लिए फायदेमंद है, लेकिन कुछ लोगों को इसका लाभ दूसरों की तुलना में अधिक मिल सकता है। इनमें शामिल हैं:
- ऐसे व्यक्ति जिनके परिवार में जीवनशैली से जुड़ी बीमारियों, जैसे मोटापा या डायबिटीज, का इतिहास रहा हो।
- छोटे बच्चों वाले परिवार
- परिवार के बुजुर्ग सदस्य
- पहले से मौजूद बीमारियों वाले लोग
- कमजोर रोग प्रतिरोधक क्षमता वाले लोग
स्टार आउटपेशेंट केयर इंश्योरेंस पॉलिसी क्यों चुनें?
इस पॉलिसी की प्रमुख विशेषताएँ संक्षेप में नीचे दी गई हैं, जो आपको इसे चुनने के कारण समझने में मदद करेंगी:
नेटवर्क अस्पतालों में कैशलेस सुविधा: हम आपको लगातार बढ़ते नेटवर्क अस्पतालों के माध्यम से कैशलेस इलाज की सुविधा प्रदान करते हैं। हमारा उद्देश्य है कि नियोजित या अचानक होने वाले चिकित्सा खर्च के समय आपको अपने नजदीक नेटवर्क अस्पताल में आसानी से इलाज की सुविधा मिल सके। स्टार हेल्थ इंश्योरेंस के नेटवर्क में 16,000 से अधिक अस्पताल शामिल हैं। पूरी सूची देखने के लिए यहाँ जाएँ।
ऑनलाइन छूट: StarHealth.in से सीधे ऑनलाइन पॉलिसी खरीदने पर आप 5% की छूट का लाभ उठा सकते हैं। इसके अलावा, लगातार 2 वर्षों तक कोई क्लेम न करने पर, अगले रिन्यूअल पर प्रीमियम में 25% की छूट मिलती है।
आसान क्लेम प्रक्रिया: बीमा क्लेम की प्रक्रिया अक्सर लंबी और कागज़ी कार्रवाई वाली हो सकती है। हालांकि, स्टार हेल्थ इंश्योरेंस आसान, डिजिटल और तेज़ क्लेम प्रक्रिया की सुविधा प्रदान करता है। कैशलेस ओपीडी सुविधा से आप रीइम्बर्समेंट की चिंता किए बिना ओपीडी सेवाओं का लाभ उठा सकते हैं।
टैक्स लाभ: आयकर अधिनियम, 1961 की धारा 80D के तहत, 60 वर्ष से कम आयु के व्यक्ति और उनके परिवार के सदस्य स्वास्थ्य बीमा प्रीमियम पर ₹25,000 तक की कर कटौती का लाभ उठा सकते हैं। वरिष्ठ नागरिकों के लिए यह सीमा ₹50,000 तक है।
यदि एक ही पॉलिसी में 60 वर्ष या उससे अधिक आयु के दो परिवार के सदस्य बीमित हैं, तो अधिकतम ₹1 लाख तक की कटौती का लाभ मिल सकता है। वहीं, यदि बीमित व्यक्ति की आयु 60 वर्ष से कम है और उसके माता-पिता भी उसी पॉलिसी में बीमित हैं, तो ₹75,000 तक की कर कटौती का लाभ लिया जा सकता है।
स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी एक मेडिक्लेम पॉलिसी है, जो ओपीडी उपचार और उससे जुड़े खर्चों को कवर करती है। इसमें पॉलिसी के अनुसार डॉक्टर की फीस, फिजियोथेरेपी, डायग्नोस्टिक टेस्ट, दवाइयों के खर्च आदि शामिल हैं।
इस पॉलिसी का एक प्रमुख लाभ यह है कि इसे लंबे समय तक रिन्यू कराया जा सकता है। यदि बीमित व्यक्ति तय समय के भीतर पॉलिसी रिन्यू कराता है, तो पहले से मौजूद बीमारियों (PEDs) के लिए प्रतीक्षा अवधि कम होने और संचयी बोनस का लाभ मिल सकता है।
नोट: यदि आप यह स्वास्थ्य बीमा पॉलिसी खरीदना चाहते हैं, तो कृपया 1800-425-2255 पर संपर्क करें।
अक्सर पूछे जाने वाले प्रश्न
ओपीडी पॉलिसी के लिए भुगतान किए गए प्रीमियम पर बीमित व्यक्ति आयकर अधिनियम की धारा 80D के तहत टैक्स कटौती का लाभ उठा सकता है, बशर्ते प्रीमियम का भुगतान नकद के अलावा किसी अन्य माध्यम से किया गया हो।
ओपीडी खर्चों में भारत में किसी भी नेटवर्क अस्पताल में डॉक्टर से परामर्श पर होने वाले खर्च शामिल हैं। इसके अलावा, भारत सरकार द्वारा मान्यता प्राप्त संस्थानों में आयुर्वेद, यूनानी, सिद्ध और होम्योपैथी उपचार पर होने वाले ओपीडी खर्च भी कवर किए जाते हैं।
इसमें डायग्नोस्टिक टेस्ट, फिजियोथेरेपी और दवाइयों से जुड़े चिकित्सा खर्च भी शामिल हैं। दुर्घटना के कारण प्राकृतिक दाँतों और आंखों के इलाज पर होने वाले ओपीडी खर्च भी कवर किए जाते हैं, बशर्ते उपचार नेटवर्क अस्पताल में लिया गया हो।
प्लान:- सिल्वर प्लान / गोल्ड प्लान / प्लैटिनम प्लान
कवर व्यक्तिगत और फैमिली फ्लोटर आधार पर उपलब्ध है, जिसमें ₹25,000, ₹50,000, ₹75,000 और ₹1,00,000 की बीमा राशि के विकल्प हैं।
सिल्वर प्लान: किसी भी पहले से मौजूद बीमारी (PED) के लिए पॉलिसी के तहत कवरेज 36 महीने की प्रतीक्षा अवधि पूरी होने के बाद उपलब्ध होगा, बशर्ते आवेदन के समय उस बीमारी की जानकारी दी गई हो और बीमाकर्ता ने उसे स्वीकार किया हो।
गोल्ड प्लान: किसी भी पहले से मौजूद बीमारी (PED) के लिए पॉलिसी के तहत कवरेज 24 महीने की प्रतीक्षा अवधि पूरी होने के बाद उपलब्ध होगा, बशर्ते आवेदन के समय उस बीमारी की जानकारी दी गई हो और बीमाकर्ता ने उसे स्वीकार किया हो।
प्लैटिनम प्लान: किसी भी पहले से मौजूद बीमारी (PED) के लिए पॉलिसी के तहत कवरेज 12 महीने की प्रतीक्षा अवधि पूरी होने के बाद उपलब्ध होगा, बशर्ते आवेदन के समय उस बीमारी की जानकारी दी गई हो और बीमाकर्ता ने उसे स्वीकार किया हो।
स्टार हेल्थ इंश्योरेंस की कई पॉलिसियों में आप आपातकालीन स्थिति में क्लेम के लिए कैशलेस एनीवेयर सुविधा का लाभ उठा सकते हैं। हालांकि, नियोजित अस्पताल में भर्ती होने की स्थिति में अस्पताल में भर्ती होने से 48 घंटे पहले और आपातकालीन स्थिति में अस्पताल में भर्ती होने के 24 घंटे के भीतर क्लेम की सूचना देना आवश्यक है। कृपया ध्यान दें कि गैर-नेटवर्क अस्पताल में कैशलेस इलाज की सुविधा केवल पॉलिसी दस्तावेज़ में दिए गए नियमों और शर्तों के अधीन उपलब्ध है। यह सुविधा अस्पताल द्वारा स्टार हेल्थ इंश्योरेंस के साथ किए गए एमओयू (समझौता ज्ञापन) में तय सभी आवश्यक शर्तों को पूरा करने पर ही उपलब्ध होगी। ऐसे अस्पतालों में किए गए क्लेम स्वीकार नहीं किए जाएंगे, जो इस सुविधा के लिए सूची में शामिल नहीं हैं। हालांकि, आपातकालीन स्थिति में बीमित व्यक्ति का इलाज किया जा सकता है, लेकिन कवरेज केवल उसकी स्थिति स्थिर होने तक ही रहेगा।
मेडिकल इंश्योरेंस में ओपीडी का फुल फॉर्म आउट पेशेंट डिपार्टमेंट है। यह अस्पताल या क्लिनिक का वह विभाग है, जहाँ मरीजों को बिना अस्पताल में भर्ती हुए डॉक्टर से परामर्श, डायग्नोस्टिक टेस्ट, छोटे-मोटे इलाज और दवाइयों की सुविधा मिलती है।
स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी भारत में परिवारों के लिए उपलब्ध प्रमुख ओपीडी हेल्थ इंश्योरेंस योजनाओं में से एक है। इसमें डायग्नोस्टिक टेस्ट, दवाइयों और विशेषज्ञ डॉक्टरों से परामर्श जैसे खर्चों के लिए व्यापक कवरेज मिलता है।
हाँ, स्टार हेल्थ भारत में 14,000 से अधिक अस्पतालों और क्लीनिकों के व्यापक नेटवर्क के माध्यम से कैशलेस ओपीडी इंश्योरेंस की सुविधा प्रदान करता है।
ओपीडी उपचार के लिए मिलने वाला कवरेज आपकी स्वास्थ्य बीमा पॉलिसी पर निर्भर करता है। कुछ पॉलिसियों में डॉक्टर से परामर्श, डायग्नोस्टिक टेस्ट, दवाइयों और छोटे-मोटे इलाज जैसे ओपीडी खर्च शामिल होते हैं, जबकि कुछ पॉलिसियों में ओपीडी कवर नहीं होता। जिन पॉलिसियों में ओपीडी कवर मिलता है, उनमें आमतौर पर हर वर्ष एक निश्चित सीमा तक खर्च कवर किए जाते हैं।
ओपीडी उपचार के लिए मिलने वाला कवरेज आपकी स्वास्थ्य बीमा पॉलिसी पर निर्भर करता है। कुछ पॉलिसियों में डॉक्टर से परामर्श, डायग्नोस्टिक टेस्ट, दवाइयों और छोटे-मोटे इलाज जैसे ओपीडी खर्च शामिल होते हैं, जबकि कुछ पॉलिसियों में ओपीडी कवर नहीं होता। जिन पॉलिसियों में ओपीडी कवर मिलता है, उनमें आमतौर पर हर वर्ष एक निश्चित सीमा तक खर्च कवर किए जाते हैं।
- स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी – केवल ओपीडी के लिए समर्पित पॉलिसी, जिसमें डॉक्टर से परामर्श, डायग्नोस्टिक टेस्ट, दवाइयां, डेंटल और आंखों से जुड़े ओपीडी खर्च शामिल हैं।
- स्टार कॉम्प्रिहेंसिव इंश्योरेंस प्लान – सीमित ओपीडी कवर, जिसकी वार्षिक सीमा कम है।
- स्टार सुपर स्टार इंश्योरेंस प्लान – एक निश्चित सीमा तक ओपीडी कवर।
- स्टार हेल्थ गेन इंश्योरेंस प्लान – बीमा राशि के आधार पर ओपीडी कवर।
- स्टार वूमेन केयर इंश्योरेंस प्लान – सीमित ओपीडी कवर।
नहीं, ओपीडी उपचार और डॉक्टर से परामर्श के खर्च कवर नहीं किए जाते हैं।
हां, बिल्कुल। स्टार हेल्थ की कई स्वास्थ्य बीमा योजनाओं में ओपीडी उपचार के खर्चों का कवर मिलता है। हम स्टार कॉम्प्रिहेंसिव इंश्योरेंस पॉलिसी की सलाह देते हैं, जो अस्पताल में भर्ती होने, डे-केयर प्रक्रियाओं, ओपीडी परामर्श और उपचार सहित कई तरह के चिकित्सा खर्चों के लिए व्यापक कवरेज प्रदान करती है। ओपीडी से जुड़ी विशेष जरूरतों के लिए हम स्टार आउट पेशेंट केयर इंश्योरेंस पॉलिसी की भी सलाह देते हैं। हमारी पॉलिसियों के बारे में अधिक जानकारी के लिए हमारी वेबसाइट पर जाएँ।
ओपीडी खर्च केवल उन्हीं पॉलिसियों के तहत कवर किए जाते हैं, जिनमें ओपीडी लाभ शामिल होते हैं।
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in