






સ્ટાર સુપર સરપ્લસ ઇન્સ્યોરન્સ પૉલિસી
સુપર સરપ્લસ ઇન્શ્યુઅરન્સ પોલિસી IRDAI UIN: SHAHLIP22035V062122
સ્ટાર સુપર સરપ્લસ (ફ્લોટર) ઇન્શ્યુઅરન્સ પોલિસી UIN: SHAHLIP22034V062122
HIGHLIGHTS
Plan Essentials

ટૉપ-અપ પૉલિસી
પોસાય એવા પ્રીમિયમ પર વધારાની વીમા રકમ મેળવવા માટે આ ટૉપ-અપ પૉલિસી હાલની પૉલિસી સાથે પસંદ કરી શકાય છે.

નમ્ય (ફ્લેક્સીબલ) પૉલિસી
આ પૉલિસી વ્યક્તિગત અથવા ફ્લોટર આધાર પર 7 કૌટુંબિક સાઈઝના વિકલ્પો (અર્થાત 2A, 2A+1C, 2A+2C, 2A+3C, 1A+1C, 1A+2C, 1A+3C) સાથે પસંદ કરી શકાય છે.
લાંબા-ગાળાનો ડિસ્કાઉન્ટ
જો પૉલિસી 2 વર્ષની મુદત માટે પસંદ કરવામાં આવે, તો પ્રીમિયમ પર 5% ડિસ્કાઉન્ટ મેળવી શકાય છે.
ચિકિત્સકીય પરિક્ષણ
આ પૉલિસીનો લાભ લેવા માટે પ્રી-ઇન્શ્યોરન્સ ચિકિત્સકીય તપાસ (મેડિકલ સ્ક્રિનિંગ) ફરજિયાત નથી.
હપ્તાના વિકલ્પો
આ પૉલિસીનું પ્રીમિયમ ત્રિમાસિક અથવા અર્ધ-વાર્ષિક આધારે ચૂકવી શકાય છે.

વ્યક્તિગત પ્રવેશ ઉંમર
18 થી 65 વર્ષ વચ્ચેની ઉંમર ધરાવતી કોઈપણ વ્યક્તિ આ પૉલિસીનો લાભ લઈ શકે છે.
ફ્લોટર પ્રવેશ ઉંમર
18 થી 65 વર્ષ વચ્ચેની ઉંમર ધરાવતી કોઈપણ વ્યક્તિ આ પૉલિસીનો લાભ લઈ શકે છે. આશ્રિત બાળકોને 91મા દિવસથી 25 વર્ષ સુધી આવરી લેવામાં આવે છે.
Detailed List
શું સમાવિષ્ટ છે તે સમજો
સામાન્ય વિશેષતા (ફીચર)
પૉલિસી અવધિ (ટર્મ)આ પૉલિસી એક કે બે વર્ષની મુદત માટે મેળવી શકાય છે. |
આજીવન નવીકરણ (લાઈફલોંગ રિન્યુઅલ)આ પૉલિસી આજીવન નવીકરણનો વિકલ્પ પૂરો પાડે છે. |
ઇન્ડિવિજ્યુઅલ પ્લાન (ગોલ્ડ)
ઇન-પેશન્ટ હોસ્પિટલાઇઝેશનમાંદગી, ઇજા અથવા અકસ્માતોને કારણે 24 કલાકથી વધુ સમય માટે હોસ્પિટલમાં દાખલ થવાના ખર્ચને કવર કરવામાં આવે છે. |
પ્રી-હોસ્પિટલાઇઝેશનઇન-પેશન્ટ હોસ્પિટલાઇઝેશન ઉપરાંત હોસ્પિટલમાં દાખલ થવાની તારીખના 60 દિવસ પહેલા સુધીનો મેડિકલ ખર્ચ પણ કવર કરવામાં આવે છે. |
હોસ્પિટલમાં દાખલ થયા પછીહોસ્પિટલમાં દાખલ થયા પછીનો મેડિકલ ખર્ચ હોસ્પિટલમાંથી ડિસ્ચાર્જ થયાની તારીખથી 90 દિવસ સુધીનો ખર્ચ પોલિસી ક્લોઝમાં ઉલ્લેખિત મર્યાદા અનુસાર કવર કરવામાં આવે છે. |
રૂમનું ભાડુઇન-પેશન્ટ હોસ્પિટલાઇઝેશન દરમિયાન કરવામાં આવેલા બોર્ડિંગ અને નર્સિંગ ખર્ચ (સિંગલ પ્રાઇવેટ એ/સી રૂમ), બોર્ડિંગ અને નર્સિંગ ખર્ચને કવર કરવામાં આવે છે. |
રોડ એમ્બ્યુલન્સઇન્શ્યોર્ડ વ્યક્તિને હોસ્પિટલમાં લઈ જવા માટે થતા ખાનગી એમ્બ્યુલન્સ સહિતના એમ્બ્યુલન્સના ચાર્જ પોલિસીના સમયગાળા દીઠ રૂ. 3000/- સુધી કવર કરવામાં આવે છે. |
એર ઍમ્બ્યુલન્સએર ઍમ્બ્યુલન્સ ખર્ચ રૂ.7 લાખ અને તેથી વધુની વીમા રકમ માટે લાગુ વીમાની રકમના 10% સુધી આવરી લેવામાં આવે છે. |
આધુનિક સારવારદર્દીનો ઇન-પેશંટ હોસ્પિટલાઈઝેશન અથવા દિવસ સંભાળ (ડે કેર) ઉપચાર તરીકે કરવામાં આવેલ આધુનિક સારવારનો ખર્ચ પૉલિસી ક્લોઝમાં ઉલ્લેખિત સબ-લિમીટ સીમા સુધી ચૂકવવાપાત્ર છે. |
પ્રસૂતિ ખર્ચસિઝેરિયન સેક્શન સહિત પ્રસૂતિ ખર્ચ એ રૂ. 50,000/- પ્રતિ પ્રસૂતિથી મહત્તમ બે પ્રસૂતિ સુધી આવરી લેવામાં આવે છે. આનો લાભ 12 મહિનાના પ્રતિક્ષા સમયગાળા પછી મેળવી શકાય છે. |
અંગ દાતા ખર્ચઅંગ પ્રત્યારોપણનો ખર્ચ એ વીમાની રકમની ઉપલબ્ધતાને આધારે ચૂકવવાપાત્ર છે જો વીમેદાર વ્યક્તિ પ્રાપ્તકર્તા હોય છે. |
રિચાર્જ લાભશેષ પૉલિસી અવધિ માટે વીમાની રકમ સમાપ્ત થવા પર, પૉલિસી સમયગાળા દરમિયાન નિર્દિષ્ટ સીમા સુધી એક વખત વધારાની ક્ષતિપૂર્તિ આપવામાં આવે છે. |
સુખાકારી (વેલનેસ) સેવાઓવિવિધ સુખાકારી પ્રવૃત્તિઓ દ્વારા વીમેદાર વ્યક્તિની તંદુરસ્ત જીવનશૈલીને પ્રેરિત કરવા તથા પ્રોત્સાહિત કરવા માટે બનાવવામાં આવેલ વેલનેસ પ્રોગ્રામ. |
ઇ-મેડિકલ અભિપ્રાય (ઓપિનિયન)વીમાધારક વ્યક્તિ દ્વારા અરજ કરવામાં આવેલી વિનંતી પર કંપનીની નિષ્ણાત પેનલ તરફથી ઈ-મેડિકલ ઓપિનિયન સુવિધા ઉપલબ્ધ છે. |
નિર્ધારિત સીમાનિર્ધારિત સીમાનો અર્થ થાય છે એ રકમ જે માટે કંપનીનું કોઈ દાયિત્વ પૉલિસી સમયગાળા દરમિયાન રહેશે નહીં. |
વ્યક્તિગત પ્લાન (સિલ્વર)
ઇન-પેશંટ હોસ્પિટલાઈઝેશનમાંદગી, ઈજા અથવા અકસ્માતના કારણે 24 કલાકથી વધુ સમય માટે થયેલા હોસ્પિટલાઈઝેશનના ખર્ચને આવરી લેવામાં આવે છે. |
પ્રી-હોસ્પિટલાઇઝેશનઇન-પેશંટ હોસ્પિટલાઈઝેશન ઉપરાંત, હોસ્પિટલમાં દાખલ થયાની તારીખના 30 દિવસ પહેલાના ચિકિત્સકીય ખર્ચાઓ પણ આવરી લેવામાં આવે છે. |
પોસ્ટ-હોસ્પિટલાઇઝેશનહોસ્પિટલમાંથી ડિસ્ચાર્જ થયાની તારીખથી 60 દિવસ સુધીના પોસ્ટ-હોસ્પિટલાઇઝેશન ચિકિત્સકીય ખર્ચ એ પૉલિસી ક્લોઝમાં ઉલ્લેખિત સીમા અનુસાર આવરી લેવામાં આવે છે. |
રૂમનું ભાડુંઇન-પેશંટ હોસ્પિટલાઈઝેશન દરમિયાન રૂમ (સિંગલ સ્ટાન્ડર્ડ A/C રૂમ સહિત), બોર્ડિંગ અને નર્સિંગ પર થતા ખર્ચને રૂ.4000/- પ્રતિ દિવસ સુધી આવરી લેવામાં આવે છે. |
આધુનિક સારવારઆધુનિક સારવાર ખર્ચ એ પૉલિસી ક્લોઝમાં દર્શાવેલ સબ-લિમીટ સીમા સુધી ચૂકવવાપાત્ર છે. |
કપાત (ડીડક્ટેબલ)કપાતપાત્ર એટલે તે રકમ કે જેના સુધી કંપનીનું દરેક તથા પ્રત્યેક હોસ્પિટલાઈઝેશન માટે કોઈ દાયિત્વ રહેશે નહીં. |
ફ્લોટર પ્લાન (ગોલ્ડ)
ઇન-પેશંટ હોસ્પિટલાઈઝેશનમાંદગી, ઈજા અથવા અકસ્માતના કારણે 24 કલાકથી વધુ સમય માટે થયેલા હોસ્પિટલાઈઝેશનના ખર્ચને આવરી લેવામાં આવે છે. |
પ્રી-હોસ્પિટલાઇઝેશનઇન-પેશંટ હોસ્પિટલાઈઝેશન ઉપરાંત, હોસ્પિટલમાં દાખલ થયાની તારીખના 60 દિવસ પહેલાના ચિકિત્સકીય ખર્ચાઓ પણ આવરી લેવામાં આવે છે. |
પોસ્ટ-હોસ્પિટલાઇઝેશનહોસ્પિટલમાંથી ડિસ્ચાર્જ થયાની તારીખથી 90 દિવસ સુધીના પોસ્ટ-હોસ્પિટલાઇઝેશન ચિકિત્સકીય ખર્ચ એ પૉલિસી ક્લોઝમાં ઉલ્લેખિત સીમા અનુસાર આવરી લેવામાં આવે છે. |
રૂમનું ભાડુંઇન-પેશંટ હોસ્પિટલાઈઝેશન દરમિયાન રૂમ (સિંગલ ખાનગી A/C રૂમ સહિત), બોર્ડિંગ અને નર્સિંગ પર થતા ખર્ચને આવરી લેવામાં આવે છે. |
એર ઍમ્બ્યુલન્સએર ઍમ્બ્યુલન્સ ખર્ચ રૂ.10 લાખ અને તેથી વધુની વીમા રકમ માટે લાગુ વીમાની રકમના 10% સુધી આવરી લેવામાં આવે છે. |
રોડ ઍમ્બ્યુલન્સખાનગી ઍમ્બ્યુલન્સ સહિત ઍમ્બ્યુલન્સ શુલ્ક એ વીમાધારક વ્યક્તિને હોસ્પિટલમાં લઈ જવા માટે રૂ.3000/- પ્રતિ પૉલિસી સમયગાળા સુધી આવરી લેવામાં આવે છે. |
આધુનિક સારવારઆધુનિક સારવારનો ખર્ચ પૉલિસી ક્લોઝમાં ઉલ્લેખિત સબ-લિમીટની સીમા સુધી ચૂકવવાપાત્ર છે. |
પ્રસૂતિ ખર્ચસિઝેરિયન સેક્શન સહિત પ્રસૂતિ ખર્ચ એ રૂ. 50,000/- પ્રતિ પ્રસૂતિથી મહત્તમ બે પ્રસૂતિ સુધી આવરી લેવામાં આવે છે. આનો લાભ 12 મહિનાના પ્રતિક્ષા સમયગાળા પછી મેળવી શકાય છે. |
અંગ દાતા ખર્ચઅંગ પ્રત્યારોપણનો ખર્ચ એ વીમાની રકમની ઉપલબ્ધતાને આધારે ચૂકવવાપાત્ર છે જો વીમેદાર વ્યક્તિ પ્રાપ્તકર્તા હોય છે. |
રિચાર્જ લાભશેષ પૉલિસી અવધિ માટે વીમાની રકમ સમાપ્ત થવા પર, પૉલિસી સમયગાળા દરમિયાન નિર્દિષ્ટ સીમા સુધી એક વખત વધારાની ક્ષતિપૂર્તિ આપવામાં આવે છે, જેનો ઉપયોગ સમાન હોસ્પિટલાઈઝેશન વખતે પણ કરી શકાય છે. |
ઇ-મેડિકલ અભિપ્રાય (ઓપિનિયન)વીમાધારક વ્યક્તિ દ્વારા અરજ કરવામાં આવેલી વિનંતી પર કંપનીની નિષ્ણાત પેનલ તરફથી ઈ-મેડિકલ ઓપિનિયન સુવિધા ઉપલબ્ધ છે. |
સુખાકારી (વેલનેસ) સેવાઓવિવિધ સુખાકારી પ્રવૃત્તિઓ દ્વારા વીમેદાર વ્યક્તિની તંદુરસ્ત જીવનશૈલીને પ્રેરિત કરવા તથા પ્રોત્સાહિત કરવા માટે બનાવવામાં આવેલ વેલનેસ પ્રોગ્રામ. |
નિર્ધારિત સીમાનિર્ધારિત સીમાનો અર્થ થાય છે એ રકમ જે માટે કંપનીનું કોઈ દાયિત્વ પૉલિસી સમયગાળા દરમિયાન રહેશે નહીં. |
ફ્લોટર પ્લાન (સિલ્વર)
ઇન-પેશંટ હોસ્પિટલાઈઝેશનમાંદગી, ઈજા અથવા અકસ્માતના કારણે 24 કલાકથી વધુ સમય માટે થયેલા હોસ્પિટલાઈઝેશનના ખર્ચને આવરી લેવામાં આવે છે. |
પ્રી-હોસ્પિટલાઇઝેશનઇન-પેશંટ હોસ્પિટલાઈઝેશન ઉપરાંત, હોસ્પિટલમાં દાખલ થયાની તારીખના 30 દિવસ પહેલાના ચિકિત્સકીય ખર્ચાઓ પણ આવરી લેવામાં આવે છે. |
પોસ્ટ-હોસ્પિટલાઇઝેશનહોસ્પિટલમાંથી ડિસ્ચાર્જ થયાની તારીખથી 60 દિવસ સુધીના પોસ્ટ-હોસ્પિટલાઇઝેશન ચિકિત્સકીય ખર્ચ એ પૉલિસી ક્લોઝમાં ઉલ્લેખિત સીમા અનુસાર આવરી લેવામાં આવે છે. |
રૂમનું ભાડુંઇન-પેશંટ હોસ્પિટલાઈઝેશન દરમિયાન રૂમ, બોર્ડિંગ અને નર્સિંગ પર થતા ખર્ચને રૂ.4000/- પ્રતિ દિવસ સુધી આવરી લેવામાં આવે છે. |
આધુનિક સારવારઆધુનિક સારવાર ખર્ચ એ પૉલિસી ક્લોઝમાં દર્શાવેલ સબ-લિમીટ સીમા સુધી ચૂકવવાપાત્ર છે. |
કપાત (ડીડક્ટેબલ)કપાતપાત્ર એટલે તે રકમ કે જેના સુધી કંપનીનું દરેક તથા પ્રત્યેક હોસ્પિટલાઈઝેશન માટે કોઈ દાયિત્વ રહેશે નહીં. |
પોલિસીની વિગતો અને નિયમો અને શરતોને જાણવા માટે પોલિસી દસ્તાવેજો જોવા વિનંતી.
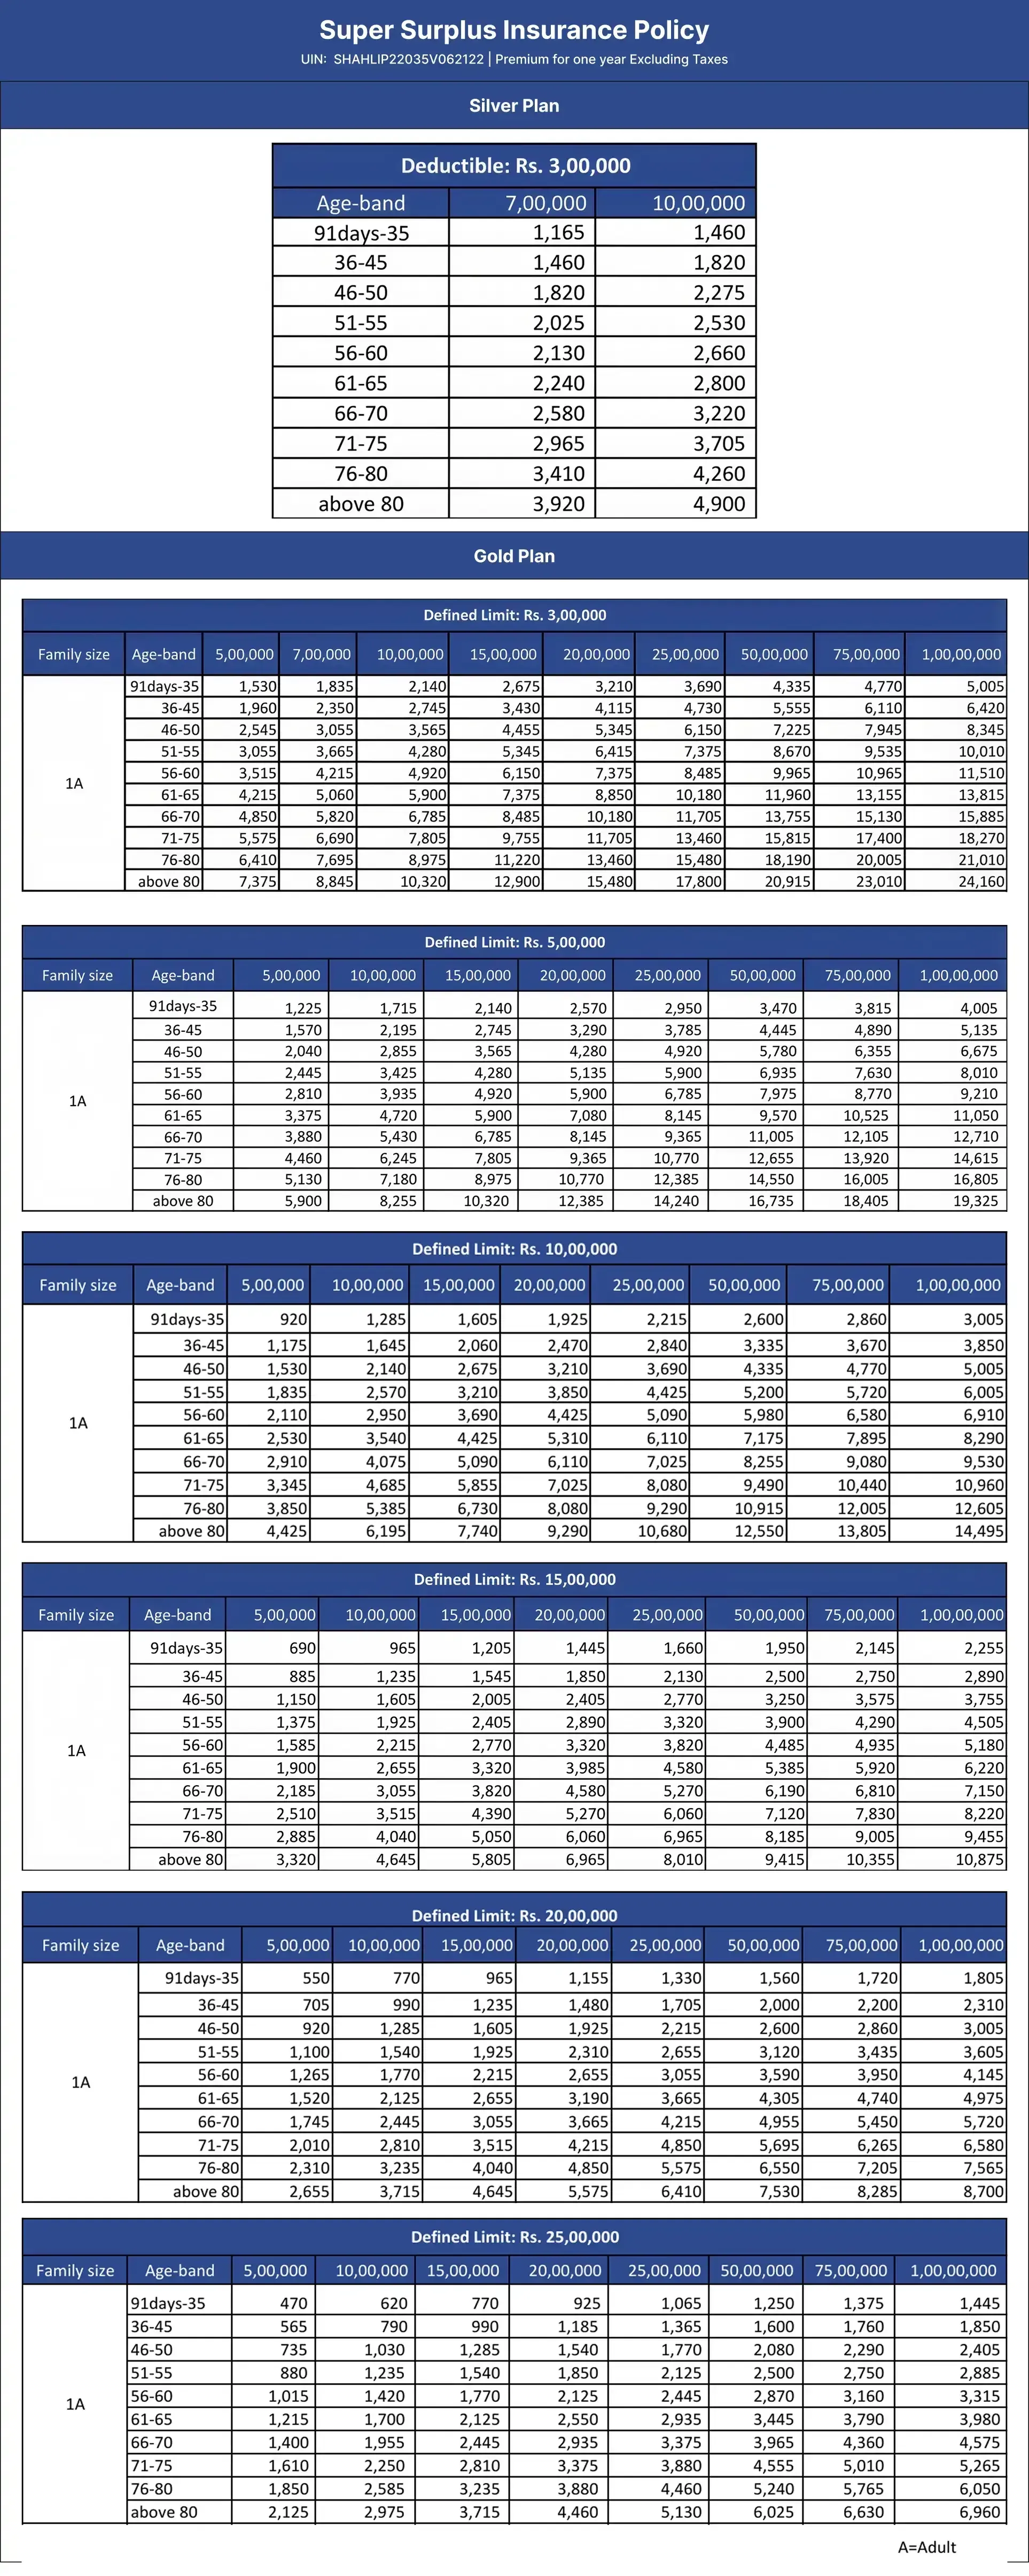
 Insurance Policy_20261005073030.jpg)
પ્રતિક્ષા સમયગાળો
1. પૂર્વ-હયાત રોગો માટે (સિલ્વર પ્લાન) - 36 મહિના
2. પૂર્વ-હયાત રોગો માટે (ગોલ્ડ પ્લાન) - 12 મહિના
3. ચોક્કસ રોગો/ઉપચાર માટે (સિલ્વર પ્લાન) - 24 મહિના
4. ચોક્કસ રોગો/ઉપચાર માટે (ગોલ્ડ પ્લાન) - 12 મહિના
5. પ્રારંભિક પ્રતિક્ષા સમયગાળો - 30 દિવસ (અકસ્માત સિવાય)
આધુનિક સારવાર
ઇન્ડિવિજ્યુઅલ ધોરણે આધુનિક સારવારના કવરેજ માટે કૃપા કરીને અહીં ક્લિક કરો.
વ્યક્તિગત આધાર પર આધુનિક સારવાર માટે કવરેજ જાણવા, કૃપા કરીને અહીં ક્લિક કરો.
વ્યક્તિગત લાભો
સિલ્વર પ્લાન | ગોલ્ડ પ્લાન |
|---|---|
વ્યક્તિગત આધાર પર વીમાની રકમ
|
વ્યક્તિગત આધાર પર વીમાની રકમ
|
ઇન-પેશંટ હોસ્પિટલાઈઝેશન ખર્ચઃ રૂમ, બોર્ડિંગ અને નર્સિંગ ખર્ચ મહત્તમ પ્રતિ દિવસ રૂ.4,000/-ને આધીન છે.
|
ઇન-પેશંટ હોસ્પિટલાઈઝેશન ખર્ચઃ રૂમ (સિંગલ ખાનગી A/C રૂમ), બોર્ડિંગ અને નર્સિંગ ખર્ચ
|
સર્જનની ફી, કન્સલ્ટન્ટની ફી, એનેસ્થેટીસ્ટ અને નિષ્ણાતની ફી.
|
સર્જનની ફી, કન્સલ્ટન્ટની ફી, એનેસ્થેટીસ્ટ અને નિષ્ણાતની ફી.
|
એનેસ્થેસિયા, રક્ત, ઓક્સિજન, ICU શુલ્ક અને ઓપરેશન થિયેટર શુલ્ક, પેસમેકરનો ખર્ચ.
|
એનેસ્થેસિયા, રક્ત, ઓક્સિજન, ICU શુલ્ક અને ઓપરેશન થિયેટર શુલ્ક, સર્જિકલ ઉપકરણો, દવાઓ અને ઔષધો, નિદાન સામગ્રીઓ, એક્સ-રે અને પેસમેકરનો ખર્ચ.
|
પ્રી અને પોસ્ટ હોસ્પિટલાઇઝેશન - 30 દિવસ અને 60 દિવસ.
|
પ્રી અને પોસ્ટ હોસ્પિટલાઇઝેશન - 60 દિવસ અને 90 દિવસ.
|
પૂર્વ-હયાત રોગો / માંદગી: વીમા કંપની સાથે વિના બ્રેકે સતત 36 મહિનાના વીમા પછી આવરી લેવામાં આવે છે.
|
પૂર્વ-હયાત રોગો: વીમા કંપની સાથે વિના બ્રેકે સતત 12 મહિનાના વીમા પછી આવરી લેવામાં આવે છે.
|
ચોક્કસ રોગો માટે પ્રતિક્ષા સમયગાળો - 24 મહિના
|
ચોક્કસ રોગો માટે પ્રતિક્ષા સમયગાળો – 12 મહિના
|
દરેક દાવા (ક્લેમ) માટે લાગુ કપાતો. |
પ્રસ્તાવક આ પૉલિસીના રિન્યૂઅલ પહેલાં 6ઠ્ઠા વર્ષની શરૂઆતમાં અથવા પછીના કોઈપણ ક્રમિક રિન્યુઅલ દરમિયાન, કંપની દ્વારા ઓફર કરાયેલ નિર્ધારિત સીમા વિના ક્ષતિપૂર્તિ આરોગ્ય વીમા પૉલિસી પસંદ કરી શકે છે અને તત્કાલ 5 વર્ષના સમયગાળાની સરેરાશ વીમા રકમ માટે સાતત્ય લાભો લઇ શકે છે જે કે નીચેનાને આધીન છે:- તમામ વીમાધારક વ્યક્તિઓનો 50 વર્ષની ઉંમર પહેલા આ પૉલિસી હેઠળ કંપની સાથે વીમો ઉતારવામાં આવે છે અને કોઈપણ વિરામ (બ્રેક) વિના સતત નવીકરણ (રિન્યુઅલ) કરવામાં આવે છે અને તત્કાલ અગાઉના 5 વર્ષ દરમિયાન કોઈ દાવો (ક્લેમ) કરવામાં આવ્યો ન હોય. પ્રસ્તાવકે તમામ વીમાધારક વ્યક્તિઓ માટે આ વિકલ્પનો ઉપયોગ કરવો જોઈએ. જો વિકલ્પનો ઉપયોગ કરવામાં આવે તો આ પૉલિસીને વધુ નવીકરણ (રિન્યુ) કરવામાં આવશે નહીં.
|
આધુનિક સારવાર માટે કવરેજઃ પૉલિસીમાં દર્શાવેલ સીમા સુધી
|
પ્રસૂતિ ખર્ચઃ સિઝેરિયન સેક્શન દ્વારા પ્રસૂતિ સહિતનો ખર્ચ (પ્રિ-નેટલ, પોસ્ટ-નેટલ ખર્ચ અને સગર્ભાવસ્થાના કાયદેસર ગર્ભપાત સહિત) એ પૉલિસી સમયગાળા દીઠ રૂ. 50,000/- સુધી હોઈ શકે, અને વધુમાં વધુ 2 પ્રસૂતિને આધીન છે. આ જ્યારે પૉલિસી ચાલુ હોય ત્યારે વીમાધારક વ્યક્તિના સમગ્ર જીવનકાળ દરમિયાન ચૂકવવાપાત્ર હોય છે
|
લાંબા ગાળાની અને હપ્તાની સુવિધા ઉપલબ્ધ છે.
|
અંગ પ્રત્યારોપણ માટે અંગ દાતા ખર્ચ જ્યાં વીમેદાર વ્યક્તિ પ્રાપ્તકર્તા હોય છે તે ચૂકવવાપાત્ર છે જો કે પ્રત્યારોપણ માટેનો દાવો (ક્લેમ) એ ચૂકવવાપાત્ર હોય અને વીમાની રકમની ઉપલબ્ધતાને આધીન હોય. દાતાનો તપાસ (સ્ક્રીનીંગ) ખર્ચ અને દાતાની દાન પછીની જટિલતાઓ ચૂકવવાપાત્ર નથી.
|
|
રિચાર્જ લાભ: જો પૉલિસી હેઠળ વીમાની રકમ પૉલિસી સમયગાળા દરમિયાન ખતમ/સમાપ્ત થઇ ગઈ હોય, તો પૉલિસીમાં જણાવેલ સીમા સુધીની વધારાની ક્ષતિપૂર્તિ શેષ પૉલિસી અવધિ માટે એકવાર સુધી પૂરી પાડવામાં આવશે.
|
|
ઈમરજન્સી ઍમ્બ્યુલન્સ શુલ્ક એ વીમાધારક દર્દીને હોસ્પિટલમાં લઈ જવા માટે પૉલિસી સમયગાળા દીઠ રૂ.3,000/- સુધી અપાય છે.
|
|
એર ઍમ્બ્યુલન્સ ખર્ચ એ રૂ.7 લાખ અને તેથી વધુની વીમા રકમ માટે પૉલિસી સમયગાળા દીઠ લાગુ વીમાની રકમના 10% સુધી આવરી લેવામાં આવે છે.
|
|
ઇ-મેડિકલ અભિપ્રાય (ઓપિનીયન) મેળવવાની સુવિધા.
|
|
પૉલિસીમાં દર્શાવેલ સીમા સુધીની આધુનિક સારવાર માટે કવરેજ
|
|
સુખાકારી (વેલનેસ) સેવા
|
|
લાંબા ગાળાની અને હપ્તાની સુવિધા ઉપલબ્ધ છે.
|
ફ્લોટર લાભો
સિલ્વર પ્લાન | ગોલ્ડ પ્લાન |
|---|---|
ફ્લોટર આધાર પર વીમાની રકમ
|
ફ્લોટર આધાર પર વીમાની રકમ |
ઇન-પેશંટ હોસ્પિટલાઈઝેશન ખર્ચઃ રૂમ, બોર્ડિંગ અને નર્સિંગ ખર્ચ મહત્તમ પ્રતિ દિવસ રૂ.4,000/-ને આધીન છે. |
ઇન-પેશંટ હોસ્પિટલાઈઝેશન ખર્ચઃ રૂમ (સિંગલ ખાનગી A/C રૂમ), બોર્ડિંગ અને નર્સિંગ ખર્ચ |
સર્જનની ફી, કન્સલ્ટન્ટની ફી, એનેસ્થેટીસ્ટ અને નિષ્ણાતની ફી.
|
સર્જનની ફી, કન્સલ્ટન્ટની ફી, એનેસ્થેટીસ્ટ અને નિષ્ણાતની ફી |
એનેસ્થેસિયા, રક્ત, ઓક્સિજન, ICU શુલ્ક અને ઓપરેશન થિયેટર શુલ્ક, પેસમેકરનો ખર્ચ.
|
એનેસ્થેસિયા, રક્ત, ઓક્સિજન, ICU શુલ્ક અને ઓપરેશન થિયેટર શુલ્ક, સર્જિકલ ઉપકરણો, દવાઓ અને ઔષધો, નિદાન સામગ્રીઓ, એક્સ-રે અને પેસમેકરનો ખર્ચ.
|
પ્રી અને પોસ્ટ હોસ્પિટલાઇઝેશન - 30 દિવસ અને 60 દિવસ.
|
પ્રી અને પોસ્ટ હોસ્પિટલાઇઝેશન - 60 દિવસ અને 90 દિવસ.
|
પૂર્વ-હયાત રોગો / માંદગી: વીમા કંપની સાથે વિના બ્રેકે સતત 36 મહિનાના વીમા પછી આવરી લેવામાં આવે છે.
|
પૂર્વ-હયાત રોગો: વીમા કંપની સાથે વિના બ્રેકે સતત 12 મહિનાના વીમા પછી આવરી લેવામાં આવે છે.
|
ચોક્કસ રોગો માટે પ્રતિક્ષા સમયગાળો - 24 મહિના
|
ચોક્કસ રોગો માટે પ્રતિક્ષા સમયગાળો – 12 મહિના |
દરેક દાવા (ક્લેમ) માટે લાગુ કપાતો. |
પ્રસ્તાવક આ પૉલિસીના રિન્યૂઅલ પહેલાં 6ઠ્ઠા વર્ષની શરૂઆતમાં અથવા પછીના કોઈપણ ક્રમિક રિન્યુઅલ દરમિયાન, કંપની દ્વારા ઓફર કરાયેલ નિર્ધારિત સીમા વિના ક્ષતિપૂર્તિ આરોગ્ય વીમા પૉલિસી પસંદ કરી શકે છે અને તત્કાલ 5 વર્ષના સમયગાળાની સરેરાશ વીમા રકમ માટે સાતત્ય લાભો લઇ શકે છે જે કે નીચેનાને આધીન છે:- તમામ વીમાધારક વ્યક્તિઓનો 50 વર્ષની ઉંમર પહેલા આ પૉલિસી હેઠળ કંપની સાથે વીમો ઉતારવામાં આવે છે અને કોઈપણ વિરામ (બ્રેક) વિના સતત નવીકરણ (રિન્યુઅલ) કરવામાં આવે છે અને તત્કાલ અગાઉના 5 વર્ષ દરમિયાન કોઈ દાવો (ક્લેમ) કરવામાં આવ્યો ન હોય. પ્રસ્તાવકે તમામ વીમાધારક વ્યક્તિઓ માટે આ વિકલ્પનો ઉપયોગ કરવો જોઈએ. જો વિકલ્પનો ઉપયોગ કરવામાં આવે તો આ પૉલિસીને વધુ નવીકરણ (રિન્યુ) કરવામાં આવશે નહીં.
|
આધુનિક સારવાર માટે કવરેજઃ પૉલિસીમાં દર્શાવેલ સીમા સુધી
|
પ્રસૂતિ ખર્ચઃ સિઝેરિયન સેક્શન દ્વારા પ્રસૂતિ સહિતનો ખર્ચ (પ્રિ-નેટલ, પોસ્ટ-નેટલ ખર્ચ અને સગર્ભાવસ્થાના કાયદેસર ગર્ભપાત સહિત) એ પૉલિસી સમયગાળા દીઠ રૂ. 50,000/- સુધી હોઈ શકે, અને વધુમાં વધુ 2 પ્રસૂતિને આધીન છે. આ જ્યારે પૉલિસી ચાલુ હોય ત્યારે વીમાધારક વ્યક્તિના સમગ્ર જીવનકાળ દરમિયાન ચૂકવવાપાત્ર હોય છે.
|
લાંબા ગાળાની અને હપ્તાની સુવિધા ઉપલબ્ધ છે.
|
અંગ પ્રત્યારોપણ માટે અંગ દાતા ખર્ચ જ્યાં વીમેદાર વ્યક્તિ પ્રાપ્તકર્તા હોય છે તે ચૂકવવાપાત્ર છે જો કે પ્રત્યારોપણ માટેનો દાવો (ક્લેમ) એ ચૂકવવાપાત્ર હોય અને વીમાની રકમની ઉપલબ્ધતાને આધીન હોય. દાતાનો તપાસ (સ્ક્રીનીંગ) ખર્ચ અને દાતાની દાન પછીની જટિલતાઓ ચૂકવવાપાત્ર નથી.
|
રિચાર્જ લાભ: જો પૉલિસી હેઠળ વીમાની રકમ પૉલિસી સમયગાળા દરમિયાન ખતમ/સમાપ્ત થઇ ગઈ હોય, તો પૉલિસીમાં જણાવેલ સીમા સુધીની વધારાની ક્ષતિપૂર્તિ શેષ પૉલિસી અવધિ માટે એકવાર સુધી પૂરી પાડવામાં આવશે.
| |
ઈમરજન્સી ઍમ્બ્યુલન્સ શુલ્ક એ વીમાધારક દર્દીને હોસ્પિટલમાં લઈ જવા માટે પ્રતિ હોસ્પિટલાઈઝેશન દીઠ રૂ.3,000/- સુધી અપાય છે.
| |
એર ઍમ્બ્યુલન્સ ખર્ચ એ રૂ.10 લાખ અને તેથી વધુની વીમા રકમ માટે પૉલિસી સમયગાળા દીઠ લાગુ વીમાની રકમના 10% સુધી આવરી લેવામાં આવે છે.
| |
ઇ-મેડિકલ અભિપ્રાય (ઓપિનીયન) મેળવવાની સુવિધા
| |
પૉલિસીમાં દર્શાવેલ સીમા સુધીની આધુનિક સારવાર માટે કવરેજ.
| |
સુખાકારી (વેલનેસ) સેવા
| |
લાંબા ગાળાની અને હપ્તાની સુવિધા ઉપલબ્ધ છે.
|
ફ્રી લુક અવધિ
પૉલિસીના નિયમો અને શરતોની સમીક્ષા કરવા માટે પૉલિસીની પ્રાપ્તિની તારીખથી 15 દિવસની ફ્રી લુક અવધિ ઉપલબ્ધ છે (નવીકરણ (રિન્યુઅલ) માટે લાગુ નથી).
બીજું કંઈક શોધી રહ્યા છો?
બધા પ્લાન જુઓશરૂ કરો
શ્રેષ્ઠની ખાતરી રાખો
તમારું ભાવિ અમારી સાથે સુરક્ષિત કરો.
શું તમારી પૉલિસી મેળવવા માટે તૈયાર છો?
સુપર સરપ્લસ ઇન્સ્યોરન્સ પૉલિસી / સ્ટાર સુપર સરપ્લસ (ફ્લોટર) ઇન્સ્યોરન્સ પૉલિસી
"સ્વાસ્થ્ય માટે વીમો એ સંપત્તિ છે" આ કથન આજે આપણા ઝડપી વિશ્વમાં એક અગ્રણી કથન બની ગયું છે. ભલે આપણે આપણા મન અને શરીર પ્રત્યે કેટલા સભાન હોઈએ, તેમ છતાં સ્વાસ્થ્ય કટોકટી એ જીવનના કોઈપણ તબક્કે દસ્તક આપી શકે છે. તમારે ખાતરી કરી લેવી જોઈએ કે તમે આવા સંજોગો માટે સારી રીતે તૈયાર છો.
સ્વાસ્થ્ય વીમા પૉલિસી તમને માંદગી/ઈજાનો સામનો કરતી વખતે સમયસર સારવાર કરાવવામાં મદદ કરે છે. ભલે તમારી પાસે આરોગ્ય વીમા પૉલિસી કવર હોય. એવા કોઈ સમયે જ્યારે તમારા ચિકિત્સકીય બિલમાં ભારે વધારો થાય છે, ત્યારે 5-10 લાખ વીમાની રકમ પર્યાપ્ત ન હોઈ શકે. આવા કિસ્સાઓમાં, ટોપ-અપ આરોગ્ય વીમા પ્લાન એ તમારા નિયમિત આરોગ્ય વીમા કવરના પૂરક તરીકે કામ કરે છે. આ પ્લાન તમારી મોજૂદા આરોગ્ય વીમા પૉલિસીમાં વધારાનું કવરેજ ઉમેરે છે. સરળ શબ્દોમાં કહીએ તો, ટોપ-અપ હેલ્થ ઈન્સ્યોરન્સ પ્લાન, તમારી મોજૂદા પૉલિસી થ્રેશોલ્ડ સીમા સુધી પહોંચે ત્યારબાદ વધારાની સુરક્ષા પ્રદાન કરે છે.
ટોપ-અપ હેલ્થ ઈન્સ્યોરન્સ પ્લાન
સ્ટાર હેલ્થ દ્વારા સુપર સરપ્લસ ઈન્સ્યોરન્સ પૉલિસી એ પોસાય તેવા પ્રીમિયમ પર એક કરોડ સુધીની વીમાની રકમ પૂરું પાડતું એક ટોપ-અપ આરોગ્ય વીમા પ્લાન છે. તે અન્ય મૂળભૂત પ્લાન કરતાં વ્યાપક સુરક્ષા સાથે આવે છે. આ પૉલિસી ત્રણ મહિનાથી 65 વર્ષ સુધીના વય જૂથ માટે વ્યક્તિગત અને ફ્લોટર બંને આધાર પર ઉપલબ્ધ છે.
પૉલિસી ગોલ્ડ અને સિલ્વર પ્લાન તરીકે વિકલ્પોમાં ઉપલબ્ધ છે. આ પૉલિસી હેઠળ પ્રતિક્ષા સમયગાળો અનુક્રમે 12 મહિના અને 36 મહિનાનો છે. પૉલિસીની અવધિ એક વર્ષ/2 વર્ષની છે. પૉલિસીની ખરીદી પર, આજીવન નવીકરણ (રિન્યુએબિલિટી) વિકલ્પ ઉપલબ્ધ છે.
સુપર સરપ્લસ હેલ્થ ઈન્સ્યોરન્સ પૉલિસીની વિશેષતાઓ (ફીચર્સ)
| અનુક્રમાંક | વિષય | માપદંડ | ||
|---|---|---|---|---|
| 1. | પાત્રતા | 18-65 વર્ષ | ||
| 2. | આશ્રિત બાળકો | 91 દિવસથી 25 વર્ષ | ||
| 3. | પૉલિસી અવધિ (ટર્મ) | 1 / 2 વર્ષ | ||
| 4. | પ્લાન વિકલ્પો | સિલ્વર / ગોલ્ડ પ્લાન | ||
| 5. | કંપની સિલ્વર પ્લાન હેઠળ દરેક દાવા (ક્લેમ) પર કપાતપાત્ર સીમા કરતાં વધુ ચૂકવણી કરશે | સિલ્વર | વીમાની રકમ | કપાતપાત્ર સીમા |
| વ્યક્તિગત | 7 લાખ / 10 લાખ | 3 લાખ | ||
| ફ્લોટર | 10 લાખમાં | 3 અને 5 લાખ | ||
| કંપની ગોલ્ડ પ્લાન હેઠળ પૉલિસી વર્ષમાં નિર્ધારિત સીમા કરતાં વધુ તમામ દાવા (ક્લેમ)ની રકમની એકંદર ચૂકવણી કરશે | ગોલ્ડ | Sum insured | Defined limit | |
| વ્યક્તિગત | 5 / 10 / 15 / 20 / 25 /50 / 75/ 100 લાખ | 3 / 5 /10 / 15 / 20 /25 લાખ | ||
| ફ્લોટર | ||||
| 6. | ઉત્પાદ પ્રકાર | વ્યક્તિગત / ફ્લોટર | ||
| 7. | હપ્તાની સુવિધા | ત્રિમાસિક / અર્ધવાર્ષિક | ||
| 8. | છૂટ (ડિસ્કાઉન્ટ) | સમગ્ર બે વર્ષનું પ્રીમિયમ અગ્રિમ (એડવાન્સમાં) ચૂકવવામાં આવે, તો જ 5 ટકા ડિસ્કાઉન્ટ આપવામાં આવશે | ||
| 9. | નવીકરણ (રિન્યુઅલ) | આજીવન નવીકરણ (રિન્યુઅલ) વિકલ્પ | ||
| 10. | પૂર્વ-વીમા ચિકિત્સકીય તપાસ | જરૂરી નથી | ||
સુપર સરપ્લસ ઇન્સ્યોરન્સ પૉલિસી / સ્ટાર સુપર સરપ્લસ (ફ્લોટર) ઇન્સ્યોરન્સ પૉલિસી હેઠળ કવરેજ
પૉલિસી ગોલ્ડ અને સિલ્વર નામના બે પ્લાન વિકલ્પો હેઠળ વ્યક્તિગત અને ફ્લોટર આધારે વ્યાપક કવરેજ પ્રદાન કરે છે.
આ લાભ નીચે પ્રમાણે વિગતવાર છે:
વ્યક્તિગત પ્લાન (સિલ્વર)
- હોસ્પિટલમાં દાખલ દરમિયાન ખર્ચ- રૂમ, બોર્ડિંગ અને નર્સિંગ ખર્ચ જેવા ખર્ચાઓ મહત્તમ રૂ.4000 પ્રતિ દિવસને આધીન છે. સર્જનની ફી, એનેસ્થેટીસ્ટ, મેડિકલ પ્રેક્ટિશનર, કન્સલ્ટન્ટ, નિષ્ણાતની ફી, રક્ત, ઓક્સિજન, ICU શુલ્ક, ઓપરેશન થિયેટરનો શુલ્ક, દવાઓ અને ઔષધો, નિદાન (ડાયગ્નોસ્ટિક) સામગ્રીઓ અને લેબ પરિક્ષણ (ટેસ્ટ) જેવા અન્ય ખર્ચાઓ પણ આવરી લેવામાં આવ્યા છે.
- પ્રી-હોસ્પિટલાઇઝેશન ખર્ચ- હોસ્પિટલમાં દાખલ થયાની તારીખના 30 દિવસ પહેલાના ખર્ચાઓ આવરી લેવામાં આવે છે.
- પોસ્ટ-હોસ્પિટલાઇઝેશન ખર્ચ- ડિસ્ચાર્જ થયા પછી 60 દિવસ સુધીનો ખર્ચ આવરી લેવામાં આવે છે.
- આધુનિક સારવાર માટે કવરેજ- પૉલિસી ક્લોઝમાં ઉલ્લેખિત સબ-લિમીટ સુધી ચોક્કસ બીમારી માટે આધુનિક/અદ્યતન સારવારોને પૉલિસી હેઠળ આવરી લેવામાં આવે છે.
વ્યક્તિગત પ્લાન (ગોલ્ડ)
- હોસ્પિટલમાં દાખલ દરમિયાન ખર્ચ- હોસ્પિટલ દ્વારા પૂરા પાડવામાં આવેલ રૂમ (સિંગલ ખાનગી AC રૂમ), બોર્ડિંગ તથા નર્સિંગ જેવા ખર્ચ આવરી લેવામાં આવ્યા છે. સર્જનની ફી, એનેસ્થેટીસ્ટ, મેડિકલ પ્રેક્ટિશનર, કન્સલ્ટન્ટ, નિષ્ણાતની ફી, રક્ત, ઓક્સિજન, ICU શુલ્ક, ઓપરેશન થિયેટરનો શુલ્ક, દવાઓ અને ઔષધિઓ, નિદાન (ડાયગ્નોસ્ટિક) સામગ્રીઓ અને લેબ પરિક્ષણ (ટેસ્ટ) જેવા અન્ય ખર્ચાઓ પણ આવરી લેવામાં આવ્યા છે.
- પ્રી-હોસ્પિટલાઇઝેશન ખર્ચ- હોસ્પિટલમાં દાખલ થયાની તારીખના 60 દિવસ પહેલાના ખર્ચાઓ આવરી લેવામાં આવે છે.
- પોસ્ટ-હોસ્પિટલાઇઝેશન ખર્ચ- ડિસ્ચાર્જ થયા બાદ 90 દિવસ સુધીનો ખર્ચ આવરી લેવામાં આવે છે.
- આધુનિક સારવાર માટે કવરેજ- પૉલિસી ક્લોઝમાં ઉલ્લેખિત સબ-લિમીટ સુધી ચોક્કસ બીમારી માટે આધુનિક/અદ્યતન સારવારોને પૉલિસી હેઠળ આવરી લેવામાં આવે છે.
- ઇમરજન્સી ઍમ્બ્યુલન્સ ચાર્જ- ઇમરજન્સી ઍમ્બ્યુલન્સ ચાર્જ પૉલિસી સમયગાળા દીઠ રૂપિયા ત્રણ હજાર સુધી લાગુ પડે છે જે કે વીમાધારકને હોસ્પિટલમાં લઇ જવામાં લાગતા પરિવહન હેતુ હોય છે.
- એર ઍમ્બ્યુલન્સ ચાર્જ- એર ઍમ્બ્યુલન્સ ખર્ચ એ પૉલિસી સમયગાળા દીઠ વીમાની રકમના 10 ટકા સુધી આવરી લેવામાં આવે છે (ફક્ત રૂ.700000 અને તેથી વધુ વીમાની રકમ માટે લાગુ).
ફ્લોટર પ્લાન (સિલ્વર)
- હોસ્પિટલમાં દાખલ દરમિયાન ખર્ચ- રૂમ, બોર્ડિંગ અને નર્સિંગનો ખર્ચ મહત્તમ રૂ.4000 પ્રતિ દિવસને આધીન છે. સર્જનની ફી, એનેસ્થેટીસ્ટ, મેડિકલ પ્રેક્ટિશનર, કન્સલ્ટન્ટ, નિષ્ણાતની ફી, રક્ત, ઓક્સિજન, ICU શુલ્ક, ઓપરેશન થિયેટરનો શુલ્ક, દવાઓ અને ઔષધિઓ, નિદાન (ડાયગ્નોસ્ટિક) સામગ્રીઓ અને લેબ પરિક્ષણ (ટેસ્ટ) જેવા અન્ય ખર્ચાઓ પણ આવરી લેવામાં આવ્યા છે.
- પ્રી-હોસ્પિટલાઇઝેશન ખર્ચ- હોસ્પિટલમાં દાખલ થયાની તારીખના 30 દિવસ પહેલાના ખર્ચાઓ આવરી લેવામાં આવે છે
- પોસ્ટ-હોસ્પિટલાઇઝેશન ખર્ચ- ડિસ્ચાર્જ થયા બાદ 60 દિવસ સુધીનો ખર્ચ આવરી લેવામાં આવે છે.
- આધુનિક સારવાર માટે કવરેજ- પૉલિસી ક્લોઝમાં ઉલ્લેખિત સબ-લિમીટ સુધી ચોક્કસ બીમારી માટે આધુનિક/અદ્યતન સારવારોને પૉલિસી હેઠળ આવરી લેવામાં આવે છે.
ફ્લોટર પ્લાન (ગોલ્ડ)
- હોસ્પિટલમાં દાખલ દરમિયાન ખર્ચ- હોસ્પિટલ દ્વારા પૂરા પાડવામાં આવેલ રૂમ (સિંગલ ખાનગી AC રૂમ), બોર્ડિંગ તથા નર્સિંગ જેવા ખર્ચ આવરી લેવામાં આવ્યા છે. સર્જનની ફી, એનેસ્થેટીસ્ટ, મેડિકલ પ્રેક્ટિશનર, કન્સલ્ટન્ટ, નિષ્ણાતની ફી, રક્ત, ઓક્સિજન, ICU શુલ્ક, ઓપરેશન થિયેટરનો શુલ્ક, દવાઓ અને ઔષધિઓ, નિદાન (ડાયગ્નોસ્ટિક) સામગ્રીઓ અને લેબ પરિક્ષણ (ટેસ્ટ) જેવા અન્ય ખર્ચાઓ પણ આવરી લેવામાં આવ્યા છે.
- પ્રી-હોસ્પિટલાઇઝેશન ખર્ચ- હોસ્પિટલમાં દાખલ થયાની તારીખના 60 દિવસ પહેલાના ખર્ચાઓ આવરી લેવામાં આવે છે.
- પોસ્ટ-હોસ્પિટલાઇઝેશન ખર્ચ- ડિસ્ચાર્જ થયા બાદ 90 દિવસ સુધીનો ખર્ચ આવરી લેવામાં આવે છે.
- આધુનિક સારવાર માટે કવરેજ- પૉલિસી ક્લોઝમાં ઉલ્લેખિત સબ-લિમીટ સુધી ચોક્કસ બીમારી માટે આધુનિક/અદ્યતન સારવારોને પૉલિસી હેઠળ આવરી લેવામાં આવે છે.
- ઇમરજન્સી ઍમ્બ્યુલન્સ ચાર્જ- ઇમરજન્સી ઍમ્બ્યુલન્સ ચાર્જ પૉલિસી સમયગાળા દીઠ રૂપિયા ત્રણ હજાર સુધી લાગુ પડે છે જે કે વીમાધારકને હોસ્પિટલમાં લઇ જવામાં લાગતા પરિવહન હેતુ હોય છે.
- એર ઍમ્બ્યુલન્સ ચાર્જ- એર ઍમ્બ્યુલન્સ ખર્ચ એ પૉલિસી સમયગાળા દીઠ વીમાની રકમના 10 ટકા સુધી આવરી લેવામાં આવે છે (ફક્ત રૂ.1000000 અને તેથી વધુ વીમાની રકમ માટે લાગુ).
તમારે ટોપ-અપ આરોગ્ય વીમા પ્લાન શા માટે ખરીદવો જોઈએ?
આરોગ્ય વીમા નિષ્ણાત કહે છે કે ટોપ-અપ પ્લાન હોવો જરૂરી છે. દાખલા તરીકે, વર્તમાન રોગચાળાએ હોસ્પિટલમાં દાખલ થવા દરમિયાન મોટી આર્થિક મુશ્કેલી ઊભી કરી છે. જો કે, નજીવી કિંમતે તમારા હાલના મૂળભૂત આરોગ્ય વીમા કવરને વટાવી દેવા કરતાં ટોપ-અપ પ્લાન ખરીદવું એ વધુ સારું છે. ટોપ-અપ આરોગ્ય વીમા પ્લાન એ તમારી મોજૂદા પૉલિસી ખતમ થઈ જાય ત્યારે વધારાનું કવર પૂરું પાડવાના વિચાર સાથે તૈયાર કરવામાં આવે છે.
પૉલિસીમાં શું સમાવેશ છે અને બાકાત છે?
સુપર સરપ્લસ ઇન્સ્યોરન્સ પૉલિસી ચોક્કસ સમાવેશ (આવરી લેવામાં આવ્યા છે) અને બાકાત (આવરી લેવામાં આવ્યા નથી) સાથે આવે છે. જે કે નીચે મુજબ છે:
સમાવેશ
- સુપર સરપ્લસ ગોલ્ડ પ્લાન માતૃત્વ માટે નિર્દિષ્ટ સીમા સુધી કવરેજ આપે છે.
- રૂ.7 લાખ (વ્યક્તિગત) અને 10 લાખ (ફ્લોટર)થી વધુ વીમાની રકમના 10% સુધી એર ઍમ્બ્યુલન્સ કવર પૂરું પાડે છે.
- અંગ દાતાના ખર્ચ માટે કવરેજ
- ઇનપેશંટ હોસ્પિટલાઈઝેશન ખર્ચ માટે કવરેજ.
- હોસ્પિટલમાં દાખલ થવા પહેલાના અને પછીના ખર્ચ પણ આવરી લેવામાં આવે છે.
- તમામ દિવસ સંભાળ (ડે-કેર) ઉપચાર અથવા સારવાર (ગોલ્ડ પ્લાન હેઠળ) માટે કવર.
- સુપર સરપ્લસ સિલ્વર પ્લાન હેઠળ પૂર્વ-હયાત રોગો માટે કવરેજ 36 મહિના છે, અને ચોક્કસ સારવાર માટે 24 મહિનાનો પ્રતિક્ષા સમયગાળો છે.
- સુપર સરપ્લસ ગોલ્ડ પ્લાન હેઠળ પૂર્વ-હયાત રોગો માટે કવરેજ 12 મહિના છે, અને ચોક્કસ સારવાર માટે 12 મહિનાનો પ્રતિક્ષા સમયગાળો છે.
બાકાત
નીચે પૉલિસી બાકાતની આંશિક યાદી દર્શાવાઈ છે. તમામ બાકાતની વિગતવાર યાદી પૉલિસી દસ્તાવેજમાં સામેલ છે.
- યુદ્ધ, ગૃહયુદ્ધ, જૈવિક યુદ્ધ વગેરેને કારણે થતી કોઈપણ બિમારી/ઈજા.
- આત્મહત્યાના પ્રયાસો જેવી પોતે-પહોંચાડેલી ઇજાઓ.
- વોકર્સ / વ્હીલચેરનો ખર્ચ.
- વજન ઘટાડવાની સર્જરી માટે સારવાર સંબંધિત ખર્ચ
- કોસ્મેટિક અથવા પ્લાસ્ટિક સર્જરીનો ખર્ચ જો કે અકસ્માત ન થયું હોય તો.
- જોખમી રમતો અથવા સાહસિક ક્રિયાકલાપોને કારણે થતી ઇજાઓ સંબંધિત ખર્ચ
- લિંગ પરિવર્તન સારવાર તથા સેક્સ્યુઅલી ટ્રાન્સમિટેડ રોગો સંબંધિત ખર્ચ.
સુપર સરપ્લસ પૉલિસીના એડ-ઓન લાભો શું છે?
1. વધારાનું કવરેજ
સુપર સરપ્લસ ઇન્સ્યોરન્સ પૉલિસી એક ટોપ-અપ પ્લાન તરીકે કામ કરે છે જે જ્યારે તમારું મૂળભૂત આરોગ્ય પ્લાન ખતમ થઈ જાય ત્યારે વધારાનું કવરેજ આપે છે. આ પ્લાન પોષાય તેવા પ્રીમિયમ પર ઉચ્ચ વીમાની રકમ સાથે આવે છે.
2. વીમા પૂર્વેની ચિકિત્સકીય તપાસ નહીં
સામાન્ય રીતે, આરોગ્ય વીમા પૉલિસી ખરીદતી વખતે, વ્યક્તિને પૉલિસી આપવામાં આવે તે પહેલાં વીમાદાતા (આરોગ્ય વીમા કંપની) દ્વારા પૂર્વ-ચિકિત્સકીય તપાસ કરવામાં આવે છે. સુપર સરપ્લસ પૉલિસીમાં વીમા પૂર્વેની કોઈપણ ચિકિત્સકીય તપાસની જરૂર નથી.
3. મફત ઇ-ચિકિત્સકીય પરામર્શ
સ્ટાર હેલ્થ દ્વારા ઓફર કરવામાં આવતી વિશિષ્ટ સુવિધા “ટોક ટુ સ્ટાર” એ સમગ્ર ભારતમાં ગ્રાહકો માટે મફત પરામર્શ (કન્સલ્ટેશન) લાઇન છે. તમે તમારા સ્વાસ્થ્યની સ્થિતિ અંગે ફોન પર મફત ચિકિત્સકીય પરામર્શ મેળવવા માટે અમારા ઇન-હાઉસ ડોકટરોનો સંપર્ક કરી શકો છો
4. કર લાભો
સુપર સરપ્લસ હેઠળ, રોકડ સિવાયના કોઈપણ માધ્યમ દ્વારા ચૂકવવામાં આવેલ પ્રીમિયમ એ આવકવેરા અધિનિયમ 1961ની કલમ 80D હેઠળ કર લાભ માટે પાત્ર છે.
5. ફ્રી-લૂક અવધિ
આ પૉલિસી, પૉલિસીની પ્રાપ્તિની તારીખથી 15 દિવસની ફ્રી-લૂક અવધિ ઑફર કરે છે. જો કે, આ સુવિધા પોર્ટેબિલિટી, સ્થળાંતર અને નવીકરણ (રિન્યુઅલ) માટે લાગુ પડતી નથી.
6.સુપર સરપ્લસ ઇન્સ્યોરન્સ પ્લાન માટે દાવો (ક્લેમ) કેવી રીતે નોંધવો?
સ્ટાર હેલ્થ તેના તમામ ગ્રાહકો માટે ઝંઝટ-મુક્ત ક્લેમ સેટલમેન્ટ ઓફર કરે છે. અહીં બે રીત છે જેના દ્વારા તમે તમારી અનુકૂળતા મુજબ દાવો (ક્લેમ) દાખલ કરી શકો છો
વારંવાર પૂછાતા પ્રશ્નો
સુપર સરપ્લસ સિલ્વર પ્લાન હેઠળ પહેલાથી અસ્તિત્વમાં રહેલા રોગો માટે પ્રતિક્ષા સમયગાળો 36 મહિનાનો છે અને ચોક્કસ સારવાર માટે તે 24 મહિનાનો છે. સુપર સરપ્લસ ગોલ્ડ પ્લાન હેઠળ પહેલાથી અસ્તિત્વમાં રહેલા રોગો અને ચોક્કસ સારવાર માટે પ્રતિક્ષા સમયગાળો 12 મહિનાનો છે.
હા, તમામ આરોગ્ય વીમા પ્લાન સુપર સરપ્લસ પૉલિસી સાથે ટોપ-અપ માટે પાત્ર છે.
18 થી 65 વર્ષની વયના લોકો આ પૉલિસી લઈ શકે છે. આશ્રિત બાળકોને 91 દિવસથી 25 વર્ષ સુધી આવરી શકાય છે.
હા, પૉલિસી 36 મહિના (સિલ્વર પ્લાન) અને 12 મહિના (ગોલ્ડ પ્લાન)ના પ્રતિક્ષા સમયગાળા પછી પહેલાથી અસ્તિત્વમાં રહેલા રોગોને આવરી લે છે.
ના, સુપર સરપ્લસ ઇન્સ્યોરન્સ પૉલિસી માટે પ્રી-ઇન્શ્યોરન્સ ચિકિત્સકીય તપાસ (મેડિકલ સ્ક્રિનિંગ) કરાવવી જરૂરી નથી.
સુપર સરપ્લસ પૉલિસી માટે કોઈ સહ-ચૂકવણી (કો-પે) લાગુ પડતી નથી.
હા, તમે તમારી કોવિડ વીમા પૉલિસી માટે ટોપ-અપ પ્લાન મેળવી શકો છો. જો દાવો (ક્લેમ) થ્રેશોલ્ડ સીમા કરતાં વધી જાય, તો ટોપ-અપ કવર ઉપયોગમાં આવશે.
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in







