






सुपर सरप्लस इन्शुरन्स पॉलिसी
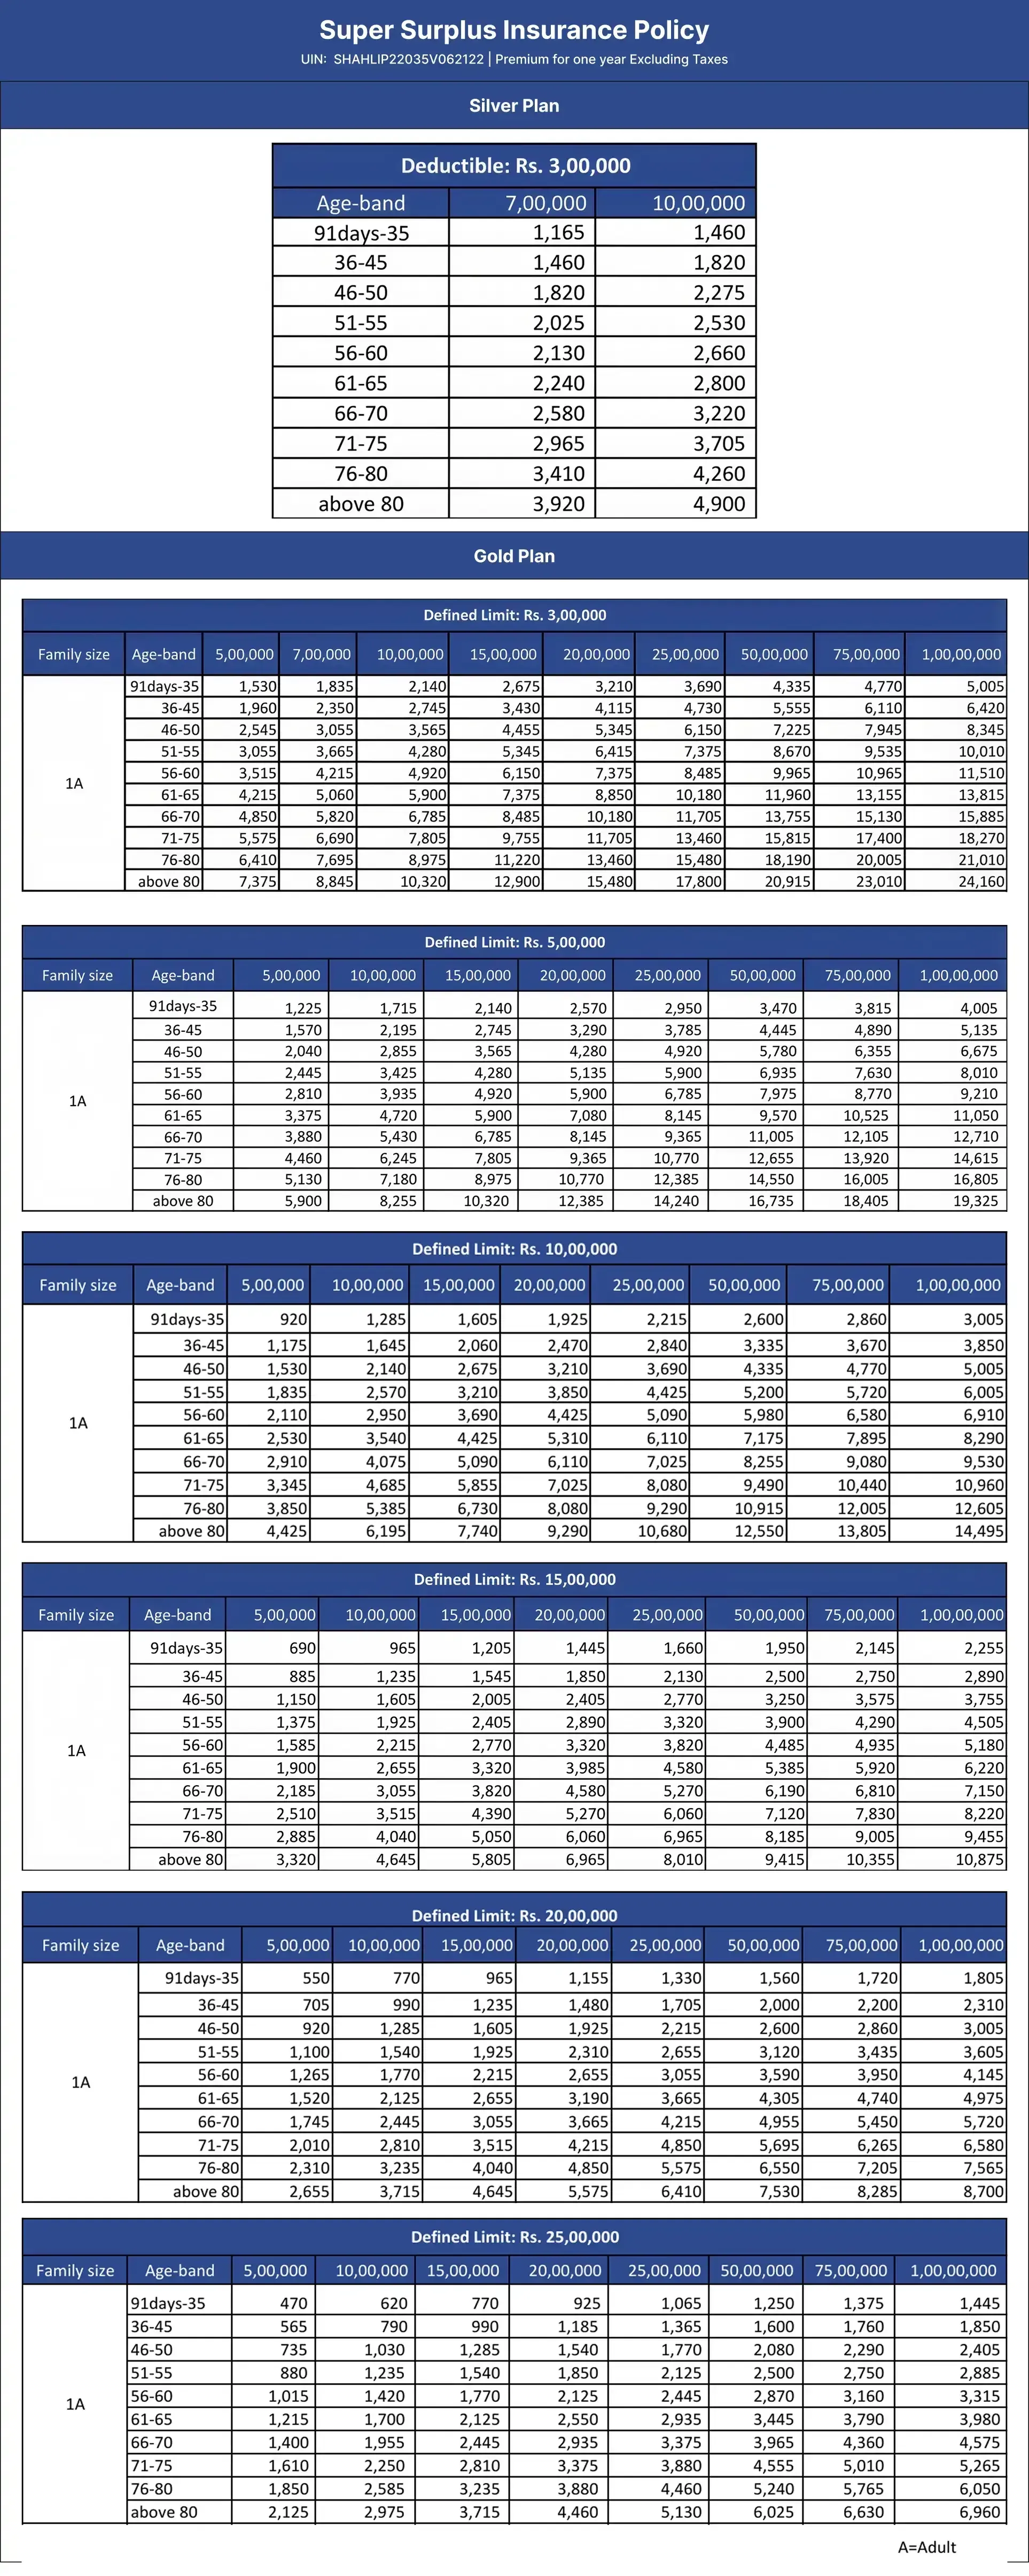
सुपर सरप्लस इन्शुरन्स पॉलिसी IRDAI UIN: SHAHLIP22035V062122
तारा सुपर सरप्लस (फ्लोटर) इन्शुरन्स पॉलिसी UIN: SHAHLIP22034V062122
HIGHLIGHTS
Plan Essentials

टॉप-अप पॉलिसी
ही टॉप-अप पॉलिसी सध्याच्या पॉलिसीसह निवडली जाऊ शकते परवडणाऱ्या प्रीमियमवर अतिरिक्त इन्श्युअर्ड रक्कम मिळवण्यासाठी.

लवचिक पॉलिसी
ही पॉलिसी वैयक्तिक किंवा फ्लोटर आधारावर 7 कुटुंबाच्या आकार पर्यायासह निवडली जाऊ शकते (म्हणजे 2A, 2A+1C, 2A+2C, 2A+3C, 1A+1C, 1A+2C, 1A+3C).
दीर्घकालीन सवलत
पॉलिसी 2 वर्षांच्या मुदतीसाठी निवडल्यास, प्रीमियमवर 5% सूट मिळू शकते.
वैद्यकीय तपासणी
या पॉलिसीचा लाभ घेण्यासाठी इन्शुरन्सपूर्व वैद्यकीय तपासणी अनिवार्य नाही.
हप्ता पर्याय
ही पॉलिसी प्रीमियम त्रैमासिक किंवा अर्धवार्षिक आधारावर भरली जाऊ शकते.

वैयक्तिक प्रवेश वय
18 ते 65 वर्षे वयोगटातील कोणतीही व्यक्ती या पॉलिसीचा लाभ घेऊ शकते.
फ्लोटर घेण्याचे वय
18 ते 65 वर्षे वयोगटातील कोणतीही व्यक्ती या पॉलिसीचा लाभ घेऊ शकते. आश्रित मुलांना 91 व्या दिवसापासून 25 वर्षांपर्यंत संरक्षण दिले जाते.
Detailed List
काय समाविष्ट आहे ते समजून घ्या
सामान्य वैशिष्ट्य
पॉलिसीची मुदतही पॉलिसी एक किंवा दोन वर्षांच्या मुदतीसाठी घेतली जाऊ शकते. |
आजीवन नूतनीकरणही पॉलिसी आजीवन नूतनीकरण पर्याय प्रदान करते. |
वैयक्तिक प्लॅन (गोल्ड)
इन-पेशंट हॉस्पिटलायझेशनआजारपण, दुखापत किंवा अपघातामुळे 24 तासांपेक्षा जास्त कालावधीसाठी हॉस्पिटलायझेशनचा खर्च कव्हर केला जातो. |
हॉस्पिटलायझेशनपूर्वी-इन-पेशंट हॉस्पिटला्यझेशनव्यतिरिक्त, हॉस्पिटलमध्ये दाखल होण्याच्या तारखेच्या 30 दिवस आधीपर्यंतचा वैद्यकीय खर्च देखील समाविष्ट केला जातो. |
हॉस्पिटलायझेशननंतरहॉस्पिटलमधून डिस्चार्ज झाल्यापासून 60 दिवसांपर्यंतचा वैद्यकीय खर्च पॉलिसी क्लॉजमध्ये नमूद केलेल्या मर्यादेनुसार कव्हर केला जातो. |
रुम भाडेरुम (सिंगल स्टँडर्ड A/C रूमसह), इन-पेशंट हॉस्पिटलायझेशनसाठी बोर्डिंग आणि नर्सिंग खर्च रुपये 4000/- पर्यंत कव्हर केले जातात. |
रस्ता ॲम्बुलन्सविमाधारक व्यक्तीला हॉस्पिटलमध्ये नेण्यासाठी लागणाऱ्या खाजगी ॲम्बुलन्ससह ॲम्बुलन्स शुल्क प्रत्येक पॉलिसी कालावधीसाठी रु. 3000/- पर्यंत कव्हर केले जाते. |
एअर ॲम्ब्युलन्सरु. 7 लाख आणि त्याहून अधिक विमाधारकांसाठी लागू असलेल्या इन्श्युअर्ड रकमेच्या 10% पर्यंत एअर ॲम्ब्युलन्सचा खर्च कव्हर केला जातो. |
आधुनिक उपचारपॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेच्या मर्यादेपर्यंत आधुनिक उपचार खर्च देय आहेत. |
डिलिव्हरी खर्चसिझेरियन विभागासह प्रसूतीचा खर्च जास्तीत जास्त दोन डिलिव्हरीपर्यंत प्रत्येक डिलिव्हरीसाठी रु. 50,000/- पर्यंत कव्हर केला जातो. 12 महिन्यांच्या प्रतीक्षा कालावधीनंतर याचा लाभ घेता येईल. |
अवयवदात्याचा खर्चजर विमाधारक व्यक्ती प्राप्तकर्ता असेल तर अवयव प्रत्यारोपणाचा खर्च इन्श्युअर्ड रकमेच्या उपलब्धतेच्या अधीन आहे. |
रिचार्ज लाभउर्वरित पॉलिसी कालावधीसाठी इन्श्युअर्ड रक्कम संपल्यावर, निर्दिष्ट मर्यादेपर्यंत पॉलिसी कालावधी दरम्यान एकदा अतिरिक्त नुकसानभरपाई प्रदान केली जाते. |
वेलनेस सेवाविविध वेलनेस उपक्रमांद्वारे विमाधारक व्यक्तीच्या निरोगी जीवनशैलीला चालना देण्यासाठी आणि प्रोत्साहित करण्यासाठी डिझाइन केलेले वेलनेस कार्यक्रम |
ई-वैद्यकीय मतविमाधारक व्यक्तीने केलेल्या विनंतीवर कंपनीच्या तज्ञ पॅनेलकडून ई-वैद्यकीय सल्ला सुविधा उपलब्ध आहे. |
परिभाषित मर्यादापरिभाषित मर्यादा म्हणजे पॉलिसी कालावधी दरम्यान कंपनी जबाबदार राहणार नाही अशी रक्कम. |
वैयक्तिक प्लॅन (सिल्व्हर)
इन-पेशंट हॉस्पिटलायझेशनआजारपण, दुखापत किंवा अपघातामुळे 24 तासांपेक्षा जास्त कालावधीसाठी हॉस्पिटलायझेशनचा खर्च कव्हर केला जातो. |
हॉस्पिटलायझेशनपूर्वी-इन-पेशंट हॉस्पिटला्यझेशनव्यतिरिक्त, हॉस्पिटलमध्ये दाखल होण्याच्या तारखेच्या 30 दिवस आधीपर्यंतचा वैद्यकीय खर्च देखील समाविष्ट केला जातो. |
हॉस्पिटलायझेशननंतरहॉस्पिटलमधून डिस्चार्ज झाल्यापासून 60 दिवसांपर्यंतचा वैद्यकीय खर्च पॉलिसी क्लॉजमध्ये नमूद केलेल्या मर्यादेनुसार कव्हर केला जातो. |
रुम भाडेरुम (सिंगल स्टँडर्ड A/C रूमसह), इन-पेशंट हॉस्पिटलायझेशनसाठी बोर्डिंग आणि नर्सिंग खर्च रुपये 4000/- पर्यंत कव्हर केले जातात. |
आधुनिक उपचारपॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेच्या मर्यादेपर्यंत आधुनिक उपचार खर्च देय आहेत. |
वजावटवजावट करण्यायोग्य म्हणजे प्रत्येक हॉस्पिटलायझेशनसाठी कंपनी जबाबदार राहणार नाही अशी रक्कम. |
फ्लोटर प्लॅन (गोल्ड)
इन-पेशंट हॉस्पिटलायझेशनआजारपण, दुखापत किंवा अपघातामुळे 24 तासांपेक्षा जास्त कालावधीसाठी हॉस्पिटलायझेशन खर्च कव्हर केला जातो. |
हॉस्पिटलायझेशनपूर्वी-रूग्णांला हॉस्पिटलाइझ करण्याव्यतिरिक्त, हॉस्पिटलमध्ये दाखल होण्याच्या तारखेच्या 60 दिवस आधीपर्यंतचा वैद्यकीय खर्च देखील समाविष्ट केला जातो. |
हॉस्पिटलायझेशननंतरहॉस्पिटलमधून डिस्चार्ज झाल्यापासून 90 दिवसांपर्यंतचा वैद्यकीय खर्च पॉलिसी क्लॉजमध्ये नमूद केलेल्या मर्यादेनुसार कव्हर केला जातो. |
रुम भाडेरुम (एका खाजगी A/C रूमसह), इन-पेशंट हॉस्पिटलायझेशनसाठी होणारा बोर्डिंग आणि नर्सिंग खर्च समाविष्ट आहेत. |
एअर ॲम्ब्युलन्सरु. 10 लाख आणि त्याहून अधिक विमाधारकांसाठी लागू असलेल्या इन्श्युअर्ड रकमेच्या 10% पर्यंत एअर ॲम्ब्युलन्सचा खर्च कव्हर केला जातो. |
रस्ता ॲम्बुलन्सविमाधारक व्यक्तीला हॉस्पिटलमध्ये नेण्यासाठी लागणाऱ्या खाजगी ॲम्बुलन्ससह ॲम्बुलन्स शुल्क प्रत्येक पॉलिसी कालावधीसाठी रु. 3000/- पर्यंत कव्हर केले जाते. |
आधुनिक उपचारपॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेच्या मर्यादेपर्यंत आधुनिक उपचार खर्च देय आहेत. |
डिलिव्हरी खर्चसिझेरियन विभागासह डिलिव्हरी खर्च जास्तीत जास्त दोन डिलिव्हरीपर्यंत प्रत्येक डिलिव्हरीसाठी रु. 50,000/- पर्यंत कव्हर केला जातो. 12 महिन्यांच्या प्रतीक्षा कालावधीनंतर याचा लाभ घेता येतो. |
अवयवदात्याचा खर्चजर विमाधारक व्यक्ती प्राप्तकर्ता असेल तर अवयव प्रत्यारोपणाचा खर्च इन्श्युअर्ड रकमेच्या उपलब्धतेच्या अधीन आहे. |
रिचार्ज लाभउर्वरित पॉलिसी कालावधीसाठी इन्श्युअर्ड रक्कम संपल्यावर, निर्दिष्ट मर्यादेपर्यंत पॉलिसी कालावधी दरम्यान एकदा अतिरिक्त नुकसानभरपाई प्रदान केली जाते. |
ई-वैद्यकीय मतविमाधारक व्यक्तीने केलेल्या विनंतीवर कंपनीच्या तज्ञ पॅनेलकडून ई-वैद्यकीय सल्ला सुविधा उपलब्ध आहे. |
वेलनेस सेवाविविध वेलनेस उपक्रमांद्वारे विमाधारक व्यक्तीच्या निरोगी जीवनशैलीला चालना देण्यासाठी आणि प्रोत्साहित करण्यासाठी डिझाइन केलेले वेलनेस प्रोग्राम. |
परिभाषित मर्यादापरिभाषित मर्यादा म्हणजे पॉलिसी कालावधी दरम्यान कंपनी जबाबदार राहणार नाही अशी रक्कम. |
फ्लोटर प्लॅन (सिल्व्हर)
इन-पेशंट हॉस्पिटलायझेशनआजारपण, दुखापत किंवा अपघातामुळे 24 तासांपेक्षा जास्त कालावधीसाठी हॉस्पिटलायझेशन खर्च कव्हर केला जातो. |
हॉस्पिटलायझेशनपूर्वी-रूग्णांला हॉस्पिटलाइझ करण्याव्यतिरिक्त, हॉस्पिटलमध्ये दाखल होण्याच्या तारखेच्या 30 दिवस आधीपर्यंतचा वैद्यकीय खर्च देखील समाविष्ट केला जातो. |
हॉस्पिटलायझेशननंतरहॉस्पिटलामधून डिस्चार्ज झाल्यापासून 60 दिवसांपर्यंतचा वैद्यकीय खर्च पॉलिसी क्लॉजमध्ये नमूद केलेल्या मर्यादेनुसार कव्हर केला जातो. |
रुम भाडेरुम (सिंगल स्टँडर्ड A/C रूमसह), इन-पेशंट हॉस्पिटलायझेशनसाठी बोर्डिंग आणि नर्सिंग खर्च रुपये 4000/- पर्यंत कव्हर केले जातात. |
आधुनिक उपचारपॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेच्या मर्यादेपर्यंत आधुनिक उपचार खर्च देय आहेत. |
वजावटवजावट करण्यायोग्य म्हणजे प्रत्येक हॉस्पिटलायझेशनसाठी कंपनी जबाबदार राहणार नाही अशी रक्कम. |
कृपया पॉलिसीचे डीटेल्स आणि टर्म्स आणि कंडीशन जाणून घेण्यासाठी पॉलिसी डॉक्युमेंट्स पहा.
 Insurance Policy_20261005073030.jpg)
प्रतीक्षा कालावधी
1. आधी असलेल्या रोगांसाठी (सिल्व्हर प्लॅन) - 36 महिने
2. आधी असलेल्या रोगांसाठी (गोल्ड प्लॅन) - 12 महिने
3. विशिष्ट रोग/प्रक्रियांसाठी (सिल्व्हर प्लॅन) - 24 महिने
4. विशिष्ट रोग/प्रक्रियांसाठी (गोल्ड प्लॅन) - 12 महिने
5. प्रारंभिक प्रतीक्षा कालावधी - 30 दिवस (अपघात वगळता)
आधुनिक उपचार
वैयक्तिक आधारावर आधुनिक उपचारांसाठी कव्हरेज कृपया येथे क्लिक करा.
फ्लोटर आधारावर आधुनिक उपचारांसाठी कव्हरेज कृपया येथे क्लिक करा.
वैयक्तिक लाभ
सिल्व्हर प्लॅन | गोल्ड प्लॅन |
|---|---|
| वैयक्तिक आधारावर इन्श्युअर्ड रक्कम | वैयक्तिक आधारावर इन्श्युअर्ड रक्कम |
| इन् पेशंट हॉस्पिटलायझेशन खर्च: रुम, बोर्डिंग आणि नर्सिंग खर्च कमाल रु. 4,000/- प्रतिदिन. | इन् पेशंट हॉस्पिटलायझेशन खर्च: रूम (सिंगल प्रायव्हेट ए/सी रूम), बोर्डिंग आणि नर्सिंग खर्च. |
| सर्जन शुल्क, सल्लागार शुल्क, भूलतज्ज्ञ आणि विशेषज्ञ शुल्क. सर्जन शुल्क, सल्लागार शुल्क, भूलतज्ज्ञ आणि विशेषज्ञ शुल्क. | सर्जन शुल्क, सल्लागार शुल्क, भूलतज्ज्ञ आणि विशेषज्ञ शुल्क. सर्जन शुल्क, सल्लागार शुल्क, भूलतज्ज्ञ आणि विशेषज्ञ शुल्क. |
| भूल, रक्त, ऑक्सिजन, ICU शुल्क आणि ऑपरेशन थिएटरचे शुल्क, पेसमेकरची किंमत | भूल, रक्त, ऑक्सिजन, ICU शुल्क आणि ऑपरेशन थिएटरचे शुल्क, पेसमेकरची किंमत. भूल, रक्त, ऑक्सिजन, ICU शुल्क आणि ऑपरेशन थिएटरचे शुल्क, सर्जिकल उपकरणे, औषधे आणि ड्रग, निदान साहित्य, एक्स-रे आणि पेसमेकरची किंमत. |
| हॉस्पिटलायझेशनपूर्वी आणि पोस्ट - 30 दिवस आणि 60 दिवस. | हॉस्पिटलायझेशनपूर्वी आणि पोस्ट - 60 दिवस आणि 90 दिवस. |
धी असलेले रोग/आजार: विमाकत्याशी खंड न घेता 36 महिन्यांच्या सतत विम्यानंतर
|
संरक्षित आधी असलेले रोग: 12 महिन्यांनंतर संरक्षित इन्शुरन्स कंपनीसह खंडित न होता सतत कव्हरेज.
|
विशिष्ट रोगांसाठी प्रतीक्षा कालावधी - 24 महिने
|
विशिष्ट रोगांसाठी प्रतीक्षा कालावधी - 12 महिने
|
प्रत्येक क्लेमसाठी वजावट लागू |
प्रस्तावक या पॉलिसीचे नूतनीकरण करण्यापूर्वी 6 व्या वर्षाच्या सुरुवातीला किंवा नंतर कोणत्याही सलग नूतनीकरणादरम्यान, कंपनीने ऑफर केलेल्या परिभाषित मर्यादेशिवाय नुकसानभरपाई हेल्थ इन्शुरन्स पॉलिसीची निवड करू शकतो ज्यात 5 वर्षांच्या आधीच्या सरासरी इन्श्युअर्ड रकमेसाठी खालील गोष्टींच्या आधीन राहून फायदे मिळतात.:- सर्व विमाधारक व्यक्तींचा इन्शुरन्स उतरवला जातो या पॉलिसी अंतर्गत कंपनी 50 वर्षे वयाच्या आधी आणि कोणत्याही ब्रेकशिवाय सतत नूतनीकरण केले गेले आहे लगेच आधीच्या 5 वर्षात कोणताही क्लेम करण्यात आलेला नाही. प्रस्तावकाने सर्व विमाधारक व्यक्तींसाठी हा पर्याय वापरावा. या पॉलिसीचे आणखी नूतनीकरण केले जाणार नाही जर पर्याय वापरला जातो.
|
आधुनिक उपचारांसाठी कव्हरेज: पॉलिसीमध्ये नमूद केलेल्या मर्यादेपर्यंत डिलिव्हरी खर्च:
|
सिझेरियन विभागाद्वारे डिलिव्हरीसह डिलिव्हरीसाठी चा खर्च (डिलिव्हरीपूर्व, डिलिव्हरीनंतरचा खर्च आणि गर्भधारणेचा कायदेशीर वैद्यकीय समाप्तीसह) प्रत्येक पॉलिसी कालावधीत रु.50,000/- पर्यंत, संपूर्ण आयुष्यात जास्तीत जास्त 2 डिलिव्हरीच्या अधीन. पॉलिसी अंमलात असताना विमाधारक व्यक्तीचे देय आहेत.
|
Lदीर्घकालीन आणि हप्त्याची सुविधा उपलब्ध
|
आहेअवयव प्रत्यारोपणासाठी अवयव दात्याचा खर्च देय आहे जेथे विमाधारक व्यक्ती प्राप्तकर्ता आहे जर प्रत्यारोपणाचा क्लेम देय असेल आणि इन्श्युअर्ड रकमेसाठी उपलब्धतेच्या अधीन असेल. देणगीदाराच्या तपासणीचा खर्च आणि देणगीनंतरची गुंतागुंत देय नाही.
|
|
रिचार्ज लाभ : पॉलिसी अंतर्गत इन्श्युअर्ड रक्कम असल्यास पॉलिसी कालावधीत संपुष्टात आले/ ओलांडली गेली, तर पॉलिसीमध्ये नमूद केलेल्या मर्यादेपर्यंत अतिरिक्त नुकसानभरपाई उर्वरित पॉलिसी कालावधीसाठी एकदाच दिली जाईल.
|
|
इमर्जन्सी ॲम्बुलन्स विमाधारक रुग्णाला रू.3,000/- प्रति पॉलिसी कालावधीपर्यंत हॉस्पिटलमध्ये नेण्यासाठी शुल्क.
|
|
एअर ॲम्बुलन्स कव्हर: 7 लाख आणि त्याहून अधिक इन्श्युअर्ड रक्कम प्रत्येक पॉलिसी कालावधीच्या इन्श्युअर्ड रकमेच्याच्या 10% पर्यंत.
|
|
ई-वैद्यकीय सल्ला मिळविण्याची सुविधा.
|
|
पॉलिसीमध्ये नमूद केलेल्या मर्यादेपर्यंत आधुनिक उपचारांसाठी कव्हरेज.
|
|
वेलनेस सेवा
|
|
दीर्घकालीन आणि हप्त्याची सुविधा उपलब्ध आहे.
|
फ्लोटर लाभ
सिल्व्हर प्लॅन | गोल्ड प्लॅन |
|---|---|
फ्लोटर आधारावर इन्श्युअर्ड रक्कम
|
फ्लोटर आधारावर इन्श्युअर्ड रक्कम |
रूग्णांतर्गत हॉस्पिटलायझेशन खर्च: रुम, बोर्डिंग आणि नर्सिंग खर्च कमाल रु. 4,000/- प्रतिदिन. |
इन-पेशंट हॉस्पिटलायझेशन खर्च: खोली (सिंगल प्रायव्हेट A/C रूम), बोर्डिंग आणि नर्सिंग खर्च |
सर्जन फी, सल्लागार फी, भूलतज्ज्ञ आणि विशेषज्ञ शुल्क.
|
सर्जन फी, सल्लागार फी, भूलतज्ज्ञ आणि विशेषज्ञ शुल्क. |
भूल, रक्त, ऑक्सिजन, ICU शुल्क आणि ऑपरेशन थिएटर शुल्क, पेसमेकरची किंमत.
|
भूल, रक्त, ऑक्सिजन, ICU शुल्क आणि ऑपरेशन थिएटर शुल्क, सर्जिकल उपकरणे, औषधे आणि औषधे, निदान साहित्य, एक्स-रे आणि पेसमेकरची किंमत.
|
हॉस्पिटलायझेशनपूर्वी आणि नंतर - 30 दिवस आणि 60 दिवस.
|
हॉस्पिटलायझेशनपूर्वी आणि पोस्ट - 60 दिवस आणि 90 दिवस.
|
पूर्व-अस्तित्वात असलेले रोग/आजार: इन्शुरन्स कंपनीशी संबंध न ठेवता 36 महिन्यांच्या सतत विम्यानंतर कव्हर केले जाते.
|
आधीच अस्तित्वात असलेले रोग: 12 महिन्यांनंतर संरक्षित इन्शुरन्स कंपनीसह खंडित न होता सतत कव्हरेज.
|
विशिष्ट रोगांसाठी प्रतीक्षा कालावधी - 24 महिने
|
विशिष्ट रोगांसाठी प्रतीक्षा कालावधी - 12 महिने |
प्रत्येक क्लेमसाठी वजावट लागू. |
प्रस्तावक या पॉलिसीच्या नूतनीकरणापूर्वी 6 व्या वर्षाच्या सुरुवातीला किंवा नंतर कोणत्याही सलग नूतनीकरणादरम्यान, कंपनीने ऑफर केलेल्या परिभाषित मर्यादेशिवाय नुकसानभरपाई हेल्थ इन्शुरन्स पॉलिसीची निवड करू शकतो ज्यात 5 वर्षांच्या आधीच्या सरासरी इन्शुरन्सच्या रकमेसाठी फायदे खालील गोष्टींच्या अधीन राहून मिळतात:- सर्व विमाधारक व्यक्तींचा या पॉलिसी अंतर्गत 50 वर्षापूर्वी कंपनीकडे इन्शुरन्स उतरवला जातो आणि कोणत्याही ब्रेकशिवाय त्यांचे सतत नूतनीकरण केले जाते. लगेच आधीच्या 5 वर्षात कोणताही क्लेम करण्यात आलेला नाही. प्रस्तावकाने सर्व विमाधारक व्यक्तींसाठी हा पर्याय वापरावा. पर्यायाचा वापर केल्यास या पॉलिसीचे आणखी नूतनीकरण केले जाणार नाही.
|
आधुनिक उपचारांसाठी कव्हरेज: पॉलिसीमध्ये नमूद केलेल्या मर्यादेपर्यंत
|
डिलिव्हरी खर्च: पॉलिसी अंमलात असताना, विमाधारक व्यक्तीच्या संपूर्ण आयुष्यात जास्तीत जास्त 2 डिलिव्हरीच्या अधीन असलेल्या प्रत्येक पॉलिसी कालावधीपर्यंत सिझेरियन विभागाद्वारे डिलिव्हरीपूर्व, डिलिव्हरीनंतर खर्च आणि गर्भधारणेच्या कायदेशीर वैद्यकीय समाप्तीसह) डिलिव्हरीसह डिलिव्हरीसाठीचे खर्च देय आहेत.
|
दीर्घकालीन आणि हप्ता सुविधा उपलब्ध आहे.
|
अवयव प्रत्यारोपणासाठी अवयव दाता खर्च जेथे विमाधारक व्यक्ती प्राप्तकर्ता असेल तर देय आहे जर प्रत्यारोपणाचा क्लेमक्लेम देय असेल आणि इन्श्युअर्ड रक्कमेच्या उपलब्धतेच्या अधीन असेल. देणगीदाराच्या तपासणीचा खर्च आणि देणगीनंतरची गुंतागुंत देय नाही.
|
रिचार्ज लाभ: पॉलिसी अंतर्गत इन्श्युअर्ड रक्कमेच्या पॉलिसी कालावधी दरम्यान संपली/ ओलांडली असल्यास, पॉलिसीमध्ये नमूद केलेल्या मर्यादेपर्यंत अतिरिक्त नुकसानभरपाई उर्वरित पॉलिसी कालावधीसाठी एकदाच प्रदान केली जाईल.
| |
इमर्जन्सी ॲम्बुलन्स विमाधारक रुग्णाला हॉस्पिटलमध्ये नेण्यासाठी रु.3,000/- प्रति हॉस्पिटलायझेशन पर्यंत शुल्क.
| |
एअर ॲम्बुलन्स कव्हर: रु. 10 लाख आणि त्यावरील इन्श्युअर्ड रकमेसाठी प्रति पॉलिसी कालावधीच्या 10% पर्यंत.
| |
ई-वैद्यकीय सल्ला मिळविण्याची सुविधा.
| |
पॉलिसीमध्ये नमूद केलेल्या मर्यादेपर्यंत आधुनिक उपचारांसाठी कव्हरेज
| |
वेलनेस सेवा
| |
दीर्घकालीन आणि हप्त्याची सुविधा उपलब्ध आहे.
|
फ्री लूक कालावधी
पॉलिसीच्या अटी आणि शर्तींचे पुनरावलोकन करण्यासाठी पॉलिसी प्राप्त झाल्याच्या तारखेपासून 15 दिवसांचा फ्री लुक कालावधी उपलब्ध आहे (नूतनीकरणासाठी लागू नाही).
दुसरे काहीतरी शोधत आहात?
सर्व प्लॅन्स पहासुरु करूया
सर्वोत्तम बद्दल खात्री बाळगा
तुमचे भविष्य आमच्यासोबत सुरक्षित करा.
तुमची पॉलिसी मिळविण्यासाठी तयार आहात?
सुपर सरप्लस इन्शुरन्स पॉलिसी / स्टार सुपर सरप्लस (फ्लोटर) इन्शुरन्स पॉलिसी
“हेल्थ इन्शुरन्स म्हणजे संपत्ती” हा शब्द आज आपल्या वेगवान जगात एक प्रमुख शब्द बनला आहे. आपण आपल्या मन आणि शरीराबाबत कितीही जागरुक असलो तरीही, जीवनाच्या कोणत्याही टप्प्यावर आरोग्य इर्मजन्सी येऊ शकते. तुम्ही अशा परिस्थितीसाठी योग्य प्रकारे तयार आहात याची खात्री करून घेतली पाहिजे.
हेल्थ इन्शुरन्स पॉलिसी तुम्हाला आजार / दुखापतीचा सामना करताना वेळेवर उपचार मिळण्यास मदत करते. जरी तुमच्याकडे हेल्थ इन्शुरन्स पॉलिसी कव्हर असेल. काही वेळा जेव्हा तुमची वैद्यकीय बिले प्रचंड वाढतात, तेव्हा 5-10 लाखांची इन्श्युअर्ड रक्कम पुरेशी नसते.अशा परिस्थितीत, टॉप-अप हेल्थ इन्शुरन्स प्लॅन तुमच्या नियमित हेल्थ इन्शुरन्स संरक्षणासाठी पूरक म्हणून काम करते. हा प्लॅन तुमच्या विद्यमान हेल्थ इन्शुरन्स पॉलिसीमध्ये अतिरिक्त कव्हरेज जोडते. सोप्या शब्दांत सांगायचे तर, टॉप-अप हेल्थ इन्शुरन्स प्लॅन तुमची सध्याची पॉलिसी थ्रेशोल्ड मर्यादेपर्यंत पोहोचल्यानंतर अतिरिक्त संरक्षण देते.
टॉप-अप हेल्थ इन्शुरन्स प्लॅन
स्टार हेल्थची सुपर सरप्लस इन्शुरन्स पॉलिसी हा एक टॉप-अप हेल्थ इन्शुरन्स प्लॅन आहे जो परवडणाऱ्या प्रीमियमवर एक कोटीपर्यंत इन्शुरन्स उतरवला जातो. हे इतर मूलभूत प्लॅनच्या तुलनेत व्यापक संरक्षणासह येते. ही पॉलिसी तीन महिने ते 65 वर्षे वयोगटासाठी वैयक्तिक आणि फ्लोटर आधारावर उपलब्ध आहे.
ही पॉलिसी गोल्ड आणि सिल्व्हर प्लॅन्सच्या पर्यायांमध्ये उपलब्ध आहे. या पॉलिसी अंतर्गत प्रतीक्षा कालावधी अनुक्रमे 12 महिने आणि 36 महिने आहे, पॉलिसीच्या अटी एक वर्ष/2 वर्षांच्या आहेत. पॉलिसी खरेदीवर, आजीवन नूतनीकरणाचा पर्याय उपलब्ध आहे.
सुपर सरप्लस हेल्थ इन्शुरन्स पॉलिसीची वैशिष्ट्ये
| अनु.क्र | विषय | निकष | ||
|---|---|---|---|---|
| 1. | एन्ट्री ऐज (फॉर ॲडल्ट) | 18 वर्षे ते 65 वर्षे | ||
| 2. | डिपेंडंट मुले | 91 दिवस ते 25 वर्षे | ||
| 3. | पॉलिसी पिरिएड | 1 वर्ष / 2 वर्षे | ||
| 4. | योजना पर्याय | चांदी / सोने योजना | ||
| 5. | कंपनी सिल्व्हर प्लॅन अंतर्गत प्रत्येक दाव्यावर कपात करण्यायोग्य मर्यादेपेक्षा जास्त पैसे देईल | चांदी | इन्शुरन्सची रक्कम | कपात करण्यायोग्य मर्यादा |
| इन्डिव्हिज्युअल | 7 लाख / 10 लाख | 3 लाख | ||
| फ्लोटर | 10 लाखात | 3 आणि 5 लाख | ||
| कंपनी गोल्ड प्लॅन अंतर्गत पॉलिसी वर्षात सर्व दाव्यांची एकूण रक्कम परिभाषित मर्यादेपेक्षा जास्त भरेल | सोने | इन्शुरन्सची रक्कम | परिभाषित मर्यादा | |
| इन्डिव्हिज्युअल | 5 / 7 / 10 / 15 / 20 / 25 / 50 / 75 / 100 लाख | 5/10/15/20/25/50/75/100 लाख | ||
| फ्लोटर | ||||
| 6. | उत्पादन प्रकार | वैयक्तिक / फ्लोटर | ||
| 7. | हप्त्याची सुविधा | त्रैमासिक / सहामाही | ||
| 8. | सवलत | संपूर्ण दोन वर्षांचा प्रीमियम आगाऊ भरल्यासच 5 टक्के सूट | ||
| 9. | नूतनीकरण | आयुष्यभर नूतनीकरण पर्याय | ||
| 10. | विमापूर्व वैद्यकीय तपासणी | आवश्यक नाही | ||
सुपर सरप्लस इन्शुरन्स पॉलिसी / स्टार सुपर सरप्लस (फ्लोटर) इन्शुरन्स पॉलिसी अंतर्गत कव्हरेज
पॉलिसी वैयक्तिक आणि फ्लोटर दोन्हीसाठी गोल्ड आणि सिल्व्हर या दोन प्लॅन पर्यायांतर्गत विस्तृत कव्हरेज देते.
हा फायदा खालीलप्रमाणे स्पष्ट केला आहे:
वैयक्तिक प्लॅन (सिल्व्हर )
- इन-हॉस्पिटलायझेशन खर्च- रुम, बोर्डिंग आणि नर्सिंग खर्च यांसारखे खर्च कमाल 4000 रुपये प्रतिदिनाच्या अधीन आहेत. सर्जनची फी, भूलतज्ज्ञ, वैद्यकीय व्यवसायी, सल्लागार, विशेषज्ञ शुल्क,रक्त, ऑक्सिजन, ICU शुल्क, ऑपरेशन थिएटर शुल्क, औषधे आणि ड्रग, निदान साहित्य आणि प्रयोगशाळेच्या चाचण्यांसारखे इतर खर्च देखील समाविष्ट आहेत.
- हॉस्पिटलायझेशनपूर्व खर्च- हॉस्पिटलमध्ये दाखल होण्यापूर्वी 30 दिवसांपर्यंतचा खर्च समाविष्ट केला जातो.
- हॉस्पिटलमध्ये दाखल केल्यानंतरचा खर्च- डिस्चार्ज झाल्यानंतर 60 दिवसांपर्यंतचा खर्च कव्हर केला जातो. हॉस्पिटलमध्ये दाखल केल्यानंतरचा खर्च- डिस्चार्ज झाल्यानंतर 60 दिवसांपर्यंतचा खर्च कव्हर केला जातो
- आधुनिक उपचारांसाठी कव्हरेज - पॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेपर्यंत विशिष्ट आजारासाठी आधुनिक/प्रगत उपचार पॉलिसी अंतर्गत कव्हर केले जातात.
वैयक्तिक प्लॅन
- इन-हॉस्पिटलायझेशन खर्च - रुम (सिंगल प्रायव्हेट AC रूम), र्डिंग आणि नर्सिंग सारखे खर्च हॉस्पिटलद्वारे प्रदान केले जातात. सर्जनची फी, भूलतज्ज्ञ, वैद्यकीय व्यवसायी, सल्लागार, विशेषज्ञशुल्क, रक्त, ऑक्सिजन, ICU शुल्क, ऑपरेशन थिएटर शुल्क, औषधेआणि औषधे, निदान साहित्य आणि लॅब चाचण्यांसारखे इतर खर्च देखील समाविष्ट आहेत.
- हॉस्पिटलायझेशनपूर्व खर्च- हॉस्पिटलमध्ये दाखल होण्यापूर्वी 60 दिवसांपर्यंतचा खर्च समाविष्ट केला जातो.
- हॉस्पिटलायझेशननंतरचा खर्च- डिस्चार्ज झाल्यानंतर 90 दिवसांपर्यंतचा खर्च कव्हर केला जातो.
- आधुनिक उपचारांसाठी कव्हरेज - पॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेपर्यंतच्या विशिष्ट आजारासाठी आधुनिक/प्रगत उपचार पॉलिसी अंतर्गत कव्हर केले जातात.
- इमर्जन्सी ॲम्ब्युलन्सचे शुल्क - विमाधारकाच्या हॉस्पिटलमध्ये नेण्यासाठी प्रत्येक पॉलिसी कालावधीसाठी इमर्जन्सी ॲम्ब्युलन्सचे शुल्क तीन हजार रुपये लागू आहे.
- एअर ॲम्ब्युलन्सचे शुल्क - एअर ॲम्ब्युलन्सचा खर्च प्रत्येक पॉलिसी कालावधीच्या इन्श्युअर्ड रकमेच्या 10 टक्क्यांपर्यंत कव्हर केला जातो (केवळ रु. 700000 आणि त्याहून अधिक इन्श्युअर्ड रकमेसाठी लागू).
फ्लोटर प्लॅन (सिल्व्हर)
- इन-हॉस्पिटलायझेशन खर्च- रुम, बोर्डिंग आणि नर्सिंग खर्च कमाल 4000 रुपये प्रतिदिनाच्या अधीन आहेत. सर्जनची फी,भूलतज्ज्ञ, वैद्यकीय व्यवसायी, सल्लागार, विशेषज्ञ शुल्क, रक्त, ऑक्सिजन, ICU शुल्क, ऑपरेशन थिएटर शुल्क, औषधे आणि ड्रग, निदान साहित्य आणि प्रयोगशाळेच्या चाचण्यांसारखे इतर खर्च देखील समाविष्ट आहेत.
- हॉस्पिटलायझेशनपूर्व खर्च- हॉस्पिटलमध्ये दाखल होण्यापूर्वी 30 दिवसांपर्यंतचा खर्च समाविष्ट केला जातो.
- हॉस्पिटलायझेशननंतरचा खर्च- डिस्चार्ज झाल्यानंतर 60 दिवसांपर्यंतचा खर्च कव्हर केला जातो.
- आधुनिक उपचारांसाठी कव्हरेज - पॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेपर्यंतच्या विशिष्ट आजारासाठी आधुनिक/प्रगत उपचार पॉलिसी अंतर्गत कव्हर केले जातात.
फ्लोटर प्लॅन (गोल्ड)
- इन-हॉस्पिटलायझेशन खर्च - रुम (सिंगल प्रायव्हेट AC रूम), बोर्डिंग आणि नर्सिंग सारखे खर्च हॉस्पिटलद्वारे प्रदान केले जातात. सर्जनची फी, भूलतज्ज्ञ, वैद्यकीय व्यवसायी, सल्लागार, विशेषज्ञ शुल्क, रक्त, ऑक्सिजन, ICU शुल्क, ऑपरेशन थिएटर शुल्क, औषधे आणि ड्रग, निदान साहित्य आणि प्रयोगशाळेच्या चाचण्यांसारखे इतर खर्च देखील समाविष्ट आहेत.
- हॉस्पिटलायझेशनपूर्व खर्च- हॉस्पिटलमध्ये दाखल होण्यापूर्वी 60 दिवसांपर्यंतचा खर्च समाविष्ट केला जातो.
- हॉस्पिटलायझेशननंतरचा खर्च- डिस्चार्ज झाल्यानंतर 90 दिवसांपर्यंतचा खर्च कव्हर केला जातो.
- आधुनिक उपचारांसाठी कव्हरेज - पॉलिसी क्लॉजमध्ये नमूद केलेल्या उप-मर्यादेपर्यंतच्या विशिष्ट आजारासाठी आधुनिक/प्रगत उपचार पॉलिसी अंतर्गत कव्हर केले जातात.
- इमर्जन्सी ॲम्ब्युलन्सचे शुल्क - विमाधारकाच्या हॉस्पिटलमध्ये नेण्यासाठी प्रत्येक पॉलिसी कालावधीसाठी इमर्जन्सी ॲम्ब्युलन्सचे शुल्क तीन हजार रुपये लागू आहे.
- एअर ॲम्ब्युलन्सचे शुल्क - एअर ॲम्ब्युलन्सचा खर्च प्रत्येक पॉलिसी कालावधीच्या इन्श्युअर्ड रकमेच्या 10 टक्क्यांपर्यंत कव्हर केला जातो (केवळ रु. 1000000 आणि त्याहून अधिक इन्श्युअर्ड रकमेसाठी लागू).
तुम्ही टॉप-अप हेल्थ इन्शुरन्स प्लॅनप्लॅन का खरेदी करावी?
हेल्थ इन्शुरन्स तज्ञ म्हणतात की टॉप-अप प्लॅनप्लॅन असणे आवश्यक आहे. उदाहरणार्थ, सध्याच्या साथीच्या रोगामुळे हॉस्पिटलमध्ये दाखल करताना मोठी आर्थिक अडचण निर्माण झाली आहे.तथापि, नाममात्र किंमतीत तुमचे विद्यमान मूलभूत हेल्थ इन्शुरन्स संरक्षण ओलांडण्यापेक्षा टॉप-अप प्लॅनप्लॅन खरेदी करणे खूप चांगले आहे. टॉप-अप हेल्थ इन्शुरन्स प्लॅनप्लॅन तुमची विद्यमान पॉलिसी संपुष्टात आल्यास अतिरिक्त कव्हर प्रदान करण्याच्या कल्पनेने तयार केल्या आहेत.
पॉलिसीमध्ये समाविष्ट आहे आणि काय वगळावे?
सुपर सरप्लस इन्शुरन्स पॉलिसी विशिष्ट समावेशासह (कव्हर) आणि वगळण्यासह (कव्हर केलेले नाही). ते खालीलप्रमाणे आहेत.
समाविष्ट
- सुपर सरप्लस गोल्ड प्लॅन मातृत्वासाठी निर्दिष्ट मर्यादेपर्यंत कव्हरेज देते.
- 7 लाखांपेक्षा जास्त (वैयक्तिक) आणि 10 लाख (फ्लोटर) इन्श्युअर्ड रकमेच्या 10% पर्यंत एअर ॲम्ब्युलन्स कव्हर प्रदान करते
- अवयवदात्याच्या खर्चासाठी कव्हरेज.
- इन-पेशंट हॉस्पिटलायझेशन खर्चासाठी कव्हरेज.
- हॉस्पिटलायझेशनपूर्वीचा आणि नंतरचा खर्च देखील कव्हर केला जातो
- सर्व डे-केअर प्रक्रिया किंवा उपचारांसाठी (गोल्ड प्लॅन अंतर्गत) कव्हर करा.
- सुपर सरप्लस सिल्व्हर प्लॅन अंतर्गत आधीपासून अस्तित्वात असलेल्या आजारांसाठी कव्हरेज 36 महिने आहे आणि विशिष्ट उपचारांसाठी 24 महिन्यांचा प्रतीक्षा कालावधी आहे.
- सुपर सरप्लस गोल्ड प्लॅन अंतर्गत आधीपासून अस्तित्वात असलेल्या आजारांसाठी कव्हरेज 12 महिने आहे आणि विशिष्ट उपचारांसाठी 12 महिन्यांचा प्रतीक्षा कालावधी आहे.
अंर्तभूत नसलेले
खालील पॉलिसीमधून वगळलेल्याची आंशिक सूची आहे. पॉलिसी डॉक्युमेंट सर्व अंर्तभूत नसलेल्याची तपशीलवार यादी समाविष्ट केली आहे.
- युद्ध, गृहयुद्ध, जैविक युद्ध इत्यादींमुळे होणारा कोणताही आजार/दुखापत.
- आत्महत्येच्या प्रयत्नांसारख्या स्वत: ला जाणीवपूर्वक करून घेतलेली दुखापत
- वॉकर्स / व्हीलचेअर्सचा खर्च.
- वजन कमी करण्याच्या शस्त्रक्रियांसाठी उपचारांशी संबंधित खर्च.
- अपघात न होता कॉस्मेटिक किंवा प्लास्टिक सर्जरीचा खर्च.
- धोकादायक खेळ किंवा साहसी उपक्रमांमुळे झालेल्या दुखापतींशी संबंधित खर्च.
- लिंग बदल उपचार आणि लैंगिक संक्रमित रोगांशी संबंधित खर्च.
सुपर सरप्लस पॉलिसीचे ॲड-ऑन फायदे काय आहेत?
1. अतिरिक्त कव्हरेज
सुपर सरप्लस इन्शुरन्स पॉलिसी ही टॉप-अप प्लॅनप्लॅन म्हणून काम करते जी तुमची मूलभूत इन्शुरन्स पॉलिसी मिळाल्यावर अतिरिक्त कव्हरेज देते थकलेले ही प्लॅनप्लॅन परवडणार्या प्रीमियमवर उच्च इन्श्युअर्ड रकमेसह येते.
2. विमापूर्व वैद्यकीय तपासणी नाही
सामान्यतः, हेल्थ इन्शुरन्स पॉलिसी खरेदी करताना, विमाकत्याद्वारे पूर्व-वैद्यकीय तपासणीची विनंती केली जाते (हेल्थ इन्शुरन्स कंपनी) व्यक्तीला पॉलिसी प्रदान करण्यापूर्वी. सुपर सरप्लस पॉलिसीला कोणत्याही प्री-इन्शुरन्स मेडिकल स्क्रीनिंगची आवश्यकता नसते.
3. मोफत ई-वैद्यकीय सल्ला
स्टार हेल्थने ऑफर केलेले विशेष वैशिष्ट्य "टॉक टू स्टार" हे संपूर्ण भारतातील ग्राहकांसाठी मोफत सल्लामसलत आहे. तुमच्या आरोग्याच्या स्थितीबाबत फोनवर मोफत वैद्यकीय सल्ला घेण्यासाठी तुम्ही आमच्या इन-हाउस डॉक्टरांशी संपर्क साधू शकता.
4. कर लाभ
सुपर सरप्लस अंतर्गत, रोख व्यतिरिक्त इतर कोणत्याही पद्धतीने भरलेला प्रीमियम आयकर कायदा 1961 च्या कलम 80D अंतर्गत कर लाभासाठी पात्र आहे.
5. फ्री-लूक कालावधी
पॉलिसी प्राप्त झाल्याच्या तारखेपासून 15 दिवसांचा फ्री-लूक कालावधी ऑफर करते. तथापि, हे वैशिष्ट्य पोर्टेबिलिटी, स्थलांतर आणि नूतनीकरणासाठी लागू नाही.
6. सुपर सरप्लस इन्शुरन्स प्लॅनसाठी क्लेमक्लेम कसा नोंदवायचा?
स्टार हेल्थ आपल्या सर्व ग्राहकांसाठी त्रास-मुक्त क्लेमक्लेम सेटलमेंट ऑफर करते. येथे दोन मार्ग आहेत ज्याद्वारे तुम्ही क्लेम दाखल करू शकता तुमची सोय.
वारंवार विचारले जाणारे प्रश्न
सुपर सरप्लस सिल्व्हर प्लॅन अंतर्गत आधीपासून अस्तित्वात असलेल्या रोगांसाठी प्रतीक्षा कालावधी 36 महिने आहे आणि विशिष्ट उपचारांसाठी, तो 24 महिने आहे. सुपर सरप्लस गोल्ड प्लॅन अंतर्गत आधीच अस्तित्वात असलेले रोग आणि विशिष्ट उपचारांसाठी प्रतीक्षा कालावधी 12 महिने आहे.
होय, सर्व हेल्थ इन्शुरन्स प्लॅन सुपर सरप्लस पॉलिसीसह टॉप-अपसाठी पात्र आहेत.
18 ते 65 वयोगटातील लोक ही पॉलिसी घेऊ शकतात. 91 दिवसांपासून ते 25 वर्षांपर्यंतच्या अवलंबित मुलांना संरक्षण मिळू शकते.
होय, पॉलिसी 36 महिने (सिल्व्हर प्लॅन) आणि 12 महिन्यांच्या (गोल्ड प्लॅन) प्रतीक्षा कालावधीनंतर आधीपासून अस्तित्वात असलेल्या आजारांना कव्हर करते.
नाही, सुपर सरप्लस इन्शुरन्स पॉलिसीसाठी इन्शुरन्स पूर्व वैद्यकीय तपासणी आवश्यक नाही.
सुपर सरप्लस पॉलिसीसाठी कोणतेही को-पे लागू नाही.
होय, तुम्ही तुमच्या कोविड इन्शुरन्स पॉलिसीसाठी टॉप-अप प्लॅन मिळवू शकता. क्लेमची मर्यादा ओलांडल्यास, टॉप-अप कव्हर वापरात येईल.
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in







