



సూపర్ సర్ప్లస్ ఇన్సురెన్స్ పాలసీ
Super Surplus Insurance Policy IRDAI UIN: SHAHLIP22035V062122
Star Super Surplus (Floater) Insurance Policy UIN: SHAHLIP22034V062122
HIGHLIGHTS
Plan Essentials

టాప్-అప్ పాలసీ
సరసమైన ప్రీమియంతో అదనపు బీమా మొత్తాన్ని పొందేందుకు ప్రస్తుత పాలసీతో పాటు ఈ టాప్-అప్ పాలసీని కూడా ఎంచుకోవచ్చు.

ఫ్లెక్సిబుల్ పాలసీ
ఈ విధానాన్ని 7 కుటుంబ పరిమాణ ఎంపికలతో వ్యక్తిగత లేదా ఫ్లోటర్ ఆధారంగా ఎంచుకోవచ్చు (అనగా,. 2A, 2A+1C, 2A+2C, 2A+3C, 1A+1C, 1A+2C, 1A+3C).
దీర్ఘకాలిక తగ్గింపు
పాలసీని 2 సంవత్సరాల కాలానికి ఎంచుకుంటే, ప్రీమియంపై 5% తగ్గింపు పొందవచ్చు.
వైద్య పరీక్ష
ఈ పాలసీని పొందడానికి ప్రీ-ఇన్సూరెన్స్ మెడికల్ స్క్రీనింగ్ తప్పనిసరి కాదు.
వాయిదా ఎంపికలు
ఈ పాలసీ ప్రీమియం త్రైమాసిక లేదా అర్ధ వార్షిక ప్రాతిపదికన చెల్లించవచ్చు.

వ్యక్తిగత ప్రవేశ వయస్సు
18 మరియు 65 సంవత్సరాల మధ్య వయస్సు గల ఎవరైనా ఈ పాలసీని పొందవచ్చు.
ఫ్లోటర్ ప్రవేశ వయసు
18 మరియు 65 సంవత్సరాల మధ్య వయస్సు గల ఎవరైనా ఈ పాలసీని పొందవచ్చు. ఆధారపడిన పిల్లలకు 91వ రోజు నుండి 25 సంవత్సరాల వరకు బీమా వర్తిస్తుంది.
Detailed List
ఇందులో ఏముందో అర్ధం చేసుకోండి
సాధారణ లక్షణం
పాలసీ వ్యవధిఈ పాలసీని ఒకటి లేదా రెండు సంవత్సరాల వ్యవధిలోపొందవచ్చు. |
జీవితకాల పునరుద్ధరణఈ పాలసీ జీవితకాల పునరుద్ధరణ ఎంపికను అందిస్తుంది. |
ఇండివిడ్యువల్ ప్లాన్ (గోల్డ్)
ఇండివిడ్యువల్ ప్లాన్ (గోల్డ్)ఇన్-పేషెంట్ హాస్పిటలైజేషన్అనారోగ్యం, గాయం లేదా ప్రమాదాల కారణంగా 24 గంటల కంటే ఎక్కువ కాలం పాటు ఆసుపత్రిలో ఉండాల్సివచ్చినప్పుడు ఆ ఖర్చులు కవర్ చేయబడతాయి. |
ప్రీ-హాస్పిటలైజేషన్ఇన్-పేషెంట్ హాస్పిటలైజేషన్తో పాటు, ఆసుపత్రిలో చేరిన తేదీకి 60 రోజుల ముందు వరకు అయ్యే వైద్య ఖర్చులు కూడా కవర్ చేయబడతాయి. |
పోస్ట్-హాస్పిటలైజేషన్ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన తేదీ నుండి 90 రోజుల వరకు ఆసుపత్రి తర్వాత వైద్య ఖర్చులు పాలసీ నిబంధనలో పేర్కొన్న పరిమితుల ప్రకారం కవర్ చేయబడతాయి. |
గది అద్దెగది (సింగిల్ ప్రైవేట్ A/C గది), బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు ఇన్-పేషెంట్ ఆసుపత్రిలో చేరే సమయంలో కవర్ చేయబడతాయి. |
రోడ్డు అంబులెన్స్బీమా పొందిన వ్యక్తిని ఆసుపత్రికి తరలించడానికి అయ్యే ప్రైవేట్ అంబులెన్స్తో సహా పాలసీ వ్యవధికి అంబులెన్స్ ఛార్జీలు రూ. 3000/-. |
ఎయిర్ అంబులెన్స్ఎయిర్ అంబులెన్స్ ఖర్చులు రూ. 7 లక్షలు మరియు అంతకంటే ఎక్కువ ఇన్సురెన్స్ చేసిన దానిలో వర్తించే బీమా మొత్తంలో 10% వరకు కవర్ చేయబడతాయి. |
ఆధునిక చికిత్సపాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితుల మేరకు ఆధునిక చికిత్స ఖర్చులకు ఇన్-పేషెంట్ హాస్పిటలైజేషన్ లేదా రోజువారి చికిత్సకు అయ్యే ఖర్చులు చెల్లించబడతాయి. |
డెలివరీ ఖర్చులుసిజేరియన్తో సహా డెలివరీ ఖర్చులు ప్రతీ డెలివరీకు రూ. 50,000/- గరిష్టంగా రెండు డెలివరీలు. 12 నెలల నిరీక్షణ కాల వ్యవధి తర్వాత దీనిని పొందవచ్చు. |
అవయవ దాత ఖర్చులుఅవయవ మార్పిడి ఖర్చులు బీమా చేయబడిన వ్యక్తి గ్రహీత అయితే, బీమా మొత్తం లభ్యతకు లోబడి చెల్లించబడతాయి. |
రీఛార్జ్ ప్రయోజనంమిగిలిన పాలసీ వ్యవధిలో బీమా మొత్తం అయిపోయిన తర్వాత, పాలసీ వ్యవధిలో పేర్కొన్న పరిమితుల వరకు ఒకసారి అదనపు నష్టపరిహారం అందించబడుతుంది. |
వెల్నెస్ సేవలువివిధ వెల్నెస్ కార్యకలాపాల ద్వారా బీమా చేయబడిన వ్యక్తి యొక్క ఆరోగ్యకరమైన జీవనశైలిని ప్రోత్సహించడానికి మరియు ప్రోత్సహించడానికి రూపొందించబడిన వెల్నెస్ ప్రోగ్రామ్లు. |
E-మెడికల్ అభిప్రాయంబీమా చేయబడిన వ్యక్తి ప్రారంభించిన అభ్యర్థనపై కంపెనీ నిపుణుల ప్యానెల్ నుండి ఇ-మెడికల్ ఒపీనియన్ సౌకర్యం అందుబాటులో ఉంటుంది. |
నిర్వచించిన పరిమితినిర్వచించిన పరిమితి అంటే పాలసీ వ్యవధిలో కంపెనీ బాధ్యత వహించని మొత్తం. |
వ్యక్తిగత ప్రణాళిక (సిల్వర్)
ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంఅనారోగ్యం , గాయం లేదా ప్రమాదాల కారణంగా 24 గంటల కంటే ఎక్కువ కాలం పాటు ఆసుపత్రిలో చేరే ఖర్చులు కవర్చేయబడతాయి. |
ప్రీ-హాస్పిటలైజేషన్ (ఆసుపత్రిలో చేరడానికి ముందు)ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంతో పాటు, ఆసుపత్రిలో చేరినతేదీకి 30 రోజుల ముందు వరకు అయ్యే వైద్య ఖర్చులు కూడాకవర్ చేయబడతాయి. |
పోస్ట్-హాస్పిటలైజేషన్ (ఆసుపత్రి తర్వాతి ఖర్చులు)ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన తేదీ నుండి 60 రోజుల వరకుఆసుపత్రి తర్వాత వైద్య ఖర్చులు పాలసీ నిబంధనలో పేర్కొన్న పరిమితుల ప్రకారం కవర్ చేయబడతాయి. |
గది అద్దెగది (సింగిల్ స్టాండర్డ్ A/C రూమ్తో సహా), బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు ఇన్-పేషెంట్ ఆసుపత్రిలో చేరే సమయంలో రోజుకు రూ.4000/-. |
ఆధునిక చికిత్సపాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితుల మేరకు ఆధునిక చికిత్స ఖర్చులు చెల్లించబడతాయి. |
తగ్గించదగినదిమినహాయించదగినది అంటే ప్రతి ఆసుపత్రికి కంపెనీ బాధ్యత వహించదు. |
ఫ్లోటర్ ప్లాన్ (గోల్డ్)
ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంఅనారోగ్యం , గాయం లేదా ప్రమాదాల కారణంగా 24 గంటల కంటే ఎక్కువ కాలం పాటు ఆసుపత్రిలో చేరే ఖర్చులు కవర్ చేయబడతాయి. |
ప్రీ-హాస్పిటలైజేషన్ (ఆసుపత్రిలో చేరడానికి ముందు)ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంతో పాటు, ఆసుపత్రిలో చేరినతేదీకి 60 రోజుల ముందు వరకుఅయ్యే వైద్య ఖర్చులు కూడాకవర్ చేయబడతాయి. |
పోస్ట్-హాస్పిటలైజేషన్ (ఆసుపత్రి తర్వాతి ఖర్చులు)ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన తేదీ నుండి 90 రోజుల వరకుఆసుపత్రి తర్వాత వైద్య ఖర్చులుపాలసీ నిబంధనలో పేర్కొన్నపరిమితుల ప్రకారం కవర్ చేయబడతాయి. |
గది అద్దెగది (ఒకే ప్రైవేట్ A/C గదితో సహా), ఇన్-పేషెంట్ ఆసుపత్రిలోచేరే సమయంలో బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు కవర్చేయబడతాయి. |
ఎయిర్ అంబులెన్స్ఎయిర్ అంబులెన్స్ ఖర్చులు రూ. 10 లక్షలు మరియు అంతకంటే ఎక్కువ ఇన్సురెన్స్ చేసిన దానిలో వర్తించే బీమా మొత్తంలో 10% వరకు కవర్ చేయబడతాయి. |
రోడ్డు అంబులెన్స్బీమా చేయబడిన వ్యక్తిని ఆసుపత్రికి తరలించడానికి అయ్యే ప్రైవేట్ అంబులెన్స్తో సహా అంబులెన్స్ ఛార్జీలు పాలసీ వ్యవధికి రూ. 3000/-. |
ఆధునిక చికిత్సపాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితుల మేరకు ఆధునిక చికిత్స ఖర్చులు చెల్లించబడతాయి. |
డెలివరీ ఖర్చులుసిజేరియన్తో సహా డెలివరీ ఖర్చులు ప్రతీ డెలివరీకి రూ. 50,000/- గరిష్టంగా రెండు డెలివరీలు. 12 నెలల నిరీక్షణ కాల వ్యవధి తర్వాత దీనిని పొందవచ్చు . |
అవయవ దాత ఖర్చులుఅవయవ మార్పిడి ఖర్చులు బీమా చేయబడిన వ్యక్తి గ్రహీత అయితే, బీమా మొత్తం లభ్యతకు లోబడి చెల్లించబడతాయి. |
రీఛార్జ్ ప్రయోజనంమిగిలిన పాలసీ వ్యవధికి బీమా చేయబడిన మొత్తం అయిపోయిన తర్వాత, పాలసీ వ్యవధిలో ఒకసారి అదనపు నష్టపరిహారం అందించబడుతుంది, అదే హాస్పిటలైజేషన్ కోసం కూడా ఉపయోగించవచ్చు. |
ఇ-మెడికల్ అభిప్రాయంబీమా చేయబడిన వ్యక్తి ప్రారంభించిన అభ్యర్థనపై కంపెనీ నిపుణుల ప్యానెల్ నుండి ఇ-మెడికల్ ఒపీనియన్ సౌకర్యం అందుబాటులో ఉంటుంది. |
వెల్నెస్ సేవలువివిధ వెల్నెస్ కార్యకలాపాల ద్వారా బీమా చేయబడిన వ్యక్తి యొక్క ఆరోగ్యకరమైన జీవనశైలిని ప్రోత్సహించడానికి రూపొందించబడిన వెల్నెస్ ప్రోగ్రామ్లు.es. |
నిర్వచించిన పరిమితినిర్వచించిన పరిమితి అంటే పాలసీ వ్యవధిలో కంపెనీ బాధ్యత వహించని మొత్తం. |
ఫ్లోటర్ ప్లాన్ (సిల్వర్)
ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంఅనారోగ్యం , గాయం లేదా ప్రమాదాల కారణంగా 24 గంటలకంటే ఎక్కువ కాలం పాటు ఆసుపత్రిలో చేరే ఖర్చులు కవర్చేయబడతాయి. |
ప్రీ-హాస్పిటలైజేషన్ (ఆసుపత్రిలో చేరడానికి ముందు)ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంతో పాటు, ఆసుపత్రిలో చేరినతేదీకి 30 రోజుల ముందు వరకు అయ్యే వైద్య ఖర్చులు కూడాకవర్ చేయబడతాయి. |
పోస్ట్-హాస్పిటలైజేషన్ (ఆసుపత్రి తర్వాతి ఖర్చులు)ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన తేదీ నుండి 60 రోజుల వరకుఆసుపత్రి తర్వాత వైద్య ఖర్చులు పాలసీ నిబంధనలో పేర్కొన్నపరిమితుల ప్రకారం కవర్ చేయబడతాయి. |
గది అద్దెగది (సింగిల్ స్టాండర్డ్ A/C రూమ్), బోర్డింగ్ మరియునర్సింగ్ఖర్చులు ఇన్-పేషెంట్ హాస్పిటల్లో చేరే సమయంలోరోజుకు రూ. 4000/-. |
ఆధునిక చికిత్సపాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితుల మేరకు ఆధునిక చికిత్స ఖర్చులు చెల్లించబడతాయి. |
తగ్గించదగినదిమినహాయించదగినది అంటే ఆసుపత్రిలో చేరిన ప్రతీ సారి కంపెనీ బాధ్యత వహించని మొత్తం. |
పాలసీ వివరాలు మరియు నిబంధనలు & షరతులను తెలుసుకోవడానికి దయచేసి పాలసీ డాక్యుమెంట్లను చూడండి.
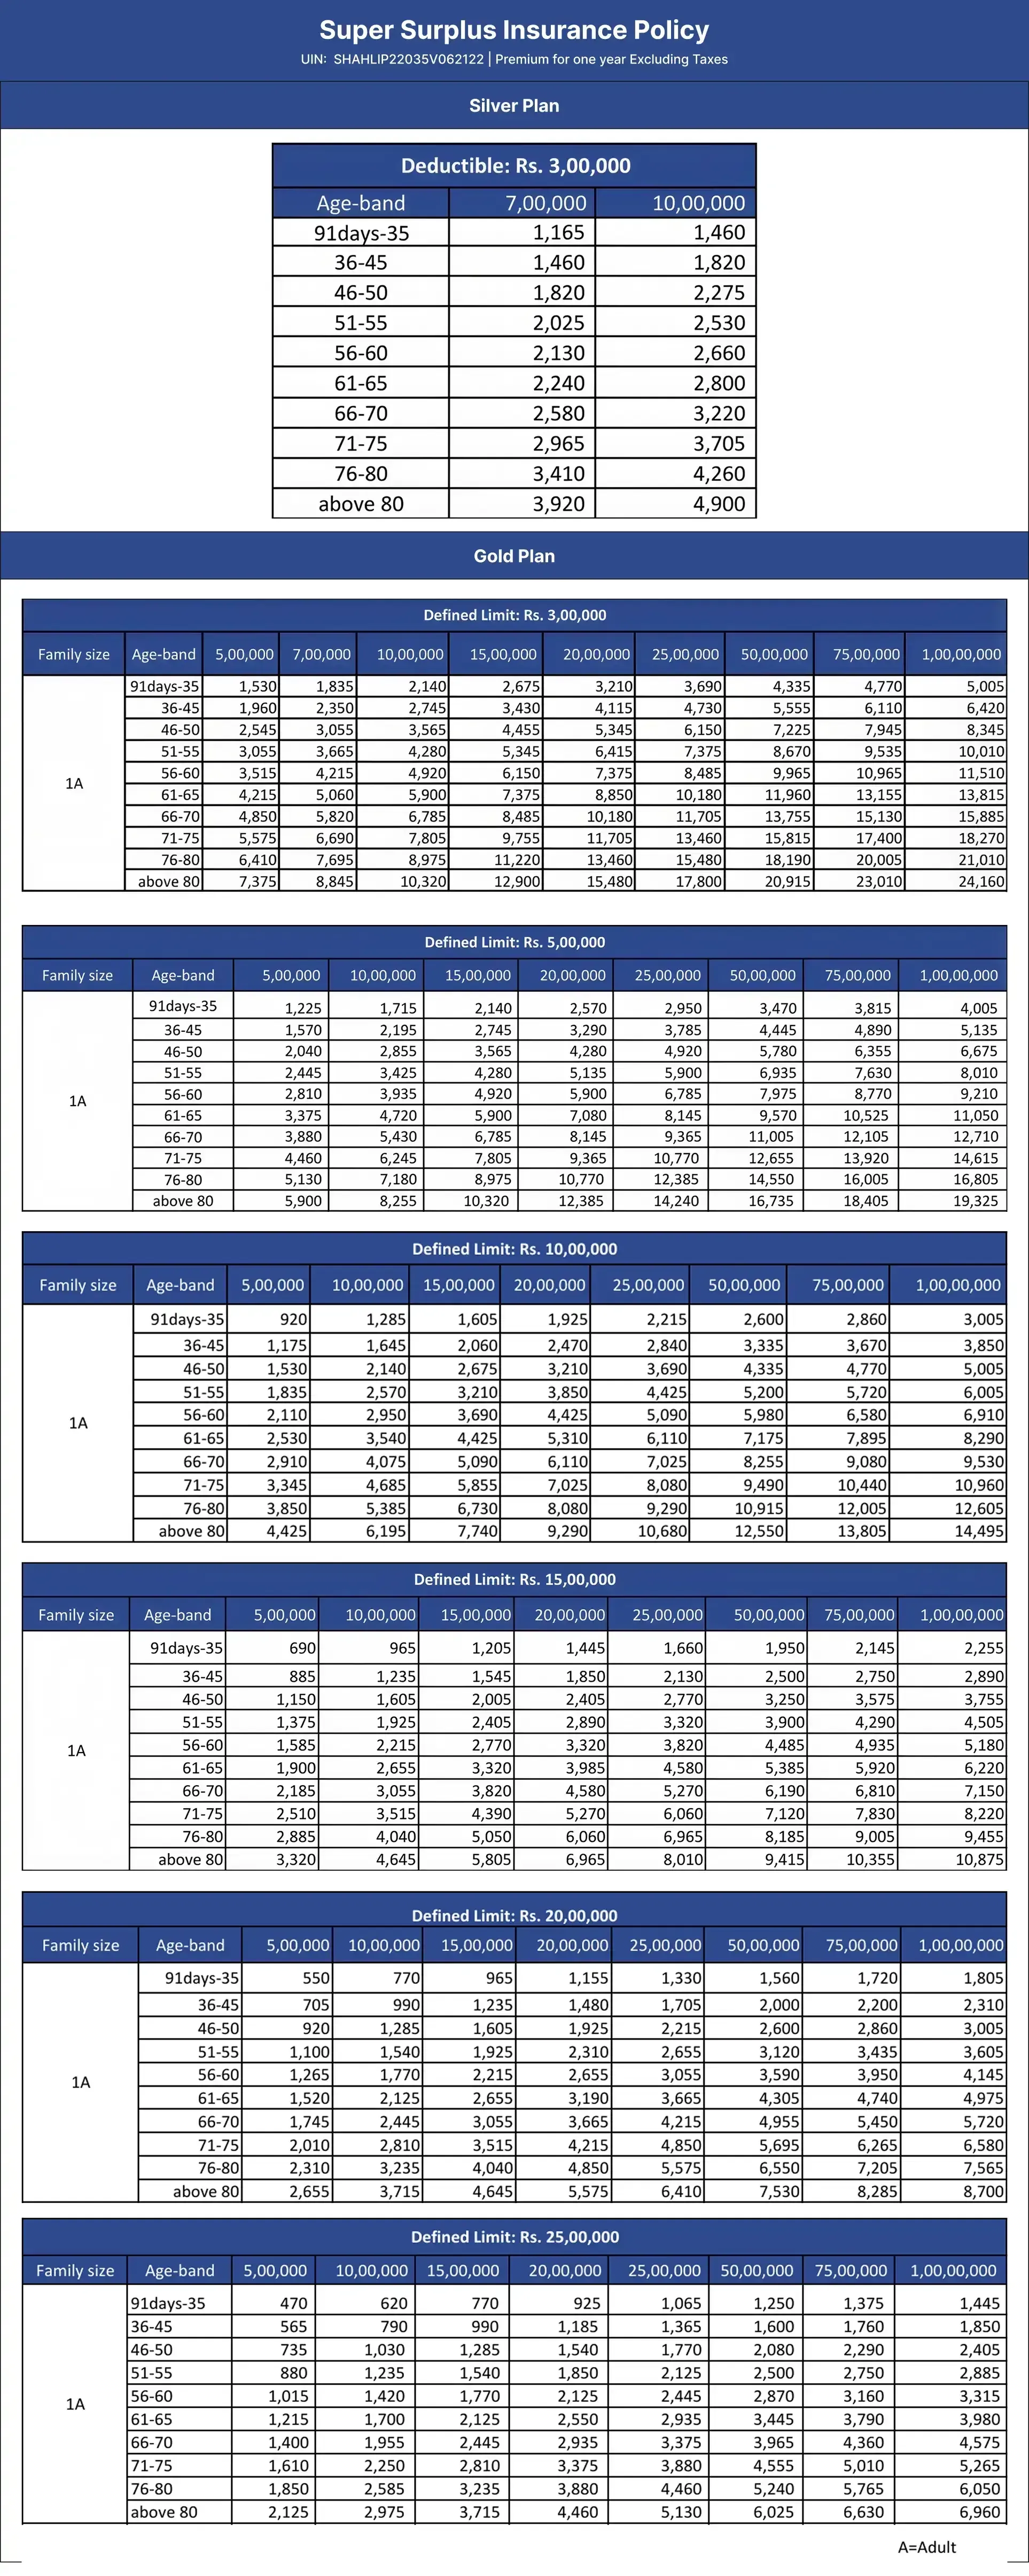
 Insurance Policy_20261005073030.jpg)
నిరీక్షణ కాల వ్యవధి
1. ముందుగా ఉన్న వ్యాధులకు (సిల్వర్ ప్లాన్) - 36 నెలలు
2. ముందుగా ఉన్న వ్యాధులకు (గోల్డ్ ప్లాన్) - 12 నెలలు
3. నిర్దిష్ట వ్యాధులు/విధానాల కోసం (సిల్వర్ ప్లాన్) - 24 నెలలు
4. నిర్దిష్ట వ్యాధులు/విధానాల కోసం (గోల్డ్ ప్లాన్) - 12 నెలలు
5. ప్రారంభ నిరీక్షణ కాలం - 30 రోజులు (ప్రమాదాలు మినహా)
ఆధునిక చికిత్సలు
వ్యక్తిగత ప్రాతిపదికన ఆధునిక చికిత్సల కవరేజీ కోసం దయచేసి ఇక్కడ క్లిక్ చేయండి .
ఫ్లోటర్ ఆధారంగా ఆధునిక చికిత్సల కవరేజీ కోసం దయచేసి ఇక్కడ క్లిక్ చేయండి .
వ్యక్తిగత ప్రయోజనాలు
సిల్వర్ ప్లాన్ | గోల్డ్ ప్లాన్ |
|---|---|
వ్యక్తిగత ప్రాతిపదికన బీమా మొత్తం
|
వ్యక్తిగత ప్రాతిపదికన బీమా మొత్తం.
|
ఇన్-పేషెంట్ హాస్పిటలైజేషన్ ఖర్చులు: గది, బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు గరిష్టంగా రోజుకు రూ.4,000/-.
|
ఇన్-పేషెంట్ ఆసుపత్రి ఖర్చులు : గది (ఒకే ప్రైవేట్ A/C గది), బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు.
|
సర్జన్ ఫీజు, కన్సల్టెంట్ ఫీజు, అనస్థటిస్ట్ మరియు స్పెషలిస్ట్ ఫీజు.
|
సర్జన్ ఫీజు, కన్సల్టెంట్ ఫీజు, అనస్థటిస్ట్ మరియు స్పెషలిస్ట్ ఫీజు.
|
అనస్థీషియా , రక్తం, ఆక్సిజన్, ICU ఛార్జీలు మరియు ఆపరేషన్ థియేటర్ ఛార్జీలు, పేస్మేకర్ల ఖర్చు.
|
అనస్థీషియా , రక్తం, ఆక్సిజన్, ICU ఛార్జీలు మరియు ఆపరేషన్ థియేటర్ ఛార్జీలు, సర్జికల్ ఉపకరణాలు, మందులు మరియు డ్రగ్స్, డయాగ్నోస్టిక్ మెటీరియల్స్, ఎక్స్-రే మరియు పేస్మేకర్ల ఖర్చు.
|
ఆసుపత్రిలో చేరడానికి ముందు మరియు డిశ్చార్జ్ తర్వాత - 30 రోజులు మరియు 60 రోజులు
|
ఆసుపత్రిలో చేరడానికి ముందు మరియు డిశ్చార్జ్ తర్వాత - 60 రోజులు మరియు 90 రోజులు.
|
ముందుగా ఉన్న వ్యాధులు / అనారోగ్యం: బీమా సంస్థతో ఎటువంటి అంతరాయం లేకుండా 36 నెలల నిరంతర ఇన్సురెన్స్ తర్వాత కవర్ చేయబడింది
|
ఇప్పటికే ఉన్న వ్యాధులు: బీమా సంస్థతో ఎటువంటి అంతరాయం లేకుండా 12 నెలల నిరంతర ఇన్సురెన్స్ తర్వాత కవర్ చేయబడింది.
|
నిర్దిష్ట వ్యాధుల కోసం నిరీక్షణ కాలం - 24 నెలలు
|
నిర్దిష్ట వ్యాధుల కోసం నిరీక్షణ కాలం - 12 నెలలు.
|
ప్రతి క్లెయిమ్కు తగ్గింపు వర్తించబడుతుంది |
ప్రపోజ్ చేసే వ్యక్తి ఈ పాలసీని పునరుద్ధరణకు ముందు 6వ సంవత్సరం ప్రారంభంలో లేదా తదుపరి ఏదైనా పునరుద్ధరణ సమయంలో, 5 సంవత్సరాలకు ముందున్న సగటు బీమా మొత్తానికి లాభాల కొనసాగింపుతో కంపెనీ అందించే నిర్దిష్ట పరిమితి లేకుండా నష్టపరిహారం ఆరోగ్య బీమా పాలసీని ఎంచుకోవచ్చు. కిందివాటికి లోబడి:- బీమా చేయబడిన వ్యక్తులందరూ 50 సంవత్సరాల కంటే ముందే ఈ పాలసీ క్రింద కంపెనీతో బీమా చేయబడాలి మరియు ఎటువంటి అంతరాయం లేకుండా నిరంతరంగా రెన్యువల్ చేయబడాలి, అంతకుముందు 5 సంవత్సరాలలో ఎటువంటి క్లెయిమ్ చేయకూడదు. ప్రతిపాదకుడు బీమా చేయబడిన వ్యక్తులందరికీ ఈ ఎంపికను ఉపయోగించుకోవాలి. ఎంపికను ఉపయోగించినట్లయితే ఈ పాలసీ మళ్లీ పునరుద్ధరించబడదు.
|
ఆధునిక చికిత్స కోసం కవరేజ్ : పాలసీలో పేర్కొన్న పరిమితుల వరకు
|
డెలివరీ ఖర్చులు: సిజేరియన్ ద్వారా డెలివరీతో సహా డెలివరీ ఖర్చులు (ప్రసవానికి ముందు, ప్రసవానంతర ఖర్చులు మరియు గర్భం యొక్క చట్టబద్ధమైన వైద్య తొలగింపుతో సహా) పాలసీ వ్యవధికి రూ.50,000/- వరకు, గరిష్టంగా 2 డెలివరీలకు లోబడి పాలసీ అమల్లో ఉన్నప్పుడు బీమా చేసిన వ్యక్తి జీవితకాలం మొత్తం చెల్లించబడతాడు.
|
దీర్ఘకాలిక మరియు వాయిదా సౌకర్యం అందుబాటులో ఉంది
|
అవయవ దాత అవయవ మార్పిడికి అయ్యే ఖర్చులు, బీమా చేయబడిన వ్యక్తి గ్రహీత అయితే, మార్పిడి కోసం క్లెయిమ్ చెల్లించవలసి ఉంటుంది మరియు బీమా మొత్తం లభ్యతకు లోబడి ఉంటుంది. దాత స్క్రీనింగ్ ఖర్చులు మరియు దాత యొక్క దానం తదనంతర సమస్యల ఖర్చులు చెల్లించబడవు.
|
|
రీఛార్జ్ బెనిఫిట్: పాలసీ వ్యవధిలో పాలసీ కింద బీమా చేయబడిన మొత్తం అయిపోయినా/ మించిపోయినా, పాలసీలో పేర్కొన్న పరిమితుల వరకు మిగిలిన పాలసీ వ్యవధికి ఒకసారి అదనపు నష్టపరిహారం అందించబడుతుంది.
|
|
పాలసీ వ్యవధికి రూ.3,000/- వరకు బీమా చేయబడిన రోగిని ఆసుపత్రికి తరలించడానికి అత్యవసర అంబులెన్స్ ఛార్జీలు.
|
|
ఎయిర్ అంబులెన్స్ కవర్: రూ.7 లక్షలు మరియు అంతకంటే ఎక్కువ ఉన్న బీమా మొత్తానికి పాలసీ వ్యవధిలో బీమా మొత్తంలో 10% వరకు.
|
|
ఇ-మెడికల్ అభిప్రాయాన్ని పొందే సౌకర్యం.
|
|
పాలసీలో పేర్కొన్న పరిమితుల వరకు ఆధునిక చికిత్స కోసం కవరేజ్.
|
|
క్షేమ సేవ
|
|
దీర్ఘకాలిక మరియు వాయిదా సౌకర్యం అందుబాటులో ఉంది.
|
ఫ్లోటర్ ప్రయోజనాలు
సిల్వర్ ప్లాన్ | గోల్డ్ ప్లాన్ |
|---|---|
ఫ్లోటర్ ఆధారంగా బీమా మొత్తం
|
ఫ్లోటర్ ఆధారంగా బీమా మొత్తం |
ఇన్-పేషెంట్ హాస్పిటలైజేషన్ ఖర్చులు: గది, బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు గరిష్టంగా రోజుకు రూ.4,000/-. |
ఇన్-పేషెంట్ ఆసుపత్రి ఖర్చులు : గది (ఒకే ప్రైవేట్ A/C గది), బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు |
సర్జన్ ఫీజు, కన్సల్టెంట్ ఫీజు, అనస్థటిస్ట్ మరియు స్పెషలిస్ట్ ఫీజు.
|
సర్జన్ ఫీజు, కన్సల్టెంట్ ఫీజు, అనస్థటిస్ట్ మరియు స్పెషలిస్ట్ ఫీజు. |
అనస్థీషియా , రక్తం, ఆక్సిజన్, ICU ఛార్జీలు మరియు ఆపరేషన్ థియేటర్ ఛార్జీలు, పేస్మేకర్ల ఖర్చు.
|
అనస్థీషియా , రక్తం, ఆక్సిజన్, ICU ఛార్జీలు మరియు ఆపరేషన్ థియేటర్ ఛార్జీలు, సర్జికల్ ఉపకరణాలు, మందులు మరియు డ్రగ్స్, డయాగ్నోస్టిక్ మెటీరియల్స్, ఎక్స్-రే మరియు పేస్మేకర్ల ఖర్చు.
|
ఆసుపత్రిలో చేరడానికి ముందు మరియు డిశ్చార్జ్ తర్వాత - 30 రోజులు మరియు 60 రోజులు.
|
ఆసుపత్రిలో చేరడానికి ముందు మరియు డిశ్చార్జ్ తర్వాత - 60 రోజులు మరియు 90 రోజులు.
|
ముందుగా ఉన్న వ్యాధులు / అనారోగ్యం: బీమా సంస్థతో విరామం లేకుండా 36 నెలల నిరంతర బీమా తర్వాత కవర్ చేయబడింది.
|
ఇప్పటికే ఉన్న వ్యాధులు: బీమా సంస్థతో విరామం లేకుండా 12 నెలల నిరంతర కవరేజ్ తర్వాత కవర్ చేయబడింది.
|
నిర్దిష్ట వ్యాధుల కోసం నిరీక్షణ కాలం - 24 నెలలు.
|
నిర్దిష్ట వ్యాధుల కోసం నిరీక్షణ కాలం - 12 నెలలు |
ప్రతి క్లెయిమ్కు తగ్గింపు వర్తించబడుతుంది. |
ప్రపోజ్ చేసే వ్యక్తి ఈ పాలసీని పునరుద్ధరణకు ముందు 6వ సంవత్సరం ప్రారంభంలో లేదా తదుపరి ఏదైనా పునరుద్ధరణ సమయంలో, 5 సంవత్సరాలకు ముందున్న సగటు బీమా మొత్తానికి లాభాల కొనసాగింపుతో కంపెనీ అందించే నిర్దిష్ట పరిమితి లేకుండా నష్టపరిహారం ఆరోగ్య బీమా పాలసీని ఎంచుకోవచ్చు. కిందివాటికి లోబడి :- బీమా చేయబడిన వ్యక్తులందరూ 50 సంవత్సరాల కంటే ముందే ఈ పాలసీ క్రింద కంపెనీతో బీమా చేయబడతారు మరియు ఎటువంటి విరామం లేకుండా నిరంతరంగా రెన్యువల్ చేయబడతారు, అంతకుముందు 5 సంవత్సరాలలో ఎటువంటి క్లెయిమ్ చేయలేదు. ప్రతిపాదకుడు బీమా చేయబడిన వ్యక్తులందరికీ ఈ ఎంపికను ఉపయోగించాలి. ఎంపికను ఉపయోగించినట్లయితే ఈ పాలసీ మళ్లీ పునరుద్ధరించబడదు.
|
ఆధునిక చికిత్స కోసం కవరేజ్ : పాలసీలో పేర్కొన్న పరిమితుల వరకు
|
డెలివరీ ఖర్చులు: సిజేరియన్ ద్వారా డెలివరీతో సహా డెలివరీ ఖర్చులు (ప్రసవానికి ముందు, ప్రసవానంతర ఖర్చులు మరియు గర్భం యొక్క చట్టబద్ధమైన వైద్య తొలగింపుతో సహా) పాలసీ వ్యవధికి రూ.50,000/- వరకు, గరిష్టంగా 2 డెలివరీలకు లోబడి పాలసీ అమల్లో ఉన్నప్పుడు బీమా చేసిన వ్యక్తి జీవితకాలం మొత్తం చెల్లించబడుతుంది.
|
దీర్ఘకాలిక మరియు వాయిదా సౌకర్యం అందుబాటులో ఉంది.
|
అవయవ దాత అవయవ మార్పిడికి అయ్యే ఖర్చులు, బీమా చేయబడిన వ్యక్తి గ్రహీత అయితే, మార్పిడి కోసం క్లెయిమ్ చెల్లించవలసి ఉంటుంది మరియు బీమా మొత్తం లభ్యతకు లోబడి ఉంటుంది. దాత స్క్రీనింగ్ ఖర్చులు మరియు దాత యొక్క దానం తదనంతర సమస్యల ఖర్చులు చెల్లించబడవు..
|
రీఛార్జ్ బెనిఫిట్: పాలసీ వ్యవధిలో పాలసీ కింద బీమా చేయబడిన మొత్తం అయిపోయినా/ మించిపోయినా, పాలసీలో పేర్కొన్న పరిమితుల వరకు మిగిలిన పాలసీ వ్యవధికి ఒకసారి అదనపు నష్టపరిహారం అందించబడుతుంది.
| |
బీమా చేయబడిన రోగిని ఆసుపత్రికి తరలించడానికి అత్యవసర అంబులెన్స్ ఛార్జీలు ఒక్కో ఆసుపత్రికి రూ.3,000/-.
| |
ఎయిర్ అంబులెన్స్ కవర్: రూ. 10 లక్షలు మరియు అంతకంటే ఎక్కువ బీమా చేయబడిన మొత్తానికి పాలసీ వ్యవధిలో బీమా మొత్తంలో 10% వరకు.
| |
ఇ-మెడికల్ అభిప్రాయాన్ని పొందే సౌకర్యం.
| |
పాలసీలో పేర్కొన్న పరిమితుల వరకు ఆధునిక చికిత్స కోసం కవరేజ్.
| |
క్షేమ సేవ
| |
దీర్ఘకాలిక మరియు వాయిదా సౌకర్యం అందుబాటులో ఉంది.
|
ఫ్రీ లుక్ వ్యవధి
పాలసీ నిబంధనలు మరియు షరతులను సమీక్షించడానికి (పునరుద్ధరణలకు వర్తించదు) పాలసీని స్వీకరించిన తేదీ నుండి 15 రోజుల ఫ్రీ లుక్ వ్యవధి అందుబాటులో ఉంది.
మరి దేనికోసమైనా చూస్తున్నారా?
అన్ని ప్లాన్లను చూడండిప్రారంభించండి
ఉత్తమమైనదానిని పొందుతామనే హామీ పొందండి
మీ భవిష్యత్తును మావద్ద సురక్షితంగా ఉంచండి.
మీ పాలసీ పొందడానికి సిద్ధంగా ఉన్నారా?
సూపర్ సర్ప్లస్ ఇన్సురెన్స్ పాలసీ / స్టార్ సూపర్ సర్ప్లస్ (ఫ్లోటర్) ఇన్సురెన్స్ పాలసీ
"ఆరోగ్యానికి ఇన్సురెన్స్ అనేది సంపద" అనేది నేడు మన వేగవంతమైన ప్రపంచంలో ఒక ప్రముఖ పదంగా మారింది. మన మనస్సు మరియు శరీరంతో మనం ఎంత స్పృహతో ఉన్నా, జీవితంలో ఏ సమయంలోనైనా ఆరోగ్య అత్యవసర పరిస్థితి రావచ్చు. అటువంటి పరిస్థితులకు మీరు బాగా సిద్ధంగా ఉన్నారని మీరు నిర్ధారించుకోవాలి.
అనారోగ్యం/గాయం ఎదుర్కొంటున్నప్పుడు సకాలంలో చికిత్స పొందడానికి హెల్త్ ఇన్సురెన్స్ పాలసీ మీకు సహాయం చేస్తుంది. మీరు హెల్త్ ఇన్సురెన్స్ పాలసీని కలిగి ఉన్నప్పటికీ. మీ మెడికల్ బిల్లులు భారీగా పెరిగినప్పుడు, 5-10 లక్షల బీమా మొత్తం సరిపోకపోవచ్చు. అటువంటి సందర్భాలలో, టాప్-అప్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్ మీ రెగ్యులర్ హెల్త్ ఇన్సూరెన్స్ కవర్కు అనుబంధంగా పనిచేస్తుంది. ఈ ప్లాన్ మీ ప్రస్తుత ఆరోగ్య బీమా పాలసీకి అదనపు కవరేజీని జోడిస్తుంది. సరళంగా చెప్పాలంటే, మీ ప్రస్తుత పాలసీ థ్రెషోల్డ్ పరిమితిని చేరుకున్న తర్వాత టాప్-అప్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్ అదనపు రక్షణను అందిస్తుంది.
టాప్-అప్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్
స్టార్ హెల్త్ ద్వారా సూపర్ సర్ప్లస్ ఇన్సూరెన్స్ పాలసీ అనేది సరసమైన ప్రీమియంతో ఒక కోటి వరకు బీమా మొత్తాన్ని అందించే టాప్-అప్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్. ఇది ఇతర ప్రాథమిక ప్లాన్ల కంటే విస్తృత రక్షణతో వస్తుంది. ఈ పాలసీ మూడు నెలల నుండి 65 సంవత్సరాల వయస్సు గల వారికి వ్యక్తి మరియు ఫ్లోటర్ ప్రాతిపదికన అందుబాటులో ఉంటుంది.
గోల్డ్ మరియు సిల్వర్ ప్లాన్ల వంటి ఎంపికలలో అందుబాటులో ఉంది. ఈ పాలసీ కింద నిరీక్షణ కాల వ్యవధి వరుసగా 12 నెలలు మరియు 36 నెలలు. పాలసీ నిబంధనలు ఒక సంవత్సరం/2 సంవత్సరాలు. పాలసీ కొనుగోలుపై, జీవితకాల పునరుద్ధరణ ఎంపిక అందుబాటులో ఉంది.
సూపర్ సర్ప్లస్ హెల్త్ ఇన్సురెన్స్ పాలసీ యొక్క లక్షణాలు
| క్ర.సం | విషయం | ప్రమాణాలు | ||
|---|---|---|---|---|
| 1. | అర్హత | 18-65 సంవత్సరాలు | ||
| 2. | ఆధారపడిన పిల్లలు | 91 రోజుల నుండి 25 సంవత్సరాల వరకు | ||
| 3. | పాలసీ టర్మ్ | 12 సంవత్సరాలు | ||
| 4. | ప్లాన్ ఎంపికలు | సిల్వర్ / గోల్డ్ ప్లాన్ | ||
| 5. | సిల్వర్ ప్లాన్ కింద ప్రతి క్లెయిమ్పై కంపెనీ మినహాయించదగిన పరిమితికి మించి చెల్లిస్తుంది | సిల్వర్ | భీమా చేసిన మొత్తము | మినహాయించదగిన పరిమితి |
| వ్యక్తిగత | 7 లక్షలు / 10 లక్షలు | 3 లక్షలు | ||
| ఫ్లోటర్ | 10 లక్షలు | 3 & 5 లక్షలు | ||
| గోల్డ్ ప్లాన్ కింద పాలసీ సంవత్సరంలో నిర్వచించిన పరిమితి కంటే ఎక్కువ మొత్తం క్లెయిమ్ల మొత్తాన్ని కంపెనీ చెల్లిస్తుంది. | గోల్డ్ | భీమా చేసిన మొత్తము | నిర్వచించిన పరిమితి | |
| వ్యక్తిగత | 5 / 10 / 15 / 20 / 25 / 50 / 75/ 100 లక్షలు | 3 / 5 / 10 / 15 / 20 / 25 లక్షలు | ||
| ఫ్లోటర్ | ||||
| 6. | ఉత్పత్తి రకం | వ్యక్తిగత / ఫ్లోటర్ | ||
| 7. | వాయిదా సౌకర్యం | త్రైమాసిక / అర్ధ-సంవత్సరానికి | ||
| 8. | డిస్కౌంట్లు | మొత్తం రెండేళ్ల ప్రీమియం ముందుగా చెల్లిస్తేనే 5 శాతం తగ్గింపు | ||
| 9. | పునరుద్ధరణలు | జీవితకాల పునరుద్ధరణ ఎంపిక | ||
| 10. | ప్రీ-ఇన్సూరెన్స్ మెడికల్ స్క్రీనింగ్ | అవసరం లేదు | ||
సూపర్ సర్ప్లస్ ఇన్సురెన్స్ పాలసీ కింద కవరేజ్ / స్టార్ సూపర్ సర్ప్లస్ (ఫ్లోటర్) ఇన్సురెన్స్ పాలసీ
గోల్డ్ మరియు సిల్వర్ అనే రెండు ప్లాన్ ఎంపికల క్రింద వ్యక్తిగత మరియు ఫ్లోటర్ రెండింటికీ పాలసీ విస్తృతమైన కవరేజీని అందిస్తుంది.
ఈ ప్రయోజనం క్రింది విధంగా వివరించబడింది:
వ్యక్తిగత ప్రణాళిక (సిల్వర్)
- ఆసుపత్రి ఖర్చులు- గది, బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు వంటి ఖర్చులు గరిష్టంగా రోజుకు రూ. 4000. సర్జన్ ఫీజు, అనస్థీటిస్ట్, మెడికల్ ప్రాక్టీషనర్, కన్సల్టెంట్స్, స్పెషలిస్ట్ ఫీజు, బ్లడ్, ఆక్సిజన్, ఐసియు ఛార్జీలు, ఆపరేషన్ థియేటర్ ఛార్జీలు, మందులు మరియు మందులు, డయాగ్నస్టిక్ మెటీరియల్స్ మరియు ల్యాబ్ టెస్ట్లు వంటి ఇతర ఖర్చులు కూడా కవర్ చేయబడతాయి.
- ప్రీ-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రి ముందు ఖర్చులు) - ఆసుపత్రిలో చేరడానికి 30 రోజుల ముందు అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
- పోస్ట్-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రి తర్వాతి ఖర్చులు) - డిశ్చార్జ్ అయిన తర్వాత 60 రోజుల వరకు అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
- ఆధునిక చికిత్సలకు కవరేజ్ - పాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితి వరకు నిర్దిష్ట అనారోగ్యానికి సంబంధించిన పాలసీ కింద ఆధునిక/అధునాతన చికిత్సలు కవర్ చేయబడతాయి.
వ్యక్తిగత ప్రణాళిక (గోల్డ్)
- ఆసుపత్రి ఖర్చులు - ఆసుపత్రి అందించే గది (సింగిల్ ప్రైవేట్ AC గది), బోర్డింగ్ మరియు నర్సింగ్ వంటి ఖర్చులు కవర్ చేయబడతాయి. సర్జన్ ఫీజు, అనస్థీటిస్ట్, మెడికల్ ప్రాక్టీషనర్, కన్సల్టెంట్స్, స్పెషలిస్ట్ ఫీజు, బ్లడ్, ఆక్సిజన్, ఐసియు ఛార్జీలు, ఆపరేషన్ థియేటర్ ఛార్జీలు, మందులు మరియు మందులు, డయాగ్నస్టిక్ మెటీరియల్స్ మరియు ల్యాబ్ టెస్ట్లు వంటి ఇతర ఖర్చులు కూడా కవర్ చేయబడతాయి.
- ప్రీ-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రికి ముందు ఖర్చులు)- ఆసుపత్రిలో చేరడానికి 60 రోజుల ముందు అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
- పోస్ట్-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రి తర్వాతి ఖర్చులు)- డిశ్చార్జ్ అయిన తర్వాత 90 రోజుల వరకు అయ్యే ఖర్చులు.
- ఆధునిక చికిత్సలకు కవరేజ్ - పాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితి వరకు నిర్దిష్ట అనారోగ్యానికి సంబంధించిన పాలసీ కింద ఆధునిక/అధునాతన చికిత్సలు కవర్ చేయబడతాయి. అత్యవసర అంబులెన్స్ ఛార్జీలు - ఎమర్జెన్సీ అంబులెన్స్ ఛార్జీలు రూ. బీమా చేసిన వ్యక్తిని ఆసుపత్రికి తరలించడానికి పాలసీ వ్యవధికి మూడు వేలు వర్తిస్తుంది.
- ఎయిర్ అంబులెన్స్ ఛార్జీలు - ఎయిర్ అంబులెన్స్ ఖర్చులు పాలసీ వ్యవధికి బీమా చేయబడిన మొత్తంలో 10 శాతం వరకు కవర్ చేయబడతాయి (బీమా చేసిన మొత్తం రూ. 700000 మరియు అంతకంటే ఎక్కువకు మాత్రమే వర్తిస్తుంది).
ఫ్లోటర్ ప్లాన్ (సిల్వర్)
- ఆసుపత్రి ఖర్చులు - గది, బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు గరిష్టంగా రోజుకు రూ. 4000. సర్జన్ ఫీజు, అనస్థీటిస్ట్, మెడికల్ ప్రాక్టీషనర్, కన్సల్టెంట్స్, స్పెషలిస్ట్ ఫీజు, బ్లడ్, ఆక్సిజన్, ఐసియు ఛార్జీలు, ఆపరేషన్ థియేటర్ ఛార్జీలు, మందులు మరియు మందులు, డయాగ్నస్టిక్ మెటీరియల్స్ మరియు ల్యాబ్ టెస్ట్లు వంటి ఇతర ఖర్చులు కూడా కవర్ చేయబడతాయి.
- ప్రీ-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రికి ముందు ఖర్చులు)- ఆసుపత్రిలో చేరడానికి 30 రోజుల ముందు అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
- పోస్ట్-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రి తర్వాతి ఖర్చులు)- డిశ్చార్జ్ అయిన తర్వాత 60 రోజుల వరకు అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
- ఆధునిక చికిత్సలకు కవరేజ్ - పాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితి వరకు నిర్దిష్ట అనారోగ్యానికి సంబంధించిన పాలసీ కింద ఆధునిక/అధునాతన చికిత్సలు కవర్ చేయబడతాయి.
ఫ్లోటర్ ప్లాన్ (గోల్డ్)
- ఆసుపత్రి ఖర్చులు - ఆసుపత్రి అందించే గది (సింగిల్ ప్రైవేట్ AC గది), బోర్డింగ్ మరియు నర్సింగ్ వంటి ఖర్చులు కవర్ చేయబడతాయి. సర్జన్ ఫీజు, అనస్థీటిస్ట్, మెడికల్ ప్రాక్టీషనర్, కన్సల్టెంట్స్, స్పెషలిస్ట్ ఫీజు, బ్లడ్, ఆక్సిజన్, ఐసియు ఛార్జీలు, ఆపరేషన్ థియేటర్ ఛార్జీలు, మందులు మరియు మందులు, డయాగ్నస్టిక్ మెటీరియల్స్ మరియు ల్యాబ్ టెస్ట్లు వంటి ఇతర ఖర్చులు కూడా కవర్ చేయబడతాయి.
- ప్రీ-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రికి ముందు ఖర్చులు) - ఆసుపత్రిలో చేరడానికి 60 రోజుల ముందు అయ్యే ఖర్చులు కవర్ చేయబడతాయి.
- పోస్ట్-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రి తర్వాతి ఖర్చులు)- డిశ్చార్జ్ అయిన తర్వాత 90 రోజుల వరకు అయ్యే ఖర్చులు.
- ఆధునిక చికిత్సలకు కవరేజ్ - పాలసీ నిబంధనలో పేర్కొన్న ఉప-పరిమితి వరకు నిర్దిష్ట అనారోగ్యానికి సంబంధించిన పాలసీ కింద ఆధునిక/అధునాతన చికిత్సలు కవర్ చేయబడతాయి.
- అత్యవసర అంబులెన్స్ ఛార్జీలు - ఎమర్జెన్సీ అంబులెన్స్ ఛార్జీలు రూ. బీమా చేసిన వ్యక్తిని ఆసుపత్రికి తరలించడానికి పాలసీ వ్యవధికి మూడు వేలు వర్తిస్తుంది.
- ఎయిర్ అంబులెన్స్ ఛార్జీలు - ఎయిర్ అంబులెన్స్ ఖర్చులు పాలసీ వ్యవధికి బీమా చేయబడిన మొత్తంలో 10 శాతం వరకు కవర్ చేయబడతాయి (బీమా చేసిన మొత్తం రూ. 1000000 మరియు అంతకంటే ఎక్కువకు మాత్రమే వర్తిస్తుంది).
మీరు టాప్-అప్ హెల్త్ ఇన్సురెన్స్ పథకాన్ని ఎందుకు కొనుగోలు చేయాలి?
టాప్-అప్ ప్లాన్ తప్పనిసరిగా కలిగి ఉండాలని హెల్త్ ఇన్సురెన్స్ నిపుణులు అంటున్నారు. ఉదాహరణకు, ప్రస్తుత మహమ్మారి ఆసుపత్రిలో చేరే సమయంలో పెద్ద ఆర్థిక ఇబ్బందులను కలిగించింది. అయితే, నామమాత్రపు ధరతో మీ ప్రస్తుత ప్రాథమిక ఆరోగ్య బీమా కవర్ కంటే టాప్-అప్ ప్లాన్ను కొనుగోలు చేయడం చాలా ఉత్తమం. మీ ప్రస్తుత పాలసీ అయిపోయిన పక్షంలో అదనపు కవర్ను అందించే ఆలోచనతో టాప్-అప్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్లు రూపొందించబడ్డాయి.
పాలసీ యొక్క చేర్పులు మరియు మినహాయింపులు ఏమిటి?
సూపర్ సర్ప్లస్ ఇన్సురెన్స్ పాలసీ నిర్దిష్ట చేరికలు (కవర్ చేయబడినవి) మరియు మినహాయింపులతో (కవర్ చేయబడనివి) వస్తుంది. అవి క్రింది విధంగా ఉన్నాయి:
చేరికలు
- సూపర్ సర్ప్లస్ గోల్డ్ ప్లాన్ నిర్దిష్ట పరిమితుల వరకు ప్రసూతి కోసం కవరేజీని అందిస్తుంది.
- రూ. 7 లక్షలు (వ్యక్తిగతం) మరియు 10 లక్షలు (ఫ్లోటర్) కంటే ఎక్కువ బీమా మొత్తంలో 10% వరకు ఎయిర్ అంబులెన్స్ కవర్ను అందిస్తుంది.
- అవయవ దాత ఖర్చులకు కవరేజ్.
- ఇన్ పేషెంట్ ఆసుపత్రి ఖర్చులకు కవరేజ్.
- ఆసుపత్రిలో చేరడానికి ముందు మరియు డిశ్చార్జ్ తర్వాతి ఖర్చులు కూడా కవర్ చేయబడతాయి.
- అన్ని రోజువారి విధానాలు లేదా చికిత్సల కోసం కవర్ (గోల్డ్ ప్లాన్ కింద).
- సూపర్ సర్ప్లస్ సిల్వర్ ప్లాన్ కింద ముందుగా ఉన్న వ్యాధులకు కవరేజీ 36 నెలలు మరియు నిర్దిష్ట చికిత్సలకు 24 నెలల నిరీక్షణ వ్యవధి ఉంటుంది.
- సూపర్ సర్ప్లస్ గోల్డ్ ప్లాన్ కింద ముందుగా ఉన్న వ్యాధులకు కవరేజీ 12 నెలలు మరియు నిర్దిష్ట చికిత్సలకు 12 నెలల నిరీక్షణ వ్యవధి ఉంటుంది.
మినహాయింపులు
కిందివి పాలసీ మినహాయింపుల పాక్షిక జాబితా. పాలసీ డాక్యుమెంట్లో అన్ని మినహాయింపుల వివరణాత్మక జాబితా చేర్చబడింది.
- యుద్ధం, అంతర్యుద్ధం, జీవ యుద్ధం మొదలైన వాటి కారణంగా సంభవించే ఏదైనా అనారోగ్యం/గాయం.
- ఆత్మహత్య ప్రయత్నాల వంటి స్వీయ-ఉద్దేశిత గాయాలు.
- వాకర్స్ / వీల్ చైర్ల ఖర్చులు.
- బరువు తగ్గించే శస్త్రచికిత్సల చికిత్సకు సంబంధించిన ఖర్చులు.
- ప్రమాదానికి గురైతే తప్ప కాస్మెటిక్ లేదా ప్లాస్టిక్ సర్జరీ ఖర్చులు.
- ప్రమాదకర క్రీడలు లేదా సాహసోపేత కార్యకలాపాల వల్ల కలిగే గాయాలకు సంబంధించిన ఖర్చులు.
- లింగ చికిత్సలు మరియు లైంగికంగా సంక్రమించే వ్యాధుల మార్పుకు సంబంధించిన ఖర్చులు.
సూపర్ సర్ప్లస్ పాలసీ యొక్క యాడ్-ఆన్ (అదనపు) ప్రయోజనాలు ఏమిటి?
1. అదనపు కవరేజ్
సూపర్ సర్ప్లస్ ఇన్సూరెన్స్ పాలసీ మీ ప్రాథమిక ఆరోగ్య ప్లాన్ అయిపోయినప్పుడు అదనపు కవరేజీని అందించే టాప్-అప్ ప్లాన్గా పనిచేస్తుంది. ఈ ప్లాన్ సరసమైన ప్రీమియంతో ఎక్కువ బీమాతో వస్తుంది.
2. ప్రీ-ఇన్సూరెన్స్ మెడికల్ స్క్రీనింగ్ లేదు
సాధారణంగా, హెల్త్ ఇన్సురెన్స్ పాలసీని కొనుగోలు చేస్తున్నప్పుడు, వ్యక్తికి పాలసీని అందించడానికి ముందు బీమా సంస్థ (హెల్త్ ఇన్సూరెన్స్ కంపెనీ) ప్రీ-మెడికల్ పరీక్షను అభ్యర్థించబడుతుంది. సూపర్ సర్ప్లస్ పాలసీకి ఎలాంటి ప్రీ-ఇన్సూరెన్స్ మెడికల్ స్క్రీనింగ్ అవసరం లేదు.
3. ఉచిత ఇ-వైద్య సంప్రదింపులు
స్టార్ హెల్త్ అందించే "టాక్ టు స్టార్" అనే ప్రత్యేకమైన ఫీచర్ భారతదేశంలోని వినియోగదారుల కోసం ఉచిత కన్సల్టేషన్ లైన్. మీ ఆరోగ్య పరిస్థితులకు సంబంధించి ఫోన్లో ఉచిత వైద్య సంప్రదింపుల కోసం మీరు మా అంతర్గత వైద్యులను సంప్రదించవచ్చు.
4. పన్ను ప్రయోజనాలు
సూపర్ సర్ప్లస్ కింద, నగదు కాకుండా మరే ఇతర మోడ్ ద్వారా చెల్లించిన ప్రీమియం ఆదాయపు పన్ను చట్టం 1961లోని సెక్షన్ 80D కింద పన్ను ప్రయోజనం పొందేందుకు అర్హమైనది.
5. ఫ్రీ-లుక్ వ్యవధి
పాలసీ అందుకున్న తేదీ నుండి 15 రోజుల ఫ్రీ-లుక్ వ్యవధిని పాలసీ అందిస్తుంది. అయితే, ఈ ఫీచర్ పోర్టబిలిటీ, మైగ్రేషన్ మరియు పునరుద్ధరణలకు వర్తించదు.
6. సూపర్ సర్ప్లస్ ఇన్సూరెన్స్ ప్లాన్ కోసం క్లెయిమ్ ఎలా నమోదు చేసుకోవాలి?
స్టార్ హెల్త్ తన కస్టమర్లందరికీ అవాంతరాలు లేని క్లెయిమ్ సెటిల్మెంట్ను అందిస్తుంది. మీరు మీ సౌలభ్యం మేరకు దావా వేయడానికి రెండు మార్గాలు ఉన్నాయి.
తరచుగా అడిగే ప్రశ్నలు
సూపర్ సర్ప్లస్ సిల్వర్ ప్లాన్ కింద ముందుగా ఉన్న వ్యాధుల కోసం నిరీక్షణ కాల వ్యవధి 36 నెలలు మరియు నిర్దిష్ట చికిత్సల కోసం ఇది 24 నెలలు. సూపర్ సర్ప్లస్ గోల్డ్ ప్లాన్ కింద ముందుగా ఉన్న వ్యాధులు మరియు నిర్దిష్ట చికిత్సల కోసం నిరీక్షణ కాల వ్యవధి 12 నెలలు.
అవును, అన్ని ఆరోగ్య బీమా ప్లాన్లు సూపర్ సర్ప్లస్ పాలసీతో టాప్-అప్ చేయడానికి అర్హత కలిగి ఉంటాయి.
18 నుంచి 65 ఏళ్ల మధ్య వయసున్న వారు ఈ పాలసీని తీసుకోవచ్చు. ఆధారపడిన పిల్లలు 91 రోజుల నుండి 25 సంవత్సరాల వరకు కవర్ చేయవచ్చు.
అవును, పాలసీ 36 నెలల నిరీక్షణ కాల వ్యవధి (సిల్వర్ ప్లాన్) మరియు 12 నెలల (గోల్డ్ ప్లాన్) తర్వాత ఇప్పటికే ఉన్న వ్యాధులను కవర్ చేస్తుంది.
లేదు, సూపర్ సర్ప్లస్ ఇన్సూరెన్స్ పాలసీకి ప్రీ-ఇన్సూరెన్స్ మెడికల్ స్క్రీనింగ్ అవసరం లేదు.
సూపర్ సర్ప్లస్ పాలసీకి సహ-చెల్లింపు వర్తించదు.
అవును, మీరు మీ కోవిడ్ ఇన్సూరెన్స్ పాలసీ కోసం టాప్-అప్ ప్లాన్ని పొందవచ్చు. క్లెయిమ్ తగిన పరిమితిని మించి ఉంటే, టాప్-అప్ కవర్ ఉపయోగంలోకి వస్తుంది.
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in