






सुपर सरप्लस इंश्योरेंस पॉलिसी
सुपर सरप्लस इंश्योरेंस पॉलिसी IRDAI UIN: SHAHLIP22035V062122
स्टार सुपर सरप्लस (फ्लोटर) इंश्योरेंस पॉलिसी UIN: SHAHLIP22034V062122
HIGHLIGHTS
Plan Essentials

टॉप-अप पॉलिसी
इस टॉप-अप पॉलिसी को मौजूदा पॉलिसी के साथ चुना जा सकता है ताकि किफायती प्रीमियम पर अतिरिक्त बीमा राशि का लाभ उठाया जा सके।

लचीली पॉलिसी
इस पॉलिसी को 7 परिवार के आकार विकल्पों (यानी 2 ए, 2 ए + 1 सी, 2 ए + 2 सी, 2 ए + 3 सी, 1 ए + 1 सी, 1 ए + 2 सी, 1 ए + 3 सी) के साथ व्यक्तिगत या फ्लोटर आधार पर चुना जा सकता है।
लंबी अवधि की छूट
यदि पॉलिसी 2 साल की अवधि के लिए चुनी जाती है, तो प्रीमियम पर 5% छूट का लाभ उठाया जा सकता है।
चिकित्सा परीक्षण
इस पॉलिसी का लाभ उठाने के लिए प्री-इंश्योरेंस मेडिकल स्क्रीनिंग अनिवार्य नहीं है।
किस्त विकल्प
इस पॉलिसी प्रीमियम का भुगतान तिमाही या छमाही आधार पर किया जा सकता है।

व्यक्तिगत प्रवेश आयु
18 से 65 वर्ष के आयु का कोई भी व्यक्ति इस पॉलिसी का लाभ उठा सकता है।
फ्लोटर प्रवेश आयु
18 से 65 वर्ष की आयु का कोई भी व्यक्ति इस पॉलिसी का लाभ उठा सकता है। आश्रित बच्चों को 91वें दिन से 25 वर्ष तक कवर किया जाता है।
Detailed List
समझें योजना में क्या शामिल है
सामान्य सुविधा
पॉलिसी अवधिइस पॉलिसी का लाभ एक या दो वर्ष की अवधि के लिए उठाया जा सकता है। |
आजीवन नवीकरणयह पॉलिसी आजीवन नवीकरण का विकल्प प्रदान करती है। |
व्यक्तिगत योजना (गोल्ड)
मरीज़ अस्पताल में भर्तीबीमारी, चोट या दुर्घटनाओं के कारण 24 घंटे से अधिक की अवधि के लिए किए गए अस्पताल के खर्च को कवर किया जाता है। |
अस्पताल में भर्ती होने से पहलेइन-पेशेंट अस्पताल में भर्ती होने के अलावा, अस्पताल में भर्ती होने की तारीख से 60 दिन पहले तक किए गए मेडिकल खर्च भी कवर किए जाते हैं। |
अस्पताल में भर्ती के बादअस्पताल से छुट्टी की तारीख से 90 दिनों तक अस्पताल में भर्ती होने के बाद के मेडिकल खर्च को पॉलिसी क्लॉज में उल्लिखित सीमाओं के अनुसार कवर किया जाता है। |
कमरे का किरायाकमरा (सिंगल प्राइवेट ए/सी रूम), इन-पेशेंट हॉस्पिटलाइजेशन के दौरान होने वाले बोर्डिंग और नर्सिंग खर्चों को कवर किया जाता है। |
रोड एम्बुलेंसबीमित व्यक्ति को अस्पताल ले जाने के लिए किए गए निजी एम्बुलेंस सहित एम्बुलेंस शुल्क प्रति पॉलिसी अवधि 3000 रुपये तक कवर किया जाता है। |
एयर एम्बुलेंसएयर एम्बुलेंस खर्च 7 लाख रुपये और उससे अधिक की बीमा राशि के लिए लागू बीमा राशि के 10% तक कवर किया जाता है। |
आधुनिक उपचाररोगी के अस्पताल में भर्ती होने या डे केयर उपचार के रूप में किए गए आधुनिक उपचार व्यय पॉलिसी क्लॉज़ में उल्लिखित उप-सीमाओं की सीमा तक देय हैं। |
डिलीवरी खर्चेसीज़ेरियन सेक्शन सहित डिलीवरी ख़र्च अधिकतम दो डिलीवरी के लिए 50,000 रुपये तक कवर किए जाते हैं। इसे 12 महीने की प्रतीक्षा अवधि के बाद प्राप्त किया जा सकता है। |
अंग दाता के लिए खर्चेयदि बीमित व्यक्ति प्राप्तकर्ता है तो अंग प्रत्यारोपण खर्च बीमित राशि की उपलब्धता के अधीन देय विषय होते हैं। |
रिचार्ज लाभशेष पॉलिसी अवधि के लिए बीमित राशि के समाप्त होने पर, निर्धारित सीमाओं तक की पॉलिसी अवधि के दौरान एक बार अतिरिक्त क्षतिपूर्ति प्रदान की जाती है। |
वेलनेस सेवाएंविभिन्न कल्याण गतिविधियों के माध्यम से बीमित व्यक्ति की स्वस्थ जीवन शैली को प्रेरित करने और प्रोत्साहित करने के लिए डिज़ाइन किए गए कल्याण कार्यक्रम तैयार किए गए हैं। |
ई-मेडिकल रायबीमित व्यक्ति द्वारा शुरू किए गए अनुरोध पर कंपनी के विशेषज्ञ पैनल से ई-मेडिकल राय सुविधा उपलब्ध है। |
परिभाषित सीमापरिभाषित सीमा का अर्थ उस राशि से है जिस तक कंपनी पॉलिसी अवधि के दौरान उत्तरदायी नहीं होगी।
|
व्यक्तिगत योजना (सिल्वर)
मरीज़ अस्पताल में भर्तीबीमारी, चोट या दुर्घटनाओं के कारण 24 घंटे से अधिक की अवधि के लिए किए गए अस्पताल के खर्च को कवर किया जाता है। |
अस्पताल में भर्ती होने से पहलेइन-पेशेंट अस्पताल में भर्ती होने के अलावा, अस्पताल में भर्ती होने की तारीख से 30 दिन पहले तक किए गए मेडिकल खर्च भी कवर किए जाते हैं।
|
अस्पताल में भर्ती के बादअस्पताल से छुट्टी की तारीख से 60 दिनों तक अस्पताल में भर्ती होने के बाद के मेडिकल खर्च को पॉलिसी क्लॉज में उल्लिखित सीमाओं के अनुसार कवर किया जाता है।
|
कमरे का किरायाकमरे (एकल मानक एसी रूम सहित), इन-पेशेंट हॉस्पिटलाइजेशन के दौरान किए गए बोर्डिंग और नर्सिंग खर्च प्रति दिन 4000 रुपये तक कवर किए जाते हैं। |
आधुनिक उपचारआधुनिक उपचार ख़र्च पॉलिसी क्लॉज में उल्लिखित उप-सीमाओं की सीमा तक देय हैं।
|
कटौती योग्यकटौती योग्य राशि का अर्थ है वह राशि जिसके लिए कंपनी प्रत्येक अस्पताल में भर्ती होने के लिए उत्तरदायी नहीं होगी। |
फ्लोटर प्लान (गोल्ड)
मरीज़ अस्पताल में भर्तीबीमारी, चोट या दुर्घटनाओं के कारण 24 घंटे से अधिक की अवधि के लिए किए गए अस्पताल के ख़र्चे को कवर किया जाता है। |
अस्पताल में भर्ती होने से पहलेइन-पेशेंट अस्पताल में भर्ती होने के अलावा, अस्पताल में भर्ती होने की तारीख से 60 दिन पहले तक किए गए मेडिकल खर्च भी कवर किए जाते हैं। |
अस्पताल में भर्ती के बादअस्पताल से छुट्टी की तारीख से 90 दिनों तक अस्पताल में भर्ती होने के बाद के मेडिकल खर्च को पॉलिसी क्लॉज में उल्लिखित सीमाओं के अनुसार कवर किया जाता है। |
कमरे का किरायाकमरा (सिंगल प्राइवेट ए/सी रूम), इन-पेशेंट हॉस्पिटलाइजेशन के दौरान होने वाले बोर्डिंग और नर्सिंग खर्चों को कवर किया जाता है। |
एयर एम्बुलेंसएयर एम्बुलेंस खर्च 10 लाख रुपये और उससे अधिक की बीमा राशि के लिए लागू बीमा राशि के 10% तक कवर किया जाता है। |
रोड एम्बुलेंसबीमित व्यक्ति को अस्पताल ले जाने के लिए किए गए निजी एम्बुलेंस सहित एम्बुलेंस शुल्क प्रति पॉलिसी अवधि 3000 रुपये तक कवर किया जाता है। |
आधुनिक उपचारआधुनिक उपचार ख़र्च पॉलिसी क्लॉज़ में उल्लिखित उप-सीमाओं की सीमा तक देय हैं। |
डिलीवरी खर्चेसीज़ेरियन सेक्शन सहित डिलीवरी खर्चे अधिकतम दो डिलीवरी के लिए 50,000 रुपये तक कवर किए जाते हैं। इसे 12 महीने की प्रतीक्षा अवधि के बाद प्राप्त किया जा सकता है। |
अंग दाता के लिए खर्चेयदि बीमित व्यक्ति प्राप्तकर्ता है तो अंग प्रत्यारोपण खर्च बीमित राशि की उपलब्धता के अधीन देय विषय होते हैं। |
रिचार्ज लाभशेष पॉलिसी अवधि के लिए बीमा राशि समाप्त होने पर, पॉलिसी अवधि के दौरान एक बार निर्दिष्ट सीमा तक एक अतिरिक्त क्षतिपूर्ति प्रदान की जाती है जिसका उपयोग उसी अस्पताल में भर्ती होने के लिए भी किया जा सकता है। |
ई-मेडिकल रायबीमित व्यक्ति द्वारा शुरू किए गए अनुरोध पर कंपनी के विशेषज्ञ पैनल से ई-मेडिकल राय सुविधा उपलब्ध है। |
वेलनेस सेवाएंविभिन्न कल्याण गतिविधियों के माध्यम से बीमित व्यक्ति की स्वस्थ जीवन शैली को प्रेरित करने और प्रोत्साहित करने के लिए डिज़ाइन किए गए कल्याण कार्यक्रम तैयार किए गए हैं। |
परिभाषित सीमापरिभाषित सीमा का अर्थ उस राशि से है जिस तक कंपनी पॉलिसी अवधि के दौरान उत्तरदायी नहीं होगी। |
फ्लोटर प्लान (सिल्वर)
मरीज़ अस्पताल में भर्तीबीमारी, चोट या दुर्घटनाओं के कारण 24 घंटे से अधिक की अवधि के लिए किए गए अस्पताल के ख़र्चे को कवर किया जाता है। |
अस्पताल में भर्ती होने से पहलेइन-पेशेंट अस्पताल में भर्ती होने के अलावा, अस्पताल में भर्ती होने की तारीख से 60 दिन पहले तक किए गए मेडिकल खर्च भी कवर किए जाते हैं। |
अस्पताल में भर्ती के बादअस्पताल से छुट्टी की तारीख से 60 दिनों तक अस्पताल में भर्ती होने के बाद के मेडिकल खर्च को पॉलिसी क्लॉज में उल्लिखित सीमाओं के अनुसार कवर किया जाता है।
|
कमरे का किरायाकमरे (एकल मानक एसी रूम सहित), इन-पेशेंट हॉस्पिटलाइजेशन के दौरान किए गए बोर्डिंग और नर्सिंग खर्च प्रति दिन 4000 रुपये तक कवर किया जाता है। |
आधुनिक उपचारआधुनिक उपचार ख़र्च पॉलिसी क्लॉज़ में उल्लिखित उप-सीमाओं की सीमा तक देय हैं। |
कटौती योग्यकटौती योग्य राशि का अर्थ है वह राशि जिसके लिए कंपनी प्रत्येक अस्पताल में भर्ती होने के लिए उत्तरदायी नहीं होगी। |
पॉलिसी विवरण और नियम और शर्तें जानने के लिए कृपया पॉलिसी दस्तावेजों को देखें।
 Insurance Policy_20261005073030.jpg)
प्रतीक्षा अवधि
1. पहले से मौजूद बीमारियों के लिए (सिल्वर प्लान) - 36 महीने
2. पहले से मौजूद बीमारियों के लिए (गोल्ड प्लान) - 12 महीने
3. विशिष्ट रोगों/प्रक्रियाओं के लिए (सिल्वर योजना) – 24 महीने
4. विशिष्ट रोगों/प्रक्रियाओं (गोल्ड योजना) के लिए – 12 महीने
5. प्रारंभिक प्रतीक्षा अवधि - 30 दिन (दुर्घटनाओं को छोड़कर)
आधुनिक उपचार
व्यक्तिगत आधार पर आधुनिक उपचार के लिए कवरेज कृपया यहां क्लिक करें।
फ्लोटर आधार पर आधुनिक उपचार के लिए कवरेज कृपया यहां क्लिक करें।
व्यक्तिगत लाभ
सिल्वर प्लान | गोल्ड प्लान |
|---|---|
व्यक्तिगत आधार पर बीमा राशि
|
व्यक्तिगत आधार पर बीमा राशि
|
इन-पेशेंट अस्पताल में भर्ती खर्च: कमरे, बोर्डिंग और नर्सिंग खर्च प्रति दिन अधिकतम 4,000 रुपये के अधीन।
|
इन-पेशेंट अस्पताल में भर्ती होने का खर्च : कमरे (सिंगल प्राइवेट ए/सी रूम), बोर्डिंग और नर्सिंग ख़र्चे।
|
सर्जन की फीस, कंसल्टेंट की फीस, एनेस्थेटिस्ट और स्पेशलिस्ट की फीस।
|
सर्जन की फीस, कंसल्टेंट की फीस, एनेस्थेटिस्ट और स्पेशलिस्ट की फीस।
|
एनेस्थीसिया, रक्त, ऑक्सीजन, आईसीयू शुल्क और ऑपरेशन थिएटर शुल्क, पेसमेकर की लागत।
|
एनेस्थेसिया, रक्त, ऑक्सीजन, आईसीयू शुल्क और ऑपरेशन थिएटर शुल्क, सर्जिकल उपकरण, दवाएं और दवाओं, डायग्नोस्टिक मैटेरियल, एक्स-रे और पेसमेकर की लागत।
|
अस्पताल में भर्ती होने से पहले और बाद में - 30 दिन और 60 दिन
|
अस्पताल में भर्ती होने से पहले और बाद में 60 दिन और 90 दिन
|
पहले से मौजूद रोग/बीमारी: बिना किसी अंतर के बीमा कंपनी से बीमा कराने पर 36 महीने के बाद भी कवर किया जाता है।
|
पहले से मौजूद बीमारी: बीमाकर्ता के साथ ब्रेक के बिना 12 महीने की निरंतर कवरेज के बाद कवर किया गया।
|
विशिष्ट बीमारियों के लिए प्रतीक्षा अवधि – 24 महीने
|
विशिष्ट बीमारियों के लिए प्रतीक्षा अवधि - 12 महीने
|
प्रत्येक क्लेम के लिए लागू कटौती योग्य |
प्रस्तावक इस पॉलिसी के रिन्यूअल से पहले 6 वें वर्ष की शुरुआत में या बाद में किसी भी क्रमिक रिन्यूअल के दौरान, कंपनी द्वारा दी गई परिभाषित सीमा के बिना क्षतिपूर्ति स्वास्थ्य बीमा पॉलिसी का विकल्प चुन सकता है, जिसमें तुरंत पूर्ववर्ती 5 वर्षों की अवधि की औसत बीमा राशि के लिए लाभ की निरंतरता निम्नलिखित के अधीन है: - सभी बीमित व्यक्ति 50 वर्ष की आयु से पहले इस पॉलिसी के तहत कंपनी के साथ बीमित हैं और लगातार रहे हैं। बिना किसी विराम के रिन्यूअल किया गया है और पिछले 5 वर्षों के दौरान कोई क्लेम नहीं किया गया है। प्रस्तावक को सभी बीमित व्यक्तियों के लिए इस विकल्प का प्रयोग करना चाहिए। यदि विकल्प का उपयोग किया जाता है तो इस पॉलिसी को आगे रिन्यूअल नहीं किया जाएगा।
|
आधुनिक उपचार के लिए कवरेज: पॉलिसी में उल्लिखित सीमा तक
|
प्रसव ख़र्च: सीज़ेरियन सेक्शन द्वारा प्रसव सहित प्रसव के लिए ख़र्च (प्रसव पूर्व, प्रसवोत्तर व्यय और गर्भावस्था की वैध चिकित्सा समाप्ति सहित) प्रति पॉलिसी अवधि 50,000 रुपये तक, बीमित व्यक्ति के पूरे जीवनकाल में अधिकतम 2 प्रसव के अधीन देय है, जबकि पॉलिसी लागू है।
|
लंबी अवधि और किस्त की सुविधा उपलब्ध है
|
अंग प्रत्यारोपण के लिए अंग दाता व्यय जहां बीमित व्यक्ति प्राप्तकर्ता है, देय है बशर्ते प्रत्यारोपण के लिए दावा देय हो और बीमा राशि की उपलब्धता के अधीन हो। दाता की स्क्रीनिंग व्यय और दाता की दान के बाद की जटिलताएं देय नहीं हैं।
|
|
रिचार्ज लाभ: यदि पॉलिसी अवधि के दौरान पॉलिसी के तहत बीमित राशि समाप्त हो जाती है / पार हो जाती है, तो पॉलिसी में बताई गई सीमा तक अतिरिक्त क्षतिपूर्ति शेष पॉलिसी अवधि के लिए एक बार प्रदान की जाएगी।
|
|
बीमित रोगी को अस्पताल ले जाने के लिए आपातकालीन एम्बुलेंस शुल्क रु.3,000/- प्रति पॉलिसी अवधि तक।
|
|
एयर एम्बुलेंस कवर: 7 लाख रुपये और उससे अधिक की बीमा राशि के लिए प्रति पॉलिसी अवधि में बीमा राशि का 10% तक।
|
|
ई-मेडिकल राय प्राप्त करने की सुविधा।
|
|
पॉलिसी में उल्लिखित सीमा तक आधुनिक उपचार के लिए कवरेज।
|
|
वेलनेस सर्विस
|
|
लंबी अवधि और किस्त की सुविधा उपलब्ध है
|
फ्लोटर लाभ
सिल्वर प्लान | गोल्ड प्लान |
|---|---|
व्यक्तिगत आधार पर बीमा राशि
|
व्यक्तिगत आधार पर बीमा राश |
इन-पेशेंट अस्पताल में भर्ती खर्च: कमरे, बोर्डिंग और नर्सिंग खर्च प्रति दिन अधिकतम 4,000 रुपये के अधीन। |
इन-पेशेंट अस्पताल में भर्ती होने का खर्च : कमरे (सिंगल प्राइवेट ए/सी रूम), बोर्डिंग और नर्सिंग खर्च। |
सर्जन की फीस, कंसल्टेंट की फीस, एनेस्थेटिस्ट और स्पेशलिस्ट की फीस।
|
सर्जन की फीस, कंसल्टेंट की फीस, एनेस्थेटिस्ट और स्पेशलिस्ट की फीस। |
एनेस्थीसिया, रक्त, ऑक्सीजन, आईसीयू शुल्क और ऑपरेशन थिएटर शुल्क, पेसमेकर की लागत।
|
एनेस्थेसिया, रक्त, ऑक्सीजन, आईसीयू शुल्क और ऑपरेशन थिएटर शुल्क, सर्जिकल उपकरण, दवाएं और दवाओं, डायग्नोस्टिक मैटेरियल, एक्स-रे और पेसमेकर की लागत।
|
अस्पताल में भर्ती होने से पहले और बाद में - 30 दिन और 60 दिन
|
अस्पताल में भर्ती होने से पहले और बाद में - 60 दिन और 90 दिन
|
पहले से मौजूद रोग/बीमारी: बिना किसी अंतर के बीमा कंपनी से बीमा कराने पर 36 महीने के बाद भी कवर किया जाता है।
|
पहले से मौजूद बीमारी: बीमाकर्ता के साथ ब्रेक के बिना 12 महीने की निरंतर कवरेज के बाद कवर किया गया।
|
विशिष्ट बीमारियों के लिए प्रतीक्षा अवधि – 24 महीने
|
विशिष्ट बीमारियों के लिए प्रतीक्षा अवधि - 12 महीने |
प्रत्येक क्लेम के लिए लागू कटौती योग्य |
प्रस्तावक इस पॉलिसी के नवीकरण से पहले 6 वें वर्ष की शुरुआत में या बाद में किसी भी क्रमिक नवीकरण के दौरान, कंपनी द्वारा दी गई परिभाषित सीमा के बिना क्षतिपूर्ति स्वास्थ्य बीमा पॉलिसी का विकल्प चुन सकता है, जिसमें तुरंत पूर्ववर्ती 5 वर्षों की अवधि की औसत बीमा राशि के लिए लाभ की निरंतरता निम्नलिखित के अधीन है: - सभी बीमित व्यक्ति 50 वर्ष की आयु से पहले इस पॉलिसी के तहत कंपनी के साथ बीमित हैं और लगातार रहे हैं। बिना किसी विराम के नवीकरण किया गया है और पिछले 5 वर्षों के दौरान कोई दावा नहीं किया गया है। प्रस्तावक को सभी बीमित व्यक्तियों के लिए इस विकल्प का प्रयोग करना चाहिए। यदि विकल्प का उपयोग किया जाता है तो इस नीति को आगे नवीनीकृत नहीं किया जाएगा।
|
आधुनिक उपचार के लिए कवरेज: पॉलिसी में उल्लिखित सीमा तक
|
प्रसव ख़र्च: सीज़ेरियन सेक्शन द्वारा प्रसव सहित प्रसव के लिए ख़र्च (प्रसव पूर्व, प्रसवोत्तर व्यय और गर्भावस्था की वैध चिकित्सा समाप्ति सहित) प्रति पॉलिसी अवधि 50,000 रुपये तक, बीमित व्यक्ति के पूरे जीवनकाल में अधिकतम 2 प्रसव के अधीन देय है, जबकि पॉलिसी लागू है।
|
लंबी अवधि और किस्त की सुविधा उपलब्ध है
|
अंग प्रत्यारोपण के लिए अंग दाता ख़र्च जहां बीमित व्यक्ति प्राप्तकर्ता है, देय है बशर्ते प्रत्यारोपण के लिए दावा देय हो और बीमा राशि की उपलब्धता के अधीन हो। दाता की स्क्रीनिंग ख़र्चऔर दाता की दान के बाद की जटिलताएं देय नहीं हैं।
|
रिचार्ज लाभ: यदि पॉलिसी अवधि के दौरान पॉलिसी के तहत बीमित राशि समाप्त हो जाती है / पार हो जाती है, तो पॉलिसी में बताई गई सीमा तक अतिरिक्त क्षतिपूर्ति शेष पॉलिसी अवधि के लिए एक बार प्रदान की जाएगी।
| |
बीमित रोगी को अस्पताल ले जाने के लिए आपातकालीन एम्बुलेंस शुल्क रु.3,000/- प्रति अस्पताल में भर्ती है।
| |
एयर एम्बुलेंस कवर: 10 लाख रुपये और उससे अधिक की बीमा राशि के लिए प्रति पॉलिसी अवधि में बीमा राशि का 10% तक।
| |
ई-मेडिकल राय प्राप्त करने की सुविधा।
| |
पॉलिसी में उल्लिखित सीमा तक आधुनिक उपचार के लिए कवरेज।
| |
वेलनेस सर्विस
| |
लंबी अवधि और किस्त की सुविधा उपलब्ध है
|
फ्री लुक पीरियड
पॉलिसी की प्राप्ति की तारीख से 15 दिनों की नि: शुल्क अवधि पॉलिसी नियम और शर्तों (नवीकरण के लिए लागू नहीं) की समीक्षा के लिए उपलब्ध है।
सर्वश्रेष्ठ के लिए निश्चिंत रहें
सभी योजनाएं देखेंशुरू करो
सर्वश्रेष्ठ के लिए निश्चिंत रहें
अपने भविष्य को हमारे साथ सुरक्षित रखें
अपनी पॉलिसी प्राप्त करने के लिए तैयार हैं?
सुपर सरप्लस इंश्योरेंस पॉलिसी / स्टार सुपर सरप्लस (फ्लोटर) इंश्योरेंस पॉलिसी
"स्वास्थ्य के लिए बीमा धन है" आज हमारी तेजी से बढ़ती दुनिया में एक प्रमुख शब्द बन गया है। कोई फर्क नहीं पड़ता कि हम अपने मन और शरीर के साथ कितने सचेत हैं, एक स्वास्थ्य आपातकाल जीवन में किसी भी बिंदु पर दस्तक दे सकता है। आपको यह सुनिश्चित करना चाहिए कि आप ऐसी परिस्थितियों के लिए अच्छी तरह से तैयार हैं।
स्वास्थ्य बीमा पॉलिसी आपको बीमारी / चोट का सामना करते समय समय पर उपचार प्राप्त करने में मदद करती है। भले ही आपके पास हेल्थ इंश्योरेंस पॉलिसी कवर हो। कई बार जब आपके मेडिकल बिल में भारी वृद्धि होती है, तो 5-10 लाख की बीमा राशि पर्याप्त नहीं हो सकती है। ऐसे मामलों में, एक टॉप-अप हेल्थ इन्शुरन्स प्लान आपके नियमित स्वास्थ्य बीमा कवर के पूरक के रूप में काम करता है। यह योजना आपकी मौजूदा स्वास्थ्य बीमा पॉलिसी में अतिरिक्त कवरेज जोड़ती है। सरल शब्दों में, एक टॉप-अप हेल्थ इंश्योरेंस प्लान आपकी मौजूदा पॉलिसी के थ्रेशोल्ड सीमा तक पहुंचने के बाद अतिरिक्त सुरक्षा प्रदान करता है।
टॉप-अप हेल्थ इंश्योरेंस प्लान
स्टार हेल्थ की सुपर सरप्लस इंश्योरेंस पॉलिसी एक टॉप-अप हेल्थ इन्शुरन्स प्लान है जो किफायती प्रीमियम पर एक करोड़ तक की बीमा राशि प्रदान करती है। यह अन्य बुनियादी योजनाओं की तुलना में व्यापक सुरक्षा के साथ आता है। पॉलिसी तीन महीने से 65 वर्ष तक के आयु वर्ग के लिए व्यक्तिगत और फ्लोटर दोनों आधार पर उपलब्ध है।
पॉलिसी गोल्ड और सिल्वर प्लान के रूप में विकल्पों में उपलब्ध है। इस पॉलिसी के तहत प्रतीक्षा अवधि क्रमशः 12 महीने और 36 महीने है। पॉलिसी की शर्तें एक वर्ष/2 वर्ष की होती हैं। पॉलिसी खरीद पर, एक आजीवन नवीनीकरण विकल्प उपलब्ध है।
सुपर सरप्लस हेल्थ इंश्योरेंस पॉलिसी की विशेषताएं
| सी.न. | विषय | मानदंड | ||
|---|---|---|---|---|
| 1. | योग्यता | 18-65 वर्ष | ||
| 2. | आश्रित बच्चे | 91 दिन से 25 वर्ष | ||
| 3. | पॉलिसी अवधि | 1 /2 वर्ष | ||
| 4. | योजना विकल्प | सिल्वर / गोल्ड प्लान | ||
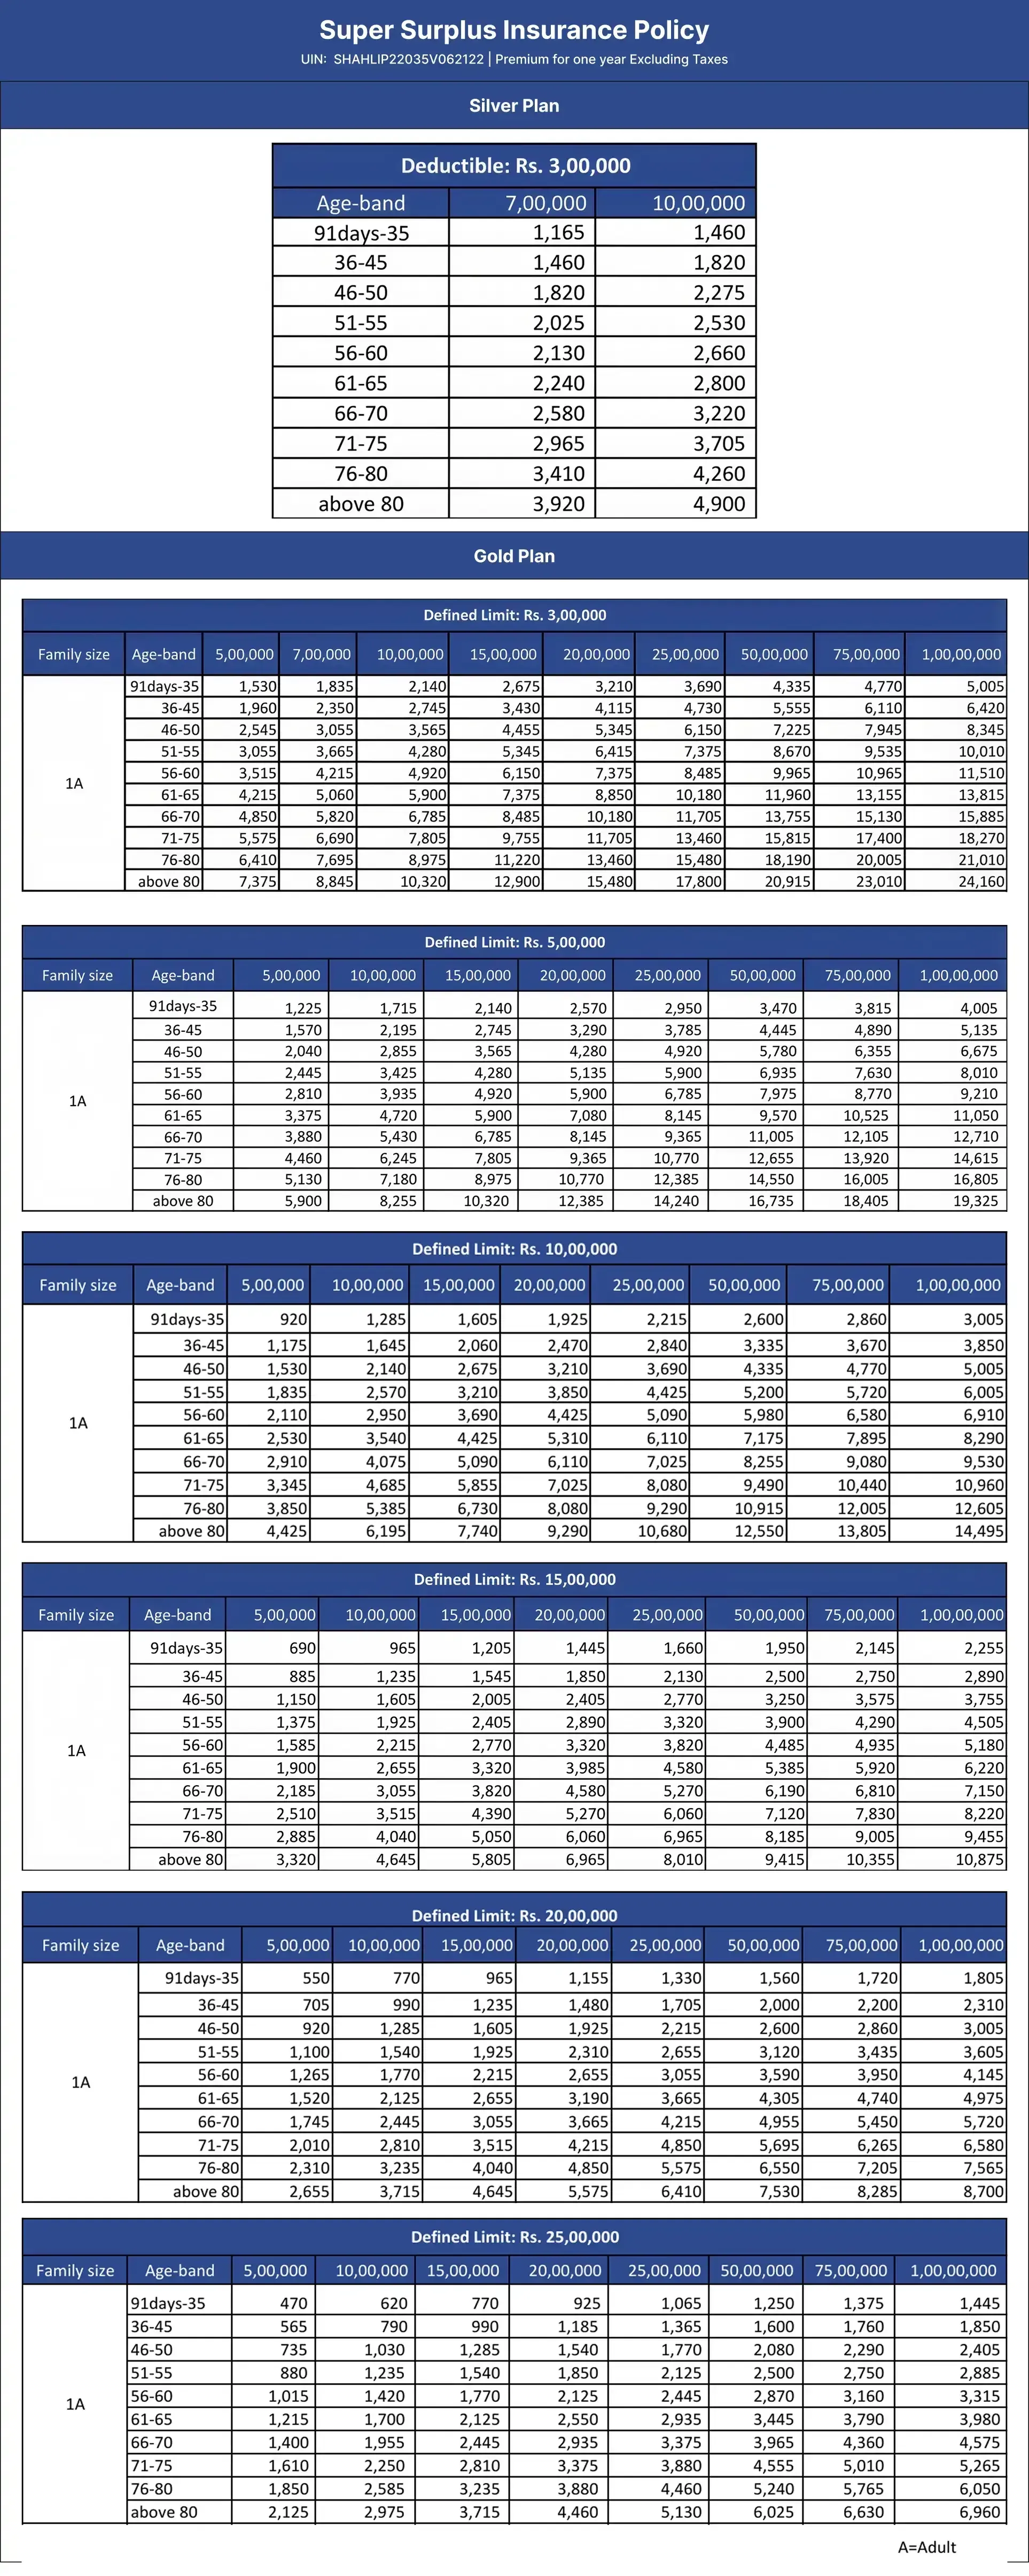
| 5. | कंपनी सिल्वर प्लान के तहत प्रत्येक क्लेम पर कटौती योग्य सीमा से अधिक भुगतान करेगी। | सिल्वर | बीमा राशि | कटौती योग्य सीमा |
| व्यक्तिगत | 7 लाख/10 लाख | 3 लाख | ||
| फ्लोटर | 10 लाख में | 3 और 5 लाख | ||
| कंपनी गोल्ड प्लान के तहत पॉलिसी वर्ष में परिभाषित सीमा से अधिक सभी दावों की कुल राशि का भुगतान करेगी। | गोल्ड | बीमा राशि | निर्धारित सीमा | |
| व्यक्तिगत | 5/10/15/20/25/50/75/100 लाख | 3/5/10/15/20/25 लाख | ||
| फ्लोटर | ||||
| 6. | उत्पाद का प्रकार | व्यक्तिगत/ | ||
| 7. | किस्त की सुविधा | त्रैमासिक/अर्धवार्षिक | ||
| 8. | छूट | 5% छूट केवल तभी जब पूरे दो साल के प्रीमियम का अग्रिम भुगतान किया जाता है। | ||
| 9. | नवीकरण | जीवन भर नवीकरण विकल्प | ||
| 10. | प्री-इंश्योरेंस मेडिकल स्क्रीनिंग | आवश्यक नहीं है | ||
सुपर सरप्लस इंश्योरेंस पॉलिसी/स्टार सुपर सरप्लस (फ्लोटर) इंश्योरेंस पॉलिसी के तहत कवरेज
पॉलिसी दो योजना विकल्पों अर्थात् गोल्ड और सिल्वर के तहत व्यक्तिगत और फ्लोटर दोनों के लिए व्यापक कवरेज प्रदान करती है।
इस लाभ को निम्नानुसार विस्तृत किया गया है:
व्यक्तिगत योजना (सिल्वर)
- अस्पताल में भर्ती होने का खर्चे- कमरे, बोर्डिंग और नर्सिंग खर्चे जैसे खर्च अधिकतम 4000 रुपये प्रति दिन के अधीन हैं। सर्जन फीस, एनेस्थेटिस्ट, मेडिकल प्रैक्टिशनर, कंसल्टेंट्स, स्पेशलिस्ट फीस, ब्लड, ऑक्सीजन, आईसीयू चार्ज, ऑपरेशन थिएटर चार्ज, दवाइयां और ड्रग्स, डायग्नोस्टिक मटीरियल और लैब टेस्ट जैसे अन्य खर्च भी कवर किए जाते हैं।
- अस्पताल में भर्ती होने से पहले के खर्चे- अस्पताल में भर्ती होने से 30 दिन पहले तक किए गए खर्चे को कवर किया जाता है।
- अस्पताल में भर्ती होने के बाद का खर्चे- डिस्चार्ज के 60 दिनों तक के खर्चे को कवर किया जाता है।
- आधुनिक उपचार के लिए कवरेज - आधुनिक/उन्नत उपचार पॉलिसी खंड में उल्लिखित उप-सीमा तक विशिष्ट बीमारी के लिए पॉलिसी के तहत कवर किए जाते हैं।
व्यक्तिगत योजना (गोल्ड)
- अस्पताल में भर्ती होने का खर्चे - अस्पताल द्वारा प्रदान किए गए कमरे (सिंगल प्राइवेट एसी रूम), बोर्डिंग और नर्सिंग जैसे खर्चे शामिल हैं। सर्जन की फीस, एनेस्थेटिस्ट, मेडिकल प्रैक्टिशनर, सलाहकार, विशेषज्ञ शुल्क, रक्त, ऑक्सीजन, आईसीयू शुल्क, ऑपरेशन थिएटर शुल्क, दवाएं और दवाएं, नैदानिक सामग्री और प्रयोगशाला परीक्षण जैसे अन्य खर्चे भी शामिल हैं।
- अस्पताल में भर्ती होने से पहले का खर्चे - अस्पताल में भर्ती होने से 60 दिन पहले तक का खर्च कवर किया जाता है।
- अस्पताल में भर्ती होने के बाद का खर्चे- डिस्चार्ज होने के 90 दिन बाद तक का खर्च कवर किया जाता है।
- आधुनिक उपचारों के लिए कवरेज - पॉलिसी खंड में उल्लिखित उप-सीमा तक विशिष्ट बीमारी के लिए आधुनिक/उन्नत उपचारों को पॉलिसी के अंतर्गत कवर किया जाता है।
- आपातकालीन एम्बुलेंस शुल्क - आपातकालीन एम्बुलेंस शुल्क रु। तक। बीमाधारक को अस्पताल तक लाने-ले जाने के लिए प्रति पॉलिसी अवधि तीन हजार लागू है।
- एयर एम्बुलेंस शुल्क - एयर एम्बुलेंस व्यय प्रति पॉलिसी अवधि में बीमा राशि के 10 प्रतिशत तक कवर किया जाता है (केवल बीमा राशि 700000 रुपये और उससे अधिक के लिए लागू)।
फ्लोटर योजना (सिल्वर)
- अस्पताल में भर्ती होने का खर्चे - कमरे, भोजन और नर्सिंग का खर्चे अधिकतम रु. 4000 प्रति दिन. सर्जन की फीस, एनेस्थेटिस्ट, मेडिकल प्रैक्टिशनर, सलाहकार, विशेषज्ञ शुल्क, रक्त, ऑक्सीजन, आईसीयू शुल्क, ऑपरेशन थिएटर शुल्क, दवाएं और दवाएं, नैदानिक सामग्री और प्रयोगशाला परीक्षण जैसे अन्य खर्च भी शामिल हैं।
- अस्पताल में भर्ती होने से पहले का खर्चे- अस्पताल में भर्ती होने से 30 दिन पहले तक का खर्चे कवर किया जाता है।
- अस्पताल में भर्ती होने के बाद का खर्चे- डिस्चार्ज होने के 60 दिन बाद तक का खर्चे कवर किया जाता है।
- आधुनिक उपचारों के लिए कवरेज - पॉलिसी खंड में उल्लिखित उप-सीमा तक विशिष्ट बीमारी के लिए आधुनिक/उन्नत उपचारों को पॉलिसी के अंतर्गत कवर किया जाता है।
फ्लोटर योजना (गोल्ड)
- अस्पताल में भर्ती होने का खर्चे - अस्पताल द्वारा प्रदान किए गए कमरे (सिंगल प्राइवेट एसी रूम), बोर्डिंग और नर्सिंग जैसे खर्चे शामिल हैं। सर्जन की फीस, एनेस्थेटिस्ट, मेडिकल प्रैक्टिशनर, सलाहकार, विशेषज्ञ शुल्क, रक्त, ऑक्सीजन, आईसीयू शुल्क, ऑपरेशन थिएटर शुल्क, दवाएं और दवाएं, नैदानिक सामग्री और प्रयोगशाला परीक्षण जैसे अन्य खर्च भी शामिल हैं।
- अस्पताल में भर्ती होने से पहले का खर्चे - अस्पताल में भर्ती होने से 60 दिन पहले तक का खर्च कवर किया जाता है।
- अस्पताल में भर्ती होने के बाद का खर्चे- डिस्चार्ज होने के 90 दिन बाद तक का खर्च कवर किया जाता है।
- आधुनिक उपचारों के लिए कवरेज - पॉलिसी खंड में उल्लिखित उप-सीमा तक विशिष्ट बीमारी के लिए आधुनिक/उन्नत उपचारों को पॉलिसी के अंतर्गत कवर किया जाता है।
- आपातकालीन एम्बुलेंस शुल्क - आपातकालीन एम्बुलेंस शुल्क रु। तक। बीमाधारक को अस्पताल तक लाने-ले जाने के लिए प्रति पॉलिसी अवधि तीन हजार लागू है।
- एयर एम्बुलेंस शुल्क - एयर एम्बुलेंस व्यय प्रति पॉलिसी अवधि में बीमा राशि के 10 प्रतिशत तक कवर किया जाता है (केवल 1000000 रुपये और उससे अधिक की बीमा राशि के लिए लागू)।
आपको टॉप-अप स्वास्थ्य बीमा योजना क्यों खरीदनी चाहिए?
स्वास्थ्य बीमा विशेषज्ञ का कहना है कि टॉप-अप प्लान होना जरूरी है। उदाहरण के लिए, मौजूदा महामारी ने अस्पताल में भर्ती होने के दौरान बड़ी वित्तीय कठिनाई पैदा कर दी है। हालाँकि, टॉप-अप प्लान खरीदना आपके मौजूदा बुनियादी स्वास्थ्य बीमा कवर को मामूली लागत पर बढ़ाने से कहीं बेहतर है। टॉप-अप स्वास्थ्य बीमा योजनाएं आपकी मौजूदा पॉलिसी समाप्त होने की स्थिति में अतिरिक्त कवर प्रदान करने के विचार से तैयार की गई हैं।
पॉलिसी के समावेशन और बहिष्करण क्या हैं?
सुपर सरप्लस बीमा पॉलिसी कुछ विशेष समावेशन (कवर) और बहिष्करण (कवर नहीं) के साथ आती है। वे इस प्रकार हैं:
समावेशन
- सुपर सरप्लस गोल्ड योजना निर्दिष्ट सीमा तक मातृत्व के लिए कवरेज प्रदान करती है।
- 7 लाख रुपये (व्यक्तिगत) और 10 लाख रुपये (फ्लोटर) से अधिक के लिए बीमा राशि के 10% तक एयर एम्बुलेंस कवर प्रदान करता है।
- अंग दाता के खर्चों के लिए कवरेज।
- रोगी के अस्पताल में भर्ती होने के खर्चों के लिए कवरेज।
- अस्पताल में भर्ती होने से पहले और बाद के खर्चों को भी कवर किया जाता है।
- सभी डे-केयर प्रक्रियाओं या उपचारों के लिए कवर (गोल्ड प्लान के तहत)।
- सुपर सरप्लस सिल्वर योजना के तहत पहले से मौजूद बीमारियों के लिए कवरेज 36 महीने है, और विशिष्ट उपचार के लिए 24 महीने की प्रतीक्षा अवधि है।
- सुपर सरप्लस गोल्ड योजना के तहत पहले से मौजूद बीमारियों के लिए कवरेज 12 महीने है, और विशिष्ट उपचार के लिए 12 महीने की प्रतीक्षा अवधि है।
बहिष्करण
निम्नलिखित पॉलिसी बहिष्करणों की आंशिक सूची है। सभी बहिष्करणों की एक विस्तृत सूची पॉलिसी दस्तावेज़ में शामिल है।
- युद्ध, गृहयुद्ध, जैविक युद्ध आदि के कारण हुई कोई भी बीमारी/चोट।
- आत्महत्या के प्रयास जैसी स्व-इरादतन चोटें।
- वॉकर/व्हीलचेयर की लागत।
- वजन घटाने की सर्जरी के इलाज से संबंधित ख़र्च।
- कॉस्मेटिक या प्लास्टिक सर्जरी का खर्च, जब तक कि कोई दुर्घटना न हो।
- खतरनाक खेल या साहसिक गतिविधियों के कारण लगी चोटों से संबंधित ख़र्च।
- लिंग परिवर्तन उपचार और यौन संचारित रोगों से संबंधित ख़र्च।
सुपर सरप्लस पॉलिसी के अतिरिक्त लाभ क्या हैं?
1. अतिरिक्त कवरेज
सुपर सरप्लस बीमा पॉलिसी एक टॉप-अप योजना के रूप में कार्य करती है जो आपकी मूल स्वास्थ्य योजना समाप्त होने पर अतिरिक्त कवरेज प्रदान करती है। यह योजना किफायती प्रीमियम पर अधिक बीमा राशि के साथ आती है।
2. कोई पूर्व-बीमा चिकित्सा जांच नहीं
आम तौर पर, स्वास्थ्य बीमा पॉलिसी खरीदते समय, व्यक्ति को पॉलिसी प्रदान करने से पहले बीमाकर्ता (स्वास्थ्य बीमा कंपनी) द्वारा प्री-मेडिकल जांच का अनुरोध किया जाता है। सुपर सरप्लस पॉलिसी के लिए किसी पूर्व-बीमा चिकित्सा जांच की आवश्यकता नहीं है।
3. निःशुल्क ई-चिकित्सा परामर्श
स्टार हेल्थ द्वारा पेश की गई विशेष सुविधा "टॉक टू स्टार" पूरे भारत में ग्राहकों के लिए एक मुफ्त परामर्श लाइन है। आप अपनी स्वास्थ्य स्थितियों के संबंध में फ़ोन पर निःशुल्क चिकित्सा परामर्श के लिए हमारे इन-हाउस डॉक्टरों से संपर्क कर सकते हैं।
4. टैक्स लाभ
सुपर सरप्लस के तहत, नकद के अलावा किसी भी माध्यम से भुगतान किया गया प्रीमियम आयकर अधिनियम 1961 की धारा 80 डी के तहत टैक्स लाभ के लिए पात्र है।
5. फ्री लुक पीरियड
पॉलिसी प्राप्त होने की तारीख से 15 दिनों की फ्री-लुक अवधि प्रदान करती है। हालाँकि, यह सुविधा पोर्टेबिलिटी, माइग्रेशन और नवीनीकरण के लिए लागू नहीं है।
6. सुपर सरप्लस बीमा योजना के लिए क्लेम कैसे दर्ज करें?
स्टार हेल्थ अपने सभी ग्राहकों के लिए परेशानी मुक्त क्लेम निपटान प्रदान करता है। ऐसे दो तरीके हैं जिनके माध्यम से आप अपनी सुविधानुसार क्लेम दायर कर सकते हैं।
अकसर पूछे जाने वाले प्रश्न
सुपर सरप्लस सिल्वर प्लान के तहत पहले से मौजूद बीमारियों के लिए प्रतीक्षा अवधि 36 महीने है, और विशिष्ट उपचार के लिए यह 24 महीने है। सुपर सरप्लस गोल्ड प्लान के तहत पहले से मौजूद बीमारियों और विशिष्ट उपचारों के लिए प्रतीक्षा अवधि 12 महीने है।
हां, सभी स्वास्थ्य बीमा योजनाएं सुपर सरप्लस पॉलिसी के साथ टॉप-अप के लिए पात्र हैं।
इस पॉलिसी को 18 से 65 साल की उम्र के लोग ले सकते हैं। आश्रित बच्चों को 91 दिन से 25 वर्ष तक कवर किया जा सकता है।
हां, पॉलिसी 36 महीने (सिल्वर प्लान) और 12 महीने (गोल्ड प्लान) की प्रतीक्षा अवधि के बाद पहले से मौजूद बीमारियों को कवर करती है।
नहीं, सुपर सरप्लस बीमा पॉलिसी के लिए बीमा-पूर्व मेडिकल स्क्रीनिंग की आवश्यकता नहीं है।
सुपर सरप्लस पॉलिसी के लिए कोई सह-भुगतान लागू नहीं है।
हां, आप अपनी कोविड बीमा पॉलिसी के लिए टॉप-अप प्लान प्राप्त कर सकते हैं। यदि दावा सीमा से अधिक है, तो टॉप-अप कवर उपयोग में आ जाएगा।
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in







