

डायबेटीस सेफ इन्शुरन्स पॉलिसी
IRDAI UIN : SHAHLIP23081V082223
HIGHLIGHTS
Plan Essentials

डायबेटीस कव्हर
टाइप 1 आणि टाईप 2 या दोन्ही टाइपच्या डायबेटीसचे निदान झालेल्या व्यक्तींसाठी खास डिझाइन केलेले आहे. त्याच्या कॉम्प्लीकेशन्स, इतर आजार किंवा रोग देखील कव्हर केले आहेत.

एन्ट्री एज
18 ते 65 वर्षे वयोगटातील कोणतीही व्यक्ती या पॉलिसीचा बेनिफिट घेऊ शकते.
पॉलिसीचा टाइप
ही पॉलिसी एकतर इनडीव्हूजअल किंवा फ्लोटर बेसिसवर घेतली जाऊ शकते. फ्लोटरचा बेसिस फक्त 2 सदस्यांच्या कुटुंबासाठी घेतली जाऊ शकते.

फ्लेक्झिबल प्लॅन ऑप्शन
प्लॅन A: प्री-एक्सेप्टक्शन वैद्यकीय तपासणीसह (मेडिकल एक्झामिनेशनसह). प्लॅन B: प्री-एक्सेप्टक्शन वैद्यकीय तपासणी(मेडिकल एक्झामिनेशन) शिवाय.
आउटपेशंट खर्च
नेटवर्क हॉस्पिटल्स किंवा डायग्नोस्टिक सेंटर्सवर होणारा आउटपेशंट खर्च पॉलिसी क्लॉजमध्ये मेन्शन केलेल्या लिमिटपर्यंत कव्हर केला जातो.
इन्शुरन्सच्या रकमेचे ॲटोमिक रिस्टोरेशन
पॉलिसी कालावधीत मूळ विम्याची रक्कम संपल्यावर, मूळ विम्याची 100% रक्कम पॉलिसी वर्षात एकदाच रिस्टोर केली जाईल.
इनडीव्हूजअल ॲक्सिडेंट कव्हर
एक व्यक्ती कोणत्याही अतिरिक्त खर्चाशिवाय जगभरात इनडीव्हूजअल ॲक्सिडेंट कव्हरचा बेनिफिट घेण्यास पात्र आहे.

इंस्टॉल्मेंट ऑप्शन
पॉलिसी प्रीमियम हाफ इयर्ली बेसिसवर भरला जाऊ शकतो. हे ॲन्युअली, बायुनली (2 वर्षांतून एकदा) आणि ट्रायुनली (3 वर्षांतून एकदा) बेसिसवर देखील दिले जाऊ शकते.
Detailed List
काय समाविष्ट आहे ते समजून घ्या
महत्वाचे ठळक मुद्दे
| प्लॅन A | प्लॅन B | |
|---|---|---|
प्री-इन्शुरन्स मेडिकल स्क्रीनिंग मॅन्डोटरी |  |  |
विभाग I - डायबेटीसच्या कॉम्प्लीकेशनसाठी हॉस्पिटलायझेशन
| प्लॅन A | प्लॅन B | |
|---|---|---|
इन-पेशंट हॉस्पिटलायझेशनआजारपण, दुखापत किंवा ॲक्सिडेंटमुळे 24 तासांपेक्षा जास्त पिरिएडसाठी हॉस्पिटलायझेशन खर्च कव्हर केला जातो. | | |
प्री-हॉस्पिटलायझेशनइन-पेशंट हॉस्पिटलायझेशन करण्याव्यतिरिक्त, हॉस्पिटलाइज होण्याच्या तारखेपूर्वी 30 दिवसांपर्यंतचा मेडिकल खर्च देखील कव्हर केला जातो. | | |
पोस्ट हॉस्पिटलायझेशनहॉस्पिटलमधून डिस्चार्ज झाल्यापासून 60 दिवसांपर्यंतचा मेडिकल खर्च पॉलिसी क्लॉजमध्ये मेन्शन केलेल्या लिमिटपर्यंत कव्हर केला जातो. | | |
रूमचे रेंटरुम (सिंगल स्टँडर्ड A/C रूम), इन-पेशंट हॉस्पिटलायझेशनचे वेळी होणारे बोर्डिंग आणि नर्सिंग खर्च कव्हर आहेत. | | |
आयसीयू चार्जेसवास्तविक ICU चार्जेस या पॉलिसी अंतर्गत कव्हर केले आहेत. | | |
आपत्कालीन ॲम्बुलन्सप्रायव्हेट ॲम्बुलन्स सेवेद्वारे इन्शुर्ड व्यक्तीला हॉस्पिटलमध्ये नेण्यासाठी ॲम्बुलन्स चार्ज रु. 2000/- प्रति पॉलिसी पिरिएड पर्यंत कव्हर आहे. | | |
डे-केअर प्रोसिजरमेडिकल ट्रीटमेंट आणि सर्जिकल प्रोसिजरकरिता ज्यांना टेक्नोलोजिकल ॲडव्हान्समेंटसाठी 24 तासांपेक्षा कमी वेळात हॉस्पिटलायझेशनची आवश्यकता असते अशा पद्धतींचा कव्हर आहे. | | |
कलम I अंतर्गत विशेष अट
| प्लॅन A | प्लॅन B | |
|---|---|---|
किडनी ट्रान्सप्लान्टेशनकिडनी ट्रान्सप्लान्टेशन साठी डोनरचा खर्च देय आहे जर इन्शुर्ड व्यक्ती प्राप्तकर्ता असेल तर ट्रान्सप्लान्टेशन क्लेम इन्शुरन्सच्या रकमेच्या उपलब्धतेच्या अधीन देय असेल. | | |
डायलिसिस खर्चडायलिसिससाठी येणारा खर्च (एव्ही फिस्टुला/ग्राफ्ट क्रीएशन बदलांसह) प्रत्येक रु.1000/- पर्यंत कव्हर केला जातो. जर इन्शुअर्ड व्यक्तीला क्रोनिक किडनी डिसीजचे निदान झाले असेल, तर त्याला 24 महिन्यांच्या सतत कालावधीसाठी संरक्षण दिले जाते. | | |
आर्टीफिशियल लीम्बसची किंमतविच्छेदनानंतर आर्टीफिशियल लीम्बसच्या खर्चासाठी झालेला खर्च इन्शुरन्सच्या रकमेच्या 10% पर्यंत कव्हर केला जातो. | | |
विभाग II - नियमित हॉस्पिटलायझेशन खर्च
| प्लॅन A | प्लॅन B | |
|---|---|---|
इन-पेशंट हॉस्पिटलायझेशनआजारपण, दुखापत किंवा ॲक्सिडेंटमुळे 24 तासांपेक्षा जास्त पिरिएडसाठी हॉस्पिटलायझेशन खर्च कव्हर केला जातो. | | |
प्री-हॉस्पिटलायझेशनइन-पेशंट हॉस्पिटलायझेशन करण्याव्यतिरिक्त, हॉस्पिटलाइज होण्याच्या तारखेपूर्वी 30 दिवसांपर्यंतचा मेडिकल खर्च देखील कव्हर केला जातो. | | |
पोस्ट-हॉस्पिटलायझेशनहॉस्पिटलमधून डिस्चार्ज झाल्यापासून 60 दिवसांपर्यंतचा मेडिकल खर्च पॉलिसी क्लॉजमध्ये मेन्शन केलेल्या लिमिटपर्यंत कव्हर केला जातो. | | |
रूमचे रेंटरुम (सिंगल स्टँडर्ड A/C रूम), इन-पेशंट हॉस्पिटलायझेशनचे वेळी होणारे बोर्डिंग आणि नर्सिंग खर्च कव्हर आहेत. | | |
आयसीयू चार्जेसवास्तविक ICU चार्जेस या पॉलिसी अंतर्गत कव्हर आहेत. | | |
आपत्कालीन ॲम्बुलन्सप्रायव्हेट ॲम्बुलन्स सेवेद्वारे इन्शुर्ड व्यक्तीला हॉस्पिटलमध्ये दाखल केल्यानंतर रुग्णालयात नेण्यासाठी ॲम्बुलन्स चार्जेस प्रति पॉलिसी कालावधीपर्यंत रु.2000/- पर्यंत कव्हर केले जाते.
| | |
डे केअर प्रोसिजरमेडिकल ट्रीटमेंट आणि सर्जिकल प्रोसिजरकरिता ज्यांना टेक्नोलोजिकल एडव्हान्समेंटसाठी 24 तासांपेक्षा कमी वेळात हॉस्पिटलायझेशनची आवश्यकता असते अशा पद्धतींचा कव्हर आहे. | | |
कलम II अंतर्गत विशेष अट
| प्लॅन A | प्लॅन B | |
|---|---|---|
कॅटरॅक्ट ट्रिटमेंटपॉलिसी क्लॉजमध्ये मेन्शन केलेल्या लिमिटपर्यंत कॅटरॅक्ट ट्रिटमेंट साठी केलेला खर्च कव्हर केला जातो. | | |
विभाग III - बाह्यरुग्ण खर्च
| प्लॅन A | प्लॅन B | |
|---|---|---|
बाह्यरुग्ण विभागाचा खर्चनेटवर्क हॉस्पिटल्स किंवा डायग्नोस्टिक सेंटर्सवर होणारा आउटपेशंट खर्च पॉलिसी क्लॉजमध्ये मेन्शन केलेल्या लिमिटपर्यंत कव्हर केला जातो. | | |
विभाग IV - मॉडर्न ट्रिटमेंटसाठी कव्हरेज
| प्लॅन A | प्लॅन B | |
|---|---|---|
मॉडर्न ट्रिटमेंटबलून सायन्युप्लास्टी, इंट्रा व्हिट्रिअल इंजेक्शन्स, रोबोटिक सर्जरी इत्यादी मॉडर्न ट्रिटमेंटसाठी केलेला खर्च पॉलिसी क्लॉजमध्ये मेन्शन केलेल्या लिमिटपर्यंत कव्हर केला जातो. | | |
विभाग V - इनडीव्ह्यूजअल ॲक्सिडेंट
| प्लॅन A | प्लॅन B | |
|---|---|---|
इनडीव्ह्यूजअल ॲक्सिडेंट कव्हरएक व्यक्ती जगभरात इनडीव्ह्यूजअल ॲक्सिडेंटचा बेनिफिट घेण्यास पात्र आहे कृपया पॉलिसीचे डीटेल्स आणि टर्म्स आणि कंडीशन जाणून घेण्यासाठी पॉलिसी डॉक्युमेंट्स पहा. | | |
कृपया पॉलिसीचे डीटेल्स आणि टर्म्स आणि कंडीशन जाणून घेण्यासाठी पॉलिसी डॉक्युमेंट्स पहा.
प्रतीक्षा कालावधी
प्लॅन ए - अंतर्गत मधुमेह आणि त्याच्या गुंतागुंतीसाठी प्रतीक्षा कालावधी नाही. तथापि,
प्लॅन बी - अंतर्गत, ते 12 महिन्यांनंतर कव्हर केले जातात.
आधुनिक उपचार
आधुनिक उपचारांसाठी कव्हरेज कृपया येथे क्लिक करा.
हप्त्याची सुविधा : प्रीमियम सहामाही भरता येतो. वार्षिक, द्विवार्षिक (2 वर्षातून एकदा) आणि त्रैवार्षिक (3 वर्षातून एकदा) देखील प्रीमियम भरता येतो.
नोट: जर हप्ता सुविधा 2 वर्ष आणि 3 वर्षांच्या मुदतीच्या पॉलिसीसाठी निवडली गेली असेल तर, 2 वर्ष किंवा 3 वर्षांच्या अटींसाठी लागू असलेला पूर्ण प्रीमियम पहिल्या वर्षाच्या समाप्तीच्या आत सहामाही भरावा.
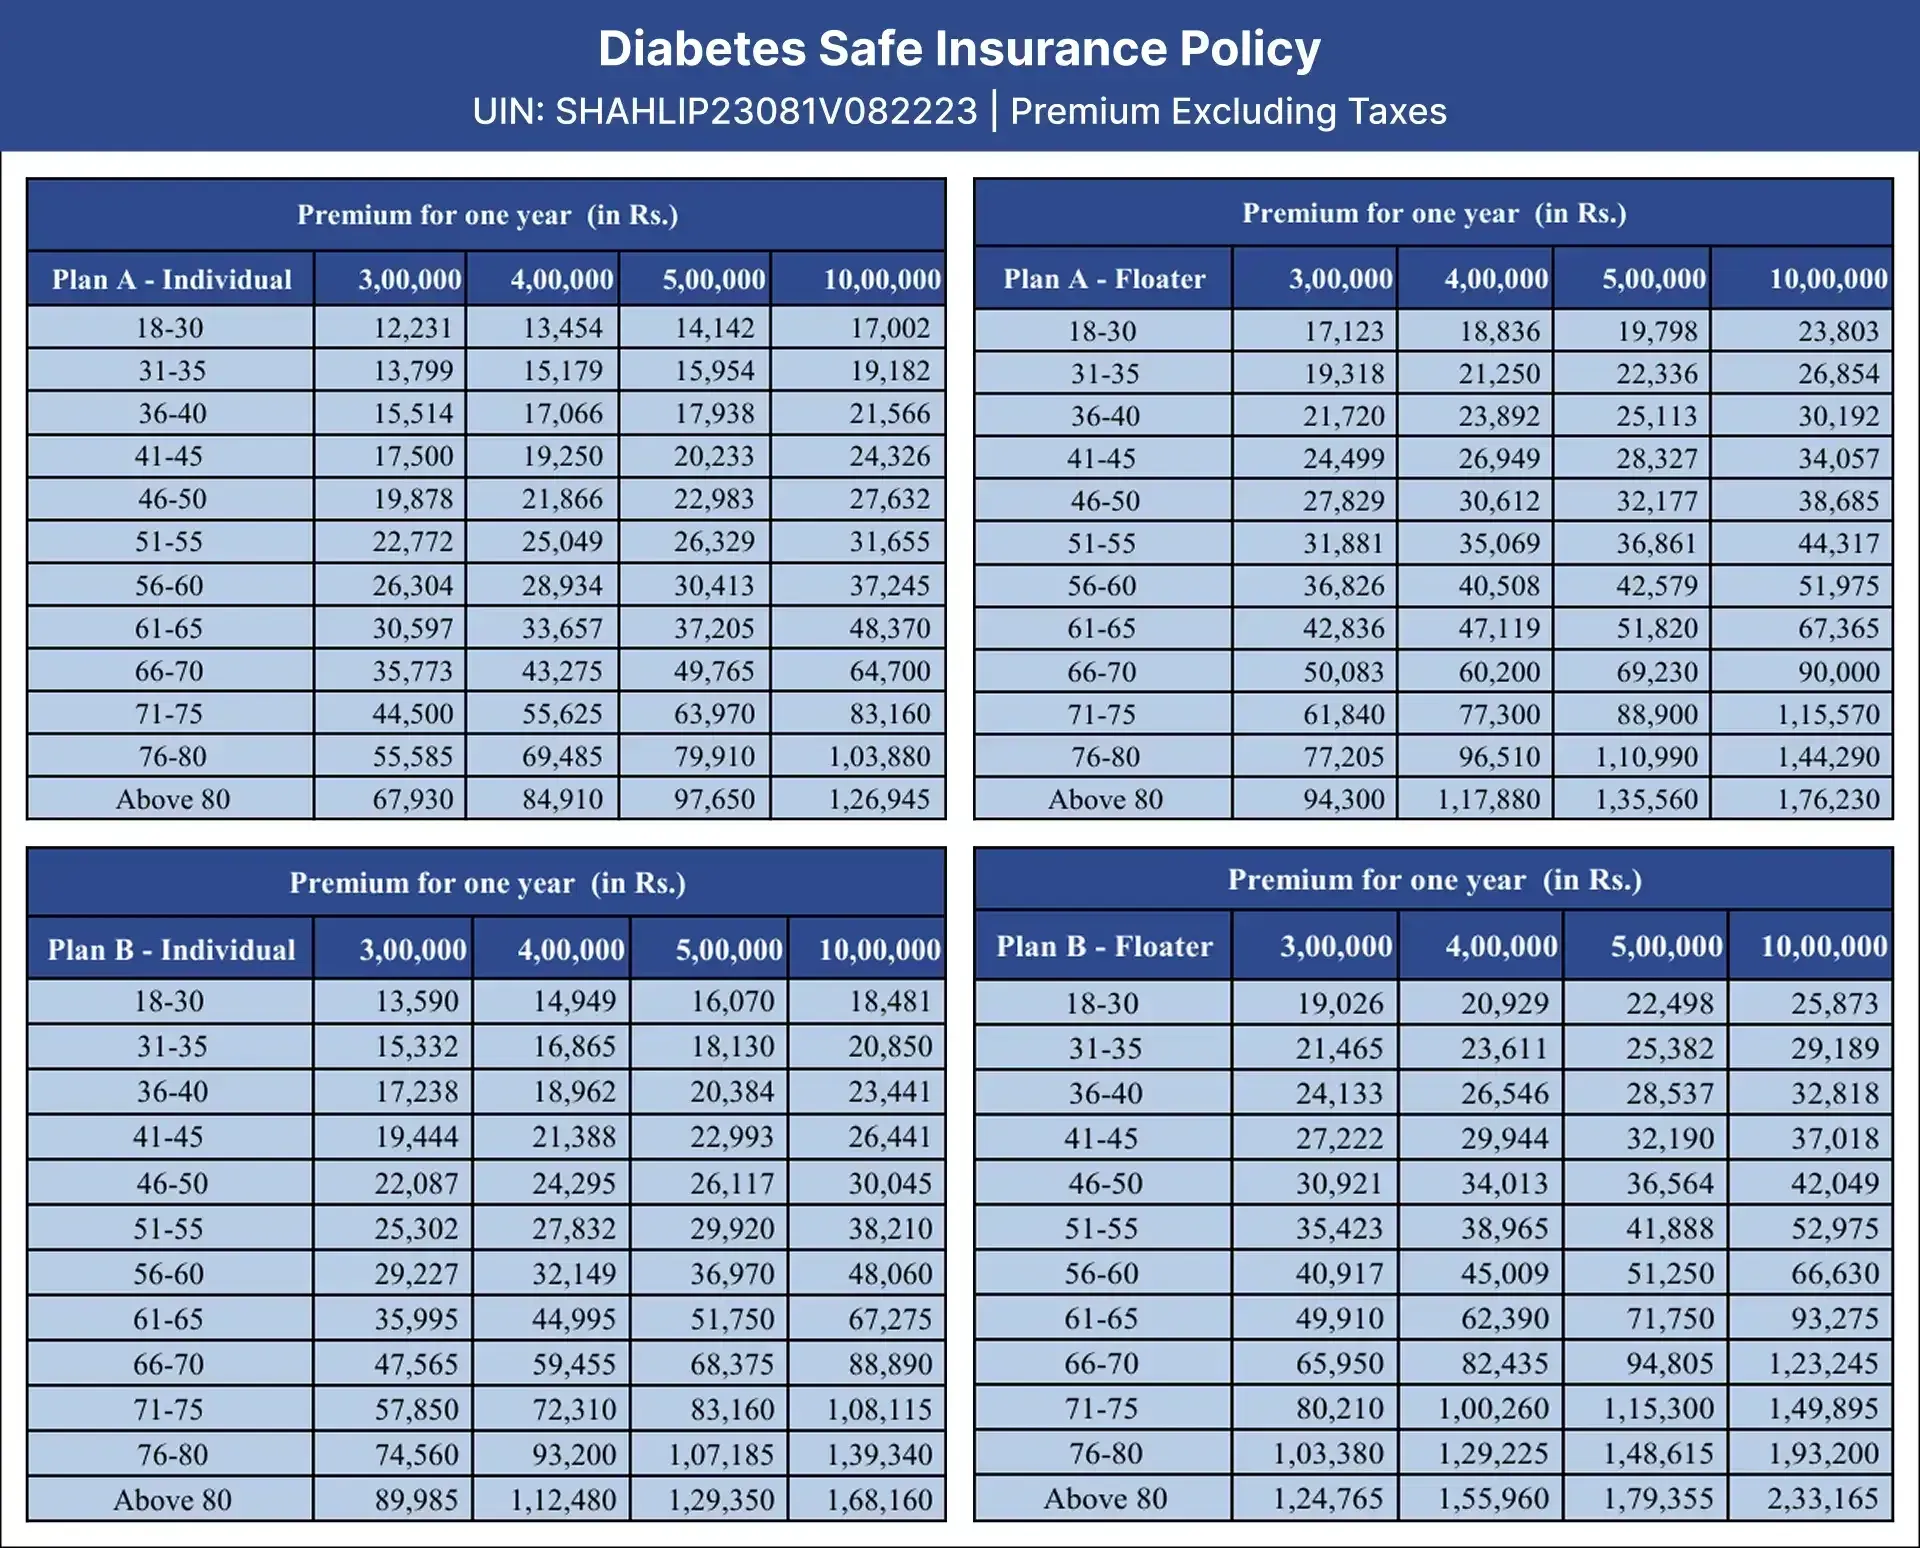
प्रीमियम चित्रण
वैयक्तिक आणि फ्लोटर आधारासाठी लाभ / प्रीमियम चित्रण कृपया येथे क्लिक करा.
फ्री लूक कालावधी
फ्री लूक कालावधी नवीन वैयक्तिक आरोग्य विमा पॉलिसीवर लागू असेल आणि नूतनीकरणावर किंवा पॉलिसी पोर्ट िंग / स्थलांतरित करताना नाही.
विमाधारक व्यक्तीला पॉलिसीच्या अटी आणि शर्तींचे पुनरावलोकन करण्यासाठी पॉलिसी दस्तऐवज प्राप्त झाल्यापासून पंधरा दिवसांचा विनामूल्य लुक पीरियड दिला जाईल आणि स्वीकार्य नसल्यास तो परत केला जाईल.
जर विमाधारकाने फ्री लुक कालावधीत कोणताही दावा केला नसेल तर विमाधारक पात्र असेल
1. विमाधारक व्यक्तीची वैद्यकीय तपासणी आणि मुद्रांक शुल्क शुल्कावर कंपनीने केलेला खर्च कमी भरलेल्या प्रीमियमचा परतावा
किंवा
2. जोखीम आधीच सुरू झाली असेल आणि विमाधारक व्यक्तीने पॉलिसी परत करण्याचा पर्याय वापरला असेल, तर कव्हरच्या कालावधीसाठी आनुपातिक जोखीम प्रीमियममध्ये वजावट
किंवा
3. ज्या ठिकाणी विमा संरक्षणाचा केवळ एक भाग सुरू झाला आहे, अशा कालावधीत विमा संरक्षणाच्या प्रमाणात इतका आनुपातिक प्रीमियम
आजीवन नूतनीकरण
ही पॉलिसी आजीवन नूतनीकरणाची हमी देते.
नूतनीकरणासाठी सवलत कालावधी
पॉलिसीची मुदत संपण्याच्या तारखेपासून 30 दिवस.
नोट
नूतनीकरण प्रीमियम, अटी आणि शर्ती आयआरडीएआयच्या पूर्वपरवानगीने बदलण्याच्या अधीन आहेत.
दुसरे काहीतरी शोधत आहात?
सर्व प्लॅन्स पहासुरु करूया
सर्वोत्तम बद्दल खात्री बाळगा
तुमचे भविष्य आमच्यासोबत सुरक्षित करा.
तुमची पॉलिसी मिळविण्यासाठी तयार आहात?
डायबेटीस मेलिटससाठी हेल्थ इन्शुरन्स
बहुसंख्य लोकांना डायबेटीस आणि रोगसंबधीत घटकांबद्दल माहिती नाही. डायबिटीज मेलिटस किंवा डायबिटीज हा एक लाइफस्टाइलचा विकार आहे जो अनेकदा इतर गंभीर आजारांना कारणीभूत ठरू शकतो आणि हे हार्ट अटॅकचे प्रायमरी कारण म्हणूनही ओळखले जाते आणि ते प्राणघातक असू शकते.
"भारतात 77 दशलक्षाहून अधिक लोकांना डायबेटीस आहे”- हे 28-जुलै-2021 च्या तारखेस मेडिकल न्यूजद्वारे नोंदवले गेले. "
प्रचलित समजुतीच्या विरुद्ध, तरुण लोकांमध्येही डायबेटीस अधिक सामान्य होत आहे. डायबेटीसचे टाइप I आणि टाइप II डायबेटीस असे दोन टाइप आहेत:
डायबेटीसला कारणीभूत लाइफस्टाइलमध्ये निर्माण होणाऱ्या समस्या सोडवण्यासाठी लवकर तपासणी आणि सतत देखरेख आवश्यक आहे. योग्य मेडिकल सेवेसह, आपण केवळ आपल्या शुगर लेव्हल कंट्रोल करू शकत नाही तर हेल्दी लाइफ देखील जगू शकता. तथापि, व्यापक मेडिकल ट्रिटमेंटसह, प्रचंड बिले दिसून येतात, म्हणूनच तुम्हाला डायबेटीसच्या पेशंटला हेल्थ इन्शुरन्सची आवश्यकता असू शकते. स्टार हेल्थ इन्शुरन्स डायबेटीस सेफ इन्शुरन्स पॉलिसी ऑफर करते, जी डायबेटीसचा इतिहास असलेल्या लोकांसाठी डिझाइन केलेला एक विशेष प्लॅन आहे .
डायबेटीस सेफ इन्शुरन्स पॉलिसी
या नावावरून असे स्पष्ट होत आहे की, डायबेटीस सेफ इन्शुरन्स पॉलिसी तुम्हाला टाइप I किंवा टाइप II डायबेटीस आणि त्याच्या क्लॉम्प्लीकेशन्स ट्रिटमेंटसाठी हॉस्पिटलायझेशनवर झालेल्या सर्व खर्चासाठी कव्हर करेल. हा प्लॅन इन्डीव्ह्युजल आणि फॅमिली फ्लोटर बेसिसवर कव्हरेज प्रोव्हाईड करतो ज्यासाठी 24 तास हॉस्पिटलायझेशन आवश्यक आहे.
18 ते 65 वर्षे वयोगटातील टाइप I किंवा टाइप II डायबेटीस असलेल्या कोणालाही हा इन्शुरन्स प्लॅन घेण्यासाठी पात्र मानले जाईल.
डायबेटीस सेफ इन्शुरन्स पॉलिसीमध्ये काय कव्हर आहे याचा सखोल विचार करूया.
या पॉलिसीसह, तुम्हाला दोन प्लॅनचे प्लॅन A आणि प्लॅन B हे ऑप्शन्स मिळतात -
डायबेटीस सेफ इन्शुरन्स पॉलिसी - प्लॅन A साठी प्री-इन्शुरन्स चेकअप करणे आवश्यक आहे. प्लॅन तुम्हाला हॉस्पिटलायझेशन आणि डायबेटीसमुळे होणाऱ्या क्लॉम्पलिकेशन्समुळे उद्भवणाऱ्या सर्व मेडिकल खर्चांसाठी इन्शुरन्सच्या रकमेपर्यंत क्लेम फाईल करण्याची परवानगी देते.
प्लॅन A पहिल्या दिवसापासून हार्ट व कार्डीओ व्हेस्क्युलर सिस्टीम, रीनल सिस्टीम, डोळ्यांचे रोग, डायबेटीस पेरीफेरल व्हेस्क्युलर डिसिजेस आणि फूट अल्सर यासारख्या डायबेटीसच्या क्लॉम्पलिकेशन्ससाठी कव्हर ऑफर करते.
डायबेटीस सेफ इन्शुरन्स पॉलिसी प्लॅन B साठी प्री-इन्शुरन्स चेकअप करण्याची आवश्यकता नाही. पॉलिसी पिरिएड दरम्यान डायबेटीसमुळे उद्भवणारे इन-पेशंट हॉस्पीटलायझेशन खर्च इन्शुरन्सच्या रकमेपर्यंत कव्हर केले जातील.
प्लॅन B मध्ये, 12 महिन्यांच्या वेटिंग पिरिएडनंतर हार्ट व कार्डीओ व्हेस्क्युलर सिस्टीम, रीनल सिस्टीम, डोळ्यांचे रोग, डायबेटीस पेरीफेरल व्हेस्क्युलर डिसिजेस आणि डायबेटीसच्या क्लॉम्पलिकेशन्सचा मेडिकल खर्च कव्हर केला जातो.
इन्शुरन्सच्या रकमेपर्यंतच्या दोन्ही प्लॅनमध्ये नॉन-डायबेटीसच्या क्लॉम्पलिकेशन्ससाठी इन-पेशंट हॉस्पिटलायझेशनचा सर्व खर्च कव्हर केला जातो. या पॉलिसी अंतर्गत,प्री-एक्झिस्टिंग कंडीशनसाठी वेटिंग पिरिएड 48 महिने आहे, विशिष्ट रोगांसाठी तो 24 महिने आहे आणि ॲक्सिडेंट वगळता पॉलिसीसाठी सुरवातीचा वेटिंग पिरिएड 30 दिवस आहे.
आम्ही तुम्हाला तुमच्या हेल्थ सर्विसच्या आवश्यकतेनुसार योग्य प्लॅनचा ऑप्शन निवडण्याची विनंती करतो.
- दोन्ही प्लॅन इन्डीव्ह्युजल तसेच फॅमिली फ्लोटर बेसिसवर घेतले जाऊ शकतात, जे तुम्हाला आणि तुमच्या जोडीदाराला कव्हर करतात, जर तुमच्यापैकी कोणीही डायबेटीक असेल.यासाठी लाईफलॉंग रिन्युअल उपलब्ध आहे
- या पॉलिसीमध्ये मॅक्झिमम इन्शुर्ड अमाउंटचा ऑप्शन ₹10,00,000 आहे
- दोन्ही प्लॅन तुमचा डेकेअर मेडिकल खर्च आणि मॉडर्न ट्रीटमेंट (सब-लिमिटपर्यंत) कव्हर करतील.
- निवडलेल्या इन्शुरन्सच्या रकमेवर आधारित कॅटरॅक्ट सर्जरीज स्पेसिफिक लिमिटपर्यंत कव्हर केल्या जातात
- किडनी ट्रान्सप्लान्टेशनसाठी ऑर्गन डोनरच्या खर्चास परवानगी आहे
- यात डायलिसिसचा खर्च कव्हर केला जातो
- निवडलेल्या इन्शुर्ड व्यक्तीला ॲक्सीडेंटल डेथसाठी वल्डवाइड कव्हरेज असते
- रूम (सिंगल स्टँडर्ड A/C रूम), बोर्डिंग आणि नर्सिंग खर्च
- सर्जन, ॲनेस्थेटीस्ट, मेडिकल प्रॅक्टीशनर, कन्सल्टंट, स्पेशालिस्ट चार्जेस उपलब्ध आहेत
- इमर्जन्सी म्ब्युलन्स प्रत्येक पॉलिसी पिरिएडसाठी ₹2,000 पर्यंत चार्ज आकारते
- प्री-हॉस्पीटलायझेशन होण्याच्या तारखेपूर्वी 30 दिवसांपेक्षा जास्त नसलेल्या पिरिएडसाठी प्री-हॉस्पिटलाइजेशन खर्च
- हॉस्पिटलमधून डिस्चार्ज झाल्यानंतर 60 दिवसांपर्यंत हॉस्पिटलायझेशननंतरचा खर्च हॉस्पिटलायझेशन खर्चाच्या 7% पर्यंत जास्तीत जास्त रू. 5,000/- प्रति हॉस्पिटलायझेशनच्या अधीन असेल.
- कोणत्याही नेटवर्क सुविधेवर फस्टिंग आणि पोस्टप्रॅन्डियल आणि HbA1C टेस्ट्स दर सहा महिन्यांनी एकदा रु.750/- पर ॲक्टीव्हीटी रु. 1500/- प्रति पॉलिसी पिरिएडपर्यंत पर्यंत कव्हर केल्या जातात. मेडिकल कन्सल्टंट, इतर डायग्नोस, मेडिसिन आणि ड्रग्स यासारखे आउटपेशंट खर्च प्रत्येक पॉलिसी पिरिएडसाठी स्पेसिफिक लिमिटपर्यंत कव्हर केले जातात.
- ICU चार्जेस
- ब्लड आणि ऑक्सिजनचा खर्च
- मेडिसिनल खर्च
- पॉलिसी पिरिएडमध्ये एकदा, बेसिक इन्शुरन्सची रक्कम संपल्यानंतर लगेचच 100% बेसिक इन्शुरन्स रक्कम ॲटोमिकली रीस्टोर करणे
- इन्शुर्ड रकमेच्या 10% पर्यंत एम्प्युटेशन क्लेम
स्टार हेल्थ डायबेटिस सेफ इन्शुरन्स पॉलिसीद्वारे तुमचे क्लेम्स नाकारले जाण्याची काही सामान्य कारणे येथे आहेत:
- त्या विशिष्ट विकारासाठी वेटिंग पिरिएड दरम्यान हॉस्पिटलायझेशनचा खर्च
- ओबेसिटी रिलेटेड मेडिकल प्रोसिजर इनव्हेस्टीगेशन आणि इव्हॉल्यूशनसाठी होणारा हॉस्पिटलायझेशनचा खर्च
- स्टेरीलिटी आणि इनफर्टीलिटीशी संबंधित ट्रीटमेंट.
- सेल्फ-इंटेशनल इन्जुरी
- चष्मा, कॉन्टॅक्ट लेन्स आणि कोणत्याही डेंटल ट्रीटमेंटची किंमत
रिस्क फॅक्टर, टर्म्स आणि कंडीशनबद्दल अधिक डिटेल्ससाठी, कृपया सेल पूर्ण करण्यापूर्वी पॉलिसीतील शब्दरचना नीट वाचा डायबेटीस सेफ इन्शुरन्स पॉलिसी निवडण्याची कारणे डायबेटीसच्या क्लॉम्प्लीकेशन्सच्या व्यतिरिक्त हॉस्पिटलायझेशन खर्च देखील समाविष्ट करते
मधुमेह सुरक्षित विमा पॉलिसी निवडण्याची कारणे
मधुमेहाच्या गुंतागुंत व्यतिरिक्त रुग्णालयात दाखल होण्याचा खर्च देखील कव्हर करतो
- हार्ट व कार्डीओ व्हेस्क्युलर सिस्टीम, रीनल सिस्टीम, डोळ्यांचे रोग, डायबेटीस पेरीफेरल व्हेस्क्युलर डिसिजेस आणि फूट अल्सर यांसारख्या आजारांना प्लॅन A मध्ये नो-वेटिंग पिरिएड आणि प्लॅन B मध्ये वेटिंग पिरिएड कव्हर केले आहेत
- पॉलिसी पिरिएडमध्ये बेसिक इन्शुरन्सची रक्कम एकदाच संपल्यावर 100% संपूर्ण इन्शुरन्स रक्कम ॲटोमिकली रीस्टोर करणे
- भरलेला प्रीमियम इन्कम टॅक्स ॲक्ट, 1961 च्या सेक्शन 80 D अंतर्गत सवलतीसाठी पात्र आहे
- क्लेमच्या वेळी कोणतेही को-पेमेंट नाही
वारंवार विचारले जाणारे प्रश्न
डायबेटीस सेफ इन्शुरन्स पॉलिसीमध्ये, डायबेटीक आणि गैर-डायबेटीक स्थितींच्या ट्रीटमेंटबद्दल हॉस्पिटलायझेशनचा सर्व खर्च कव्हर केला जातो.
- या योजनेअंतर्गत प्रारंभिक वेटिंग पिरिएड 30 दिवसांचा आहे (ॲक्सिडेंट वगळता).
- PED साठी वेटिंग पिरिएड 48 महिने आहे.
- विशिष्ट रोगांसाठी, हे 24 महिने आहे.
प्लॅन A अंतर्गत - टाइप I आणि टाइप II मधुमेहासाठी पहिल्या दिवसापासून डायबेटीसचे क्लॉम्पलीकेशन्स कव्हर केले जातात.
प्लॅन B अंतर्गत - टाइप I आणि टाइप II मधुमेहासाठी 12 महिन्यांनंतर डायबेटीसचे क्लॉम्पलीकेशन्स कव्हर केले जातात.
होय. या योजनेत इतर आजारही कव्हर आहेत.
कॅटरॅक्ट, CVD आणि मॉडर्न ट्रीटमेंटसाठी सब-लिमिट दा उपलब्ध आहेत. अधिक डीटेल्ससाठी पॉलिसी क्लॉज पहा.
या प्लॅनमध्ये प्लॅन A आणि प्लॅन B हे दोन व्हेरियंट उपलब्ध आहेत.
18-65 वर्षे वयोगटातील कोणतीही व्यक्ती ज्याला डायबेटीस डायग्नोस झाला आहे ती ही पॉलिसी घेण्यास पात्र आहे.
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in