

డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీ
IRDAI UIN : SHAHLIP23081V082223
HIGHLIGHTS
Plan Essentials

డయాబెటిస్ కవర్
టైప్ 1 మరియు టైప్ 2 రెండూ రకాల డయాబెటిస్లతో బాధపడుతున్న వ్యక్తుల కోసం ప్రత్యేకంగా రూపొందించబడింది,. దాని సంక్లిష్టతలతో పాటు, ఇతర అనారోగ్యాలు లేదా వ్యాధులు కూడా కవర్ చేయబడతాయి.

ప్రవేశ వయస్సు
18 మరియు 65 సంవత్సరాల మధ్య వయస్సు గల ఎవరైనా ఈ పాలసీని పొందవచ్చు.
విధానం రకం
ఈ పాలసీని వ్యక్తిగతంగా లేదా ఫ్లోటర్ ఆధారంగా పొందవచ్చు. 2 గల సభ్యుల కుటుంబానికి మాత్రమే ఫ్లోటర్ ఆధారంగా తీసుకోవచ్చు.

సౌకర్యవంతమైన ప్రణాళిక ఎంపికలు
ప్లాన్ A: ముందస్తు అంగీకార వైద్య పరీక్షతో. ప్లాన్ B: ముందస్తు అంగీకార వైద్య పరీక్ష లేకుండా.
ఔట్ పేషెంట్ ఖర్చులు
నెట్వర్క్ హాస్పిటల్స్ లేదా డయాగ్నస్టిక్ సెంటర్లలో అయ్యే ఔట్ పేషెంట్ ఖర్చులు పాలసీ క్లాజ్లో పేర్కొన్న పరిమితుల వరకు కవర్ చేయబడతాయి.
బీమా మొత్తం స్వయంచాలకంగా పునరుద్ధరణ
పాలసీ వ్యవధిలో ప్రాథమిక ఇన్సురెన్స్ మొత్తం అయిపోయిన తర్వాత, పాలసీ సంవత్సరంలో 100% ప్రాథమిక ఇన్సురెన్స్ మొత్తం ఒకసారి పునరుద్ధరించబడుతుంది.
వ్యక్తిగత ప్రమాద కవర్
ఒక వ్యక్తి ఎటువంటి అదనపు ఖర్చు లేకుండా ప్రపంచవ్యాప్తంగా వ్యక్తిగత ప్రమాద కవరేజీని పొందేందుకు అర్హులు.

వాయిదా ఎంపికలు
పాలసీ ప్రీమియంను అర్ధ-వార్షిక ప్రాతిపదికన చెల్లించవచ్చు. ఇది వార్షిక, ద్వైవార్షిక (2 సంవత్సరాలకు ఒకసారి) మరియు త్రైవార్షిక (3 సంవత్సరాలకు ఒకసారి) ప్రాతిపదికన కూడా చెల్లించేందుకు అనుమతిస్తుంది.
Detailed List
ఇందులో ఏముందో అర్ధం చేసుకోండి
ముఖ్యమైన ముఖ్యాంశాలు
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
ప్రీ-ఇన్సూరెన్స్ మెడికల్ స్క్రీనింగ్ తప్పనిసరి |  |  |
విభాగం I - మధుమేహం యొక్క సమస్యల కోసం ఆసుపత్రిలో చేరడం
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంఅనారోగ్యం, గాయం లేదా ప్రమాదాల కారణంగా 24 గంటల కంటే ఎక్కువ కాలం పాటు ఆసుపత్రిలో చేరే ఖర్చులు కవర్ చేయబడతాయి. | | |
ప్రీ-హాస్పిటలైజేషన్ (ఆసుపత్రిలో చేరడానికి ముందు)ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంతో పాటు, ఆసుపత్రిలో చేరిన తేదీకి 30 రోజుల ముందు వరకు అయ్యే వైద్య ఖర్చులు కూడా కవర్ చేయబడతాయి. | | |
పోస్ట్-హాస్పిటలైజేషన్ (ఆసుపత్రి తర్వాతి ఖర్చులు)ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన తేదీ నుండి 60 రోజుల వరకు ఆసుపత్రి తర్వాత వైద్య ఖర్చులు పాలసీ నిబంధనలో పేర్కొన్న పరిమితుల ప్రకారం కవర్ చేయబడతాయి. | | |
గది అద్దెగది (సింగిల్ స్టాండర్డ్ A/C రూమ్), ఇన్-పేషెంట్ ఆసుపత్రిలో చేరే సమయంలో బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు కవర్ చేయబడతాయి. | | |
ICU ఛార్జీలువాస్తవాల వద్ద ICU ఛార్జీలు ఈ పాలసీ కింద కవర్ చేయబడతాయి. | | |
అత్యవసర అంబులెన్స్ప్రైవేట్ అంబులెన్స్ సర్వీస్ ద్వారా బీమా చేయబడిన వ్యక్తిని ఆసుపత్రికి తరలించడానికి అంబులెన్స్ ఛార్జీలు పాలసీ వ్యవధికి రూ. 2000/-. | | |
రోజువారి విధానాలుసాంకేతిక పురోగతి కారణంగా 24 గంటల కంటే తక్కువ ఆసుపత్రిలో చేరాల్సిన వైద్య చికిత్సలు మరియు శస్త్రచికిత్సా విధానాలు కవర్ చేయబడతాయి. | | |
సెక్షన్ I కింద ప్రత్యేక షరతు
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
కిడ్నీ మార్పిడిబీమా చేయబడిన వ్యక్తి గ్రహీత అయితే, మూత్రపిండ మార్పిడికి దాత ఖర్చులు చెల్లించబడతాయి, బీమా చేయబడిన మొత్తం లభ్యతకు లోబడి మార్పిడి కోసం క్లెయిమ్ చెల్లించబడుతుంది. | | |
డయాలసిస్ ఖర్చులుడయాలసిస్ కోసం అయ్యే ఖర్చులు (AV ఫిస్టులా / గ్రాఫ్ట్ క్రియేషన్ మార్పులతో సహా) ఒక్కో సిటింగ్కు రూ.1000/- వరకు కవర్ చేయబడుతుంది. బీమా చేయబడిన వ్యక్తి దీర్ఘకాలిక కిడ్నీ వ్యాధులతో బాధపడుతున్నట్లయితే, అదే విధంగా వరుసగా 24 నెలల పాటు కవర్ చేయబడుతుంది. | | |
కృత్రిమ అవయవాల ధరవిచ్ఛేదనం తర్వాత కృత్రిమ అవయవాలకు అయ్యే ఖర్చులు బీమా మొత్తంలో 10% వరకు కవర్ చేయబడతాయి. | | |
విభాగం II - రెగ్యులర్ హాస్పిటలైజేషన్ ఖర్చులు
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంఅనారోగ్యం, గాయం లేదా ప్రమాదాల కారణంగా 24 గంటల కంటే ఎక్కువ కాలం పాటు ఆసుపత్రిలో చేరే ఖర్చులు కవర్ చేయబడతాయి. | | |
ప్రీ-హాస్పిటలైజేషన్ (ఆసుపత్రి ముందు ఖర్చులు)ఇన్-పేషెంట్ ఆసుపత్రిలో చేరడంతో పాటు, ఆసుపత్రిలో చేరిన తేదీకి 30 రోజుల ముందు వరకు అయ్యే వైద్య ఖర్చులు కూడా కవర్ చేయబడతాయి. | | |
పోస్ట్-హాస్పిటలైజేషన్ (ఆసుపత్రి తర్వాతి ఖర్చులు)ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన తేదీ నుండి 60 రోజుల వరకు ఆసుపత్రి తర్వాత వైద్య ఖర్చులు పాలసీ నిబంధనలో పేర్కొన్న పరిమితుల ప్రకారం కవర్ చేయబడతాయి. | | |
గది అద్దెగది (సింగిల్ స్టాండర్డ్ A/C రూమ్), ఇన్-పేషెంట్ ఆసుపత్రిలో చేరే సమయంలో బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు కవర్ చేయబడతాయి. | | |
ICU ఛార్జీలువాస్తవాల వద్ద ICU ఛార్జీలు ఈ పాలసీ కింద కవర్ చేయబడతాయి. | | |
అత్యవసర అంబులెన్స్ప్రైవేట్ అంబులెన్స్ సర్వీస్ ద్వారా బీమా చేయబడిన వ్యక్తిని ఆసుపత్రికి తరలించడానికి అంబులెన్స్ ఛార్జీలు పాలసీ వ్యవధికి రూ. 2000/-. | | |
రోజువారి చికిత్స విధానాలుసాంకేతిక పురోగతి కారణంగా 24 గంటల కంటే తక్కువ ఆసుపత్రిలో చేరాల్సిన వైద్య చికిత్సలు మరియు శస్త్రచికిత్సా విధానాలు కవర్ చేయబడతాయి. | | |
సెక్షన్ II కింద ప్రత్యేక షరతు
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
కంటిశుక్లం చికిత్సక్యాటరాక్ట్ చికిత్స కోసం అయ్యే ఖర్చులు పాలసీ క్లాజ్లో పేర్కొన్న పరిమితుల వరకు కవర్ చేయబడతాయి. | | |
విభాగం III - ఔట్ పేషెంట్ ఖర్చులు
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
ఔట్ పేషెంట్ ఖర్చులునెట్వర్క్ హాస్పిటల్స్ లేదా డయాగ్నస్టిక్ సెంటర్లలో అయ్యే ఔట్ పేషెంట్ ఖర్చులు పాలసీ క్లాజ్లో పేర్కొన్న పరిమితుల వరకు కవర్ చేయబడతాయి. | | |
విభాగం IV - ఆధునిక చికిత్స కోసం కవరేజ్
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
ఆధునిక చికిత్సబెలూన్ సైనుప్లాస్టీ, ఇంట్రా విట్రియల్ ఇంజెక్షన్లు, రోబోటిక్ సర్జరీలు మొదలైన ఆధునిక చికిత్సలకు అయ్యే ఖర్చులు పాలసీ క్లాజ్లో పేర్కొన్న పరిమితుల వరకు కవర్ చేయబడతాయి. | | |
విభాగం V - వ్యక్తిగత ప్రమాదం
| ప్లాన్ A | ప్లాన్ B | |
|---|---|---|
వ్యక్తిగత ప్రమాద కవర్ఒక వ్యక్తి ప్రమాదవశాత్తు మరణించిన సందర్భంలో ఎటువంటి అదనపు ఖర్చు లేకుండా ప్రపంచవ్యాప్తంగా వ్యక్తిగత ప్రమాద కవరేజీని పొందేందుకు అర్హులు. | | |
పాలసీ వివరాలు మరియు నిబంధనలు & షరతులను తెలుసుకోవడానికి దయచేసి పాలసీ డాక్యుమెంట్లను చూడండి.
వెయిటింగ్ పీరియడ్
ప్లాన్ A కింద డయాబెటిస్ మరియు దాని అనుబంధ సమస్యల కోసం వెయిటింగ్ పిరియడ్ లేదు. అయితే, ప్లాన్ B కింద, ఇవి 12 నెలల తర్వాతనుండి కవర్ చేయబడతాయి.
ఆధునిక చికిత్సలు
ఆధునిక చికిత్సలుఆధునిక చికిత్సల కవరేజ్ కోసం దయచేసి ఇక్కడ క్లిక్ చేయండి.
వాయిదా సౌకర్యం : ప్రీమియంను అర్ధ సంవత్సరానికొకసారి చెల్లించవచ్చు.
గమనిక: ఇన్స్టాల్మెంట్ ఫెసిలిటీని 2 సంవత్సరాలు మరియు 3 సంవత్సరాల టర్మ్ పాలసీలను ఎంచుకుంటే, 2 సంవత్సరాలు లేదా 3 సంవత్సరాల నిబంధనలకు వర్తించే పూర్తి ప్రీమియం మొదటి సంవత్సరం గడువు ముగిసేలోపు అర్ధ సంవత్సరానికి చెల్లించాలి.
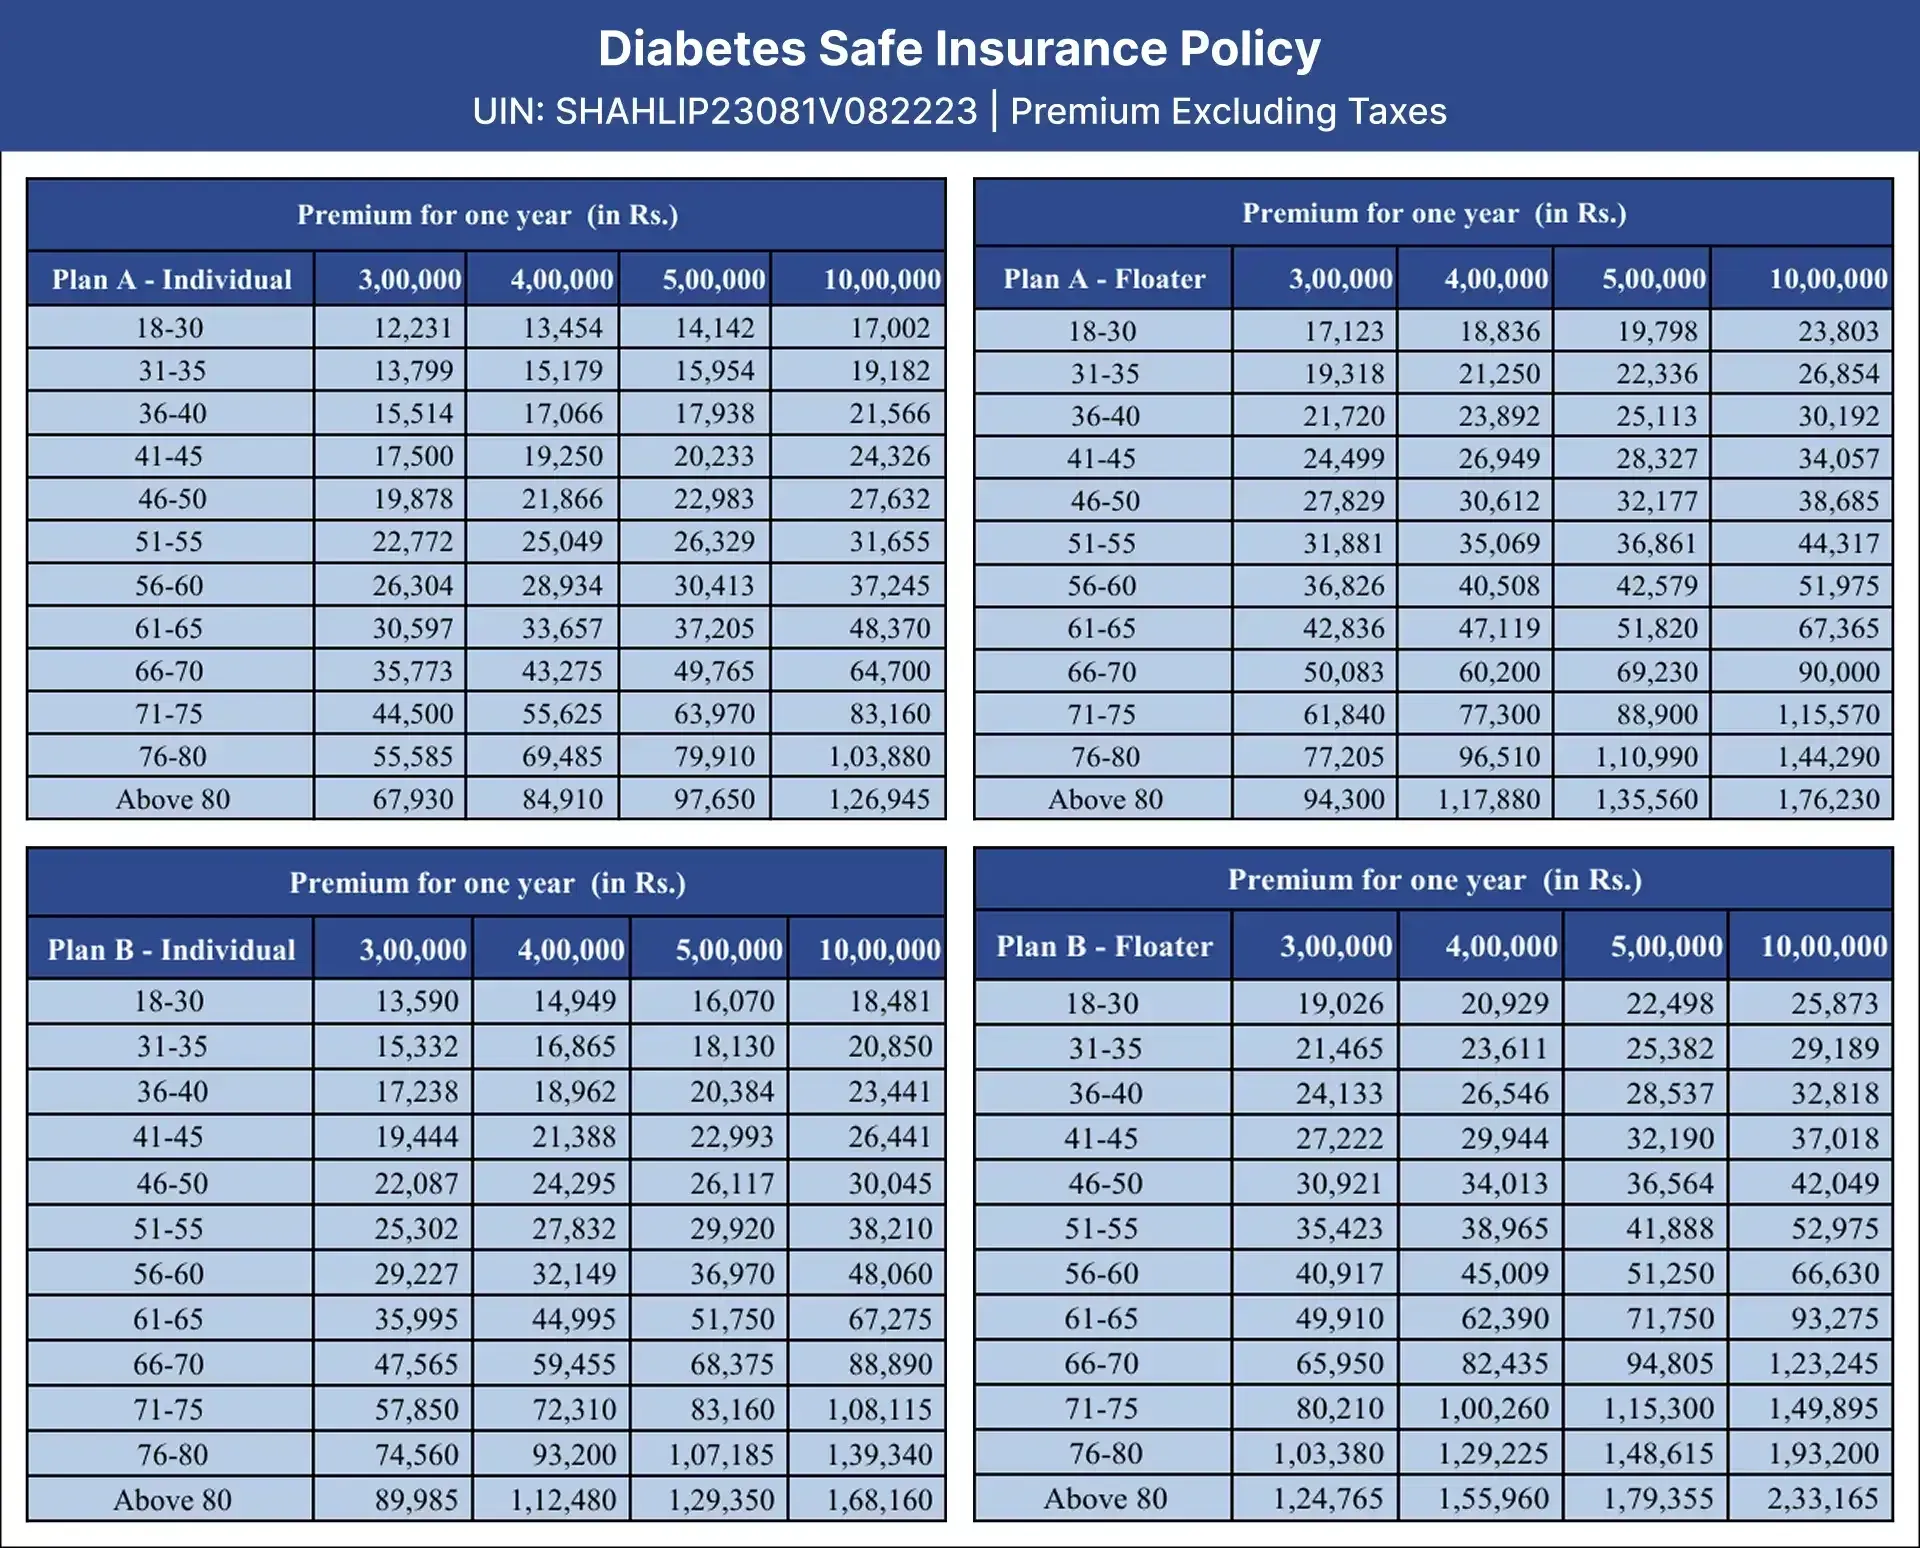
ప్రీమియం ఉదాహరణ
వ్యక్తిగత మరియు ఫ్లోటర్ ప్రాతిపదికన ప్రయోజనం/ప్రీమియం ఉదాహరణ కోసం దయచేసి ఇక్కడ క్లిక్ చేయండి.
ఫ్రీ లుక్ వ్యవధి
ఫ్రీ లుక్ పీరియడ్ అనేది కొత్త వ్యక్తిగత ఆరోగ్య బీమా పాలసీలపై వర్తిస్తుంది తప్ప రెన్యూవల్స్ లేదా పాలసీని పోర్టింగ్/మైగ్రేట్ చేసే సమయంలో కాదు.
పాలసీ యొక్క నిబంధనలు మరియు షరతులను సమీక్షించడానికి మరియు ఆమోదయోగ్యం కానట్లయితే దానిని తిరిగి ఇవ్వడానికి పాలసీ డాక్యుమెంట్ అందిన తేదీ నుండి పదిహేను రోజుల ఉచిత లుక్ వ్యవధి వరకు బీమా పొందిన వ్యక్తి అనుమతించబడతారు.
ఫ్రీ లుక్ వ్యవధిలో బీమా తీసుకున్న వ్యక్తి ఎటువంటి క్లెయిమ్ చేయనట్లయితే, బీమా చేసిన వ్యక్తికి హక్కు ఉంటుంది
ఫ్రీ లుక్ వ్యవధిలో బీమా తీసుకున్న వ్యక్తి ఎటువంటి క్లెయిమ్ చేయనట్లయితే, బీమా చేసిన వ్యక్తికి హక్కు ఉంటుందిi. బీమా చేయబడిన వ్యక్తి యొక్క వైద్య పరీక్ష మరియు స్టాంప్ డ్యూటీ ఛార్జీలకు కంపెనీ చేసే ఖర్చులను మినహాయించి చెల్లించిన ప్రీమియం యొక్క వాపసు
ii. రిస్క్ ఇప్పటికే ప్రారంభమైన సందర్భంలో, అలాగే పాలసీని తిరిగి ఇచ్చే ఎంపికను బీమా చేసిన వ్యక్తి ఉపయోగించిన సందర్భంలో, కవర్ వ్యవధికి దామాషా పద్ధతిలో రిస్క్ ప్రీమియంపై తగ్గింపు
లేదా
iii. బీమా కవరేజీలో కొంత భాగం మాత్రమే ప్రారంభమైతే, అటువంటి వ్యవధిలో బీమా కవరేజీకి దామాషా పద్ధతిలో ప్రీమియం ప్రారంభమవుతుంది.
జీవితకాల రెన్యూవల్
ఈ పాలసీ జీవితకాల రెన్యూవల్స్కు హామీ ఇస్తుంది.
రెన్యూవల్ కోసం గ్రేస్ పీరియడ్
పాలసీ గడువు ముగిసిన తేదీ నుండి 30 రోజులు.
గమనిక
IRDAI నుండి ముందస్తు అనుమతితో రెన్యూవల్ ప్రీమియం, నిబంధనలు మరియు షరతులు మారవచ్చు.
మరి దేనికోసమైనా చూస్తున్నారా?
అన్ని ప్లాన్లను చూడండిప్రారంభించండి
ఉత్తమమైనదానిని పొందుతామనే హామీ పొందండి
మీ భవిష్యత్తును మావద్ద సురక్షితంగా ఉంచండి.
మీ పాలసీ పొందడానికి సిద్ధంగా ఉన్నారా?
డయాబెటిక్ మెల్లిటస్ కోసం హెల్త్ ఇన్సురెన్స్
జనాభాలో ఎక్కువ మందికి మధుమేహం మరియు సహ-అనారోగ్య కారకాల గురించి తెలియదు. డయాబెటిస్ మెల్లిటస్ లేదా డయాబెటిస్ అనేది జీవనశైలి రుగ్మత, ఇది తరచుగా ఇతర తీవ్రమైన వ్యాధులను ప్రేరేపిస్తుంది మరియు ఇది గుండెపోటుకు ప్రధాన కారణం మరియు ప్రాణాంతకం కావచ్చు.
“భారతదేశంలో 77 మిలియన్ల మందికి పైగా మధుమేహం ఉంది”- ఈనాడు తేదీ:- 28-జూలై-2021 మెడికల్ న్యూస్ ద్వారా నివేదించబడినది.
జనాదరణ పొందిన నమ్మకానికి విరుద్ధంగా, యువ జనాభాలో మధుమేహం తరచుగా సాధారణం అవుతుంది. డయాబెటిస్లో రెండు రకాలు ఉన్నాయి: టైప్ I మరియు టైప్ II డయాబెటిస్.
డయాబెటిస్కు కారణమయ్యే జీవనశైలి సమస్యలను నిర్వహించడానికి ముందస్తుగా గుర్తించడం మరియు నిరంతర నిఘా అవసరం. సరైన వైద్య సంరక్షణతో, మీ చక్కెర స్థాయిలను నియంత్రించడమే కాకుండా ఆరోగ్యకరమైన జీవితాన్ని కూడా గడపగలుగుతారు. అయినప్పటికీ, విస్తృతమైన వైద్య చికిత్సలతో, భారీ బిల్లులు చిత్రంలోకి వస్తాయి, అందుకే మీకు డయాబెటిక్ రోగులకు హెల్త్ ఇన్సురెన్స్ అవసరం కావచ్చు. స్టార్ హెల్త్ ఇన్సూరెన్స్ డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీని అందిస్తోంది, ఇది మధుమేహ చరిత్ర కలిగిన వ్యక్తుల కోసం రూపొందించబడిన ప్రత్యేక ప్రణాళిక.
డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీ
డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీ దాని పేరు నుండి స్పష్టంగా కనిపిస్తుంది, టైప్ I లేదా టైప్ II డయాబెటిస్ మరియు దాని సమస్యల చికిత్స కోసం ఆసుపత్రిలో చేరినప్పుడు అయ్యే ఖర్చులన్నింటికీ కవర్ చేస్తుంది. ఈ ప్లాన్ ఒక వ్యక్తి మరియు కుటుంబ ఫ్లోటర్ ప్రాతిపదికన 24 గంటల ఆసుపత్రిలో ఉండాల్సిన కవరేజీని అందిస్తుంది.
18 నుండి 65 సంవత్సరాల వయస్సులో టైప్ I లేదా టైప్ II డయాబెటిస్ ఉన్న ఎవరైనా ఈ ఇన్సురెన్స్ ప్లాన్ను కొనుగోలు చేయడానికి అర్హులుగా పరిగణించబడతారు.
డయాబెటీస్ సేఫ్ ఇన్సూరెన్స్ పాలసీ ఏమి కవర్ చేస్తుందో మనం లోతుగా పరిశీలిద్దాం.
ఈ విధానంతో, మీరు రెండు ప్లాన్ ఎంపికలను పొందుతారు - ప్లాన్ A మరియు ప్లాన్ B.
డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీ - ప్లాన్ Aకి ప్రీ-ఇన్సూరెన్స్ స్క్రీనింగ్ అవసరం. ఆసుపత్రిలో చేరడం మరియు మధుమేహం వల్ల కలిగే సమస్యల వల్ల కలిగే అన్ని వైద్య ఖర్చుల కోసం బీమా మొత్తం వరకు క్లెయిమ్ చేయడానికి ప్లాన్ మిమ్మల్ని అనుమతిస్తుంది.
కార్డియో వాస్కులర్ సిస్టమ్, మూత్రపిండ వ్యవస్థ, కంటి వ్యాధులు, డయాబెటిక్ పెరిఫెరల్ వాస్కులర్ వ్యాధులు మరియు ఫుట్ అల్సర్ వంటి మధుమేహ సమస్యలకు ప్లాన్ A 1వ రోజు నుండి కవర్ అందిస్తుంది.
డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీ ప్లాన్ Bకి ప్రీ-ఇన్సూరెన్స్ స్క్రీనింగ్ అవసరం లేదు. పాలసీ వ్యవధిలో మధుమేహం కారణంగా వచ్చే అన్ని ఇన్-పేషెంట్ ఆసుపత్రి ఖర్చులు బీమా మొత్తంలో కవర్ చేయబడతాయి.
ప్లాన్ Bలో, ఏదైనా కార్డియో వాస్కులర్ సిస్టమ్, మూత్రపిండ వ్యవస్థ, కంటి వ్యాధులు, ఫుట్ అల్సర్, డయాబెటిక్ పెరిఫెరల్ వాస్కులర్ వ్యాధులు మరియు మధుమేహం యొక్క ఇతర సమస్యలకు సంబంధించిన వైద్య ఖర్చులు 12 నెలల వెయిటింగ్ పీరియడ్ తర్వాత కవర్ చేయబడతాయి.
నాన్-డయాబెటిక్ సమస్యల కోసం ఇన్-పేషెంట్ హాస్పిటలైజేషన్ ఖర్చులన్నీ బీమా మొత్తం వరకు రెండు ప్లాన్లలో కవర్ చేయబడతాయి. ఈ పాలసీ ప్రకారం, ముందుగా ఉన్న పరిస్థితుల కోసం నిరీక్షణ కాల వ్యవధి 48 నెలలు, నిర్దిష్ట వ్యాధుల కోసం ఇది 24 నెలలు మరియు ప్రమాదాల మినహా పాలసీ కోసం ప్రారంభ నిరీక్షణ కాల వ్యవధి 30 రోజులు.
మీ ఆరోగ్య సంరక్షణ ఆవశ్యకతను బట్టి సరైన ప్లాన్ ఎంపికను ఎంచుకోవలసిందిగా మిమ్మల్ని అభ్యర్థిస్తున్నాము.
1. రెండు ప్లాన్లను వ్యక్తిగతంగా అలాగే ఫ్లోటర్ ప్రాతిపదికన కొనుగోలు చేయవచ్చు, ఇది మీలో ఎవరికైనా మధుమేహ వ్యాధిగ్రస్తులైతే మీకు మరియు మీ జీవిత భాగస్వామికి వర్తిస్తుంది. జీవితకాల పునరుద్ధరణ అందుబాటులో ఉంది
2. ఈ పాలసీలో గరిష్ట బీమా మొత్తం ₹10,00,000
3. రెండు ప్లాన్లు మీ రోజువారి చికిత్స వైద్య ఖర్చులు మరియు ఆధునిక చికిత్సలను కవర్ చేస్తాయి (ఉప పరిమితుల వరకు)
4. కంటిశుక్లం శస్త్రచికిత్సలు ఎంచుకున్న బీమా మొత్తం ఆధారంగా నిర్దిష్ట పరిమితుల వరకు కవర్ చేయబడతాయి
5. మూత్రపిండ మార్పిడికి అవయవ దాత ఖర్చులు అనుమతించబడతాయి
6. డయాలసిస్ ఖర్చులు కవర్ చేయబడతాయి
7. ఎంపిక చేయబడిన బీమా చేయబడిన వ్యక్తి ప్రమాద మరణానికి ప్రపంచవ్యాప్త రక్షణను కలిగి ఉంటారు
1. గది (సింగిల్ స్టాండర్డ్ A/C గది), బోర్డింగ్ మరియు నర్సింగ్ ఖర్చులు
2. సర్జన్, అనస్థటిస్ట్, మెడికల్ ప్రాక్టీషనర్, కన్సల్టెంట్స్, స్పెషలిస్ట్ ఫీజు
3. ఎమర్జెన్సీ అంబులెన్స్ యొక్క ఒక్కో పాలసీ వ్యవధికి ₹2,000 వరకు ఛార్జీ విధించబడుతుంది
4. ఆసుపత్రిలో చేరిన తేదీకి ముందు 30 రోజులకు మించని కాలానికి ముందు ఆసుపత్రి ఖర్చులు
5. ఆసుపత్రి నుండి డిశ్చార్జ్ అయిన తర్వాత 60 రోజుల వరకు పోస్ట్-హాస్పిటలైజేషన్ ఖర్చులు (ఆసుపత్రి తర్వాతి ఖర్చులు) ఆసుపత్రిలో చేరిన ప్రతీ సారి ఆసుపత్రి ఖర్చులలో 7% వరకు గరిష్టంగా రూ.5,000/-.
6. ఏదైనా నెట్వర్క్ సౌకర్యం వద్ద ఉపవాసం మరియు పోస్ట్ప్రాండియల్ మరియు HbA1C పరీక్షలు ప్రతి ఆరు నెలలకు ఒకసారి ఒక్కో ఈవెంట్కి రూ. 750/- పాలసీ వ్యవధికి రూ.1500/-. వైద్య సంప్రదింపులు, ఇతర రోగ నిర్ధారణలు, మందులు మరియు మందులు వంటి ఔట్ పేషెంట్ ఖర్చులు పాలసీ వ్యవధికి నిర్దిష్ట పరిమితుల వరకు కవర్ చేయబడతాయి
7. ICU ఛార్జీలు
8. రక్తం మరియు ఆక్సిజన్ ఖర్చులు
9. వైద్య ఖర్చులు
10. పాలసీ వ్యవధిలో ఒకసారి, ప్రాథమిక బీమా మొత్తం అయిపోయిన వెంటనే 100% ప్రాథమిక బీమా మొత్తాన్ని స్వయంచాలకంగా పునరుద్ధరించడం
11. విచ్ఛేదనం బీమా మొత్తంలో 10% వరకు క్లెయిమ్ చేస్తుంది
స్టార్ హెల్త్ డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీ ద్వారా మీ క్లెయిమ్లు ఎందుకు తిరస్కరించబడతాయో ఇక్కడ కొన్ని సాధారణ కారణాలు ఉన్నాయి:
- నిర్దిష్ట రుగ్మత కోసం వేచి ఉన్న సమయంలో ఆసుపత్రి ఖర్చులు
- ఊబకాయం సంబంధిత వైద్య విధానాలు ఇన్వెస్టిగేషన్ & మూల్యాంకనం కోసం ఆసుపత్రి ఖర్చులు
- వంధ్యత్వం మరియు వంధ్యత్వానికి సంబంధించిన చికిత్స.
- స్వీయ ఉద్దేశ్య గాయం
- కళ్లద్దాలు, కాంటాక్ట్ లెన్స్ మరియు ఏదైనా దంత చికిత్సల ధర
ప్రమాద కారకాలు, నిబంధనలు మరియు షరతులపై మరిన్ని వివరాల కోసం, దయచేసి విక్రయాన్ని ముగించే ముందు పాలసీ పదాలను చదవండి
డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీని ఎంచుకోవడానికి కారణాలు
మధుమేహం వల్ల వచ్చే సమస్యలే కాకుండా ఆసుపత్రిలో చేరే ఖర్చులను కూడా కవర్ చేస్తుంది
- కార్డియోవాస్కులర్ డిసీజ్, మూత్రపిండ వ్యవస్థ యొక్క వ్యాధులు, కంటి వ్యాధులు మరియు పాదాల పూతల వంటి వ్యాధులు
- ప్లాన్ Aలో ఎటువంటి నిరీక్షణ కాల వ్యవధి మరియు ప్లాన్ Bలో నిరీక్షణ కాల వ్యవధి లేకుండా ఉంటాయి.
- పాలసీ వ్యవధిలో ప్రాథమిక బీమా మొత్తం అయిపోయిన తర్వాత మొత్తం బీమా మొత్తాన్ని 100% స్వయంచాలకంగా పునరుద్ధరించడం జరుగుతుంది
- చెల్లించిన ప్రీమియం ఆదాయపు పన్ను చట్టం, 1961లోని సెక్షన్ 80D కింద తిరిగి పొందేందుకు అర్హమైనది
క్లెయిమ్ సమయంలో సహ-చెల్లింపు లేదు
తరచుగా అడిగే ప్రశ్నలు
డయాబెటిస్ సేఫ్ ఇన్సూరెన్స్ పాలసీలో, డయాబెటిక్ మరియు నాన్-డయాబెటిక్ పరిస్థితుల చికిత్స గురించి ఆసుపత్రిలో చేరే అన్ని ఖర్చులు కవర్ చేయబడతాయి.
- ఈ ప్లాన్ కింద ప్రారంభ నిరీక్షణ కాల వ్యవధి 30 రోజులు (ప్రమాదాలు మినహా).
- PEDల కోసం నిరీక్షణ కాల వ్యవధి 48 నెలలు.
- కొన్ని ప్రత్యేక వ్యాధులకు, ఇది 24 నెలలు.
ప్లాన్ A కింద - టైప్ I మరియు టైప్ II డయాబెటిస్ కోసం మొదటి రోజు నుండి డయాబెటిక్ సమస్యలు కవర్ చేయబడతాయి.
ప్లాన్ B కింద - టైప్ I మరియు టైప్ II డయాబెటిస్కు 12 నెలల తర్వాత డయాబెటిక్ సమస్యలు కవర్ చేయబడతాయి.
అవును. ఈ ప్లాన్ ఇతర వ్యాధులకు కూడా వర్తిస్తుంది.
కంటిశుక్లం, CVD మరియు ఆధునిక చికిత్సలకు ఉప పరిమితులు అందుబాటులో ఉన్నాయి. మరిన్ని వివరాల కోసం పాలసీ నిబంధనను చూడండి.
ప్లాన్ A మరియు ప్లాన్ B అనే రెండు రకాలు ఈ ప్లాన్లో అందుబాటులో ఉన్నాయి.
18-65 సంవత్సరాల మధ్య వయస్సు గల ఎవరైనా మధుమేహం ఉన్నట్లు నిర్ధారణ అయిన వారు ఈ పాలసీని కొనుగోలు చేయడానికి అర్హులు.
Disclaimer:
Health Insurance Coverage for pre-existing medical conditions is subject to underwriting review and may involve additional requirements, loadings, or exclusions. Please disclose your medical history in the proposal form for a personalised assessment.
The information provided on this page is for general informational purposes only. Availability and terms of health insurance plans may vary based on geographic location and other factors. Consult a licensed insurance agent or professional for specific advice. T&C Apply. For further detailed information or inquiries, feel free to reach out via email at marketing.d2c@starhealth.in